

#fedminutesfocusonoctoberpause
محور التركيز في محضر الفيدرالي | توجهات التوقف في أكتوبر: البيانات الكاملة والإحصاءات والمشهد الجيوسياسي
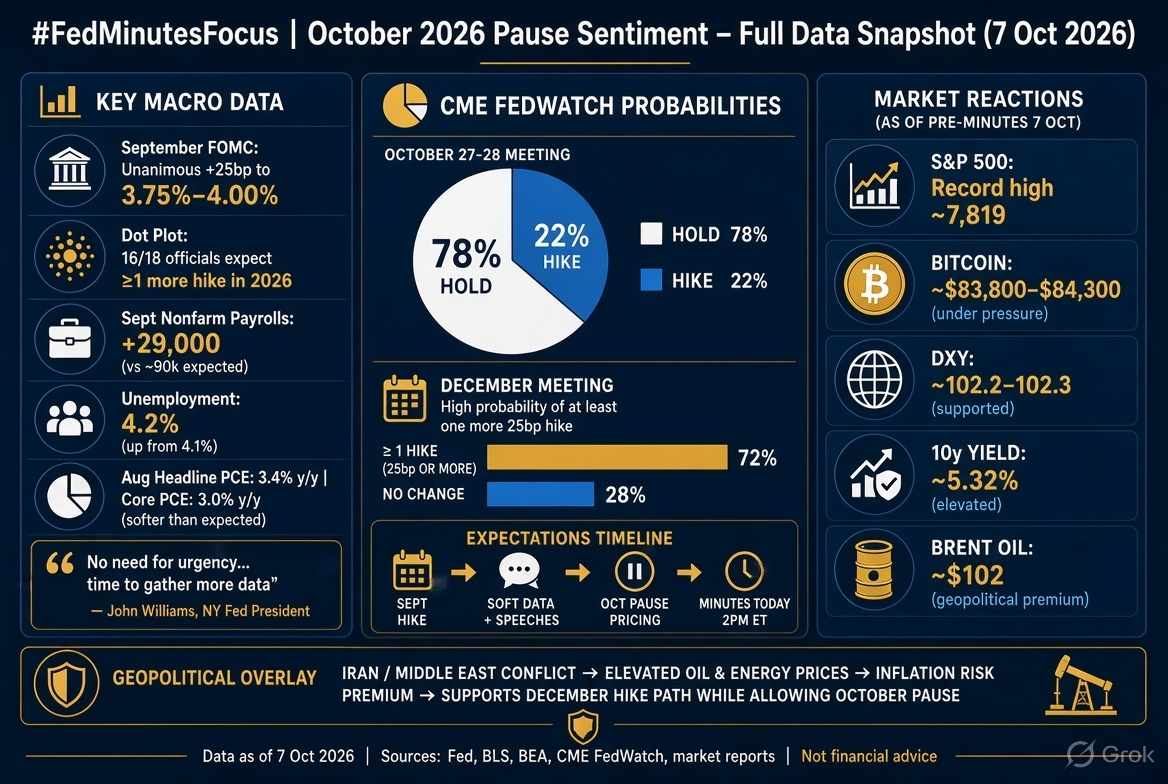
(ملاحظة السوق – قبل صدور المحضر، 7 أكتوبر 2026)السياق الأساسي للسياسة النقديةاجتماع اللجنة الفيدرالية للسوق المفتوحة في 15–16 سبتمبر: رفع بالإجماع بمقدار 25 نقطة أساس إلى 3.75%–4.00% (الأول منذ 2023). وأشار البيان إلى نمو قوي، وإنفاق محلي متين، وإنتاجية واستثمارات رأسمالية قوية، واستقرار سوق العمل، لكن «التضخم لا يزال مرتفعًا». كما أشار صراحةً إلى أن «حالة عدم اليقين لا تزال مرتفعة، ويرجع ذلك جزئيًا إلى التطورات الجيوسياسية».
ملخص التوقعات الاقتصادية (SEP)/مخطط النقاط: توقّع 16 من أصل 18 مشاركًا رفعًا إضافيًا واحدًا على الأقل بحلول نهاية 2026 (معدل نهاية العام الوسطي نحو 4.1%). ولم يتوقع سوى مشاركين اثنين بقاء المعدلات ضمن النطاق الجديد.
صدور المحضر: اليوم، الساعة 2:00 بعد الظهر بتوقيت الساحل الشرقي. تركز الأسواق بشدة على أي صياغة تتعلق برفع الفائدة في اجتماعات متتالية مقابل التوقف مع الاعتماد على البيانات، والانقسامات الداخلية، وكيفية إدراج الصدمات الجيوسياسية وصدمات الطاقة في دالة رد الفعل.
البيانات الضعيفة تدفع إلى تسعير التوقف
المؤشر القراءة الإجماع / السابق الدلالة
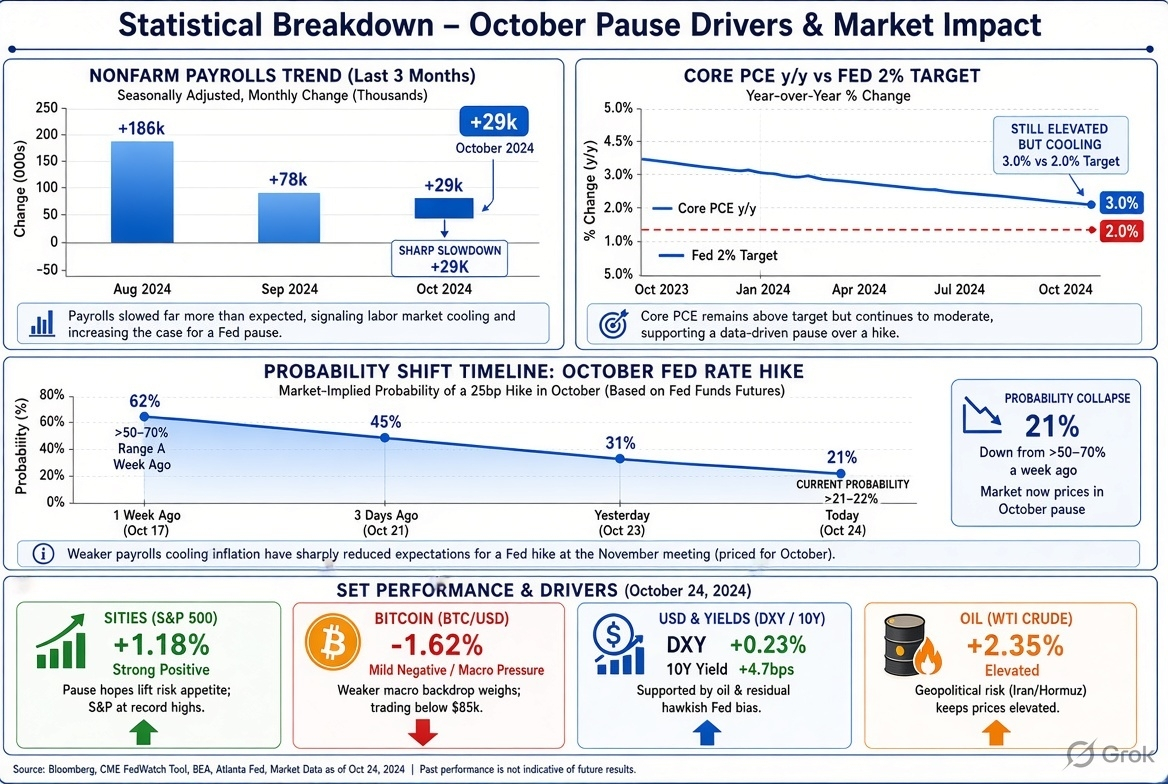
الوظائف غير الزراعية لشهر سبتمبر------ +29 ألفًا -------نحو 90 ألفًا------------ تباطؤ حاد؛ متوسط 3 أشهر نحو 51 ألفًا
معدل البطالة--------4.2%-------------4.1%-------ارتفع قليلًا؛ وصعدت نسبة المشاركة في قوة العمل إلى 61.8%
مراجعات البيانات السابقة ----------- مجموع يوليو وأغسطس: -60 ألفًا --- ***** ----- اتجاه أضعف
مؤشر نفقات الاستهلاك الشخصي العام لشهر أغسطس---------- +0.3% شهريًا / 3.4% سنويًا---أعلى من المتوقع--تراجع (جزئيًا
المراجعات المنهجية)
مؤشر نفقات الاستهلاك الشخصي الأساسي لشهر أغسطس--- +0.2% شهريًا / 3.0% سنويًا---أعلى من المتوقع--أقل من المسار السابق؛ لكنه لا يزال >2% المستهدف
تباطأ نمو الأجور إلى نحو 3.0% سنويًا (الأبطأ منذ 2021). وارتفع عدد العاملين في القطاع الخاص بمقدار 46 ألفًا.
التعليقات الرسمية واحتمالات السوق
رئيس بنك الاحتياطي الفيدرالي في نيويورك، جون ويليامز (29 سبتمبر): «لا داعي للعجلة… لدينا وقت لجمع مزيد من المعلومات». ويتوقع رفعًا آخر «في أواخر هذا العام» إذا تطورت البيانات كما هو متوقع (وقد فُسّر ذلك على نطاق واسع بأنه ميل إلى رفع الفائدة في ديسمبر).
نائب الرئيس فيليب جيفرسون: نبرة مماثلة تعتمد على البيانات؛ ولا داعي للتسرع في تحركات متتالية.
أداة CME FedWatch (أحدث البيانات نحو 5–7 أكتوبر): تراجعت احتمالات رفع الفائدة في اجتماع 27–28 أكتوبر إلى نحو 21–22% (واحتمال التثبيت نحو 78%). ولا يزال رفع الفائدة في ديسمبر احتمالًا قائمًا (نطاق نحو 60–85% لرفع لا يقل عن 25 نقطة أساس، بحسب المصدر والتوقيت). وكانت الاحتمالات قد تجاوزت 50–70% قبل أسبوع أو أسبوعين فقط.
لمحة عن السوق (حتى مطلع 7 أكتوبر)
الأسهم: سجّل مؤشر S&P 500 مؤخرًا مستويات قياسية أو اقترب منها (نطاق يقارب 7,800–7,819) بدعم من آمال التوقف ومتانة الذكاء الاصطناعي/التكنولوجيا. تحركات العقود الآجلة متباينة ومائلة قليلًا إلى التراجع قبل نشر المحضر.
بيتكوين: يتداول تحت ضغط ضمن نطاق 83,500–85,000 دولار (إغلاقات/قيعان حديثة قرب 83.6 ألف–84.2 ألف دولار)؛ والحساسية لعوامل الاقتصاد الكلي مرتفعة قبيل نشر المحضر.
الدولار الأمريكي (DXY): تراجعات وجيزة مع انخفاض احتمالات رفع الفائدة، لكن ارتفاع النفط والعوائد يوفر دعمًا هيكليًا؛ واختبر مستويات قرب 102+، وهي الأعلى هذا العام، في الجلسات الأخيرة.
السندات: عوائد السندات طويلة الأجل مرتفعة (عائد سندات الخزانة لأجل 10 سنوات قرب أعلى مستوياته منذ عدة سنوات)؛ وهي حساسة لأي صياغة متشددة في المحضر.
النفط: برنت نحو 102–105+ دولارات؛ وغرب تكساس الوسيط نحو 90–93 دولارًا. استمرار العلاوة الجيوسياسية.
التأثيرات الجيوسياسية في حسابات التوقف
لا يزال الصراع الدائر بين الولايات المتحدة وإيران/في الشرق الأوسط (تعطل حركة مضيق هرمز، والهجمات على خطوط الأنابيب، ونشاط الحوثيين، ومخاطر أوسع على البنية التحتية للطاقة) الصدمة الخارجية الأبرز:
قناة النفط والتضخم: تداول خام برنت ضمن نطاق 100–108+ دولارات؛ ووصلت أسعار الديزل والبنزين إلى مستويات مرتفعة أو قصوى موسميًا. وتكرر بيانات الاحتياطي الفيدرالي وخطب مسؤوليه (وارش وويليامز وبار) التحذير من مخاطر التضخم المدفوع بالطاقة واحتمال امتداد آثاره إلى التضخم الأساسي والأجور. «لا تستطيع السياسة النقدية إعادة فتح خطوط الأنابيب»، لكنها تستطيع الحد من انتقال أثر ارتفاع الأسعار.
لماذا لا يزال ذلك يدعم التوقف (في الوقت الحالي): منحت بيانات سوق العمل الضعيفة ومؤشر نفقات الاستهلاك الشخصي الأقل من المتوقع غطاءً للتريث بعد خطوة سبتمبر المتمثلة في «إزالة قدر من التيسير». ويؤكد المسؤولون ضرورة تقييم ما إذا كانت صدمات الطاقة ستترسخ.
المخاطر الصعودية لشهر ديسمبر/مسار السياسة: استمرار الصراع أو تصاعده (من دون حل دبلوماسي واضح، مع تقديرات لتعطل الإمدادات تبلغ عدة ملايين برميل يوميًا) يُبقي مخاطر ارتفاع التضخم قائمة. وهذا يدعم أغلبية مخطط النقاط المؤيدة لرفع آخر للفائدة، ويحد من مدى تيسير نبرة محضر الاجتماع. تواصل الأسواق تسعير علاوة جيوسياسية في النفط ← العوائد ← الأوضاع المالية.
الآثار الثانوية: ارتفاع تكاليف الطاقة يضغط على الدخول الحقيقية ومتانة الإنفاق (وقد وُصفت بالفعل بأنها قوية، لكنها موضع متابعة)؛ كما يؤثر في النمو العالمي ويعزز الدولار عبر قناة التضخم/الاحتياطي الفيدرالي.
خلاصات إحصائية/تداولية
مقدار التحول في الاحتمالات: انخفضت احتمالات رفع الفائدة في أكتوبر إلى النصف تقريبًا (أو أكثر) خلال أسبوعين <2 بفعل البيانات والخطب.
سابقة تاريخية: غالبًا ما يتبع أول رفع للفائدة بعد توقف طويل تخطّي رفعٍ في الاجتماع التالي إذا ضعف سوق العمل، لكن صدمات الطاقة تعقّد المقارنة مع عام 2026.
حساسية مراكز المستثمرين: استفادت الأسهم والعملات المشفرة من تسعير التوقف؛ وأي صياغة في المحضر تؤكد أن «مزيدًا من التشديد قد يكون مناسبًا قريبًا» أو تشير إلى ارتفاع المخاطر الجيوسياسية قد تعكس هذا الاتجاه. أما تأكيد التوقف والاعتماد على البيانات فسيعزز رواية تثبيت الفائدة في أكتوبر.
الخلاصة للمكتب: يظل السيناريو الأساسي تثبيت الفائدة في أكتوبر، مع بقاء رفعها في ديسمبر احتمالًا قائمًا. سيوضح المحضر مدى التوافق الداخلي بشأن تسلسل الخطوات ومدى استمرار تأثير المخاطر الجيوسياسية ومخاطر الطاقة في دالة رد الفعل. راقبوا تحرك النفط ومنحنى 2s/10s بعد صدور المحضر للتأكد من الاتجاه.
البيانات حتى نحو 12:45 بالتوقيت العالمي المنسق، 7 أكتوبر 2026. ليست نصيحة – لأغراض المعلومات والنقاش في الأسواق فقط. المصادر: الاحتياطي الفيدرالي، ومكتب إحصاءات العمل، ومكتب التحليل الاقتصادي، وCME FedWatch، والخطب الرسمية، وتقارير الأسواق.
ردود فعل الأسواق والآثار الأوسع للتوقف المتوقع للاحتياطي الفيدرالي في أكتوبر
(حتى نحو 12:50 ظهرًا بالتوقيت العالمي المنسق / قبل نشر المحضر، 7 أكتوبر 2026)
لمحة فورية عن السوق (قبل نشر المحضر)
أظهرت الأسهم متانة بفضل رواية التوقف، في حين تعكس أسعار الفائدة والسلع والدولار والعملات المشفرة مزيجًا من ضغوط الطاقة الجيوسياسية وبقايا النبرة المتشددة.
الأسهم: أغلق مؤشر S&P 500 يوم الثلاثاء عند مستوى قياسي جديد (نحو 7,818–7,819، بارتفاع 0.58%)، مواصلًا موجة صعود استمرت عدة جلسات بقيادة الذكاء الاصطناعي والتكنولوجيا (مع أداء قوي لشركات صناعة الرقائق مثل AMD وBroadcom). وسجّل ناسداك أيضًا مستويات قياسية. وتراجعت العقود الآجلة يوم الأربعاء بشكل طفيف (S&P: بين –0.1% و–0.3%، وناسداك: بين –0.4% و–0.7%، وداو أضعف) وسط ارتفاع العوائد وأسعار النفط. ولا يزال مؤشر VIX منخفضًا (نحو 15). وضاق نطاق اتساع السوق لصالح الشركات العملاقة.
السندات/العوائد: تحرك عائد سندات الخزانة لأجل 10 سنوات قرب 5.30–5.32% (قرب أعلى مستوياته منذ عقود متعددة)؛ وبلغ عائد السندات لأجل 30 عامًا مستويات لم تُسجّل منذ نحو 2002 في الجلسات الأخيرة. ارتفعت العوائد مجددًا ليلًا مع صعود النفط. ولا تزال العوائد طويلة الأجل مرتفعة رغم تراجع احتمالات رفع الفائدة على المدى القريب، بما يعكس المعروض المالي، وعلاوة مخاطر التضخم، ومتانة النمو.
الدولار الأمريكي (DXY): ارتفع ليلًا (ضمن نطاق نحو 102.1–102.3، بزيادة 0.2–0.5%) بدعم من العوائد والنفط. وتلاشى التراجع الطفيف السابق المرتبط بتسعير التوقف؛ ولا يزال الدعم الهيكلي قائمًا بفعل فروق أسعار الفائدة النسبية وتدفقات الملاذ الآمن.
النفط: عاد خام برنت ليتجاوز 100–102 دولار (بزيادة تفوق 1%)، فيما بلغ غرب تكساس الوسيط نحو 90 دولارًا. ويرتبط الارتداد بمخاطر الإمدادات في الشرق الأوسط (نشاط الحوثيين والسعودية، ومخاوف مضيق هرمز، والهجمات على الناقلات). وهذا يعوض بعض أثر البيانات الميسّرة.
العملات المشفرة: بيتكوين تحت الضغط، ويتداول عند نحو 83,600–84,300 دولار (منخفضًا 1.5–2.5% خلال الليل؛ واختبر مستوى دعم دون 84 ألف دولار). وكان أداء إيثيريوم أضعف (نحو –3–4%). ولا تزال الحساسية لعوامل الاقتصاد الكلي مرتفعة قبيل نشر المحضر؛ وزادت قوة الدولار والعوائد من حدة توجه العزوف عن المخاطر.
الذهب/الفضة: تراجعا (الذهب نحو –1%، إلى قرابة 4,100–4,140 دولارًا) مع قوة الدولار وارتفاع العوائد الحقيقية.
عالميًا: تراجعت معظم أسواق الأسهم الآسيوية؛ وأشارت العقود الآجلة الأوروبية إلى الحذر. وتشكل تكاليف الطاقة المرتفعة وقوة الدولار رياحًا معاكسة للأسواق الحساسة للواردات والأسواق الناشئة.
FedWatch: استقرت احتمالات رفع الفائدة في أكتوبر عند مستويات منخفضة في نطاق العشرينيات (نحو 21.6%، واحتمال التثبيت نحو 78%). ولا تزال الأسواق تسعّر بقوة رفعًا واحدًا على الأقل بمقدار 25 نقطة أساس في ديسمبر.
المحركات الرئيسية لردود الفعل
هيمنة تسعير التوقف على مخاطر الأصول عالية المخاطر في المدى القريب: دفعت بيانات الوظائف الضعيفة لشهر سبتمبر (+29 ألفًا، وبطالة 4.2%)، إلى جانب انخفاض مؤشر نفقات الاستهلاك الشخصي لشهر أغسطس، منحنى التوقعات بحسم نحو تثبيت الفائدة في أكتوبر. ودعم ذلك تسجيل الأسهم مستويات قياسية وخفف ضغوط التشديد الفورية.
التعويض الجيوسياسي/الطاقي: تُبقي التوترات المستمرة في الشرق الأوسط أسعار النفط مرتفعة، ما يدعم توقعات التضخم والعوائد طويلة الأجل والدولار. وهذا يحد من مكاسب الأصول عالية المخاطر ويبقي خيار ديسمبر «قائمًا».
تركز عدم اليقين بشأن السياسة: في ظل محدودية التوجيهات المستقبلية من الرئيس وارش، تتفاعل الأسواق بشدة مع البيانات والخطب. ويشكّل المحضر محطة التركيز التالية لتأكيد نهج الاعتماد على البيانات أو رصد أي استعجال متبقٍ.
الآثار الأوسع
الأسهم والأصول عالية المخاطر: شكّلت آمال التوقف عامل دعم واضحًا (خصوصًا لأسهم النمو والتكنولوجيا)، لكن ارتفاع العوائد وتكاليف الطاقة يحدان من المكاسب ويزيدان قابلية السوق للتأثر بأي مفاجأة متشددة في المحضر. كما أن ضيق نطاق القيادة يرفع مخاطر التركز. من المرجح أن يدعم تأكيد تثبيت الفائدة في أكتوبر استمرار موجة الصعود المدفوعة بالذكاء الاصطناعي خلال موسم إعلان الأرباح؛ أما تشديد اللهجة بشأن المخاطر الجيوسياسية/التضخم فقد يحفز جني الأرباح.
الدخل الثابت: تسهم العوائد الأعلى في الطرف الطويل من المنحنى في تحقيق بعض التشديد الذي ربما كان سيقدمه الاحتياطي الفيدرالي لولا ذلك. وتطغى المخاوف المالية وعلاوات مخاطر الطاقة على إعادة تسعير مسار السياسة النقدية وحده. وقد يؤدي ميل المحضر إلى التيسير إلى تراجع محدود في العوائد؛ أما تأكيد مزيد من التشديد في وقت لاحق من العام فسيعزز بقاءها ضمن نطاق مرتفع.
العملات: لا يزال دعم الدولار الناجم عن العوائد والنفط قائمًا، حتى مع تراجع احتمالات رفع الفائدة في أكتوبر. ويصب اختلاف مسارات السياسة النسبية (إذ لا يزال يُنظر إلى الاحتياطي الفيدرالي على أنه أكثر تشددًا من كثير من نظرائه) في مصلحة الدولار. ويتطلب تراجع الدولار أدلة أوضح على توقف مطول.
السلع وقناة التضخم: تنعكس العلاوة الجيوسياسية للنفط على دالة رد فعل الاحتياطي الفيدرالي، ما يدعم احتمال رفع آخر قبل نهاية العام ويحول دون تحول كامل إلى التيسير. كما يضغط ذلك على الدخول الحقيقية للمستهلكين وهوامش الربح في القطاعات الحساسة للطاقة.
العملات المشفرة: حساسية مرتفعة للدولار والعوائد ومعنويات المخاطرة. قد يؤدي تأكيد التوقف إلى استقرار الأسعار أو دعم ارتدادها؛ أما أي تأكيد في المحضر على استمرار التضخم أو الحاجة إلى مزيد من التشديد فمن المرجح أن يمدد التراجع نحو 83 ألف دولار أو مستويات دعم أدنى.
الأوضاع الاقتصادية الكلية/المالية: لا تزال الأوضاع العامة تقييدية بفعل العوائد طويلة الأجل وأسعار الطاقة. وسيمنح التوقف في أكتوبر وقتًا لتقييم مدى استمرار ضعف بيانات سوق العمل، وما إذا كانت صدمات الطاقة ستظل محصورة بعيدًا عن التضخم الأساسي. ويزيد استمرار الاضطرابات الجيوسياسية خطر اضطرار الاحتياطي الفيدرالي إلى اتباع مسار أكثر تشددًا لاحقًا، ما قد يفاقم التقلبات.
الخلاصة: سعّرت الأسواق إلى حد كبير تثبيت الفائدة في أكتوبر كسيناريو أساسي، ما دعم الأسهم وخفف ضغوط التشديد على المدى القريب. ومع ذلك، فإن ارتفاع أسعار النفط والعوائد، إلى جانب مسار ديسمبر، يبقيان الحذر حاضرًا. سيختبر المحضر (الساعة 2:00 بعد الظهر بتوقيت الساحل الشرقي) مدى صمود هذا التوازن—فاللغة الميسّرة أو المعتمدة على البيانات يُفترض أن تعزز الوضع الحالي؛ أما أي إشارة إلى الاستعجال أو إلى توافق متشدد أوسع فقد تعكس المكاسب الأخيرة للأصول عالية المخاطر وتدفع العوائد والدولار إلى الارتفاع.
البيانات شديدة الحساسية للوقت الفعلي؛ ينبغي تحديد أحجام المراكز بما يراعي التقلبات المحيطة بصدورها. هذا ليس نصيحة مالية.


#BinanceLaunchesBinanceIntelligence #RobinhoodAdds$25MInBitcoinToBalanceSheet #SP500AndNasdaqHitRecordHighs #USMortgageRatesRiseTo7.49%
👉 « تطلق Wchain (WCO) أداة حوكمة على السلسلة ودردشة للمجتمع »