قد لا تحتاج Chainlink إلى انتظار تنظيم مثالي لخلق طلب عضوي $LINK ؛ فالعجلة الاقتصادية بدأت بالتكوّن بالفعل…
لا يتوقف الناس عن السؤال عن سبب عدم فرض @chainlink تغييرًا هائلًا على اقتصاديات رمز LINK.
لأن فرض ارتفاع مصطنع لم يكن الهدف أصلًا! الحرق. إعادة الشراء. صدمات المعروض. بالتأكيد، يمكن لأي منها أن يدفع LINK إلى ارتفاع حاد، لبعض الوقت…
لكن من دون إيرادات مستدامة تدعمه، لن يكون ذلك سوى ارتفاع آخر مبالغ فيه ينتظر من يبيع عنده.
كانت Chainlink تبني شيئًا أكثر تأثيرًا بكثير: طلبًا عضويًا على خدمات Chainlink، إما بتسعيرها بـ LINK أو بطريقة أخرى تساهم في استنزاف المعروض.
انظروا إلى الآليات التي بدأت تتشكل بالفعل:
✅ تُدفع مستحقات NOPs بعملة $LINK .
✅ تُدفع تكاليف خدمات Chainlink على السلسلة لغير المؤسسات بعملة LINK — أو تُحوَّل إليها عبر تجريد المدفوعات (Payment Abstraction).
✅ يعمل الاحتياطي كمصبّ للمعروض.
✅ إصدار جديد ومثير، Fulcrum، يعرض الرسوم بعملة $LINK .
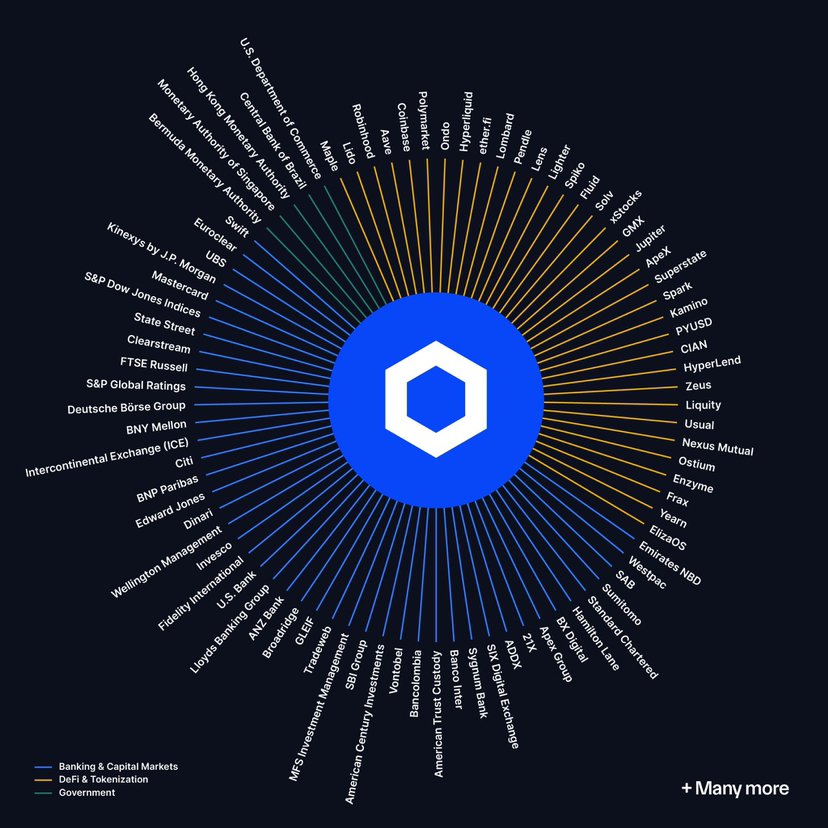
هذه ليست مقترحًا نظريًا لاقتصاديات الرمز، بل منفعة تُدمج مباشرة في الشبكة، فيما ترسي LINK حدًا أدنى للطلب في أسواق رأس المال وتوفر منفعة واسعة لا يبدو أن لها سقفًا.
وهنا يصبح الأمر مثيرًا للاهتمام حقًا.
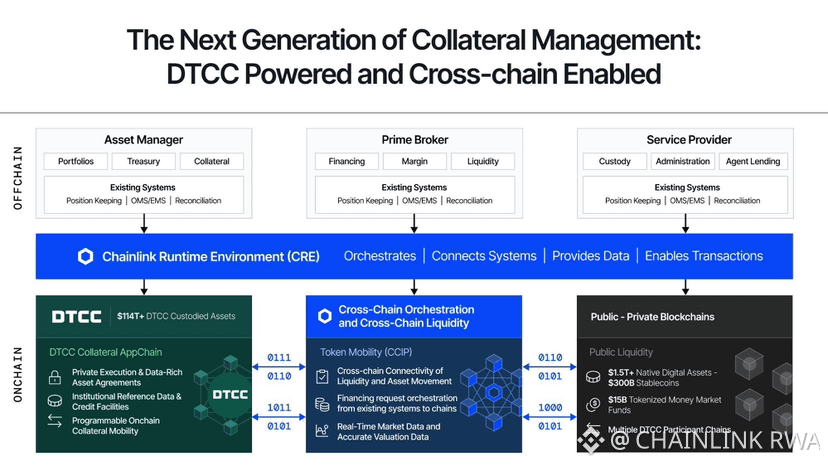
يبدو أن الضمانات وإعادة الشراء وإعادة البيع (repo) تبرزان باعتبارهما من أوائل المجالات التي يمكن للتمويل المُرمَّز أن يتوسع فيها ضمن إطار قانوني قائم وواضح نسبيًا. لسنا بحاجة إلى استكمال جميع لوائح المدفوعات في واشنطن قبل أن تتمكن المؤسسات من نقل الضمانات. ولسنا بحاجة إلى أن يقرّ الكونغرس مشروع قانون مثاليًا للعملات المشفرة قبل أن تتمكن أسواق إعادة الشراء من ترميز إجراءات العمل.
وقد وضعت Chainlink نفسها عمدًا في صميم هذه المنظومة عبر Fulcrum وDTCC Collateral AppChain.
لذا قد نحصل على شيء أقوى بكثير من ارتفاع مصطنع بفعل اقتصاديات الرمز: ارتفاع مستدام تقوده المنفعة.
مزيد من النشاط المؤسسي ← مزيد من خدمات Chainlink ← مزيد من الرسوم ← مزيد من الطلب على LINK ← امتصاص مزيد من LINK عبر تجريد المدفوعات / اقتصاديات الشبكة ← معروض فعلي أكثر شحًا.
🔥 قد يبدأ هذا قبل أن ينتهي المنظمون والكونغرس من تدوين الإطار التنظيمي الذي من شأنه أن يسمح لـ Chainlink بـ …