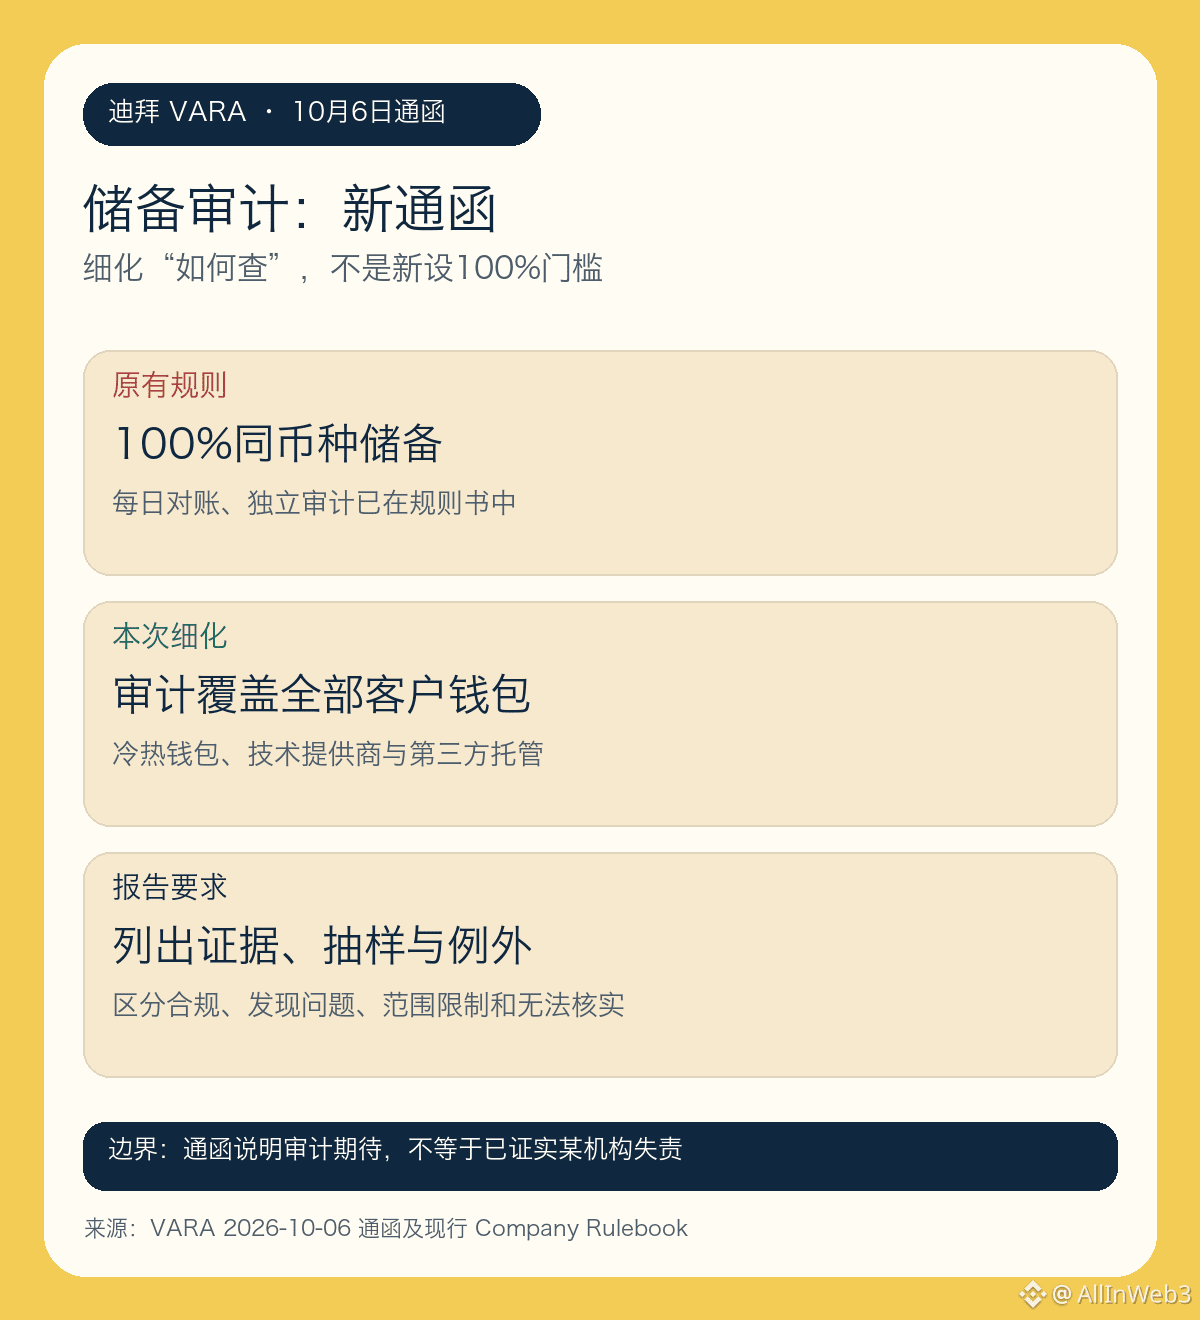
#迪拜VARA发布储备资产审计规定,关键变化不是把储备比例突然提高到100%。VARA官网列出10月6日《储备资产审计报告》通函;它在回顾2025年提交的储备证明报告后,细化独立审计应当查什么、报告应当如何写。把旧规则与新通函拆开,才能看清这次更新。
第一层是原有义务。VARA现行公司规则书已要求受监管虚拟资产服务商对客户负债维持100%储备,按所欠的同一种虚拟资产一比一持有、每日对账,并接受独立第三方审计。因此“100%储备”“每日对账”不是10月6日才创设的新门槛。通函引用这些既有要求,目的是让审计意见真正检验它们是否在整个审查期间成立,而非只看某个报告日的余额。
第二层是核验范围。通函要求审计至少覆盖所有保管客户虚拟资产的钱包,包括热、温、冷钱包、技术服务商基础设施及第三方托管;还要检查客户资产与机构自有资产是否隔离、服务商是否掌控相关钱包,以及审查期内有无借贷、质押或其他挪用安排。这比一张总余额截图更有解释力,但通函本身并没有宣告某家机构已违规。
第三层是报告可追溯性。审计报告应写明具体程序、取得的证据、跨审查期抽样方法、对第三方材料的依赖与范围限制;结论要区分合规、发现的例外、无法独立核实的项目。若可以取得独立证据,不能只靠管理层声明替代。外部审计也不免除服务商及管理层持续保护客户资产的责任。
读者下一步要看的是适用机构后续审计报告能否披露覆盖范围、例外处理和可核证据,而不是把通函标题当作某交易所暴雷或某代币利好。VARA管辖范围为迪拜相关地区,不含DIFC;不同类型机构与活动还要看各自适用规则。以上是截至10月7日的原文对照,不推导价格方向。