

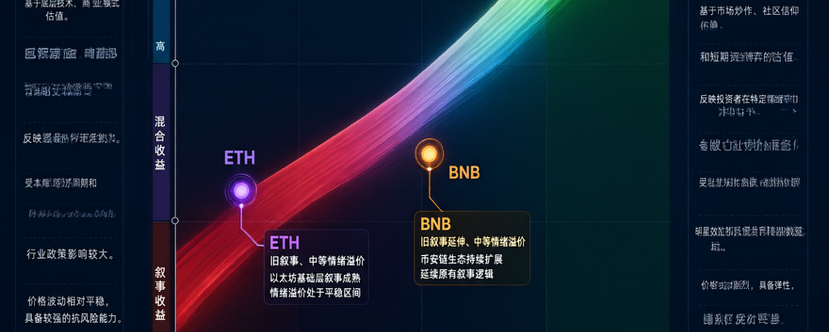

في أكتوبر 2026، يعيش سوق العملات المشفرة حالة من التوازن الدقيق؛ إذ يرتدّ سعر بيتكوين بهدوء قرب 86 ألف دولار، وتتواصل عودة تدفقات الأموال المؤسسية، فيما يتأرجح مؤشر الخوف والطمع ضمن منطقة «الطمع»، لكنه لا يقترب من ذروة الهوس. ومع ذلك، فإن أوضاع العملات الرئيسية الثلاث BNB وETH وSOL أكثر تعقيدًا بكثير مما يوحي به المؤشر: فقد استوعب السوق منذ زمن رواياتها الأساسية؛ ولا تزال الترقيات التقنية لإيثريوم تمضي قدمًا، لكن ضغوط جانب المعروض بدأت تلوح في الأفق؛ أما SOL فقد وجدت مرتكزًا جديدًا في مجال التسويات المؤسسية؛ في حين تبحث BNB عن فرص نمو إضافية عند ملتقى الذكاء الاصطناعي والأصول الحقيقية المرمّزة (RWA). حين لا تعود القصص القديمة نادرة، فهل ستأتي المكاسب اللاحقة من إعادة تقييم الأساسيات أم من التوسع في التقييمات بدافع المعنويات؟ يستخدم هذا المقال إطارًا تحليليًا يجمع بين «عوائد السرديات» و«عوائد المعنويات»، مستعينًا بأحدث بيانات السلسلة وتطورات السوق للإجابة عن سؤال جوهري: عندما تبلغ السوق الصاعدة ذروتها، هل تروي العملات الرئيسية التي تملكها قصصًا جديدة، أم تستنزف المعنويات القديمة؟
أولًا: حين لا يعود السوق يفتقر إلى «القصص القديمة»
أكبر اختلاف يميز سوق العملات المشفرة في عام 2026 عن السوق الصاعدة السابقة هو أن سرديات البلوكشينات العامة الرئيسية أصبحت «موحدة» إلى حد كبير.
تتمحور قصة BNB الأساسية حول منظومة منصة التداول والبلوكشين العامة منخفضة التكلفة. ومسار التقاطها للقيمة واضح — رسوم التداول على Binance، واستهلاك الغاز على BNB Chain، وتوقعات إطلاق الرموز الجديدة عبر Launchpool. أما قصة ETH الأساسية فهي البنية التحتية للتطبيقات على السلسلة، من DeFi إلى الطبقة الثانية L2 ثم الأصول الواقعية RWA، إذ يصعب على أي قطاع رائج تقريبًا الاستغناء عن إيثيريوم. وتتمحور قصة SOL الأساسية حول بلوكشين عام عالي الإنتاجية ومنظومة سريعة لإصدار الرموز؛ فقد رسخت لنفسها موطئ قدم في مجالي عملات الميم والتطبيقات الاستهلاكية بفضل تكاليف معاملاتها المنخفضة للغاية وبيئة التنفيذ الفعالة.
المشكلة هي أن كل من ينبغي أن يسمع هذه القصص قد سمعها بالفعل.
كانت هذه القصص الثلاث قد انعكست بالكامل في الأسعار بحلول عام 2021، ثم تكررت روايتها مرارًا خلال ارتداد 2024-2025. فعندما تنتقل سردية ما من «توقع يؤمن به عدد قليل» إلى «إجماع تقبله الأغلبية»، تتحسن كفاءة تسعيرها بدرجة كبيرة — أي يصبح من الصعب على السوق أن يمنح علاوة تقييم إضافية لمجرد «اكتشاف قيمة BNB/ETH/SOL».
لا يعني هذا أن هذه البلوكشينات العامة بلا قيمة. بل على العكس، نضج بنيتها التحتية أكبر بكثير مما كان عليه سابقًا. لكن العوائد الاستثمارية الاستثنائية تأتي دائمًا من «الفجوة بين التوقعات والواقع»، لا من «تأكيد الإجماع». فعندما لا تعود قصة ما تثير اختلافًا في الآراء، فإنها لا تعود تحقق عوائد استثنائية.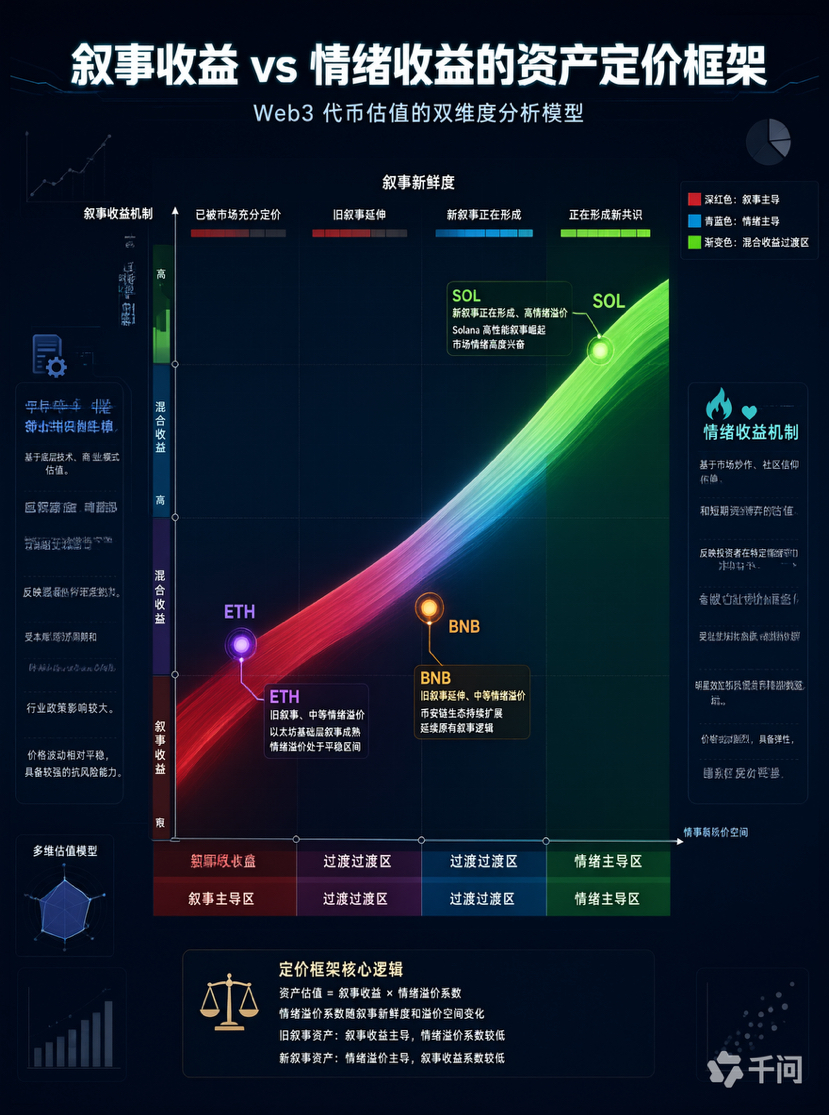
ثانيًا: إيثيريوم — السردية التقنية مستمرة، لكن «علاوة الندرة» تتلاشى
تمر إيثيريوم حاليًا بحالة متناقضة: فعلى المستوى التقني، باتت أقرب من أي وقت مضى إلى تحقيق طموحات التوسع؛ لكن على مستوى اقتصاد الرمز، بدأت تفقد هالة «الأصل الانكماشي».
في 7 أكتوبر 2026، فُعّلت Glamsterdam، الترقية الكبرى التالية لإيثيريوم، على شبكة الاختبار Sepolia. وترفع هذه الترقية الحد الأقصى لغاز الشبكة الرئيسية من 60 مليونًا إلى 200 مليون، وتُدخل بنية تنفيذ متوازٍ، ما يعزز قدرة المعالجة في الطبقة الأولى L1 بدرجة كبيرة. وعلى المدى الأبعد، كشف Vitalik Buterin عن خارطة طريق «Lean Ethereum»، التي تخطط لإعادة هيكلة الوحدات الأساسية للبروتوكول على مراحل خلال السنوات الثلاث إلى الأربع المقبلة، وتُعد ثالث تحول كبير بعد Merge.
هذه التطورات التقنية حقيقية ومهمة. لكنها تواجه واقعًا محرجًا: فازدهار L2 يستنزف «التقاط القيمة» من الشبكة الرئيسية. وقد انخفضت رسوم L2 إلى أقل من سنت واحد، وتواصل إيرادات الغاز على الشبكة الرئيسية الانكماش، فيما تحول المعروض من إيثيريوم في عام 2026 إلى تضخم صافٍ معتدل.
بعبارة أخرى، تتطور السردية التقنية لإيثيريوم، لكن السردية الاقتصادية لرمزه تتراجع. وعندما لا يعود ETH أصلًا انكماشيًا بطبيعته، يصبح من الضروري إعادة تقييم «علاوة الندرة» التي يدفعها المستثمرون مقابله.
وتؤكد بيانات صناديق المؤشرات المتداولة هذا التباين أيضًا. فمنذ بداية 2026، بلغ صافي التدفقات التراكمية إلى صناديق إيثيريوم الفورية نحو 1.5 مليار دولار، متجاوزًا نحو 985 مليون دولار لصناديق بيتكوين. لكن تدفقات الأموال انعكست مؤخرًا — إذ سجلت صناديق إيثيريوم تدفقات خارجة صافية بقيمة 138 مليون دولار خلال الأسبوع الماضي، فيما حققت صناديق بيتكوين تدفقات داخلة صافية للأسبوع الثالث على التوالي. ويكشف هذا التباين قصير الأجل في التدفقات أن المستثمرين المؤسسيين يعيدون تقييم قدرة الترقيات التقنية لإيثيريوم على التحول إلى قيمة مستدامة للرمز.
ثالثًا: Solana — الانتقال من سردية «البلوكشين السريع» إلى سردية «التسوية المؤسسية»
إذا كانت سرديتا BNB وETH في عام 2026 أقرب إلى «الاستمرار»، فإن سردية SOL تشهد «ترقية» جوهرية.
في 6 أكتوبر 2026، أطلقت مؤسسة Solana حل تسوية مفتوح المصدر للمؤسسات المالية باسم «Solana DvP»، يتيح التسليم مقابل الدفع على السلسلة، ويهدف إلى تقليص دورة تسوية الأوراق المالية التقليدية من يوم إلى يومين إلى بضع ثوانٍ. وشاركت JPMorgan في الاستشارات التصميمية للحل.
هذه إشارة تستحق أخذها على محمل الجد. فآلية DvP (التسليم مقابل الدفع) آلية أساسية في تسوية الأوراق المالية، وقد هيمنت عليها غرف المقاصة المركزية طويلًا. ونقل مؤسسة Solana هذه الآلية إلى السلسلة، إلى جانب مشاركة JPMorgan، يعني أن سردية SOL تتوسع من «بلوكشين عام عالي الأداء» إلى «طبقة تسوية مالية بمستوى المؤسسات».
والأهم أن إيرادات التطبيقات على Solana تثبت باستمرار القيمة التجارية لهذه السردية. فقد بلغت إيرادات التطبيقات في الربع الثالث 365 مليون دولار، متصدرةً إيرادات جميع البلوكشينات العامة للربع العاشر على التوالي؛ وبلغت إيرادات التطبيقات في سبتمبر وحده 180 مليون دولار، وهو أعلى مستوى لها في تسعة أشهر، وشكلت 32% من الإيرادات عبر السلاسل. كما انضمت منصة الأصول الرقمية التابعة لـ Fiserv إلى Solana، لتغطي أكثر من 90 بنكًا واتحادًا ائتمانيًا.
إن الانتقال «من السرعة» إلى «استخدام المؤسسات للتسوية» يمثل قفزة نوعية. وإذا واصلت Solana جذب المؤسسات المالية التقليدية لاستخدامها بنيةً تحتية للتسوية، فسيتحول منطق تقييم SOL من «سردية البلوكشين العام» إلى «سردية البنية التحتية المالية» — إذ إن مجال التسعير ودرجة اليقين في الثانية أعلى بكثير من ٪ مقارنةً بالأولى.
وبالطبع، توجد مخاطر أيضًا. ويبلغ سعر SOL حاليًا نحو 119 دولارًا. ومن المقرر أن تشهد عدة مشاريع ضمن منظومة Solana عمليات فتح لرموزها في أكتوبر، منها فتح تدريجي لنحو 1.66 مليار رمز في 2 أكتوبر. ولا يزال ضغط المعروض عاملًا مهمًا في تحركات الأسعار على المدى القصير.
رابعًا: BNB — البحث عن «مسار نمو ثانٍ» عند تقاطع الذكاء الاصطناعي والأصول الواقعية RWA
تُعد معضلة السردية لدى BNB الأوضح من نوعها: فقيمتها الأساسية مرتبطة إلى حد كبير بمنظومة التداول التابعة لـ Binance، وقد بات السقف الذي يمكن أن يبلغه نمو منصات التداول واضحًا.
لكن BNB Chain تستكشف بجدية مسارين.
المسار الأول هو الأصول الواقعية RWA. أصبحت BNB Chain أول بلوكشين تتجاوز فيها القيمة السوقية للأسهم وصناديق المؤشرات المتداولة المرمّزة مليار دولار. وزاد حجم تداول أصول RWA على 1inch عبر BNB Chain بنسبة 85% خلال الأشهر الستة الماضية. وحتى 5 أكتوبر، شملت bStocks عددًا من الأصول RWA وصناديق المؤشرات المتداولة بلغ 87، بقيمة موزعة تقارب 855 مليون دولار.
المسار الثاني هو البنية التحتية لوكلاء الذكاء الاصطناعي. أُطلق BNB Agent SDK على الشبكة الرئيسية، موفرًا للمطورين إطارًا موحدًا لبناء وكلاء الذكاء الاصطناعي ونشرهم وتحقيق الدخل منهم. أما فعالية «Set and Earn» التي انطلقت في 1 أكتوبر، فقد دعت تسعة أسواق لوكلاء الذكاء الاصطناعي للمشاركة، وشجعت المستخدمين على توظيف الوكلاء وبناء وكلائهم الخاصين.
يشترك هذان المساران في أنهما يسعيان إلى إيجاد قيمة إضافية لـ BNB Chain «خارج نطاق التداول». فإذا تمكنت BNB Chain من أن تصبح إحدى طبقات التسوية الرئيسية للأصول الواقعية ووكلاء الذكاء الاصطناعي، فلن تعود قيمة رمز BNB معتمدة حصرًا على حجم تداول Binance، بل ستحظى بدعم مستقل نابع من النشاط على السلسلة.
لكن بصراحة، لا يزال كلا القطاعين في مراحله المبكرة. فالقيمة السوقية البالغة مليار دولار للأصول الواقعية RWA تمثل حصة ضئيلة جدًا من إجمالي القيمة السوقية لسوق العملات المشفرة، كما أن النشاط الاقتصادي لوكلاء الذكاء الاصطناعي على السلسلة لم يبلغ حجمًا يُعتد به بعد. إن سردية «مسار النمو الثاني» لـ BNB حقيقية، لكن وزنها في التسعير لا يزال منخفضًا جدًا.
خامسًا: حدود المكاسب المدفوعة بالمعنويات — ماذا يقول مؤشر الطمع؟
يوفر مؤشر الخوف والطمع نافذة لمراقبة معنويات السوق. وبلغ المؤشر 74 في 6 أكتوبر، ضمن نطاق «الطمع»، فيما بلغ متوسطه خلال 7 أيام 70، وخلال 30 يومًا 67. وكان قد وصل إلى 72 في 2 أكتوبر، ثم تراجع لفترة وجيزة إلى 65 في 4 أكتوبر.
تشير هذه الأرقام إلى أن السوق يميل إلى الصعود، لكنه بعيد كل البعد عن الحماسة المفرطة.
وبالمقارنة مع الماضي، ظل مؤشر الخوف والطمع فوق 80 لفترة طويلة في ذروة السوق الصاعدة عام 2021. وخلال الارتداد الذي أعقب الموافقة على صناديق بيتكوين المتداولة في أوائل عام 2024، تجاوز المؤشر أيضًا 85 في مناسبات عدة. أما مستواه الحالي البالغ 74، فيشير إلى أن معنويات السوق «متفائلة لكنها حذرة».
لكن هذا النوع من «الجشع المعتدل» هو تحديدًا مصدر الخطر. فعندما لا تكون معنويات السوق قد بلغت حدًا متطرفًا بعد، يسهل على المستثمرين أن يظنوا أن هناك مجالًا لمزيد من الصعود، وأن القمة لم تُبلَغ بعد. وقد يدفع هذا الشعور الناس إلى التراخي في تقييم «جودة السردية» — فما دامت المعنويات مرتفعة، فكل صعود يبدو مبررًا.
أشارت Wintermute في تقريرها الصادر في 7 أكتوبر إلى أن بيتكوين والرموز الرئيسية لا تزال في المراحل الأولى من سوق صاعدة، وأن الوقت لم يفت للدخول. كما رفعت سيتي السعر المستهدف لبيتكوين على مدى 12 شهرًا إلى 113 ألف دولار، ولسعر إيثيريوم المستهدف إلى 3028 دولارًا، مستندةً إلى «تجدد المخاوف من انخفاض قيمة العملات» و«تسارع وضع القواعد التنظيمية».
المؤسسات تتبنى نظرة صعودية، والمعنويات تميل إلى الطمع، لكن جودة السرديات تتباين. وهذه تحديدًا بيئة يسهل فيها أن «تغتني لبضع دقائق» — فالأسعار ترتفع والنقاش يزداد، لكن المنطق الداعم للصعود يعتمد أكثر فأكثر على أن «المشتري التالي مستعد لدفع سعر أعلى»، لا على «نمو القيمة الجوهرية للأصل».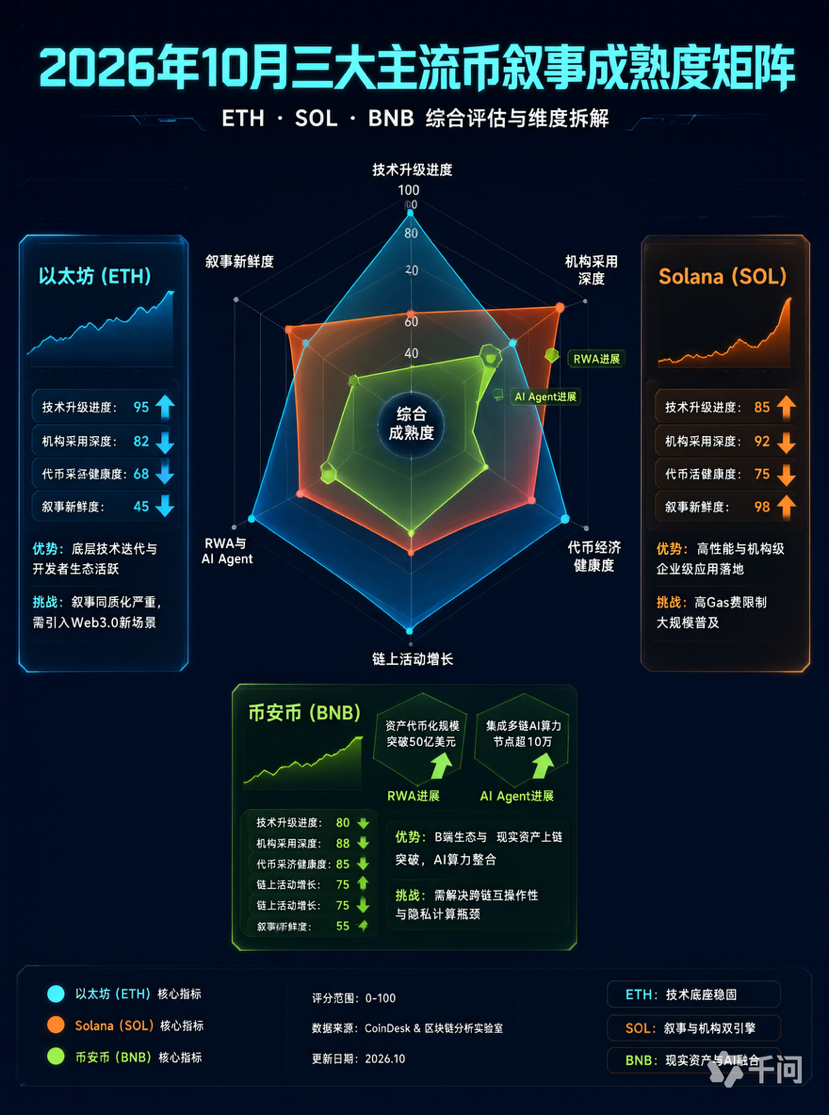
سادسًا: إطار لتقييم السؤالين
لنعد إلى الجانب العملي: في المرة القادمة التي تفتح فيها تطبيق الأسعار، ما عليك سوى طرح سؤالين.
السؤال الأول: هل توجد سردية جديدة حقًا؟
بالنسبة إلى ETH، تتوقف الإجابة على قدرة ترقية Glamsterdam على إيجاد توازن جديد بين ازدهار الطبقة الثانية L2 والتقاط القيمة في الطبقة الأولى L1. فإذا اقتصر أثر رفع الحد الأقصى للغاز على جعل L2 أرخص، بينما استمرت إيرادات الشبكة الرئيسية في الانكماش، فلن تتحول «المكاسب السردية» للترقية التقنية إلى «مكاسب في قيمة» الرمز.
بالنسبة إلى SOL، يُعد تطبيق حل DvP ومشاركة JPMorgan إشارة إيجابية، لكن ينبغي مراقبة ما إذا كانت ستتبع ذلك أحجام فعلية للتسويات المؤسسية على السلسلة. ويُعد النمو المستمر لإيرادات التطبيقات مؤشرًا أكثر موثوقية للتحقق من ذلك.
بالنسبة إلى BNB، فإن التوجه نحو الأصول الواقعية RWA ووكلاء الذكاء الاصطناعي سليم، لكن حجمهما الحالي لا يكفي لدعم إعادة تقييم مستقلة.
السؤال الثاني: هل أصبح الصعود مدفوعًا بالعاطفة؟
يبلغ مؤشر الخوف والطمع حاليًا 74، وهو ضمن نطاق «الطمع من دون حماسة مفرطة». وهذا يعني أن علاوة المعنويات لم تُستنزف بإفراط بعد، لكنه يعني أيضًا أن حساسية السوق تجاه «الأخبار الجيدة» آخذة في الارتفاع. وإذا ظهرت مؤشرات من قبيل ارتفاع SOL بأكثر من 10% في يوم واحد من دون محفز واضح، أو تراجع ETH بعد إطلاق الشبكة الرئيسية لترقية Glamsterdam بفعل «بيع التوقعات»، أو قفزة سريعة في BNB مدفوعة بأخبار RWA من دون زيادة موازية في النشاط على السلسلة، فحينها ينبغي الحذر من انحسار المكاسب المدفوعة بالمعنويات.
لا تزال BNB وETH وSOL من بين الأصول التي تتمتع بأقوى دعم من الأساسيات في سوق العملات المشفرة. لكن «امتلاك أساسيات قوية» و«تحقيق مكاسب من السردية» أمران مختلفان. الأول يساعدك على الصمود في السوق الهابطة، والثاني يتيح لك تحقيق عوائد استثنائية في السوق الصاعدة.
عندما لا تعود القصص القديمة نادرة، فإن ما يستحق الاهتمام حقًا هو المشاريع التي تحوّل «الترقيات التقنية» أو «التبني المؤسسي» إلى نشاط اقتصادي مستدام. ويُعد حل DvP على Solana وخطة BNB في مجال الأصول الواقعية RWA من أبرز حالتي «ترقية السردية» الجديرتين بالمتابعة في عام 2026. أما أثر ترقية Glamsterdam لإيثيريوم، فينبغي التحقق منه بالاستناد إلى بيانات إيرادات الشبكة الرئيسية.
في المرة القادمة التي تفتح فيها تطبيق الأسعار، حدّد أولًا ما إذا كان الأمر «قصة جديدة أم معنويات قديمة»، ثم قرر ما إذا كنت ستشارك. لا تنتظر ظهور شمعة ذات ذيل علوي طويل كي تتذكر المخاطر — فعندها تكون الأرباح غير المحققة قد تحولت إلى مجرد ذكرى.#币安推出BinanceIntelligence #以太坊质押退出队列创2026年新高 #Winklevoss向美国SEC提交现货ZcashETF申请 #韩国AI加密交易推升Worldcoin至74.1亿美元 #Strategy预估41亿美元所得税收益 $BNB



