كشفت a16z عن بيانات الدفع التي تفضح أزمة تحقيق الدخل من الذكاء الاصطناعي الموجّه للمستهلكين:
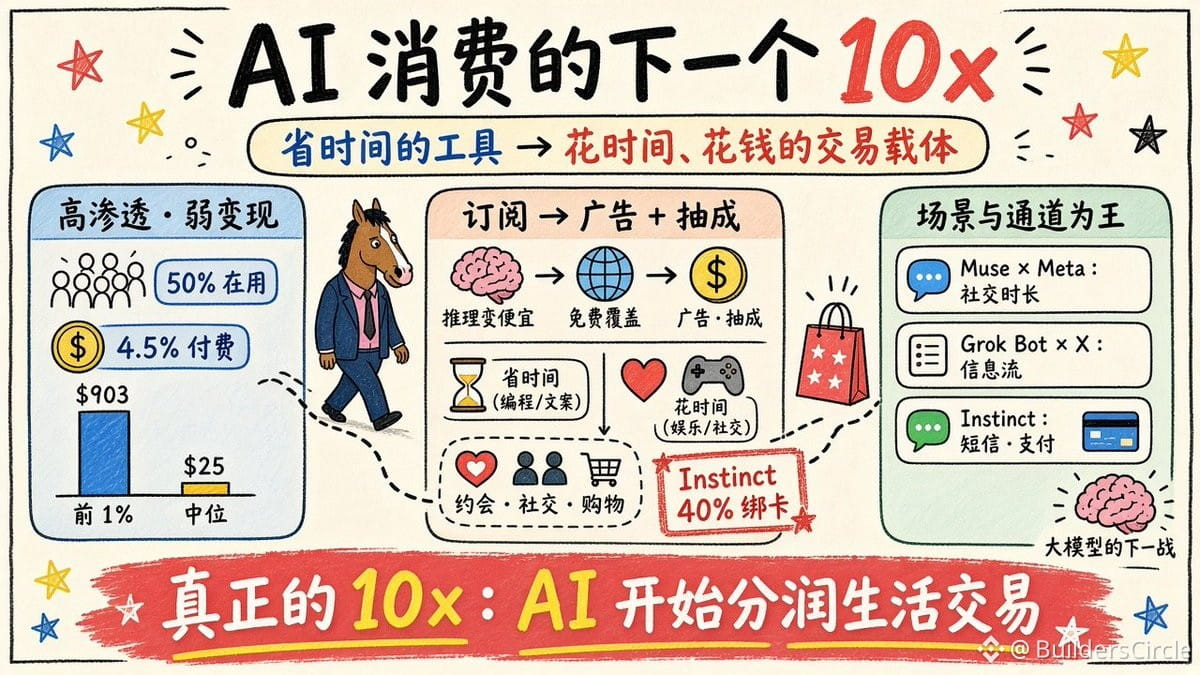
يستخدم 50% من الأمريكيين الذكاء الاصطناعي، لكن 4.5% فقط يدفعون مقابله. ويحقق أعلى 10% من المستخدمين الدافعين أكثر من نصف الإيرادات. ينفق أعلى 1% مبلغ 903 دولارات شهريًا، بينما يبلغ الإنفاق الوسيط 25 دولارًا. ويصطدم نموذج الاشتراكات بسقف صلب، لأن تكاليف الاستدلال تنخفض بسرعة.
يتحول التوجه من بيع الاشتراكات إلى الإعلانات ورسوم المعاملات. وقد بلغت إيرادات OpenAI من الإعلانات بالفعل نحو مليار دولار على أساس سنوي في أغسطس، وهي تواصل التوسع. ويشبه هذا النمط ما حدث مع الإنترنت عبر الهاتف المحمول: أدوات مدفوعة ← انخفاض تكلفة البنية التحتية ← هيمنة الفئة المجانية ← تحقيق الدخل عبر الإعلانات واقتطاع نسبة من المعاملات.
وتثبت Instinct صحة هذه الفرضية: أُطلقت عبر الرسائل النصية القصيرة الأصلية (SMS)، وهي قناة عالية التكرار ومنعدمة الاحتكاك؛ وأضاف 40% من المستخدمين بطاقات دفع خلال 3 أسابيع، وتجاوز متوسط الإنفاق 1000 دولار في الشهر الأول. وهم يراهنون على أن يصبحوا طبقة المعاملات، لا برنامجًا خدميًا للإنتاجية بنظام البرمجيات كخدمة.
تستفيد Muse من شبكة Meta الاجتماعية لجذب الانتباه والوقت. ويستقر Grok Bot في موجز X للاستفادة من الانتشار. أما Instinct فتملك قناة الرسائل النصية القصيرة لتدفق المدفوعات. تتمحور هذه الاستراتيجيات كلها حول فرض رسوم على المعاملات، لا بيع القدرة الحاسوبية.
سحقت الموجة الأولى من الذكاء الاصطناعي أعمال البرمجة والمهام المكتبية. أما القفزة التالية بمقدار 10 أضعاف فستحدث عندما تبدأ الوكلاء بإنفاق الأموال نيابةً عن المستخدمين واقتطاع حصة منها. لم تعد الميزة التنافسية الحاسمة هي جودة النموذج، بل من يسيطر على نقاط التفاعل عالية التكرار وقنوات الدفع.