

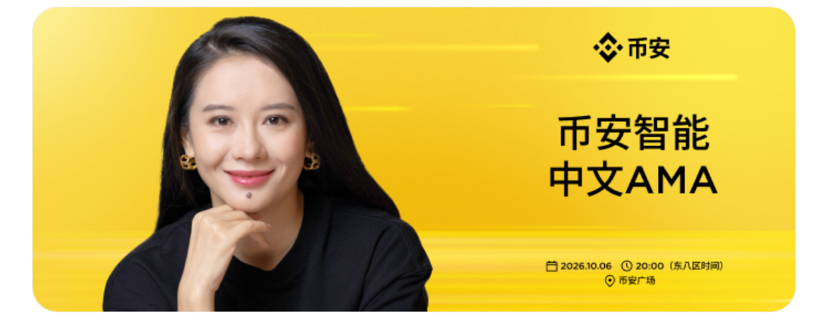

إذا فهمنا مشاركة أبرز شخصية نسائية في باينانس حول إطلاق منتجات باينانس الذكية الجديدة على أنها مجرد إطلاق لمنتج جديد، فنحن في الواقع نقلّل من أهميتها.
ما يستحق الاهتمام حقًا ليس عدد ميزات الذكاء الاصطناعي التي أضافتها باينانس، بل التغيير الواضح جدًا:
تتحول باينانس من «منصة تداول» إلى «بنية تحتية مالية مدعومة بالذكاء الاصطناعي».
في الماضي، كنا ندخل إلى باينانس لشراء العملات وبيعها، وتداول العقود الآجلة، وتحقيق العوائد.
في المستقبل، ربما لن نبحث نحن عن فرص السوق، بل سيساعدنا الذكاء الاصطناعي على فهم السوق، وفرز المعلومات، وإدارة الأصول، بل وحتى تنفيذ الاستراتيجيات وفق القواعد التي فوّضناه بها.
وهذا هو الجانب الجدير بالاهتمام حقًا في هذا العرض.
أولًا، كانت Binance في الماضي منصة تداول، لكنها أشبه بنظام تشغيل مالي في المستقبل
على مدى السنوات القليلة الماضية، كانت القوة التنافسية الأساسية لـ Binance بسيطة جدًا:
السيولة، وأدوات التداول، وحجم المستخدمين، ومنظومة الأمان.
لكن العالم المالي يشهد الآن تحولًا آخر.
تندمج تدريجيًا التمويلات التقليدية والأصول المشفرة والأسهم والذهب والمدفوعات والأصول على السلسلة، فيما بدأ الذكاء الاصطناعي يصبح بوابة جديدة تربط هذه المجالات المالية.
لذلك، قد لا يكون تطبيق المال في المستقبل:
«ما الذي تريد شراءه؟ ابحث عنه بنفسك.»
بل:
«أخبر الذكاء الاصطناعي بما تريد تحقيقه، وسيساعدك على إيجاد الطريق.»
وهذا يعني أن العلاقة بين المستخدمين والمنتجات المالية آخذة في التغير.
في الماضي، كان عليك تعلم استخدام الأدوات.
في المستقبل، قد تبدأ الأدوات في التعرف عليك.
ثانيًا، ما يحله Binance AI حقًا ليس «قلة المعلومات»، بل «كثرتها»
ما أكثر ما لا ينقص المتداولين اليوم؟
المعلومات.
منصة X، وتيليغرام، والأخبار، والرسوم البيانية، وبيانات البلوكتشين، والبيانات الاقتصادية الكلية، وتحركات الأموال الذكية، ومعدلات التمويل، وصناديق ETF، وعناوين المحافظ الكبيرة…
مئات الرسائل يوميًا.
لكن المشكلة الحقيقية هي:
ما المعلومات التي تهمني؟
هذه هي المشكلة التي يسعى Binance AI إلى حلها.
فهو لا يقدّم لك روبوت دردشة فحسب، بل يسعى إلى جمع:
أوضاع السوق + الأخبار والمعلومات + بيانات البلوكتشين + الأصول التي تملكها + أبرز مستجدات السوق + سلوك المستثمرين
ضمن منظومة واحدة للذكاء الاصطناعي.
وفي النهاية، يتشكل مساعد مالي أكثر تخصيصًا.
إذا كنت تتابع BTC، فسيوفر لك معلومات تتمحور حول BTC.
إذا كنت تتابع الذهب، فسيتابع الذهب.
يمكنه تقديم رؤى ذات صلة بالاستناد إلى الأصول التي تملكها، وفقًا للصلاحيات التي تمنحها.
إذا كنت تتابع متداولًا معينًا، فيمكنه متابعة منشوراته العلنية باستمرار.
من «أبحث أنا عن المعلومات» إلى «تأتي المعلومات إليّ من تلقاء نفسها».
قد يكون هذا أحد أهم التحولات التي أحدثها دخول الذكاء الاصطناعي إلى المجال المالي.
ثالثًا، ما يستحق الاهتمام أكثر هو AI Pro: بات بإمكان الناس العاديين امتلاك «وكيلهم المالي الذكي الخاص»
يعالج Binance AI مشكلة «فهم السوق».
أما AI Pro، فيعالج:
«دع الذكاء الاصطناعي ينفذ مجموعة من القواعد نيابةً عني.»
في السابق، إذا أردت بناء استراتيجية تداول كمي، كان عليك على الأقل أن تفهم:
الشفرة البرمجية، وواجهات API، ومصادر البيانات، والخوادم، ومنطق الاستراتيجيات، وإدارة المخاطر.
الاتجاه يتغير الآن.
يمكنك حتى أن تخبر الذكاء الاصطناعي مباشرةً وباللغة الطبيعية:
«نبّهني عندما يظهر تباعد معين بين سعر BTC ومعدل التمويل.»
«لا تنفّذ الخطوة التالية إلا إذا تحققت شروطي.»
يتولى الذكاء الاصطناعي تفكيك أفكارك إلى:
شروط التفعيل، ومصادر البيانات، ومنطق اتخاذ القرار، وقيود المخاطر، وإجراءات التنفيذ، وشروط الإيقاف.
والأهم أنه لن يترك الذكاء الاصطناعي يتصرف من تلقاء نفسه بلا ضوابط، بل يشدد على:
تأكيد مرئي، وضوابط للصلاحيات، وحدود للمخاطر، وحسابات فرعية مستقلة.
وهذا يحمل دلالة كبيرة.
لأن أكبر خطر للذكاء الاصطناعي في المجال المالي لم يكن يومًا أنه «ليس ذكيًا بما يكفي».
بل:
إنه ذكي جدًا، لكنك لا تعرف ما الذي يفعله بالضبط.
لذلك، لا تقتصر القوة التنافسية الأساسية للذكاء الاصطناعي المالي على الذكاء، بل تشمل أيضًا:
الشفافية، والتحكم، والأمان.
رابعًا، تكمن الفرصة الأكبر حقًا في «تمكين من لا يجيدون البرمجة من ابتكار أدوات مالية»
قد تكون هذه أكثر نقطة يسهل على عامة الناس إغفالها في هذا العرض.
في الماضي:
من يعرف البرمجة يستطيع صنع الأدوات.
من يفهم التداول الكمي يستطيع وضع الاستراتيجيات.
من يفهم المال يستطيع إدارة الأموال.
لم يكن بإمكان المستخدم العادي سوى استخدام ما أعدّه الآخرون.
والذكاء الاصطناعي يخفض هذا الحاجز.
في المستقبل، قد يتمكن متداول عادي، إذا امتلك فكرًا تداوليًا ناضجًا بما يكفي، من تحويل خبرته إلى وكيل ذكاء اصطناعي باستخدام اللغة الطبيعية.
ثم خطوة أخرى:
استخدام ذاتي ← اختبار على نطاق صغير ← تحسين مستمر ← تقديم الخدمة لمزيد من المستخدمين.
وهذا يعني أن عالم العملات المشفرة قد يشهد ظهور فئة جديدة من المنتجين:
ليسوا مبرمجين ولا فرق تداول كمي تقليدية، بل أفراد «يفهمون المال + الذكاء الاصطناعي + مجال الاستخدام».
في الماضي، كانت المهارة التقنية هي أكثر ما يميز الفرد قيمةً.
في المستقبل، قد تكمن القيمة الحقيقية للفرد في:
القدرة على التمييز + المنهجية + البيانات + الذكاء الاصطناعي.
خامسًا، Agent OS: ما تسعى Binance حقًا إلى بنائه هو «بنية تحتية مالية للذكاء الاصطناعي»
إذا كان Binance AI موجّهًا للمستخدم العادي، وAI Pro للمستخدم المتقدم، فإن Agent OS أشبه ببنية تحتية أساسية أُعدّت للمطورين.
إنه يحاول حل مشكلة:
في الماضي، كان على وكيل الذكاء الاصطناعي الذي يريد دخول عالم المال أن يتصل بنفسه بالبورصات وواجهات API والمحافظ وخدمات الدفع والبيانات ومختلف الصلاحيات.
معقدة، ومخاطرها عالية جدًا.
أما Agent OS، فيطمح إلى أن يكون بوابة موحّدة.
سيحتاج المطورون إلى استخدام بنية تحتية واحدة فقط لاستدعاء الإمكانات المالية لـ Binance.
وهذا يعني:
ينتقل وكلاء الذكاء الاصطناعي من «إجراء المحادثات» إلى «القدرة على استدعاء بنية تحتية مالية حقيقية».
عندما تنضج هذه الخطوة، ستتجاوز آفاقها بكثير مجرد روبوت دردشة يعمل بالذكاء الاصطناعي.
سادسًا، لذلك قد لا تكون المنافسة الحقيقية لـ Binance مستقبلًا على «من يحقق أكبر حجم تداول»
بل:
من يستطيع أن يصبح البوابة الأولى التي يدخل المستخدمون من خلالها إلى عالم المال.
التداول ليس سوى إحدى الوظائف.
قد تشمل في المستقبل:
التداول، وإدارة الثروات، والأسهم، والذهب، والمدفوعات، والمحافظ، والأصول على السلسلة، والتواصل الاجتماعي، ووكلاء الذكاء الاصطناعي…
وفي النهاية، يربط الذكاء الاصطناعي كل ذلك معًا.
لن يحتاج المستخدمون إلى تذكّر عشرات الوظائف.
ما عليك سوى إخبار الذكاء الاصطناعي:
«ما الذي أريد فعله.»
ثم يخبرك الذكاء الاصطناعي:
«ما الذي يمكنك فعله.»
وإذا تقدمنا خطوة أخرى:
«بعد أن تمنحني الإذن، سأتولى التنفيذ نيابةً عنك.»
هذا هو المستقبل الذي يستحق الاهتمام حقًا عند الجمع بين الذكاء الاصطناعي والمال.
سابعًا، لكن ما نبّهت إليه «الأخت الأولى» في الختام أهم في الواقع من الذكاء الاصطناعي
وردت في ختام هذا العرض عبارة أعتقد أن على المستخدمين العاديين تذكّرها على وجه الخصوص.
لا تنسق وراء الخوف من فوات الفرصة (FOMO).
لا تندفع إلى الاستثمار لمجرد أن شخصًا ما نشر تغريدة.
لا تندفع للشراء بسعر مرتفع لمجرد أن مشروعًا ما يروّج لنفسه بصخب.
ولا تعتبر «الفرص التي يتحدث عنها الآخرون» فرصًا تخصك أنت.
يمكن للذكاء الاصطناعي مساعدتك على معالجة المعلومات.
يمكنه مساعدتك على تحليل البيانات.
يمكنه مساعدتك على بناء استراتيجية.
بل قد يساعدك مستقبلًا على تنفيذ الاستراتيجيات.
لكنه لا يستطيع تحمّل الخسائر نيابةً عنك.
يخفض الذكاء الاصطناعي عتبة استخدام الأدوات المالية، لا مخاطر الاستثمار.
من الضروري التمييز بين هذين الأمرين.
أخيرًا
إذا اختصرنا عرض Binance هذا في جملة واحدة:
تحاول Binance أن تضع بين أيدي الناس العاديين، عبر الذكاء الاصطناعي، الأدوات والبيانات والاستراتيجيات والبنية التحتية المالية التي لم تكن متاحة في الماضي إلا للمؤسسات المتخصصة.
ما يستحق الاهتمام حقًا هنا ليس «كم من المال يمكن للذكاء الاصطناعي أن يساعدك على كسبه».
بل:
بعد أن يخفض الذكاء الاصطناعي عتبة الدخول إلى عالم المال، إلى أي مدى يمكن أن تتسع قدرات الشخص العادي؟
في الماضي:
لا تعرف البرمجة، لذلك لا تستطيع إنشاء استراتيجيات تداول كمي.
ليس لديك بيانات، لذلك لا تستطيع فهم السوق.
ليس لديك فريق، لذلك لا تستطيع وضع استراتيجيات معقدة.
ليس لديك رأس مال، لذلك لا يمكنك الوصول إلى كثير من الأدوات المالية.
قد يبدأ الذكاء الاصطناعي تدريجيًا في خفض كل هذه العوائق مستقبلًا.
لذلك، ربما لا يكون رهان Binance الحقيقي هذه المرة على منتج للذكاء الاصطناعي.
بل اتجاهًا أوسع:
لتمكين كل شخص عادي من امتلاك وكيل مالي ذكي خاص به.
أما نحن، كمستخدمين عاديين، فما ينبغي لنا فعله حقًا ليس الانسياق الأعمى وراء الخوف من فوات الفرصة.
بل أن تتعلم أمرًا واحدًا في أقرب وقت:
كيف تجعل الذكاء الاصطناعي أداةً لك، لا أداةً يستخدمها الآخرون لاستغلالك.