

تخيّلوا: الأصول المشفرة موجودة، والبلوكتشين يعمل، والسعر لم يتغير تقريبًا، لكن لا يمكنكم تحويل الأموال. أحد الموقّعين غير متاح، وأوقفت خدمة ثانية عملياتها، ويطلب منكم فريق الدعم الانتظار. في مثل هذه الحالة، تتحدد جودة الحفظ بأمور واضحة جدًا: من يملك صلاحية التصرف، وما الأدلة التي تخصكم، والوقت اللازم لاستعادة إمكانية الوصول.
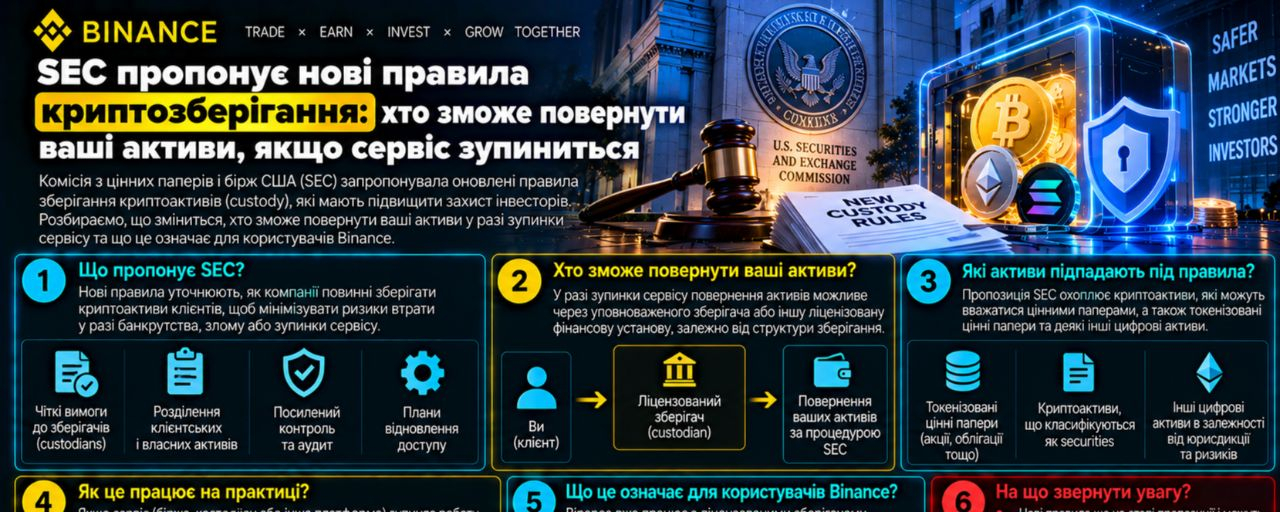
ومن هذا المنظور العملي تحديدًا، أقترح قراءة الخبر الصادر في 1 أكتوبر 2026. فقد اقترحت هيئة الأوراق المالية والبورصات الأمريكية (SEC) قواعد خاصة لحفظ الأصول المشفرة تخص مستشاري الاستثمار المسجلين والصناديق الخاضعة للتنظيم. ويتضمن المقترح، من بين أمور أخرى، الحفظ الذاتي في ظروف معينة وإمكانية استخدام شركات ائتمانية مؤسسة بموجب قوانين الولايات. وهذا وصف للإطار المقترح، وليس إعلانًا عن دخوله حيز التنفيذ.
تُمنح مهلة 60 يومًا لتقديم التعليقات بعد نشر المقترح في Federal Register. وترتبط بداية احتساب المهلة بهذا النشر تحديدًا، لذا فإن إضافة 60 يومًا تلقائيًا إلى تاريخ البيان الصحفي أمر غير صحيح. ولا يوجد في الإشعار الذي جرى التحقق منه ما يبرر استنتاج أن أي صندوق حصل بالفعل على إذن غير محدود بحفظ أي رموز بنفسه. وتتطلب شروط التطبيق المحددة تحليلًا منفصلًا لنص المقترح والقرار النهائي المرتقب.
لماذا يهم هذا خارج نطاق الجدول الزمني التنظيمي الأمريكي؟ يصف رئيس هيئة الأوراق المالية والبورصات، بول أتكينز، في البيان المصاحب مشكلة عملية: قد يتأخر توفر خدمات الحفظ لدى مقدميها عن ظهور أصول مشفرة جديدة عدة أشهر. وهذا موقف مسؤول بشأن دوافع المقترح. واستنتاجي منه هو أن وصول المؤسسات إلى أصل ما يعتمد أيضًا على قدرتها على تنظيم حفظه وتسجيله وضبط عملياته. فالرغبة في الشراء وحدها لا تكفي.
ينبثق من ذلك سؤال مفيد للمستخدم العادي في Binance Square. إذا كان على المدير المحترف أن يفهم من يسيطر على الأصول وبأي إجراءات تُعاد، فمن الجدير طرح الأسئلة نفسها بشأن محفظتك. قد يختلف الحجم آلاف المرات، لكن بندًا مهملاً في العقد أو نقطة إخفاق وحيدة لا تقل أهميتهما بسبب صغر الرصيد.
أقسّم الحفظ إلى ثلاث مهام. الأولى هي السماح تقنيًا بالعملية الصحيحة ومنع غير المصرح بها. والثانية هي تحديد مالك الأصول ومن يحق له إصدار التعليمات، بموجب المستندات. والثالثة هي ضمان تنفيذ تلك التعليمات في الوقت المطلوب. هذا إطار تحليلي أستخدمه. وتكمن فائدته في أن الحل القوي لمهمة واحدة لا يؤدي تلقائيًا إلى حل قوي للمهمتين الأخريين.
فمثلًا، قد يوفر نظام التوقيعات المعقد حماية جيدة من تصرف موظف واحد. لكنه لا يوضح كيفية تسجيل حصتك في عنوان مشترك. وقد يبيّن السجل المنفصل هذه الحصة بوضوح، لكنه لا يضمن بحد ذاته استمرار عمل الخدمة ليلًا. كما أن زر السحب السريع لا يخبرك شيئًا عن حق المشغّل في استخدام الأصول في عمليات أخرى. ينبغي التحقق من مجموعة الخصائص بأكملها.
للبدء، يجدر توضيح المصطلح نفسه. تشرح النشرة التثقيفية الصادرة عن Investor.gov الحفظ من خلال طريقة الوصول إلى الأصول المشفرة: فالمحفظة تدير المفاتيح، بينما تُسجّل الأصول على الشبكة. وفي الحفظ الذاتي، تقع مسؤولية المفاتيح على المستخدم؛ أما في الحفظ لدى طرف ثالث، فيدير مقدم الخدمة إمكانية الوصول. ويصف مصطلحا «ساخن» و«بارد» خاصية مختلفة، لذا يمكن أن يتوفر كلا الخيارين ضمن نماذج حفظ مختلفة. وهذه مادة تثقيفية أعدها موظفو SEC في 12 ديسمبر 2025، ولا تتمتع بقوة قاعدة تنظيمية جديدة.
لننظر إلى الجانب التقني من خلال التوقيع المتعدد. توضّح وثائق Safe عتبة التأكيدات: فالعملية العادية تتطلب عددًا محددًا من توقيعات مالكي الحساب. وتشرح أيضًا، على نحو منفصل، أن الوحدات المتصلة يمكنها تنفيذ العمليات عبر آلية أخرى تتجاوز التحقق المعتاد من التوقيعات. لذلك ينبغي أن يأخذ تقييم الإعداد في الحسبان الوحدات والصلاحيات الإضافية أيضًا. إن عبارة «2 من 3» وحدها لا تصف منظومة التحكم بالكامل.
مثال افتراضي: تستخدم مؤسسة نظامًا عاديًا «2 من 3» من دون مسارات تنفيذ إضافية. هناك ثلاثة موقّعين مستقلين: أ، ب، وج. ويمكن لثلاثة أزواج اعتماد العملية: أ+ب، وأ+ج، وب+ج. ويترك تعذّر الوصول إلى أحد الموقّعين زوجًا قادرًا على العمل. أما تعذّر الوصول إلى اثنين فيعني استحالة بلوغ العتبة. وهذه خاصية في النظام المحدد، وليست تقييمًا إحصائيًا لموثوقيته.
لنغيّر الآن شرطًا واحدًا. يوجد مفتاحان على جهازين، لكن استعادة الوصول إليهما تتم عبر حساب مشترك واحد. رسميًا، لا يزال هناك ثلاثة توقيعات، لكن اختراق هذا الحساب قد يعرّض مفتاحين للخطر في آن واحد ضمن نموذجنا. أو قد يكون الموظفان اللذان يلزم وجودهما معًا في مكان واحد من دون اتصال. عدد المفاتيح لا يوضح مدى استقلال أسباب فقدانها أو تعذّر الوصول إليها.
رفع العتبة له ثمن أيضًا. ففي نظام «3 من 3»، يؤدي تعذّر الوصول إلى أي من المشاركين الثلاثة إلى منع العملية العادية. وقد يتوافق ذلك مع سياسة رقابية معينة، لكنه يتطلب تخطيطًا مختلفًا لسير العمل. والاختيار بين العتبات هو موازنة بين الحماية من إجراء غير مرغوب فيه والقدرة على تنفيذ الإجراء المطلوب. أما بالنسبة إلى محفظة شخصية، فالتعقيد الذي لا يستطيع مالكها إدارته بثقة يصبح في حد ذاته مصدرًا للمخاطر.
للجانب الوثائقي أهمية لا تقل عن ذلك. فقد حلّت إرشادات NYDFS السارية على الصفحة التي جرى التحقق منها، والصادرة في 30 سبتمبر 2025، محل النسخة السابقة الصادرة عام 2023. وهي تصف، بالنسبة إلى أمناء الحفظ المشمولين بها، فصل أصول العملاء عن أصول الشركة وإمساك سجلات مستقلة. ومن بين الهياكل الممكنة أيضًا محافظ مشتركة للعملاء مع الاحتفاظ بسجلات مناسبة. لذلك، فإن استخدام عنوان واحد لعدد كبير من العملاء لا يثبت بحد ذاته خلط أصولهم بممتلكات الشركة. ويقتصر نطاق هذه الإرشادات على المؤسسات المعنية الخاضعة لإشراف NYDFS؛ فهي لا تضع قواعد عالمية موحدة لجميع المنصات.
خلاصتي العملية هي ضرورة البحث عن الصلة بين السجل على الشبكة والسجلات الداخلية والعقد. افتراضيًا، إذا كان هناك 100 وحدة من أصل ما في عنوان مخصص للعملاء، وكان مجموع أرصدة العملاء 100، فالحساب متطابق. لكن هذا التطابق وحده لا يوضح جميع حقوق الأطراف أو قيود التحويل أو وجود التزامات أخرى. وكل ادعاء يحتاج إلى الدليل المناسب له.
حتى المطابقة البسيطة ينبغي أن تُجرى في لحظة زمنية واحدة. لنفترض أن سجل الحساب الداخلي يُظهر بالفعل سحب 5 وحدات، بينما أُخذت لقطة العنوان في وقت سابق وتُظهر 100. وتُظهر المقارنة مع إجمالي جديد لرصيد العميل يبلغ 95 فرقًا مقداره 5. وفي مثالنا، نشأ هذا الفرق بسبب توقيت اللقطة. وقبل الإعلان عن وجود فائض أو عجز، ينبغي توحيد توقيت السجلات والتحقق من العملية الجاري تنفيذها.
ننتقل بعد ذلك إلى إمكانية الوصول في الوقت المناسب. قد يكون التأخير مجرد إزعاج لمالك مركز طويل الأجل، لكنه قد يصبح مشكلة في الوفاء بالتزام على شخص لديه دفعة مستحقة غدًا. أقترح تقييم المهلة الخاصة بك بدلًا من «سرعة المنصة» المجردة: متى تحتاج إلى الأصل، وعلى أي شبكة، وبأي صورة؟ تحويل الرمز وبيعه واستلام أموال صالحة للدفع مراحل مختلفة.
نموذج افتراضي لإمكانية الوصول: تبلغ القيمة المفترضة للمحفظة 20 000 دولار. يوجد 16 000 منها لدى الخدمة أ، و4 000 في القناة ب المستقلة التي جرى التحقق منها. وخلال اليومين المقبلين، يتعين سداد دفعات بقيمة 3 000 دولار. ومع ثبات قيمة الأصول وإمكانية الوصول إلى ب، يغطي احتياطها الحاجة ويترك هامشًا قدره 1 000 دولار قبل الرسوم. وتبلغ نسبة التغطية 4 000 / 3 000 = 1,33 مرة.
إذا لم يكن لدى ب سوى 2 000، فسيبلغ العجز 1 000 دولار، حتى لو ظلت قيمة المحفظة الإجمالية 20 000. وإذا انخفضت قيمة الأصول لدى ب بنسبة 10%، فستتحول الـ4 000 الأولية إلى 3 600، وينخفض الهامش المتبقي فوق مبلغ الدفعة إلى 600. هذا اختبار ضغط افتراضي، وليس توقعًا لهبوط الأسعار أو نصيحة بالاحتفاظ بنسبة معينة في أصل بعينه. وهو يوضح لماذا ينبغي تقييم الاحتياطي المخصص لدفعة محددة بعملة تلك الدفعة أيضًا.
إن استقلال القناة ب شرط جوهري هنا. فإذا كان التطبيقان يستخدمان أمين الحفظ النهائي نفسه أو طريقة المصادقة ذاتها، فقد يتوقفان بسبب واحد. عندئذٍ، لا توفر الشعارات المختلفة قدرًا من التنويع يماثل ما يبدو. وعلى العكس، فإن إضافة خدمة ثالثة تعني كلمة مرور أخرى ومجموعة قواعد ومسار تحويل إضافيًا. وينبغي موازنة فائدة التوزيع مع القدرة على إدارته.
يمكن ملاحظة ذلك في مثال افتراضي آخر. أودع مستثمر 12 000 دولار عبر الخدمة أ و8 000 عبر الخدمة ب. ووفقًا للمستندات، تحيل الخدمتان الحفظ إلى المؤسسة ج. وإذا أوقفت ج معالجة عمليات السحب بالكامل، فإن المبلغ المعتمد عليها في السيناريو المحدد يبلغ 20 000 بكامله. ولم يحدّ توزيع النسبتين 60% و40% بين الواجهتين من هذا الخطر المحدد بحيث يقتصر على 60% من المحفظة. وهذا ليس ادعاءً بشأن هيكل أي منصة تداول مسماة.
ما تكلفة تنظيم الوصول بهذه الطريقة؟ لننظر في مقارنة افتراضية بين نموذجين على مدى عام. في النموذج الأول، تبلغ رسوم الحفظ السنوية 0,30% من رصيد ثابت قدره 20 000 دولار، أي 60 دولارًا. وتضيف اثنتا عشرة عملية تحويل، بتكلفة 5 دولارات لكل منها، 60 دولارًا أخرى. فيكون المجموع 120 دولارًا، أو 0,60% من المبلغ الأولي. جميع الرسوم مختلقة لأغراض الحساب؛ ولا تخص Binance أو أي مقدم خدمة حقيقي آخر.
في النموذج الثاني، يتولى المستخدم تنظيم الحفظ بنفسه: تبلغ تكلفة المعدات ووسائط النسخ الاحتياطي 180 دولارًا، وتبلغ تكلفة التحويلات الاثني عشر نفسها 60 دولارًا. وتصل تكلفة السنة الأولى إلى 240 دولارًا. وعلى مدى ثلاث سنوات، إذا لم يُستبدل شيء ولم تتغير الأسعار، تكون التكلفة 180 + 3 × 60 = 360 دولارًا. كما ستبلغ تكلفة النموذج الأول 3 × 120 = 360 دولارًا على مدى ثلاث سنوات. ولا تُحتسب هنا قيمة الوقت الشخصي أو الضرائب أو الخسائر المحتملة.
ومن اللافت أن التعادل يزول عند تغيّر المبلغ. فمع محفظة ثابتة قيمتها 100 000 دولار، تبلغ تكلفة النموذج الأول 300 + 60 = 360 دولارًا سنويًا، أو 1 080 دولارًا على مدى ثلاث سنوات. أما النموذج الثاني، ووفقًا لشروطنا، فتظل تكلفته 360 دولارًا على مدى ثلاث سنوات. ويبلغ الفرق 720 دولارًا. لكن هذه النتيجة تقارن التكاليف فقط؛ ولا تثبت تساوي جودة الخدمة أو الأمان، ولا أن الحفظ الذاتي أفضل لكل شخص.
لن أضيف إلى هذا الجدول «احتمال اختراق بنسبة 1%» مختلقًا. فمن دون بيانات، لا يفعل هذا الرقم سوى إخفاء المجهول وراء حساب دقيق ظاهريًا. بدلًا من ذلك، يمكن اختبار سيناريو محدد: فقدان جهاز واحد، أو تعذّر الوصول مؤقتًا إلى المستخدم الرئيسي، أو عدم استجابة الخدمة، أو تغيير شبكة السحب. ومن المفيد معرفة من سينفذ الخطوة التالية والوقت اللازم لكل حالة. فهذه معلومات قابلة للتحقق حتى من دون نموذج احتمالات.
سأبدأ التحقق العملي بصفحة واحدة من سجلاتي الشخصية، من دون مفاتيح سرية. تتضمن الصفحة الاسم القانوني للطرف المقابل، والمنتج، والشبكة، ونوع الوصول، وطريقة الاستعادة، ومواعيد السحب، ومكان حفظ العقد. وأسجل أيضًا من يمكنه تغيير الصلاحيات أو الموافقة على التحويل. وينبغي ألا تتضمن هذه السجلات أسرارًا تكفي لسرقة الأموال. والغرض منها هو المساعدة على فهم الهيكل عند تعذر الوصول إلى الواجهة المعتادة.
الخطوة الثانية هي إجراء عملية اختبار صغيرة إلى عنوانك الخاص الذي تحققت منه. وهذا يتيح تسجيل الرسوم الفعلية والوقت اللازمين لتحويل محدد. لكن دلالتها محدودة: نجاح السحب اليوم يؤكد أن هذا المسار يعمل اليوم. ولا يثبت ذلك ملاءة مقدم الخدمة، ولا يضمن تنفيذ طلب كبير في أوقات الضغط. وينبغي أن يظل هذا الحد واضحًا في استنتاجاتك أيضًا.
الخطوة الثالثة هي اختبار إجراء الطوارئ من دون تعريض الأموال الأساسية للخطر. ففي الحفظ الذاتي، قد يعني ذلك استخدام محفظة تدريبية تحتوي على مبلغ صغير؛ أما لدى مقدم خدمة خارجي، فيعني الاستفسار عن المستندات والصلاحيات اللازمة لاستعادة الوصول. وسأقيّم النجاح بناءً على ما إذا كان شخص آخر مخوّل يفهم الإجراء، لا على فهم الشخص الذي أعدّ كل شيء وحده. فالخطة المربكة التي لم يختبرها أحد تترك أمورًا كثيرة مجهولة.
من المفيد متابعة خبر SEC من خلال ثلاثة سيناريوهات افتراضية للأشهر الستة المقبلة. وهذه سيناريوهات من وضع الكاتب لتطور خدمات الحفظ، وليست توقعات لأسعار BTC أو ETH. وهي تساعد على التمييز بين العملية التنظيمية والظهور الفعلي لخدمات مريحة وقابلة للتحقق.
السيناريو الأساسي: تستمر المناقشات وإعداد الإجراءات، بينما تتغير النماذج المتاحة للعملاء تدريجيًا. ومن مؤشراته توضيح المستندات، وقوائم الأصول المحدودة، والتنفيذ على مراحل. ويفقد هذا السيناريو راهنيته إذا أُطلقت نماذج جديدة على نطاق واسع وبسرعة، أو إذا تعثرت العملية بشكل كبير. فتكرار عنوان إيجابي بحد ذاته لا يؤكد أن التنفيذ قد تم.
السيناريو المتفائل لجودة البنية التحتية: توسّع القواعد النهائية والحلول العملية نطاق الخيارات، ويقدم مقدمو الخدمات صلاحيات واضحة واستعادة مجرّبة وتكاليف إجمالية تنافسية. وشرط تحققه هو توافر خدمات ذات إجراءات موثقة. ويُلغى هذا السيناريو إذا ظلت المزايا حبيسة العروض التقديمية، أو إذا اقترنت تعرفة أقل تكلفة برقابة مبهمة على الأصول.
السيناريو المتشائم: يتسع نطاق الاختيار الرسمي، لكن الاعتماد على تقنيات مشتركة وضعف الإجراءات يؤديان إلى انقطاعات متكررة في الوصول. ويمكن أن تؤكده حوادث موثقة، وتأخيرات، وإخفاق في تنفيذ إجراءات الاستعادة. وتدحضه مراجعات مستقلة وتنفيذ مستقر للعمليات في ظروف الضغط. السيناريوهات الثلاثة كلها افتراضية؛ ولا يحدد أي منها اتجاهًا حتميًا لأسعار الأصول المشفرة.
خلاصتي الرئيسية من مقترح SEC الصادر في أكتوبر هي أن جودة حفظ الأصول المشفرة ينبغي أن تُقاس بالإجراءات التي تظل ممكنة عند حدوث عطل. من سيوقّع التحويل؟ وما الذي يثبت حصتك؟ ومن سيستعيد إمكانية الوصول؟ ومن أين ستأتي الأموال اللازمة للدفع ما دام المسار الرئيسي متوقفًا؟ توفر الإجابات أساسًا عمليًا لاتخاذ قرار بشأن مكان إيداع الأصول.
قبل إضافة أموال إلى المحفظة، سأخصص وقتًا لإجراء تحقق واحد محدد: وصف مسار استعادة الأموال وتحديد نقطة الإخفاق الوحيدة فيه. وإذا تعذّر شرح المسار في بضع خطوات واضحة، فهذه بحد ذاتها نتيجة مفيدة للتحليل. فهي توضح المعلومات التي ينبغي الحصول عليها قبل زيادة المبلغ.
هذه المادة لأغراض المعلومات والتثقيف، ولا تُعد توصية استثمارية شخصية. الأمثلة الرقمية افتراضية؛ وتعتمد الحقوق والإجراءات على المنتج والولاية القضائية المحددين.
#Криптоактиви #ЗберіганняАктивів #SEC #УправлінняРизиком #BinanceSquare