
بعض الأفكار حول ما إذا كان السعر الحالي لـ$HYPE مبالغًا في تقديره
سبق أن أعدّت جهةٌ ما تقييمًا مرجّحًا بالاحتمالات لعملة HYPE. وباحتساب القيمة السوقية على أساس المعروض الكامل، خلصت إلى أن السعر العادل يبلغ نحو 106 دولارات. وكان السعر آنذاك لا يزال عند نحو 56 دولارًا فقط.
أحد الجوانب التي أقدّرها في نموذج التقييم هذا هو أنه لم يتجاهل ببساطة الحصص التي سيُفرج عنها للفريق مستقبلًا.
مقابل كل دولار واحد من رسوم التداول التي تحققها Hyperliquid، يُستخدم نحو 83 سنتًا في إعادة الشراء. وهذه وتيرة إعادة شراء لافتة فعلًا. لكن في المقابل، لا تزال حصص الفريق تُطرح تدريجيًا.
وفقًا لجدول زمني تابع لجهة خارجية، سيُفرج في 6 أكتوبر عن نحو 9.92 مليون وحدة من HYPE، تزيد قيمتها وفق السعر الحالي على 800 مليون دولار. وفي 30 سبتمبر، أُفرج أيضًا عن 3.75 مليون وحدة من Hyperliquid Labs من التخزين، ثم بيعت خارج المنصات (OTC) إلى مؤسسة. ولم تُكشف حتى الآن تفاصيل شروط الصفقة.
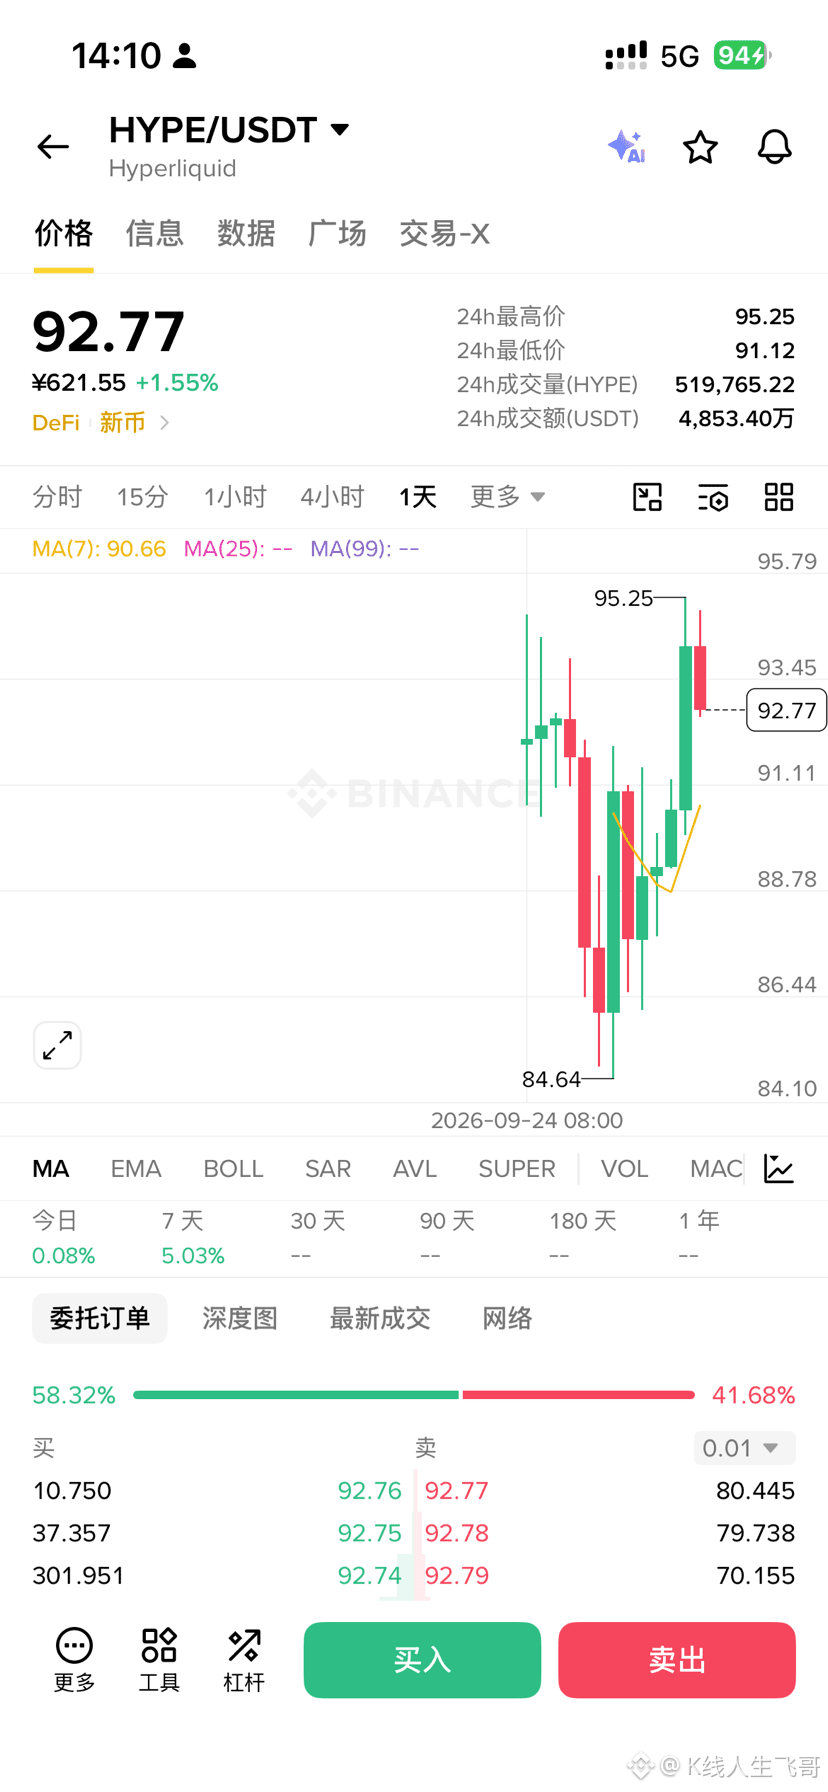
بلغت HYPE ذروتها عند 97.96 دولارًا في 23 سبتمبر، وهي الآن عادت إلى نحو 82 دولارًا.
لذلك، ما يشغلني الآن ليس مدى دقة السعر المستهدف البالغ 106 دولارات في ذلك التقرير، بل سؤال عملي جدًا:
هل تستطيع القوة الشرائية الناتجة عن إعادة الشراء استيعاب المعروض المتزايد باستمرار فعلًا؟
إن استطاعت، فقد لا يكون للإفراج عن العملات سوى أثر ضاغط قصير الأجل؛ أما إن لم تستطع، فمهما ارتفع التقييم، لا بد للسعر أولًا من مواجهة طرح هذه الحصص.