

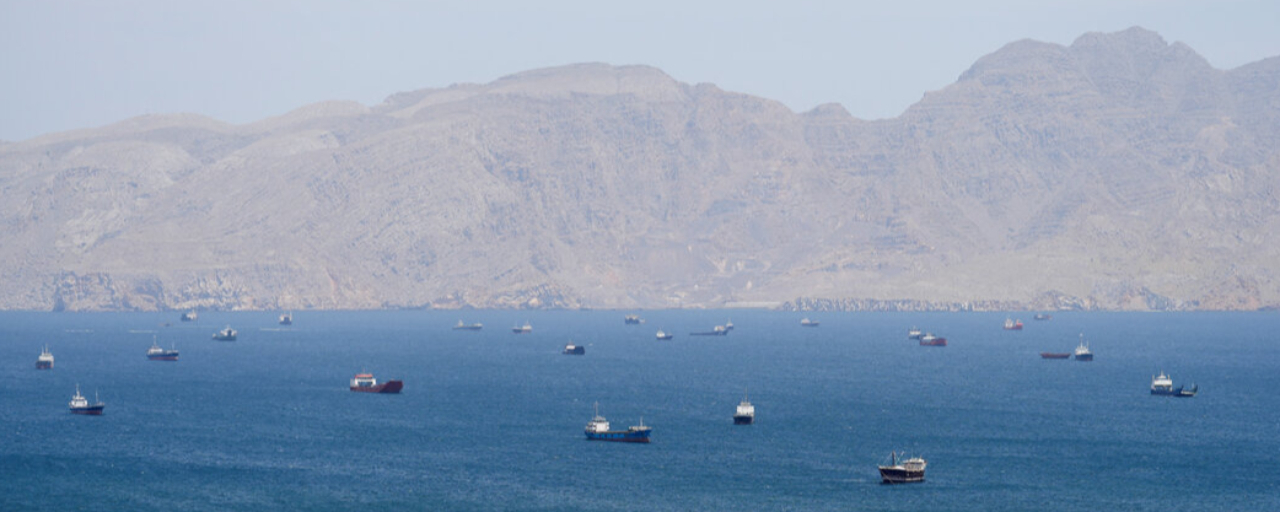


انخفضت أسعار خام برنت مجدداً اليوم.
هبط إلى 100.19 دولار للبرميل، مسجلاً تراجعاً يومياً بنسبة 2%.
وفي الوقت نفسه، صرّح رئيس البرلمان الإيراني، قاليباف، علناً: «لن يُفتح مضيق هرمز ما لم تُستوفَ الشروط السبعة كلها».
بعبارة مفهومة:
المسألة ليست أنه لن يُفتح، بل إنها مسألة المقابل.
ما الذي تريده إيران بالضبط؟
سبعة شروط، وأربعة أساسية:
أولاً، ترفع الولايات المتحدة الحصار البحري عن الموانئ والسفن الإيرانية.
ثانياً، تعيد فوراً الأصول الإيرانية المجمدة في الخارج.
ثالثاً، تعفي صادرات النفط الإيرانية من العقوبات.
رابعاً، توقف القتال على جميع الجبهات.
هذا ليس إنذارًا نهائيًا من نوع «إما أن تموت أو أَموت». إنها قائمة قابلة للتفاوض.
رفع الحصار وإعادة الأموال المجمدة — هذان أمران «قابلان للتفاوض».
الإعفاء من العقوبات المفروضة على صادرات النفط — هذا هو التنازل الأصعب على الولايات المتحدة.
لا يكمن الخلاف في «ما إذا كان ينبغي فتحه»، بل في «من سيقدم التنازل أولًا».
في أواخر سبتمبر، قدمت إيران عبر الوسيط القطري «خطة لبناء الثقة خلال سبعة أيام». وفي 1 أكتوبر، أكدت إيران أنها تلقت ردًا رسميًا من الولايات المتحدة. وقال ترامب علنًا: «رفضتُها»، لكنه أبقى في الوقت نفسه الباب مواربًا أمام مواصلة المفاوضات غير المباشرة، ولم يستبعد استئناف الأعمال العدائية.
رفضها، لكنه لم يغلق الباب.
هذه هي العلامة الأوضح على «أزمة تحت السيطرة».
تراجع خام برنت من أكثر من 130 دولارًا عند ذروة الصراع، ليتذبذب ضمن نطاق يتراوح بين 100 و102 دولار.
لماذا لم يواصل السعر الارتفاع؟
لأن مجموعة السبع تحركت. ففي 2 أكتوبر، أعلنت المجموعة أنها ستفرج، بالتنسيق مع وكالة الطاقة الدولية، عن ما يصل إلى 100 مليون برميل من احتياطيات الديزل والنفط الخام خلال الأشهر الأربعة المقبلة، مع إعطاء الأولوية في الأيام العشرين الأولى لتسريع الإفراج عن الديزل. وقال المدير التنفيذي للوكالة، فاتح بيرول، إن نحو 325 مليون برميل أُفرج عنها سابقًا، واصفًا ذلك بأنه «أكبر تحرك جماعي في تاريخ الوكالة».
وفي الوقت نفسه، قررت الدول السبع في أوبك+ الإبقاء على مستويات إنتاج سبتمبر دون تغيير في نوفمبر، لتتجنب زيادة الإنتاج للشهر الثاني على التوالي. وسيُعقد الاجتماع المقبل في 1 نوفمبر.
يتسارع السحب من الاحتياطيات، فيما تتوقف زيادة الإنتاج.
فيما تعمل الدول المستهلكة على احتواء الأزمة، تترقب الدول المنتجة للنفط الوضع.
ينتظر الطرفان نتائج المفاوضات، ولا يسعّران سيناريو حرب طويلة الأمد.
لا تتجاوز كميات الديزل وصادراته في دول الخليج حاليًا أكثر بقليل من ربع مستوياتها قبل الحرب الأمريكية الإيرانية. وقد تضاعف سعر الديزل في أوروبا منذ اندلاع الحرب في أواخر فبراير.
الديزل هو موطن الألم الحقيقي.
ليس النفط الخام، بل الديزل. ولهذا أعطت مجموعة السبع الأولوية للديزل في المرحلة الأولى من الإفراج عن الاحتياطيات.
لكن المحللين قالوا الحقيقة أيضًا: هذا لا يفعل أكثر من «شراء الوقت»، إذ لا يزال المعروض العالمي من الديزل أقل من الطلب.
يتداول BTC اليوم قرب 85,690 دولارًا، منخفضًا بنسبة طفيفة تبلغ 0.29% خلال 24 ساعة. وأغلق الأسبوع الماضي عند 86,532 دولارًا، وهو أعلى إغلاق أسبوعي منذ أواخر يناير. ويتذبذب إجمالًا حول مستوى 85 ألف دولار.
إن بقاء سعر النفط عند 100 دولار بدلًا من قفزه إلى 130 دولارًا يعني أن توقعات التضخم لم تشتعل بالكامل بسبب مضيق هرمز. وما دامت توقعات التضخم تحت السيطرة، فلن يصل ضغط رفع أسعار الفائدة إلى مستويات قصوى. وإذا لم يبلغ ضغط رفع الفائدة مستويات قصوى، فلن تتعرض الأصول عالية المخاطر لاستنزاف ممنهج.
كل تقدم في جولات المفاوضات بشأن مضيق هرمز — لا انهيار ولا حل، بل «مواصلة التفاوض» — يشكّل وسادة أمان خفية لسوق العملات المشفرة.
أخطر لحظات السوق ليست حين تنهار المفاوضات.
حين كان الجميع يعتقد أن المفاوضات ستنجح حتمًا.
يتداول خام برنت الآن عند 100 دولار، والسوق يسعّر سيناريو «أزمة تحت السيطرة + حل في نهاية المطاف».
لكن إذا لم يتحقق أي تقدم ملموس في المفاوضات خلال اجتماع أوبك+ في 1 نوفمبر، وبدأ أثر الإفراج عن الاحتياطيات من جانب مجموعة السبع يتضاءل —
وعندها، قد لا يعود وصف الوضع بأنه «تحت السيطرة» صحيحًا.