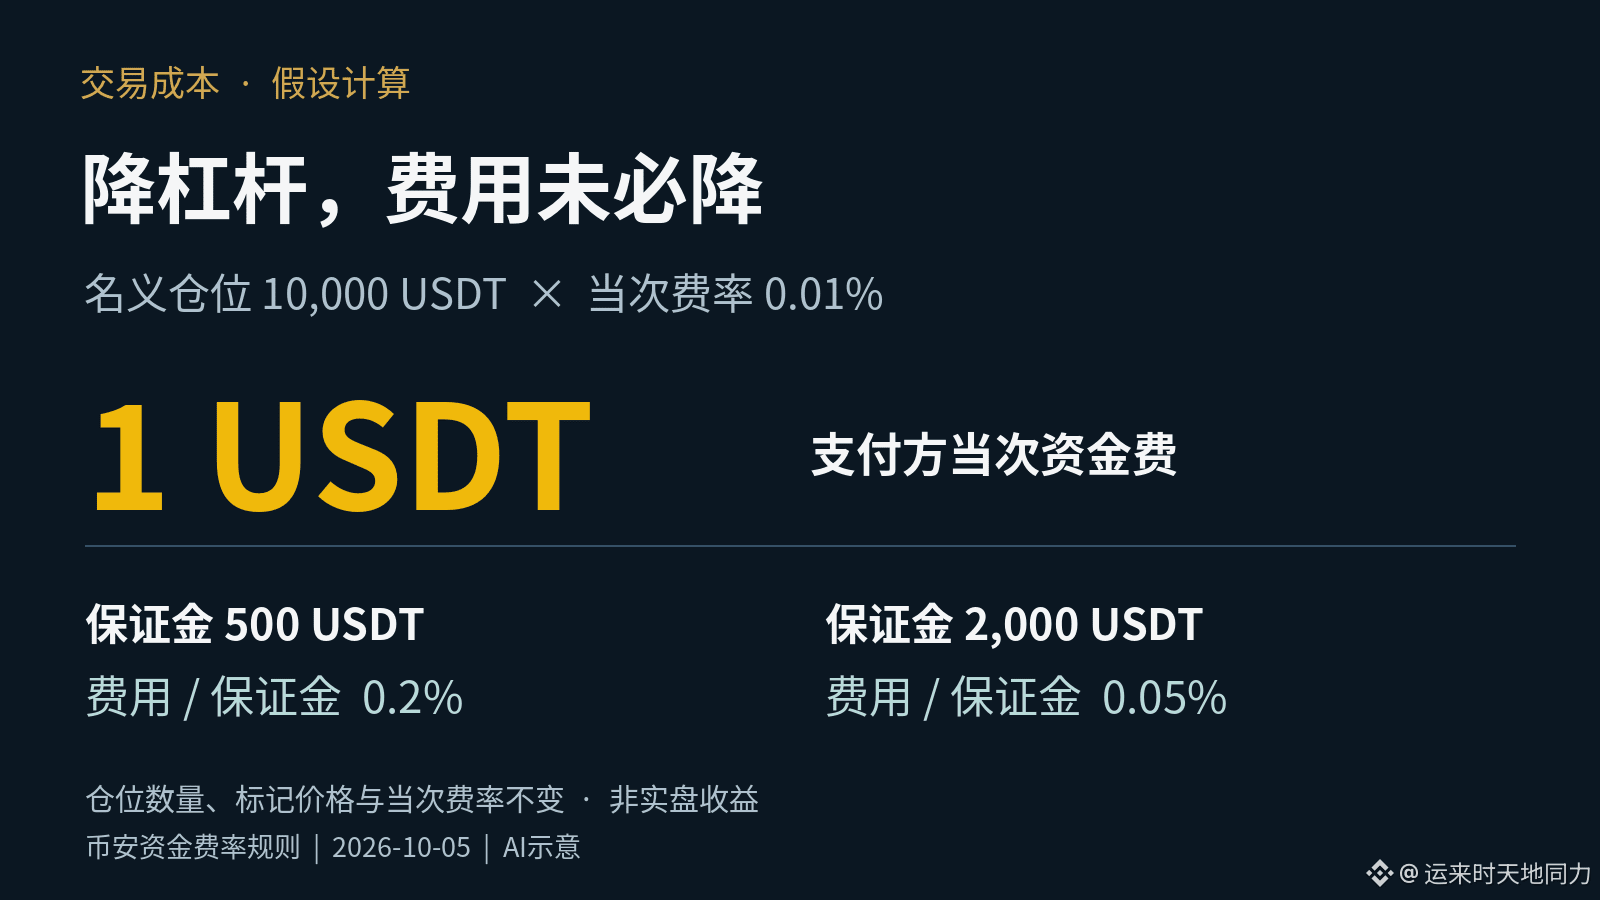
هل ينخفض التمويل عند خفض الرافعة من 20 ضعفًا إلى 5 أضعاف؟ إذا لم يتغير حجم المركز أو السعر المرجعي أو معدل التمويل، فلن تنخفض قيمة التمويل المطلقة. ولمراجعة هذه التكلفة، عليك أولًا النظر إلى القيمة الاسمية لمركزك.
يُحسب التمويل في العقود الدائمة المقومة بـUSDT على منصة Binance بضرب السعر المرجعي في حجم المركز، ثم في معدل التمويل الساري. وتتم تسويته بين مراكز الشراء والبيع: إذا كان المعدل موجبًا، يدفع أصحاب مراكز الشراء؛ وإذا كان سالبًا، يحدث العكس. أما الهامش فهو وسادة لامتصاص التقلبات، ولا يدخل مباشرةً في معادلة الرسوم هذه.
لنفترض أن القيمة الاسمية للمركز وقت التسوية تبلغ 10,000 USDT، وأن معدل التمويل 0.01%؛ عندها يدفع الطرف الملزم 1 USDT عن هذه الفترة. إذا كان الهامش 500 USDT، فستبلغ الرسوم 0.2% من الهامش؛ وإذا زاد إلى 2,000 USDT، فستنخفض النسبة إلى 0.05%، لكن الرسوم المطلقة ستظل 1 USDT. قد تؤدي إضافة الهامش إلى تحسين وسادة المخاطر، لكنها لا تقلل حجم المركز.
حتى 5 أكتوبر، الساعة 17:04، كانت معدلات التمويل لآخر 12 تسوية مكتملة لعقد ZECUSDT على Binance موجبة، وبلغت 0.01% في كل مرة، بفواصل زمنية تقارب 8 ساعات. لكن المعدلات التاريخية لا تضمن ما سيحدث مستقبلًا؛ فقد لا تقتصر التسويات لاحقًا على ثلاث مرات يوميًا، كما لا يصح تحويل المعدلات التاريخية مباشرةً إلى عائد سنوي مضمون. وقد تتغير الرسوم الفعلية أيضًا تبعًا للسعر المرجعي وحجم المركز وقواعد التسوية.
إذا كانت لديك خطة تداول قائمة، فمن المفيد مقارنة نطاق حركة السعر الذي تستهدفه بما يتبقى بعد خصم رسوم فتح المركز وإغلاقه، ورسوم التمويل المحتملة، والانزلاق السعري. تغيير إعداد الرافعة وحده لا يحل مشكلة التكلفة؛ فإذا طالت مدة الاحتفاظ بالمركز، أو ارتفع معدل التمويل، أو تكررت التسويات، فقد تُستنزف المساحة التي كانت كافية في خطتك، وعليك حينها إعادة حسابها. وحتى تحصيل رسوم التمويل لا يضمن الربح، إذ قد تمحو حركة السعر المعاكسة هذه الإيرادات.
عند مراجعة التداول، سجّل أرباح وخسائر السعر ورسوم التمويل ورسوم التداول كلًّا على حدة. تحقّق من العد التنازلي ومعدل التمويل الحالي للعقد قبل التسوية، ثم راجع كشف الحساب الفعلي بعدها؛ ولا تراهن على تفادي الرسوم في الثواني الأخيرة. هل تتابع عادةً أرباح وخسائر المركز، أم النتيجة بعد خصم هذه الرسوم؟
#资金费率 #交易复盘