

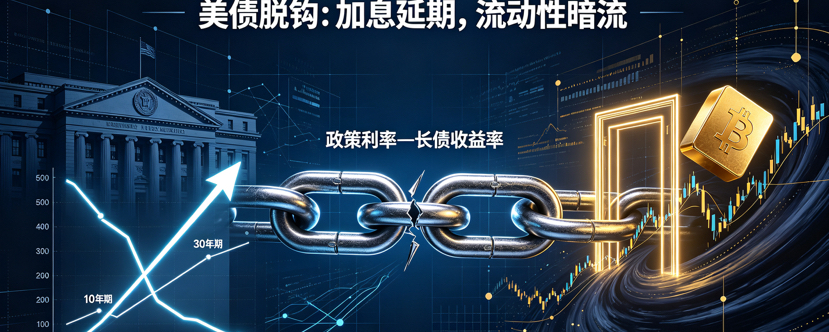

في أسبوع 5 إلى 11 أكتوبر، دخلت الأسواق العالمية فترة فراغ من البيانات الاقتصادية الكلية، لكن تحت هذا السطح الهادئ، تتسارع وتيرة صراع على «سلطة تسعير سوق السندات». فقد أدت مراجعة بيانات نفقات الاستهلاك الشخصي الأمريكية لشهر أغسطس نزولاً، إلى جانب التراجع الحاد في الوظائف غير الزراعية، إلى خفض احتمال رفع الفائدة في أكتوبر إلى نحو 22%. ومع ذلك، لا يزال عائد سندات الخزانة الأمريكية لأجل 10 سنوات يحوم قرب 5.3%، فيما لامس عائد السندات لأجل 30 عاماً مستويات تتجاوز 5.6%، وهي الأعلى منذ عقود، ما أحدث «انفصالاً» نادراً بين سوق السندات وإشارات السياسة النقدية قصيرة الأجل الصادرة عن الاحتياطي الفيدرالي. وفي الوقت نفسه، وصلت المفاوضات الأمريكية الإيرانية بشأن مضيق هرمز إلى طريق مسدود، ولم ينجح تعافي إمدادات الطاقة في خفض أسعار خام برنت بشكل ملموس، ما يوحي بأن رؤوس الأموال تسعّر المخاطر الجيوسياسية في الشرق الأوسط بتشاؤم. وعلى الصعيد العالمي، رفع بنك اليابان أسعار الفائدة إلى أعلى مستوى لها منذ 31 عاماً، فيما ازدادت توقعات رفع الفائدة في الهند، فتحوّل تزامن رفع الفائدة من قصة أمريكية إلى قصة عالمية. ورغم تجاوز بيتكوين مستوى 86,000 دولار، فإن تراجع الزخم على السلسلة وضغط السيولة الناجم عن بيئة العوائد المرتفعة يشدان السوق في اتجاهين متعاكسين. وينبغي هذا الأسبوع متابعة التباين في تحركات عوائد سندات الخزانة الأمريكية لأجل عامين و10 و30 عاماً عن كثب، وكذلك ما إذا كان الذهب سيرتفع بالتزامن مع العوائد؛ فذلك سيكون إشارة محورية إلى انتقال مخاطر سوق السندات إلى الأصول عالية المخاطر.
أولًا، تأجيل رفع الفائدة: من «مفاجأة أكتوبر» إلى «تسعير ديسمبر»
أعادت بيانات رئيسية الأسبوع الماضي تشكيل توقعات السوق تمامًا بشأن المسار القصير الأجل للاحتياطي الفيدرالي. فقد جرى تعديل بيانات مؤشر نفقات الاستهلاك الشخصي PCE لشهر أغسطس بالخفض، بينما أضاف تقرير الوظائف غير الزراعية لشهر سبتمبر 29 ألف وظيفة فقط، وهو أقل بكثير من التوقعات البالغة 84 ألفًا، وارتفع معدل البطالة إلى 4.2%، وتباطأ نمو الأجور إلى 3%، وهو أدنى مستوى منذ مايو 2021. هذه المجموعة من البيانات دفعت احتمال رفع الفائدة في أكتوبر من مستويات مرتفعة إلى نحو 22%، وفسرها السوق في لحظة ما على أنها «انتصار للحمائم».
لكن هذا التفسير مفرط في التفاؤل. فعدم رفع الفائدة في أكتوبر لا يعني انتهاء دورة الرفع، بل يعني فقط انتقال نافذة التوقيت. وتُظهر بيانات CME أن احتمال رفع الفائدة في ديسمبر ارتفع إلى نحو 67%، وهو ما يقع تمامًا عند الحد الأعلى لـ«منطقة عدم اليقين»؛ فإذا جاءت بيانات CPI أو PCE اللاحقة أكثر لزوجة، أو إذا ارتفعت أسعار الطاقة مجددًا، فإن تجاوز الاحتمال 70% سيجبر عددًا كبيرًا من المؤسسات على تسعير رفع ديسمبر مسبقًا. وهذا يعني أن «الاستراحة» الحالية في السوق ليست في جوهرها سوى وهم تيسير ناجم عن اختلال زمني: تحسين هامشي في توقعات الفائدة القصيرة الأجل يحجب التغير الجذري في منطق تسعير الفائدة طويلة الأجل.
كان محضر اجتماع الاحتياطي الفيدرالي لشهر سبتمبر، الذي نُشر عند الساعة الثانية فجر 7 أكتوبر، أهم حدث معلوماتي هذا الأسبوع. ففي سبتمبر رفع الاحتياطي الفيدرالي الفائدة بمقدار 25 نقطة أساس بالإجماع وبموافقة 12 مقابل 0 إلى نطاق 3.75%-4.00%، وهو أول رفع منذ يوليو 2023. وتحتاج الأسواق إلى ثلاثة أجوبة رئيسية من المحضر: هل كان رفع سبتمبر «وقائيًا تأمينيًا» أم إعادة إطلاق رسمية لدورة الرفع؟ ما مدى قلق اللجنة من تضخم الطاقة والتضخم الداخلي؟ وكم عدد الأعضاء الذين يرون أن الأوضاع المالية الحالية ليست مشددة بما يكفي؟ وإذا جاءت صياغة المحضر أكثر تشددًا من خطاب ووش في سبتمبر، فقد تُعاد رفع احتمالات رفع الفائدة في أكتوبر وديسمبر معًا.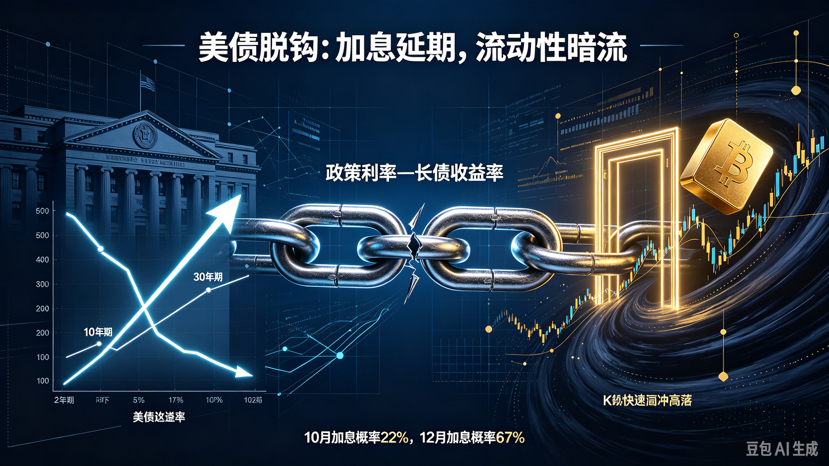
ثانيًا، فك الارتباط في سوق السندات: عندما لا يعود العائد الخالي من المخاطر «يطيع»
أكثر إشارة سوقية تستحق الحذر هذا الأسبوع لا تأتي من أي بيانات اقتصادية، بل من التباين المتزايد بين سوق السندات وإشارات السياسة. ووفقًا للمنطق التقليدي، فإن انخفاض احتمالات رفع الفائدة وضعف بيانات التوظيف ينبغي أن يدفعا العوائد طويلة الأجل إلى الانخفاض. لكن الواقع هو العكس تمامًا: فقد لامس عائد السندات الأمريكية لأجل 10 سنوات خلال تداولات 1 أكتوبر مستوى 5.34%، وهو الأعلى منذ عام 2002، بينما تجاوز عائد 30 عامًا 5.65%، مسجلًا بدوره أعلى مستوى في 24 عامًا.
المغزى الأساسي من هذا التباين هو أن المحرك لعوائد السندات لم يعد «مسار سياسة الاحتياطي الفيدرالي» بل انتقل إلى «الائتمان السيادي والعرض المالي». فقد سجلت عوائد السندات السيادية في الولايات المتحدة وألمانيا وفرنسا مستويات مرتفعة هي الأعلى منذ سنوات، بل إن عائد السندات البريطانية لأجل 30 عامًا تجاوز 6%. وأصبحت فرنسا، بسبب مشكلاتها المالية ومخاطرها السياسية، مصدرًا جديدًا للمخاطر في أوروبا، بينما هبط اليورو إلى أدنى مستوى له منذ 17 شهرًا. وعندما تتعرض عدة أسواق دين سيادي لضغوط في الوقت نفسه، فإن ارتفاع العوائد لم يعد مجرد «تسعير لتوقعات رفع الفائدة»، بل إعادة تقييم جماعية من السوق لاستدامة الدين الحكومي، وفائض الإمداد المالي، وطول أمد التضخم.
بالنسبة للأصول الخطرة، فالمهم ليس ما إذا كانت العوائد «مرتفعة» أم لا، بل العلاقة بين مسار العائد لأجل عامين والعائدين لأجل 10 و30 عامًا. فإذا انخفض عائد السنتين وتراجع معه عائد 10 و30 سنة، فهذا يعني أن السوق يُسعّر «نهاية الرفع + سيطرة التضخم»، وهو أمر إيجابي للأصول الخطرة. لكن إذا انخفض عائد السنتين بينما ارتفع عائد 10 و30 سنة — كما حدث الأسبوع الماضي — فهذا يعني أن سوق السندات يقوم عبر ارتفاع العوائد طويلة الأجل بـ«تشديد تلقائي» للظروف المالية في ظل عدم رفع الفائدة من قبل الاحتياطي الفيدرالي. وهذا هو السيناريو الأسوأ للأصول الخطرة: تُسحب السيولة بصمت دون وجود إشارة سياسية واضحة يمكن التداول عليها.
ثالثًا، انتقال سلطة تسعير الطاقة: لماذا لا يضغط تعافي الإمدادات على النفط؟
لا يزال سعر خام برنت مستقرًا حاليًا قرب 101 دولار. ومن الجدير بالذكر أن إمدادات الطاقة عبر مضيق هرمز آخذة في التعافي، بل وتقترب تدريجيًا من مستويات ما قبل الصراع، لكن أسعار النفط لم تنخفض بفعالية كما كان ترامب يتوقع سابقًا بتفاؤل.
يقف خلف هذه الظاهرة غير المعتادة تحولٌ هيكلي في منطق تسعير الطاقة. فقد كان السوق يعتقد سابقًا أن عودة الإمدادات ستؤدي تلقائيًا إلى تراجع النفط. لكن الواقع يوضح أن العوامل الثلاثة المؤثرة في أسعار الطاقة — بيئة الإمداد، وتسعير رأس المال، والتأثيرات الجيوسياسية — شهدت تفوق تسعير رأس المال للمخاطر الجيوسياسية في الشرق الأوسط على أثر تحسن جانب الإمداد.
كان الجمود في العلاقات الأمريكية الإيرانية هو المصدر المباشر لهذا التسعير المتشائم. فقد صرّح رئيس البرلمان الإيراني قاليباف في 4 أكتوبر بوضوح أنه قبل استيفاء الشروط السبعة ضمن إطار مذكرة التفاهم في إسلام آباد، فإن مضيق هرمز «لن يُفتح أبدًا». وتشمل الشروط التي طرحتها إيران رفع الولايات المتحدة للحصار البحري، والإفراج الفوري عن الأموال المجمدة، وإعفاء صادرات النفط الإيرانية من العقوبات، ووقف القتال على جميع الجبهات. وقد رفض ترامب مقترح إيران القاضي بـ«إعادة فتح المضيق خلال 7 أيام مقابل رفع العقوبات»، لكنه ترك مجالًا للتفاوض غير المباشر، دون استبعاد احتمال استئناف العمليات العسكرية.
على المدى القصير، لا يُرجح أن تشن الولايات المتحدة هجومًا جديدًا على إيران قبل انتخابات منتصف المدة في نوفمبر، لكن هذا لا يعني تراجع المخاطر. فإذا واصلت الولايات المتحدة الاعتماد على العقوبات الاقتصادية والضغط الدبلوماسي بدلًا من الوسائل العسكرية، فإن خام برنت سيحصل على دعم قوي من علاوة جيوسياسية ضمن نطاق 95-105 دولارات. وينبغي هذا الأسبوع التركيز على ما إذا كان برنت قادرًا على كسر مستوى 95 دولارًا بشكل فعّال — فإذا ظلت عودة الإمدادات والمفاوضات الجيوسياسية غير كافية لخفض السعر دون هذا المستوى، فهذا يعني أن «تأثير السقاطة» في تضخم الطاقة آخذ في الترسخ، وهو ما سيضغط مباشرة على هامش السياسة المتاح للاحتياطي الفيدرالي.
رابعًا، تماثل رفع الفائدة عالميًا: تحول الفائدة المرتفعة من «قصة أمريكية» إلى «قصة عالمية»
تأجيل رفع الفائدة في الولايات المتحدة لا يعني أن بيئة الفائدة العالمية ستتساهل. بل على العكس، فإن ضغوط رفع الفائدة ترتفع بالتزامن في عدة اقتصادات.
كان بنك اليابان قد رفع بالفعل سعر الفائدة الأساسي في سبتمبر إلى 1.25%، وهو أعلى مستوى منذ 31 عامًا، وتتوقع الأسواق احتمال رفعه مرة أخرى بمقدار 25 نقطة أساس في ديسمبر إلى 1.5%. وتكمن مخاطر رفع الفائدة في الين في أثره الترابطي مع عوائد سندات الخزانة الأمريكية: فعندما تتأخر توقعات رفع الفائدة الأمريكية، يزداد ضغط انخفاض الين، ما يدفع بنك اليابان إلى تشديد السياسة النقدية بشكل أكثر عدوانية.
يواجه بنك الاحتياطي الهندي أيضًا ضغوطًا نحو رفع الفائدة. فضعف الروبية، واستمرار خروج رؤوس الأموال، واتساع فروق أسعار الفائدة، كلها تدفع البنك إلى اتخاذ خطوة رفع في أكتوبر أو ديسمبر. وإذا أكدت الهند رفع الفائدة، فإن التماثل العالمي لرفع الفائدة سيتوسع من دول مجموعة السبع إلى الاقتصادات الناشئة الرئيسية، وستتسع بشكل ملحوظ دائرة «قصة» الفائدة المرتفعة.
في أوروبا، أصبحت فرنسا مصدرًا جديدًا للمخاطر. فقد أدى اتساع العجز المالي وتزايد عدم اليقين السياسي إلى دفع عوائد السندات الفرنسية نحو 5%، وهبط اليورو إلى أدنى مستوى له في 17 شهرًا. وهذا لا يزيد فقط من علاوة المخاطر في سوق السندات الأوروبية ككل، بل ينقل أيضًا ضغوط التضخم عالميًا عبر مسار ضعف اليورو.
خامسًا، تيارات السيولة الخفية في سوق العملات المشفرة
يتحرك البيتكوين حاليًا قرب 86 ألف دولار. وقد لامس خلال تداولات 5 أكتوبر مستوى 86,995 دولارًا، وتمت تصفية مراكز بيع بأكثر من مليار دولار قسرًا خلال 24 ساعة. ظاهريًا، قدمت بيانات التوظيف الضعيفة دعمًا للأصول الخطرة — إذ ارتفع البيتكوين بنحو 1.1% في ذلك اليوم — وكأنه «يتجاهل» ارتفاع عوائد السندات الحكومية.
لكن هذا «التجاهل» يحتاج إلى قراءة حذرة. فالأثر الذي تتركه بيئة العوائد المرتفعة على سوق العملات المشفرة لا يظهر عبر انهيار الأسعار، بل عبر انكماش السيولة وكبح التقلبات. وقد شهد البيتكوين الأسبوع الماضي عدة حركات من نوع «الرأس والذيل» — صعود سريع يتبعه هبوط سريع — وهو ما يعد سمة نموذجية لضعف السيولة. وسجلت صناديق ETF الفورية للبيتكوين تدفقات صافية بنحو 134 مليون دولار خلال أول يومين من أكتوبر، لكن الزخم السابق الذي بلغ 3.1 مليار دولار على مدى تسعة أيام انتهى في 30 سبتمبر بتدفقات خارجة قدرها 149 مليون دولار. ويعكس هذا الضعف التدريجي في وتيرة التدفقات، إلى جانب ارتفاع العوائد طويلة الأجل، تغيرًا واضحًا في تفضيلات تخصيص رأس المال المؤسسي.
الأكثر أهمية هو سلسلة انتقال الأثر بين البيتكوين وعوائد سندات الخزانة الأمريكية. فعندما ينخفض عائد السنتين بينما تبقى عوائد 10 و30 سنة عند مستويات مرتفعة أو تواصل الارتفاع، فإن مقام تقييم الأصول الخطرة لم يتحسن فعليًا — إذ تُعادل المرونة الهامشية في توقعات الفائدة القصيرة الأجل التوسّع في «علاوة الأجل» طويلة الأجل. وفي هذه البيئة، يتحدد سعر البيتكوين بدرجة أكبر عبر عمليات الشراء الهامشية والمراكز الممولة بالرافعة المالية، لا عبر الطلب المؤسسي المستمر على التخصيص. كما أشار تقرير السوق الصادر عن QCP Group إلى أن BTC يحتاج إلى الثبات فوق 87,200 دولار لتأكيد استدامة الصعود.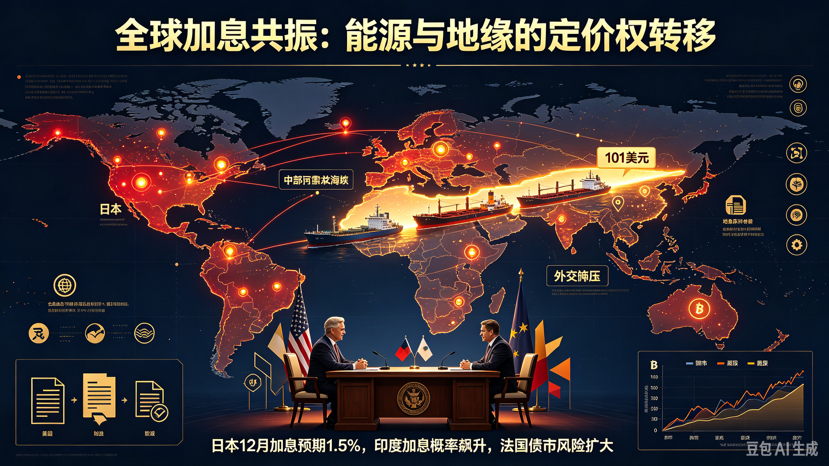
سادسًا، إعادة تسعير الأصول الصينية ونقاط المراقبة الرئيسية لهذا الأسبوع
في 8 أكتوبر، استأنفت أسواق الأسهم الصينية A وأسواق هونغ كونغ التداول بعد عطلة العيد الوطني، كما أعيد تشغيل برنامج Stock Connect مع هونغ كونغ بالتزامن. وقبل العطلة، كانت الأصول الصينية قد سعرت جزئيًا التفاؤل بشأن القمة الأمريكية الصينية، لكن البيئة الماكرو عالمية شهدت تغيرًا كبيرًا خلال العطلة: ظلت عوائد سندات الخزانة الأمريكية مرتفعة، ولم يطرأ تهدئة على الوضع بين الولايات المتحدة وإيران، كما استقر خام برنت فوق 100 دولار. وهذا يعني أن الأصول الخطرة الصينية، عند عودة التداول في 8 أكتوبر، ستواجه «إعادة تسعير لاحقة» ناتجة عن بيئة السيولة الخارجية. وقد يشهد كل من سعر صرف اليوان، والأسهم الصينية المدرجة في هونغ كونغ، والسلع الأولية المرتبطة بدرجة كبيرة بالطلب الصيني، تعديلات تعويضية.
إطار المراقبة الرئيسي لهذا الأسبوع:
أولًا، يعتبر شكل منحنى عوائد سندات الخزانة الأمريكية أهم من المستوى المطلق. إذا انخفض عائد السندات لأجل عامين بينما واصل عائدا 10 سنوات/30 سنة الارتفاع، فإن انكماش السيولة في الأصول الخطرة سيتفاقم؛ أما إذا تراجعت القيم الثلاثة معًا، فإن الضغط قصير الأجل سيتخفف.
ثانيًا، ترابط الذهب مع عوائد سندات الخزانة الأمريكية. فحاليًا يتحرك الذهب في نطاق 4150-4200 دولار، وتضغط عليه العوائد المرتفعة وقوة الدولار. لكن إذا ارتفع الذهب عكس الاتجاه بالتزامن مع استمرار صعود العوائد، فهذا يعني أن السوق بدأ يُسعّر فعليًا مخاطر الديون السيادية، وأن شهية المخاطرة العالمية ستواجه إعادة تقييم منهجية.
ثالثًا، هل يمكن لخام برنت أن يكسر مستوى 95 دولارًا بشكل فعّال؟ فالأمر لا يخص مسار التضخم فحسب، بل يخص أيضًا ما إذا كان تسعير السوق للمخاطر الجيوسياسية في الشرق الأوسط سيبدأ في التراجع.
رابعًا، نتيجة اختبار البيتكوين لمستوى المقاومة 87,200 دولار. في بيئة شحيحة السيولة، سيحدد اختراق هذا المستوى أو الفشل في ذلك الاتجاه القصير الأجل. فإذا تمكن البيتكوين من الثبات فوق هذا المستوى رغم استمرار ارتفاع عوائد السندات الأمريكية طويلة الأجل، فهذا يعني أن سوق العملات المشفرة بدأ يُسعَّر بمنطق مستقل عن بيئة الفائدة التقليدية؛ أما خلاف ذلك، فسيؤكد أن بيئة العوائد المرتفعة ما زالت فعالة في كبح شهية المخاطرة.
لا توجد هذا الأسبوع بيانات اقتصادية كبرى، لكن «غياب البيانات» لا يعني «غياب المخاطر». إن تفاعل العوامل الثلاثة: سوق السندات والطاقة والجغرافيا السياسية، قد يحدد اتجاه الأصول الخطرة قصير الأجل أكثر من أي تقرير اقتصادي. فالسيولة يُعاد توزيعها بصمت، وغالبًا ما تكون الأسواق قد أكملت التسعير قبل أن تدرك ذلك.#Drift黑客受害者启动索赔 #Solana代币化股票9月交易量破44亿美元 #比特币现货ETF三季度净流入63.4亿美元 #以太坊验证者退出队列增392% #IMF拨款萨尔瓦多并豁免超额购BTC $BTC


