

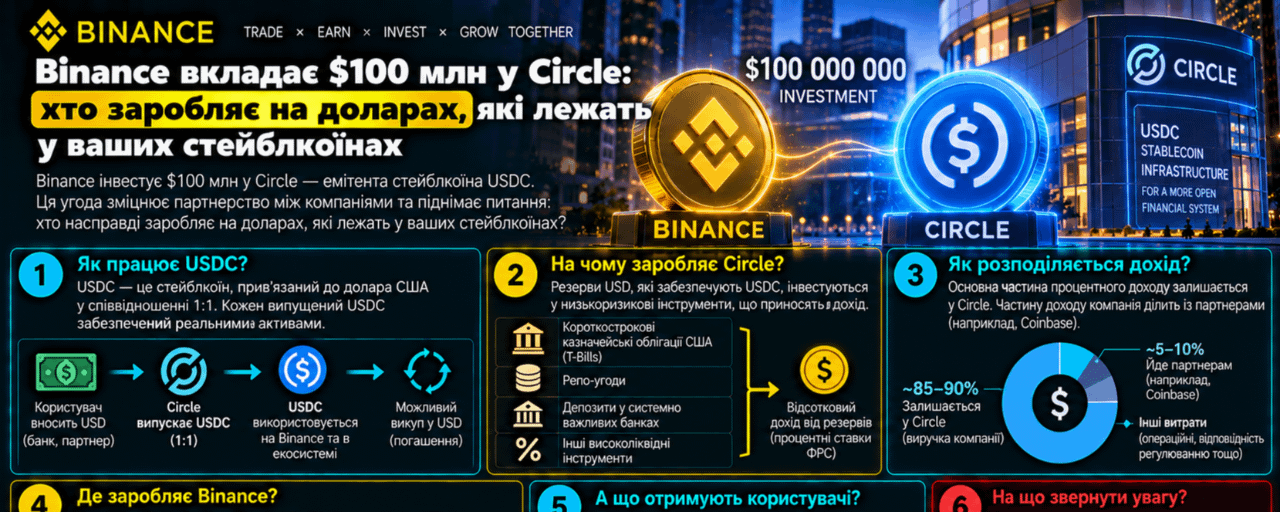
لا يزال في رصيدك 1,000 USDC، وقد تدرّ الأصول التي تدعم هذه العملات دخلًا من الفوائد. فلمن يعود هذا الدخل؟ تحدد الإجابة كيفية قراءة أخبار شراكات منصات التداول، والمكافآت الأعلى، والتنافس على رصيدك بالدولار. فمالك العملة المستقرة، ومساهم الشركة المُصدرة لها، والمشارك في برنامج المكافآت، يتمتع كل منهم بحقوق اقتصادية مختلفة، رغم أن اسم Circle أو USDC قد يظهر على الشاشة في الحالات الثلاث.
في 22 سبتمبر 2026، أعلنت Circle وBinance عن اتفاق تجاري جديد مدته خمس سنوات، بهدف توسيع الوصول إلى USDC، خصوصًا في الأسواق الناشئة. كما قامت Binance باستثمار 100 مليون دولار في أسهم Circle من الفئة A عبر طرح خاص. هذا استثمار في الشركة. ولا يعني بحد ذاته إصدار 100 مليون USDC أو إضافة احتياطيات الرمز بهذا المبلغ أو توزيع الأموال بين مالكيه.
استنتاجي من هذا الاتفاق: ينبغي تحليل العملات المستقرة بشكل متزايد على أنها أعمال حول بقايا المستخدمين. الأهم بالنسبة للمشاركين ليس فقط التحويل، بل أين ستبقى الأموال بعده، وما أزواج التداول التي ستُستخدم بها، ومن يدفع لجذب العميل. وبالنسبة لمالك الرمز، يصبح السؤال العملي أبسط: كم سأحصل عليه بعد جميع التكاليف وهل يمكنني استخدام الأموال عندما أحتاج إليها؟
في بداية أكتوبر، تظهر هذه المنافسة بشكل ملموس. أعلنت Binance استمرار حملة المكافآت للمُلّاك المؤهلين لـ USD1 بدءًا من 2 أكتوبر الساعة 00:00 بالتوقيت العالمي المنسق، أي الساعة 03:00 بتوقيت كييف. في إطار المرحلة الأولى، تُقدَّم المدفوعات الأسبوعية على شكل رموز WLFI. إنها عملة مستقرة مختلفة وبرنامج منفصل، لكن المثال مناسب: قد لا يتطابق الرصيد بالدولار والأصل الذي تصل إليه المكافآت. لا يمكن نقل شروط هذه الحملة إلى USDC.
لفهم الاقتصاد، نقسم التدفقات الثلاثة. الأول — الأموال التي تدخل مقابل الحصول على رموز جديدة وتكوّن الضمان. الثاني — الدخل من إيداع أصول الاحتياطيات. الثالث — مدفوعات المستخدمين بموجب برنامج محدد. يمكن أن توجد روابط تجارية بين هذه التدفقات، لكن كونها بعملة محاسبية واحدة لا يجعلها التزامات نقدية واحدة ونفسها.
تصف Circle احتياطيات USDC بأنها منفصلة عن الأموال التشغيلية للشركة. وتشمل تكوينها الودائع البنكية، والسندات القصيرة الأجل للخزانة الأمريكية، وعمليات إعادة الشراء العكسية (reverse repo) مقابل سندات الخزانة. في صفحة الشفافية، يتم الإفصاح أسبوعيًا عن الاحتياطيات والتأكيد الشهري المستقل على كفايتها. هذه معلومات حول الضمان وليست معدل عائد شخصي لمالك USDC.
في الشروط المفتوحة لـ USDC للمستخدمين خارج المنطقة الاقتصادية الأوروبية، يُذكر صراحةً أن مالك الرمز لا يملك الحق في نسب الفائدة أو أي دخل آخر من الاحتياطيات؛ ولا يقوم USDC نفسه بتوليد مكافأة فائدة. أما للمستخدمين داخل المنطقة الاقتصادية الأوروبية، فتوجد مستندات منفصلة. لذلك تتطلب عبارة «عائد USDC» توضيحًا: من يدفع، مقابل ماذا تحديدًا، وبأي قواعد، ومع أي مخاطر إضافية؟
لنتخيل مُصدرًا افتراضيًا لديه احتياطيات بقيمة 1 مليار دولار وعائد إجمالي سنوي متوسط قدره 4%. مع ثبات حجم الاحتياطيات، فهذا يعني 40 مليون دولار سنويًا قبل التكاليف. إذا انخفضت العائدية إلى 3%، ينخفض التدفق إلى 30 مليون. لا تظهر أي من هذه المبالغ تلقائيًا على محافظ مالكي الرموز. هذه نموذج تدريسي وليست العائد الحالي على احتياطيات Circle ولا توقعًا لربحها.
حتى بالنسبة للمُصدِر، لا يساوي الدخل الإجمالي الربح بعد. يجب دفع تكاليف توزيع المنتج والتقنيات والموظفين ومكوّنات أخرى للعمل. لا يتم الكشف في الرسالة الخاصة بشهر سبتمبر عن الحصة الدقيقة من الدخل التي ستحصل عليها Binance بموجب الاتفاق الجديد. سيكون خطأً تخمينها استنادًا إلى مبلغ الاستثمار نفسه فقط: شراء الأسهم والمدفوعات التجارية للتوزيع عمليات مختلفة.
تظهر فجوة الحجم في تقارير Circle عن الربع الثاني من عام 2026، المنشورة في 5 أغسطس. بلغ الدخل من الاحتياطيات 668 مليون دولار؛ بلغ إجمالي التكاليف للتوزيع والمعاملات وبنود أخرى مماثلة 412 مليون؛ وصافي الربح 48 مليون. أوضحت الشركة أن متوسط USDC المتداول زاد بنسبة 25% سنويًا، لكن خفض معدل عائد الاحتياطيات بمقدار 66 نقطة أساس كبح الأثر جزئيًا. هذه بيانات من أبريل–يونيو وليست نتيجة اتفاق سبتمبر.
لا ينبغي طرح 412 من 668 وتسميتهما بصافي ربح 256 مليون دولار. في التقرير توجد أيضًا إيرادات أخرى وتكاليف تشغيل وبنود أخرى. بالنسبة للقارئ، النقطة الأهم هنا هي اتجاه التفكير: جزء كبير من اقتصاد العملة المستقرة يوجد بين المُصدِر وقنوات استخدامها. قد ينمو الاهتمام بالرمز أسرع من ربح الشركة، ويمكن أن ينمو ربح الشركة دون أي زيادة تلقائية في المدفوعات لصالح مالك الرمز.
يجب أيضًا قراءة البيئة الخاصة بالفائدة حسب التواريخ. في 16 سبتمبر، رفعت بنك الاحتياطي الفيدرالي (FRS) النطاق المستهدف لسعر الأموال الفيدرالية بمقدار 0,25 نقطة مئوية إلى 3,75–4,00%. هذا هو سعر السياسة النقدية وليس APRًا وعودًا به لأي منتج كريبتو. ولا يمكن إدخاله ميكانيكيًا كعائد لكل الاحتياطيات: فالمحفظة تُحدَّث تدريجيًا، والأصول لها آجال وشروط مختلفة.
في نموذجنا الافتراضي، يعني الانتقال من 4% إلى 3% فقدان ربع التدفق الفعلي للفائدة الإجمالية مع ثبات الاحتياطيات. ولإعادة الحصول على 40 مليون عند 3%، يلزم تقريبًا 1,333 مليار دولار من الاحتياطيات: 40 مليون ÷ 0,03. وعليه، هناك حاجة إلى زيادة تقارب 33,3%. لهذا السبب قد تكون سهولة الاستخدام والشركاء وبقاء الاحتياطيات المستقرة بالنسبة للمُصدِر بنفس أهمية الفائدة. هذا استنتاج حسابي من النموذج وليس تقييمًا لخطط Circle.
لدى المستخدم نظام إحداثيات مختلف. لا تقول نسبة سنوية على اللافتة الكثير دون المبلغ والمدة وإمكانية الخروج. لنفترض اختيارًا افتراضيًا كاملًا بين برنامجين لرموز بالدولار: الحالي يمنح 3% عائدًا سنويًا بسيطًا، والجديد 5%. الرصيد 10 000 دولار، والأفق 30 يومًا. نفترض ثبات العوائد، واحتسابًا يوميًا متناسبًا، وغياب الحدود، وثبات المكافئ الدولاري للمبلغ الأساسي.
За програмою старої винагороди вона дорівнює 10 000 × 0,03 × 30 ÷ 365 = 24,66 долара. За новою — 10 000 × 0,05 × 30 ÷ 365 = 41,10 долара. المكافأة الإضافية لا تبلغ سوى 16,44 دولارًا شهريًا. تبدو نقطتان مئويتان ملحوظتين على الشاشة، لكن بالضبط هذه الـ16,44 دولارًا هي التي يجب أن تدفع مقابل الانتقال الكامل بين المنتجات.
لنفترض أن إجمالي التكاليف للدخول والخروج المخطط يساوي 0,15% من مبلغ 10 000 دولار الأولي، أي 15 دولارًا، وأن المدفوعات الشبكية والثابتة تضيف دولارين إضافيين. يبلغ إجمالي سعر الانتقال 17 دولارًا. إذن مقارنةً بالنسخة القديمة: 16,44 − 17 = ناقص 0,56 دولار. نفترض أن الرصيد الأساسي في النموذج ثابت، وندفع التكاليف بشكل منفصل حتى لا نخفي انخفاض قاعدة حساب الاستحقاق.
هذا ليس جدول رسوم Binance ولا تسعير USDC. في الحساب الحقيقي، يجب إدخال العمولات المتاحة لك أنت تحديدًا، والسعر الفعلي للتنفيذ، وقواعد المنتج المعني تحديدًا.
مع ثبات الفرق في المعدلات بمقدار نقطتين مئويتين، فإن مدة تعويض هذه الـ17 دولارًا تساوي 17 × 365 ÷ (10 000 × 0,02) = 31,03 يومًا. هذه مجرد النقطة التي تتساوى فيها المكافأة الإضافية مع تكاليف الانتقال. ولا تعوض عن المخاطر الإضافية أو الوقت الذي تم استهلاكه أو الضرائب. إذا كان المعدل المرتفع ساريًا لمدة أسبوع فقط، فلن ينتج عنه حساب موثوق لمدة ثلاثين يومًا.
بالنسبة للرأس المال الأصغر، تصبح التكاليف الثابتة محسوسة أكثر. في ظل الشروط نفسها، ستبلغ المكافأة الإضافية لمدة 30 يومًا 1,64 دولارًا على 1 000 دولار. وستكون التكاليف 1,50 + 2 = 3,50 دولار، والفارق سيكون ناقص 1,86 دولار. ترتفع مدة التعويض إلى 63,88 يومًا. يمكن لمعدل APR نفسه أن يخلق نتائج مختلفة لشخصين فقط بسبب حجم العملية.
فخ آخر — وحدة المكافأة. على سبيل المثال، قد يكون البرنامج قد استحق بونصًا مُقيّمًا بـ20 دولارًا، لكنه دفعه برمز آخر. إذا انخفض سعره حتى وقت البيع بنسبة 15%، فسيبلغ السعر السوقي 17 دولارًا قبل عمولة البيع. قد يظل الرمز المستقر الأساسي قرب مرجعه. هذه الـ15% هي افتراض مثال وليست توقعًا لـ WLFI أو لأي أصل آخر.
لذلك أفصل بين ثلاثة أرقام: الوحدات المستحقة من البونص، وتقييمها في الواجهة، والمبلغ الفعلي بعد البيع. للمقارنة مع البديل، تحتاج إلى الرقم الثالث أو تقييم واضح لتنفيذ المستقبل. إن إعادة حساب APR لصفقة قصيرة لا تثبت أنه يمكن تكرارها طوال العام على نفس الشروط. أما تحويل العملة المستقرة إلى وضع الهامش فقط من أجل البونص فيعني إضافة مهمة منفصلة لإدارة المراكز.
هناك اختلاف آخر تخفيه عبارة مريحة «1:1». تم تصميم Circle Mint للعملاء المؤسسيين وللعمليات الكبيرة؛ ويذكر دليل Circle صراحةً أن الخدمة غير موجهة للأفراد والمؤسسات الصغيرة. بالنسبة للمستخدم التجزئة، توفر الشركة الوصول عبر شبكة من مقدمي الخدمة. وعليه، يجب التحقق بشكل منفصل من ضمان الرمز ومسارك الفعلي للحصول على الدولارات البنكية.
يمكن رؤية الفرق بسهولة في مثال افتراضي آخر. يتعين بيع 10 000 رمز بشكل عاجل، والسعر المتاح هو 0,997 دولار لكل وحدة. يبلغ العائد 9 970 دولارًا قبل العمولات. الانحراف عن القيمة الاسمية المفترضة بالدولار هو 30 دولارًا، أي 0,3%. ليس هذا سعر USDC الحالي، ولا مستوى دعم تقني، ولا افتراضًا بنقص الاحتياطات. إنه اختبار لحساسية السعر بالنسبة لسعر التنفيذ.
في هذا النموذج، تتجاوز 30 دولارًا الـ16,44 دولارًا الإضافية التي كان الانتقال الشهري إلى المعدل الأعلى لأجلها. لكن هذا لا يعني أمرًا عامًا ببيع أو انتظار. إذا كانت الأموال مطلوبة فورًا، فإن الانتظار له أيضًا سعر. وإذا كان يمكن تأجيل الخروج، فأنت بحاجة إلى تقييم أسباب الانحراف والمسارات المتاحة، وليس الإيمان بأن أي سعر سيعود بالضرورة إلى الوحدة.
جودة الاحتياطيات، والقدرة على السداد لدى الوسيط، وإمكانية الوصول إلى حسابك — هذه ثلاث عمليات تحقق مختلفة. لا يضمن الاحتياطي الكامل التشغيل المستمر للبورصة أو البنك أو الشبكة. كما أن التأكيد المستقل للاحتياطيات ليس رقابة مستمرة على كل عملية يقوم بها المستخدم. إنه يتعلق بموضوع تحقق محدد وتواريخ إبلاغ؛ ولا يمكن منه استنتاج ضمان لمدة محددة لسحبك.
هنا تحديدًا ينبغي التعامل بعناية مع قيود البيانات. في صفحة الشفافية المفتوحة لدى Circle أثناء عملية التحقق، كانت تاريخ تكوين الاحتياطيات هو 24 سبتمبر 2026، لكن جزءًا من الحقول الرقمية لم يظهر في النص المتاح. لذلك لا أورد مبلغ احتياطيات «حتى الآن» غير مُتحقق به ولا أستبدله به بمؤشرات ربع سنوية. لا يجعل تاريخ فتح الصفحة كل أرقامها بيانات ليوم 5 أكتوبر.
بالنسبة لقرار الرصيد المحدد، كنت سأكتب خمسة أشياء: لماذا تحتاج المال، ومتى قد تحتاج إليه، وأين سينتهي مسار الخروج، وكم سيكلف إكمال الدورة، ومن المسؤول عن المكافأة. إذا كانت الغاية هي تغطية تكلفة بعد أسبوع، فقد تكون مدة الوصول أكثر أهمية من فروق معدلات الفائدة السنوية. وإذا كان الرصيد مخصصًا للتداول، فتصبح قابلية توفر زوج التداول المطلوب وتكلفة تنفيذ أمر شائع بالنسبة لك أمورًا حاسمة.
وبالمثل، فإن التقسيم بين رمزين لا يعني بالضرورة فصل كل المخاطر. في محفظة افتراضية، قد تكون نصف الأموال في العملة المستقرة A والنصف في B، لكن كلا الجزأين موضوع على المنصة نفسها. قد تؤثر مشكلة الوصول إلى هذه المنصة على الجزأين معًا. هذا ليس حجة لصالح طريقة حفظ بعينها: فالمحفظة الذاتية تتطلب التحكم بالمفاتيح والعناوين والشبكة. يجب تسمية الخطر الذي تقلله أنت بالفعل.
للمراقبة حتى نهاية أكتوبر، أقترح ثلاثة سيناريوهات افتراضية لتطور الخدمات حول العملات المستقرة. تصف فائدتها للمستخدم، وليس توقع سعر USDC أو أسهم Circle. تعني العناوين «صاعد» و«هابط» هنا تحسنًا أو تدهورًا في شروط الاستخدام. لا أحدد احتمالات: فالتقدير المبرر يفتقر إلى بيانات عن تنفيذ الاتفاق التجاري الجديد.
السيناريو الأساسي: توسع الشراكات الاستخدام تدريجيًا، لكن الفائدة تعتمد على المبلغ والمسار، بينما تظل برامج المكافآت منتجات منفصلة. شرط استمرارها هو وجود قنوات عمل للدخول والخروج دون تدهور مستمر في التكلفة الإجمالية للعمليات. يلزم الانتقال إلى سيناريو آخر إذا ظهر انخفاض كبير مثبت في التكاليف للمستخدم العادي، أو على العكس إذا حدثت قيود طويلة على الوصول.
سيناريو صاعد: تُقدِّم المنافسة فائدة قابلة للقياس للمستخدم — دورة كاملة أرخص، وسعر متاح أفضل لحجمه، ومسارات أكثر ملاءمة. سأعتبر شرط التأكيد هو الشروط المنشورة والنتيجة العملية المتكررة، وليس فقط صندوق جوائز كبير. يُلغى السيناريو إذا اختفت الميزة بعد العمولات، أو كانت متاحة لوقت قصير فقط، أو إذا كانت تتطلب مخاطرة لم يكن المستخدم قد خطط لها في البداية.
سيناريو هبوطي: تصبح المكافآت أقل فائدة، ويصبح الخروج أغلى أو يتأخر، ويضطر المستخدمون إلى تغيير مسار الوصول إلى الأموال. شروط التنفيذ هي تدهورٌ مُثبت في القواعد أو تنفيذ عمليات؛ أما عنوان المشكلة وحده فلا يكفي. يتطلب إلغاء هذا السيناريو استعادة الوصول وتطبيع التكاليف الفعلية. لا تحل المكافأة الإعلانية الجديدة المشكلة دون استعادة الوظيفة الأساسية للأموال.
يُظهر اتفاق Binance وCircle مدى قيمة بقاء رصيد المستخدم بالدولار بالنسبة للمنصات المالية. ومع ذلك، يجب تقييم فائدتك ضمن نطاقك أنت: ليس بملايين استثمارات الشركات، بل بالدولارات بعد التكاليف، وبالأيام حتى الخروج، وبشروط الحصول على المكافآت. في مثالنا، فاز الخيار الأعلى بخسارته بسبب 17 دولارًا من التكاليف. ينبغي إجراء هذا النوع من الحسابات قبل الضغط على زر الانتقال.
الطرح الرئيسي لدي: توفر العملة المستقرة طريقة للاحتفاظ ونقل قيمة بالدولار، وحق الحصول على دخل تحدده بنية المنتج منفصلة. يمكن للشراكة أن تجعل هذه الطريقة أكثر ملاءمة. قد يعزز دخل الاحتياطيات أعمال المُصدِر. والنتيجة الشخصية تظهر فقط عندما تتوافق القواعد المحددة وسعر العمليات والمدة التي تحتاجها لصالحك.
المادة ذات طابع تعليمي وليست توصية استثمارية فردية. جميع معدلات التعليم والتكاليف وأسعار التنفيذ مُشار إليها مباشرة على أنها افتراضية؛ ولا تأخذ الحسابات في الاعتبار ضرائب فردية.
#Binance #USDC #Стейблкоїни #ФінансоваГрамотність #УправлінняРизиком