

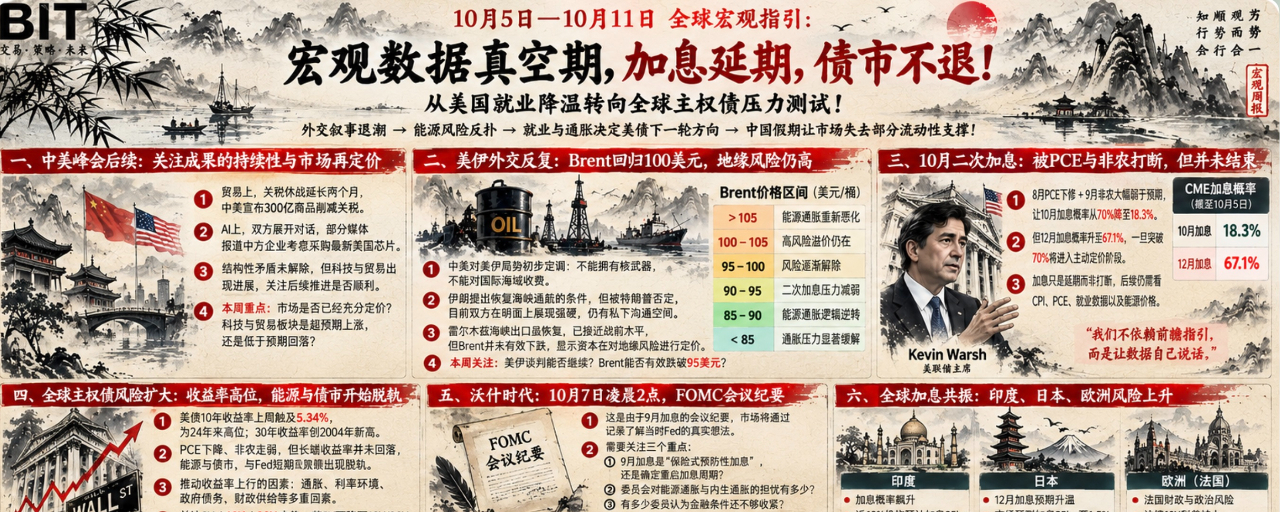
التوجيهات الاقتصادية الكلية العالمية من 5 إلى 11 أكتوبر: فراغ في البيانات الاقتصادية الكلية، وتأجيل رفع أسعار الفائدة، وسوق السندات لا يتراجع! من تباطؤ التوظيف في الولايات المتحدة إلى اختبار ضغط للديون السيادية العالمية!
في الأسبوع الماضي، أدلى نائب رئيس الاحتياطي الفيدرالي ورئيس بنك الاحتياطي الفيدرالي في نيويورك بتصريحات. ومع تعديل بيانات PCE نزولًا وتباطؤ بيانات الوظائف غير الزراعية، أدت هذه العوامل مجتمعة إلى انخفاض كبير في احتمال رفع الفائدة للمرة الثانية في أكتوبر.
تحوّل التناقض الأساسي في السوق من التساؤل عما إذا كان الاحتياطي الفيدرالي سيرفع الفائدة في أكتوبر إلى: إذا كان الاحتياطي الفيدرالي قد أوقف رفع الفائدة، فلماذا لا تزال عوائد السندات طويلة الأجل عالميًا عاجزة عن الانخفاض؟
المحور الأول — بيانات مؤشر أسعار نفقات الاستهلاك الشخصي (PCE) والوظائف غير الزراعية تعرقلان رفع الفائدة للمرة الثانية في أكتوبر: #美联储10月加息概率降至17%
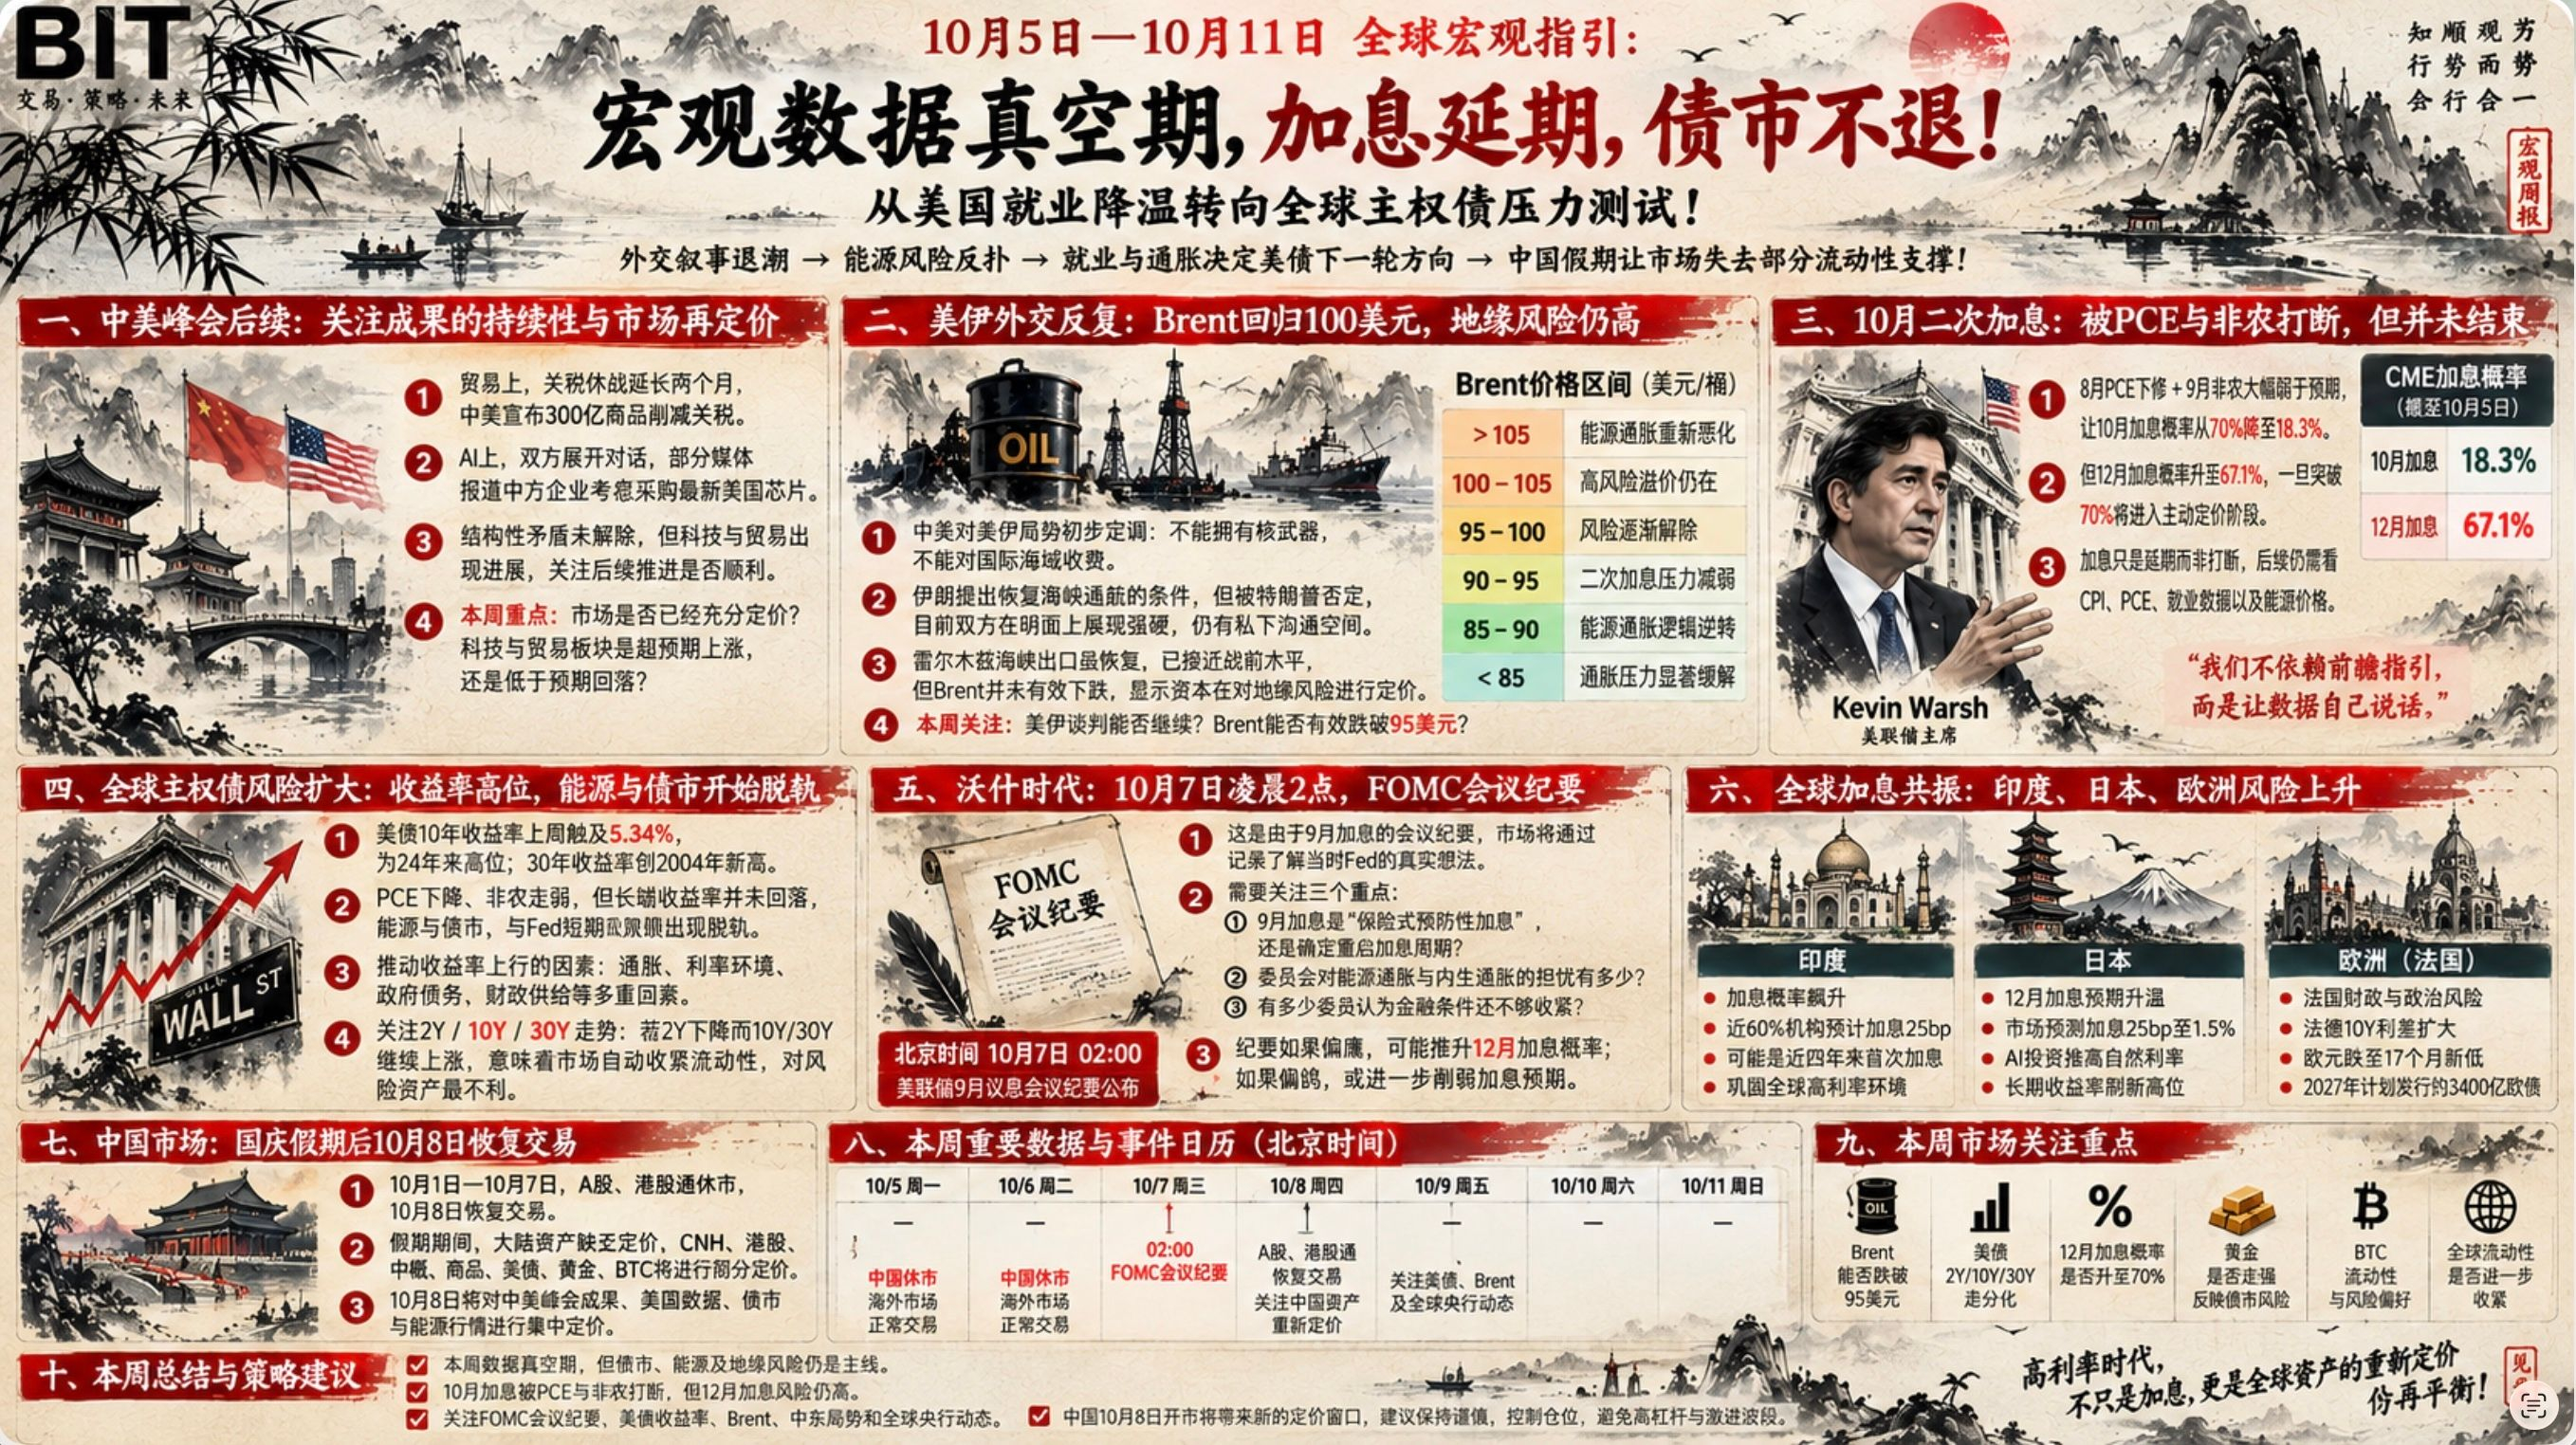
في الأسبوع الماضي، جرى تعديل بيانات مؤشر PCE لشهر أغسطس نزولًا، وجاءت بيانات الوظائف غير الزراعية أضعف بكثير من المتوقع. وقد قلّصت هاتان القراءتان هامش المناورة أمام الاحتياطي الفيدرالي لرفع أسعار الفائدة، ما خفّض احتمال رفعها في أكتوبر إلى 18.3%.
لكن لا يزال من المبكر التفاؤل بشأن أسعار الفائدة، فانخفاض احتمال رفعها في أكتوبر لا يعني أن الاحتياطي الفيدرالي لن يواصل رفعها لاحقًا. وفي الوقت نفسه، ارتفع احتمال رفعها في ديسمبر إلى 67.1%
لم يخرج احتمال رفع الفائدة في ديسمبر إلا للتو من مرحلة عدم اليقين التي تجاوزت فيها النسبة 50%، ولم يبدأ تسعيره مبدئيًا بعد. وإذا أدت البيانات اللاحقة إلى ارتفاع احتمال رفعها في ديسمبر إلى 70%، فسيظل على كثير من المؤسسات تسعير هذا الاحتمال والتداول على أساسه مسبقًا
لذلك، لم يُلغَ رفع الفائدة، بل أُجّل فحسب. ولإيقاف دورة رفع الفائدة، ينبغي متابعة ما إذا كان مؤشرَا CPI وPCE سيواصلان الارتفاع أو سيظلان عند مستويات مرتفعة، وما إذا كانت بيانات التوظيف ستواصل الضعف، وما إذا كانت أسعار الطاقة العالمية ستعود إلى مستوياتها الطبيعية
المحور الرئيسي الثاني — في الساعة الثانية فجر 7 أكتوبر، يصدر محضر اجتماع الاحتياطي الفيدرالي بشأن أسعار الفائدة في سبتمبر؛ فلنراجع لماذا رُفعت الفائدة حينها!؟
أدى رفع الفائدة إلى زيادة أهمية محضر هذا الاجتماع، وستستعين الأسواق به لمعرفة ما كان يفكر فيه الاحتياطي الفيدرالي آنذاك. وأكثر إجابتين تريد الأسواق معرفتهما هما:
1، لماذا رفع الاحتياطي الفيدرالي أسعار الفائدة حينها؟
2، كم مرة أخرى رأى الاحتياطي الفيدرالي حينها ضرورة رفع أسعار الفائدة؟
لذلك، ينبغي التركيز على ثلاث نقاط عند صدور محضر الاجتماع هذا
أ، هل كان رفع الفائدة في سبتمبر «رفعًا وقائيًا احترازيًا»، أم أنه مثّل استئنافًا مؤكدًا لدورة رفع الفائدة؟
ب، ما مدى قلق اللجنة من تضخم الطاقة والتضخم المحلي؟
ج، كم عضوًا في اللجنة يرى أن الأوضاع المالية لم تُشدّد بما يكفي؟
إذا حصلت الأسواق على هذه الإجابات من محضر الاجتماع، فسيتغير احتمال رفع الفائدة في أكتوبر وديسمبر. وإذا كان المحضر أكثر تشددًا من تصريحات وورش في سبتمبر، فهذا يعني أن احتمالات رفع الفائدة في أكتوبر وديسمبر ستتغير أيضًا؛ ولن يُعد الأمر محسومًا ما لم يتجاوز الاحتمال 90%
المحور الرئيسي الثالث — فراغ في البيانات الاقتصادية الكلية؛ ومع محضر اجتماع الاحتياطي الفيدرالي، تصبح تحركات سوق السندات عاملًا أساسيًا مؤثرًا في الأصول عالية المخاطر!
منذ نهاية سبتمبر، أخذ مسار السندات العالمية طويلة الأجل يتباعد تدريجيًا عن مسار Brent. وهذا يشير إلى ظهور إشارة خطرة — فقد أدى التضخم الناجم عن الطاقة إلى تسارع بروز التضخم المحلي
سجّلت عوائد السندات السيادية في الولايات المتحدة وألمانيا واليابان ارتفاعات متتالية إلى مستويات هي الأعلى منذ عقود. وقد تطورت العوامل التي تدفع عوائد سوق السندات إلى مستويات قياسية، من عامل الطاقة وحده إلى مزيج معقد من التضخم وبيئة أسعار الفائدة والديون الحكومية والمعروض المالي، ما يجعل ضبط العوائد أكثر صعوبة بلا شك
بلغ عائد سندات الخزانة الأمريكية لأجل 10 سنوات الأسبوع الماضي 5.34%، مسجلًا أعلى مستوى منذ عام 2024. وفي الوقت نفسه الذي قفز فيه عائد السندات لأجل 10 سنوات، تراجع مؤشر PCE وجاءت بيانات الوظائف غير الزراعية دون التوقعات، كما انخفض احتمال رفع الفائدة في أكتوبر من ذروة بلغت 70% إلى نحو 20%. وبحسب المنطق المعتاد، كان ينبغي أن تنخفض عوائد سندات الخزانة الأمريكية
وهذا يعني أن عوائد سوق السندات لم تعد تتحرك بمعزل عن مسار الطاقة فحسب، بل انفصلت أيضًا على المدى القصير عن سياسة الاحتياطي الفيدرالي
عندما تتحول مخاطر سوق السندات من عامل الطاقة وحده إلى مجموعة معقدة من العوامل، يتسع نطاق المخاطر أكثر. وينبغي عندئذ متابعة مسار الذهب؛ فإذا تسارع ارتفاعه، فهذا يعني أن السوق بدأت تقلق بشأن مخاطر سوق السندات أو تعيد تقييمها، فتسعى إلى الذهب ملاذًا آمنًا،
عندما يتوقف السوق عن شراء الأصول الآمنة ذات العوائد المرتفعة، ويفضل الذهب عليها، فهذا يعني في الواقع ضرورة إعادة التوازن إلى شهية المخاطر العالمية، واتساع المخاطر المالية والاقتصادية أكثر. ورغم أن ذلك قد لا يؤدي بالضرورة إلى انهيار مباشر على المدى القصير، فإنه سيجعل سيولة المخاطر أكثر حذرًا بلا شك
سنواصل هذا الأسبوع متابعة تحركات سندات الخزانة الأمريكية لأجل سنتين و10 سنوات و30 سنة:
إيجابي للأصول عالية المخاطر: تراجع عائد السندات لأجل سنتين، وتراجع عوائد السندات لأجل 10 سنوات و30 سنة بالتزامن
يضغط على الأصول عالية المخاطر: تراجع عائد السندات لأجل سنتين، بينما ارتفعت عوائد السندات لأجل 10 سنوات و30 سنة
وهذا يعني أنه حتى في ظل عدم رفع الاحتياطي الفيدرالي لأسعار الفائدة، ستؤدي سوق السندات إلى تشديد السيولة تلقائيًا في السوق، وهذه هي النتيجة الأكثر سلبية لأسواق المخاطر
المحور الرئيسي الرابع — تغير منطق أسعار الطاقة: عندما يتعذر على إمدادات الطاقة كبح الأسعار، فما حجم المخاطر الإضافية التي ستتحملها الأسواق؟
لا يزال سعر Brent حتى الآن قرب 101 دولار. وكنا نعتقد، بل إن ترامب نفسه كان متفائلًا، أن تحسين إمدادات الطاقة كفيل بكبح سعر Brent
لكن تقارير وبيانات عديدة صدرت الأسبوع الماضي وأثبتت تعافي إمدادات الطاقة عبر مضيق هرمز، بل واقترابها تدريجيًا من مستويات الإنتاج قبل الحرب، ومع ذلك لم تنخفض أسعار الطاقة بشكل ملموس!
إذًا، يبرز السؤال: إذا تعذر حل المسألة الأمريكية الإيرانية، فهل يستطيع Brent حقًا أن يسلك مسارًا هبوطيًا مستقلًا؟
سبق أن قلت إن هناك ثلاثة عوامل رئيسية تؤثر في أسعار الطاقة: ظروف إمدادات الطاقة نفسها، وتسعير رؤوس الأموال، والعوامل الجيوسياسية. وإذا لم يؤدِ تحسن ظروف إمدادات الطاقة حاليًا إلى كبح مسار الأسعار، فهذا يعني أن رؤوس الأموال تسعّر المخاطر الجيوسياسية في الشرق الأوسط بتشاؤم، ما يبقي الأسعار مرتفعة!
بشأن التوترات بين الولايات المتحدة وإيران، كرر رئيس البرلمان الإيراني الأعلى يوم الأحد أن استعادة المضيق تتطلب من الولايات المتحدة تلبية الشروط السبعة السابقة. وكان نائب الرئيس الأمريكي فانس قد عقد اجتماعًا في كامب ديفيد يوم الجمعة الماضي للتحضير لتقييم أمني جديد بشأن إيران والحوثيين
أرسل تيار التفاوض في إيران (رئيس البرلمان والرئيس ووزير الخارجية) إشارات متشددة
نظّم تيار التفاوض الأمريكي (فانس) اجتماعًا أمنيًا
في تقييم الوضع في الشرق الأوسط، ينبغي حاليًا تبني توقعات متشائمة. وبالطبع، لا يُرجح أن يتكرر الهجوم على إيران على المدى القصير قبل انتخابات التجديد النصفي في نوفمبر، لكن استمرار الولايات المتحدة خلال هذه الفترة في فرض العقوبات الاقتصادية وممارسة الضغط الدبلوماسي لن يكون في صالح مسار Brent
تراهن إيران على أن هزيمة ترامب في انتخابات التجديد النصفي ستمنحها متنفسًا، لكن السوق ستتحمل بالتزامن ضغوطًا أكبر. وينبغي هذا الأسبوع متابعة ما إذا كان Brent سيتمكن من كسر مستوى 95 دولارًا بفاعلية — فهذا هو الأهم!
المحور الرئيسي الخامس — اتساع مخاطر سوق السندات العالمية، ودورة رفع الفائدة المتزامنة لم تنتهِ بعد!
يتزايد هذا الأسبوع احتمال رفع أسعار الفائدة في الهند. وإذا قررت الهند أيضًا رفعها، فسيعزز ذلك أكثر التزامن العالمي في رفع الفائدة، ما يعني أن قصة الفائدة المرتفعة ستتحول من قصة أمريكية إلى قصة عالمية
ازداد خطر مواصلة اليابان رفع أسعار الفائدة. فبعد تراجع احتمال رفعها في الولايات المتحدة خلال أكتوبر وتأجيله إلى ديسمبر، ارتفع خطر رفعها في اليابان بدلًا من ذلك. وتتوقع الأسواق حاليًا أن يرفع بنك اليابان الفائدة 25BP في ديسمبر، لتصل إلى 1.5%
ظهر مصدر جديد للمخاطر في أوروبا، وهو «فرنسا». فالمشكلات المالية والمخاطر السياسية التي تواجهها فرنسا تؤدي إلى اتساع مخاطر سوق السندات في أوروبا بأكملها، وهبط اليورو إلى أدنى مستوى له منذ 17 شهرًا
المحور الرئيسي السادس — عودة التداول في الأسواق المالية الصينية في 8 أكتوبر
بعد عطلة العيد الوطني الطويلة، عادت الأسواق إلى العمل في 8 أكتوبر. وستُعاد تسعير الأصول المعنية، بما فيها اليوان الصيني CNY والأسهم في هونغ كونغ والأصول الخارجية وسندات الخزانة الأمريكية والسلع الدولية والذهب وBTC
عودة السيولة الجديدة أمر إيجابي للأصول عالية المخاطر، كما أن التطورات قد تؤدي إلى إعادة تسعير جديدة للقمة بين الصين والولايات المتحدة قبيل العطلة. والأهم أن سيولة المخاطر المرتبطة بالصين ستُعاد تسعيرها بالتزامن مع التغيرات في البيئة الاقتصادية الكلية التي شهدناها الأسبوع الماضي
خلاصة هذا الأسبوع:
لا توجد هذا الأسبوع بيانات اقتصادية كلية مؤثرة، وقد يبدو أن تأثير ذلك على أسواق المخاطر محدود، لكن سوق السندات والتوترات بين الولايات المتحدة وإيران وBrent ما زالت تؤثر بقوة في الأصول عالية المخاطر
بالطبع، قد لا يشعر كثير من المتابعين بالتأثير، ولا سيما أن تأثير سوق السندات على الأسواق المالية ليس واضحًا بشكل مباشر. فارتفاع العوائد يضغط على سيولة المخاطر، لكنه لن يؤدي إلى هبوط حاد مباشر في أسعار الأصول عالية المخاطر، بل سيحد من اتساع تقلبات الأسواق المالية
كانت تحركات #Bitcoin المتقلبة مرارًا الأسبوع الماضي، والتفاوت في مكاسب الأسهم الأمريكية الفردية، نتيجة لضعف السيولة الناجم عن ارتفاع العوائد. أما تأثير التوترات بين الولايات المتحدة وإيران وBrent في السوق فقد يكون أوضح بكثير. فإذا واصلت عوائد السندات لأجل 10 سنوات و30 سنة قفزها أو ظلت مرتفعة، ثم تفاقمت التوترات الأمريكية الإيرانية وارتفع سعر Brent بشدة على المدى القصير، فقد تتسع تقلبات الأصول عالية المخاطر. وهذا خطر ينبغي الانتباه إليه في التداول قصير الأجل
كذلك، ينبغي متابعة مسار الذهب هذا الأسبوع. وإذا ارتفعت عوائد سوق السندات والذهب بالتزامن، فاحذروا أكثر من مخاطر سوق السندات!