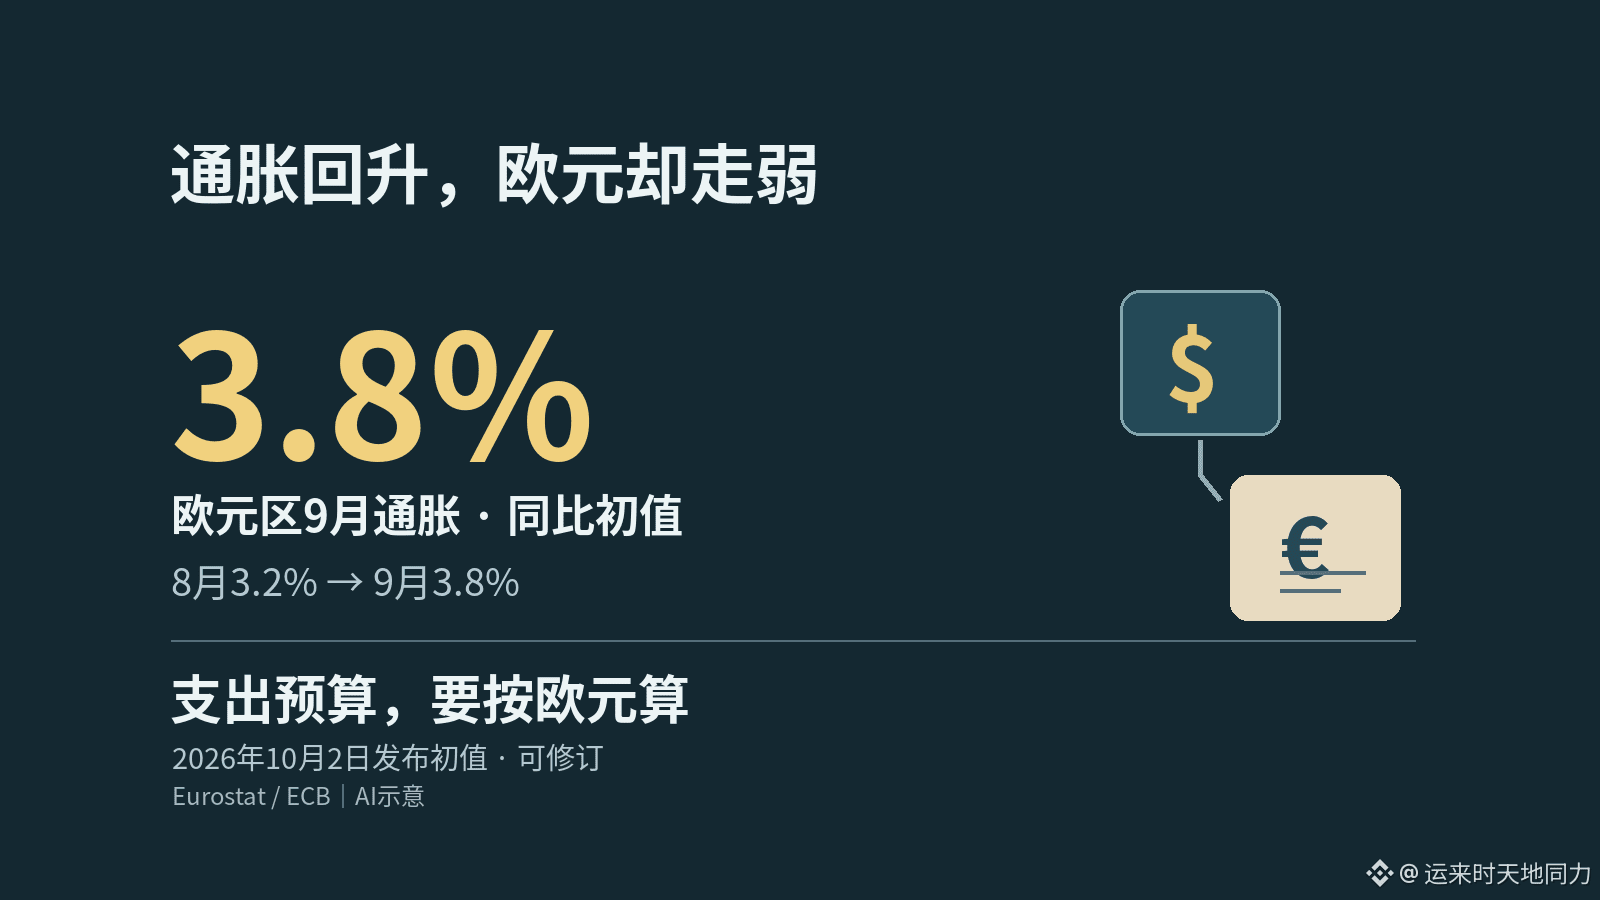
ارتفع التقدير الأولي للتضخم في منطقة اليورو خلال سبتمبر إلى 3.8%. وفي يوم إعلان التقدير الأولي، 2 أكتوبر، واصل السعر المرجعي لليورو مقابل الدولار تراجعه. وبالنسبة إلى من يحتفظون بعملات مستقرة مقومة بالدولار ولديهم نفقات باليورو، ينبغي التمييز بين القيمة الاسمية للدولار في الحساب والمبالغ التي يمكن استخدامها فعلياً لسداد الفواتير.
أعلن مكتب الإحصاء الأوروبي (يوروستات) في 2 أكتوبر أن الزيادة السنوية في الأسعار خلال سبتمبر فاقت نسبة 3.2% المسجلة في أغسطس. وكان ارتفاع أسعار الطاقة لافتاً على وجه الخصوص، كما تسارع ارتفاع أسعار الخدمات على أساس سنوي. ولا يعني هذا الضغط أن الأعمال التجارية أصبحت أفضل: فارتفاع تكلفة الطاقة قد يزيد تكاليف الشركات، وقد يقلل أيضاً ما يتبقى للأسر بعد سداد فواتيرها.
رفع البنك المركزي الأوروبي أسعار الفائدة في سبتمبر، لكنه لا يزال بحاجة إلى تقييم المدة التي ستستمر فيها موجة ارتفاع التكاليف هذه، وما إذا كانت ستنتقل إلى الأجور وأسعار السلع والخدمات الأخرى. وقد تدعم زيادة أسعار الفائدة اليورو، لكن ضغوط النمو الاقتصادي والتغيرات على جانب الدولار وتدفقات الأموال تؤثر أيضاً في سعر الصرف. ولا يمكن الاستنتاج بأن اليورو سيرتفع لمجرد النظر إلى أرقام التضخم.
حتى الساعة 13:58 بتوقيت بكين في 5 أكتوبر، كان أحدث سعر صرف منشور لدى البنك المركزي الأوروبي هو السعر المرجعي الصادر في 2 أكتوبر. ويُظهر هذا جانباً آخر: وفقاً للمنهج اليومي نفسه لدى البنك المركزي الأوروبي، انخفضت كمية الدولارات المقابلة لكل يورو في 2 أكتوبر بنحو 0.65% مقارنة بيوم التداول السابق، كما انخفضت بنحو 0.50% في يوم التداول الذي سبقه. وهذه تغيرات في السعر المرجعي، وليست أسعاراً قابلة للتداول؛ كما أن تزامن هذه الوقائع لا يثبت أن التضخم هو سبب انخفاض اليورو.
أما بالنسبة إلى المراكز القائمة: إذا حافظت العملات المستقرة المقومة بالدولار على قيمتها الدولارية، فإن ضعف اليورو يعني أن المبلغ نفسه بالدولار يمكن استبداله بمزيد من اليورو، والعكس صحيح إذا قوي اليورو. لكن أسعار الفواتير نفسها قد ترتفع أيضاً؛ لذا فإن الحصول على مزيد من اليورو لا يعني بالضرورة القدرة على شراء مزيد من السلع. لذلك، على من يدفعون إيجاراً باليورو أو يسددون مستحقات مشتريات به أن يعتمدوا المبلغ النهائي باليورو عند مراجعة الميزانية، لا أن ينظروا إلى عدد وحدات العملة المستقرة فحسب. كما ينبغي احتساب رسوم الصرف ومخاطر فقدان العملة المستقرة ارتباطها بسعرها المستهدف بشكل منفصل.
ما يمكن تأكيده حالياً هو تزامن تصاعد ضغوط الأسعار مع ضعف اليورو. وإذا قوي اليورو لاحقاً، فستحتاج ميزانية النفقات إلى إعادة الحساب وفقاً لذلك؛ وإذا أدى تعديل بيانات التضخم الرسمية إلى تغيير حجم الارتفاع، فسيكون من الضروري أيضاً تحديث تقييم ضغوط السياسة النقدية. ولا يمكن استقراء اتجاه المرحلة المقبلة مباشرةً من تراجع هذه الفترة.
المصادر: التقدير الأولي ليوروستات الصادر في 2 أكتوبر؛ بيان السياسة النقدية للبنك المركزي الأوروبي وأسعار الصرف المرجعية اليومية
#宏观经济分析 #稳定币