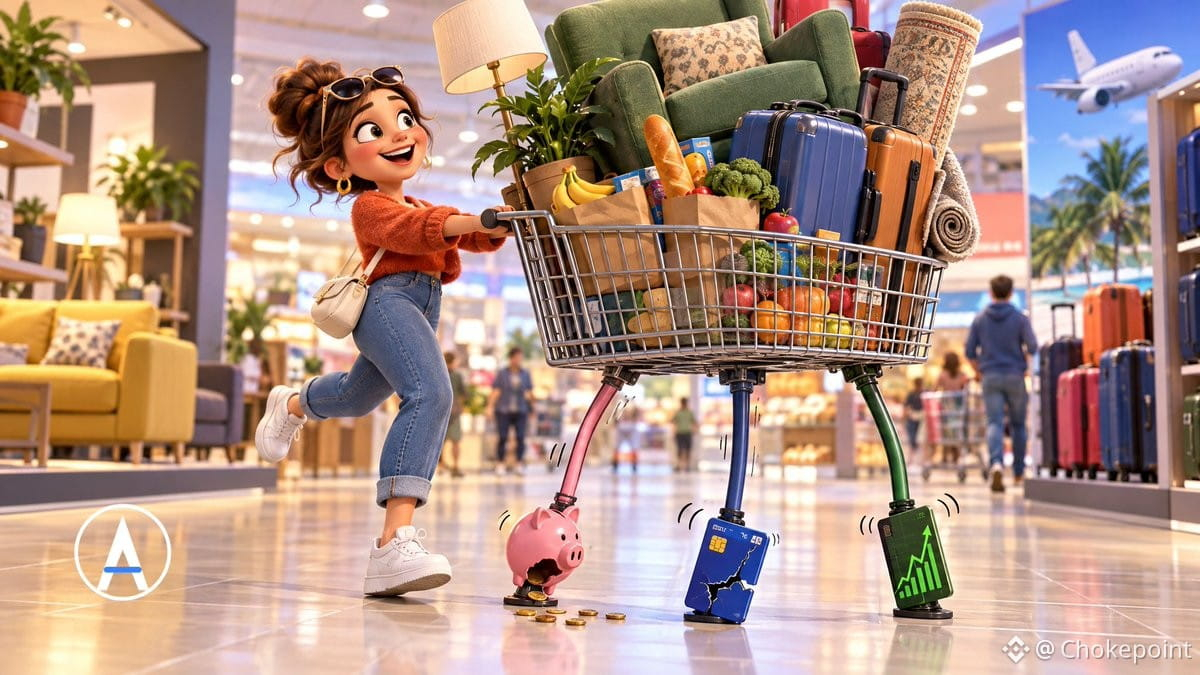
يقول الجميع إن المستهلك الذي يُوصَف بأنه “بائس” قد نشر للتو نموًا في الإنفاق بنسبة 6.1%، وأسرع موسم عطلات مُتوقَّع منذ عام 2022. لكن مصدر التمويل هو جوهر القصة.
الإنفاق يتجاوز الدخل. تراجعت نسبة المدخرات إلى 4.1% — أي نصف مستواها قبل الجائحة. الديون عند مستويات قياسية. الناس يمولون نمط حياتهم عبر المدخرات والائتمان ومكاسب الأسهم، وليس عبر رواتب أكبر.
تقول سطر واحد كل شيء: الأمريكيون ينفقون على حالتهم المالية، لا على نفسيتهم. المعنويات قريبة من أدنى مستوى قياسي. الإنفاق قريب من مستوى مرتفع. الاثنين انفصلا تمامًا.
وهذا هو الدليل: ارتفعت المعنويات لدى الأمريكيين الذين يمتلكون أكبر قدر من الأسهم وانخفضت لدى من لا يملكون أيًا منها. إن صعود $SPY بنسبة 32% منذ مايو 2025 هو ما يدفع الإنفاق. هذا هو أثر الثروة — وأثر الثروة باب ذو اتجاهين.
ستنفد المدخرات. سيتجاوز الائتمان حدّه. ستنعكس مكاسب الأسهم. كل هذه الركائز الثلاث تحت هذا المستهلك إما محدودة المدة أو معتمدة على السوق.
المستهلك لا “يَنهار”. إنه يقترض من المستقبل ويتكئ على سوق صاعدة. قويّ حتى اثنتين من الركائز الثلاث تبدأان بالجفاف.