📈 تتوسع قصة أصول أوندو المُمَثَّلة عبر التوكن—لكن الفرصة الحقيقية قد تكون فيما سيحدث بعد ذلك.
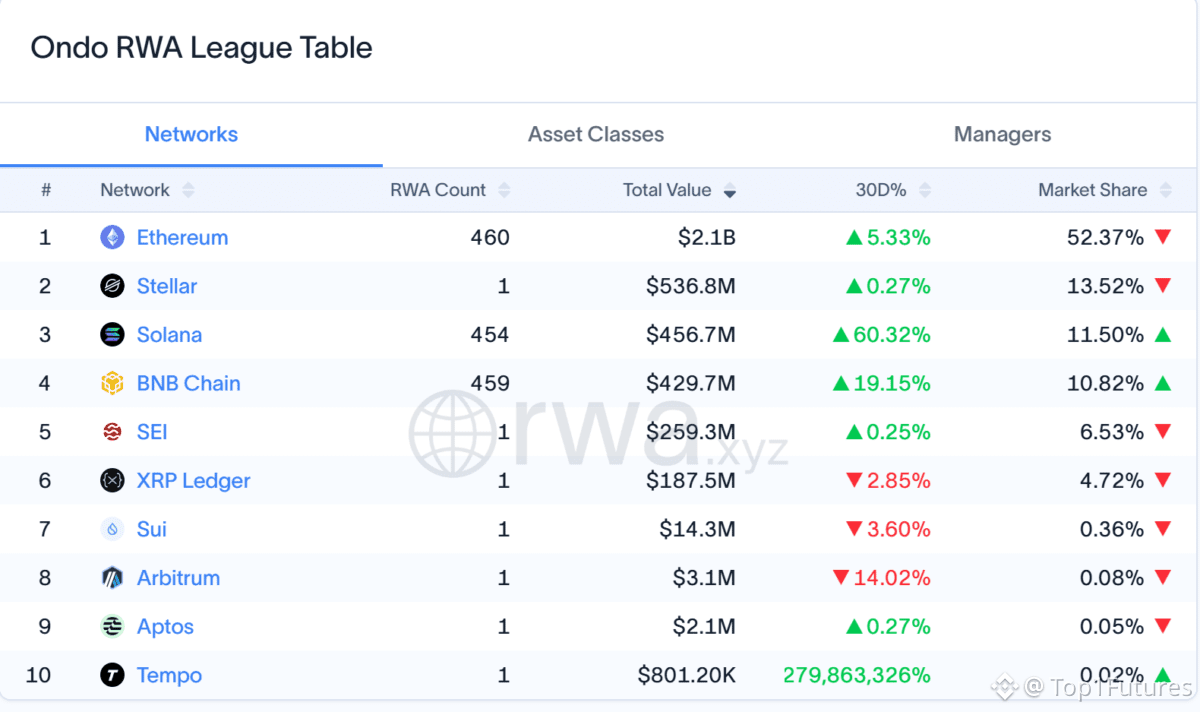
لدى أوندو الآن حوالي 3.89 مليار دولار من الأصول المُمَثَّلة عبر التوكن، ولم تعد الأموال تتركز بشكل أساسي على إيثيريوم.
ما يزال إيثيريوم يحتفظ بحوالي 2.1 مليار دولار، أي 52.37% من الإجمالي. لكن سولانا تكتسب زخمًا بسرعة؛ إذ تجاوزت الأصول المُمَثَّلة عبر التوكن 456.7 مليون دولار بعد نموها بأكثر من 60% خلال 30 يومًا. كما ارتفعت سلسلة BNB إلى قرابة 429.7 مليون دولار.
وهذا التحول يهم.
لماذا؟
لأن الأصول المُمَثَّلة عبر التوكن بدأت تنتقل من مجرد “الوجود على السلسلة” إلى أن تُستخدم فعليًا.
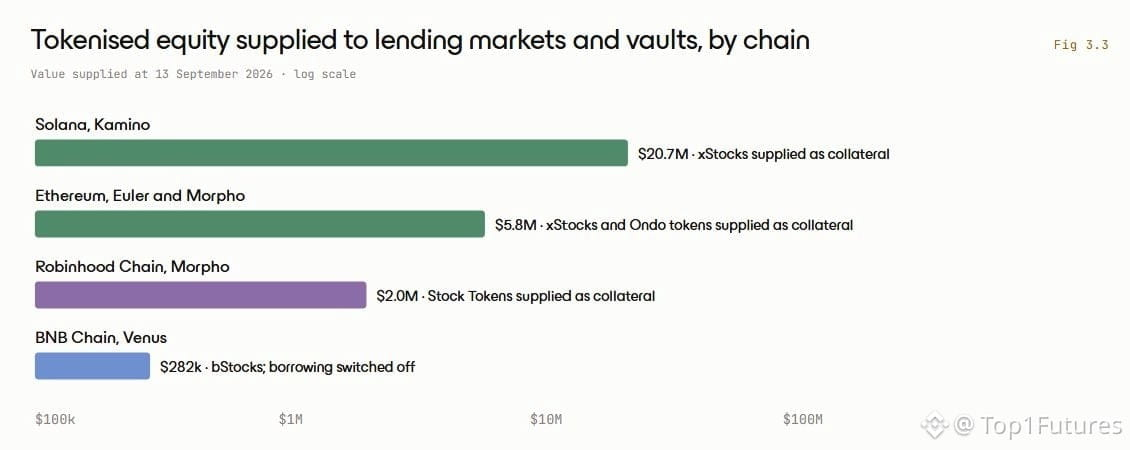
على سولانا، يتم بالفعل استخدام أكثر من 20.7 مليون دولار من الأسهم المُرمَّزة كضمان عبر Kamino. بينما تمتلك إيثيريوم حاليًا حوالي 5.8 مليون دولار عبر Euler وMorpho.
للمبتدئين، تخيّل الأمر هكذا: بدلًا من بيع سهم مُرمَّز للحصول على نقد، يمكن للمستخدمين—على نحوٍ محتمل—الاقتراض مقابل هذا السهم مع الحفاظ على استثمارهم.
قد يكون هذا هو الطور الرئيسي التالي من النمو.
إذا استمرت زيادة الطلب على الإقراض، فقد تصبح أصول أوندو المُمَثَّلة عبر التوكن أكثر فائدة عبر سلاسل متعددة، بدلًا من مجرد تمثيل الملكية.
الإشارة الأهم التي يجب مراقبتها بسيطة: هل ستواصل ودائع الضمان والاقتراض الارتفاع دون أن تؤدي إلى عمليات تصفية كبيرة (liquidations)؟
إذا حدث ذلك، فقد تتطور الأسهم المُمَثَّلة عبر التوكن من مجرد سردية RWA متخصصة إلى سوق ائتماني حقيقي على السلسلة.
قاعدة أوندو البالغة 3.89 مليار دولار بالفعل مثيرة للإعجاب.
لكن ماذا لو بدأت هذه السيولة تعمل بجهد أكبر عبر كل سلسلة رئيسية؟ 👀