


بيانات الوظائف غير الزراعية في الولايات المتحدة لشهر سبتمبر جاءت أضعف بكثير من التوقعات، كما تراجعت بسرعة توقعات قيام الاحتياطي الفيدرالي برفع الفائدة في أكتوبر. لكن عائدات سندات الخزانة الأمريكية لأجل 10 سنوات ومؤشر الدولار ارتفعا على نحوٍ عكس مسار الدولار، ما يشير إلى ظهور نمط مألوف من تباين حركة السوق. تهدأ تسعيرة أسعار الفائدة على المدى القصير، بينما تظل عوائد المدى الطويل مرتفعة بسبب قيود التمويل الحكومي والضغط التضخمي المرتبط بالطاقة. وتحوّل هذه البيئة الاقتصادية المتناقضة إلى خلفية تسعير جديدة للأصول المشفرة. في الأسبوع المقبل، ستصبح محاضر اجتماع الاحتياطي الفيدرالي، ومزادات السندات طويلة الأجل، وإطلاق احتياطيات نفط دول مجموعة السبع، ومؤشر مديري المشتريات لقطاع غير التصنيعي (ISM) من المتغيرات الأساسية التي ستحدد المسار قصير الأجل للأصول ذات المخاطر. لم يعد سوق العملات المشفرة ينظر فقط إلى بيانات التوظيف منفردة؛ إذ ستصبح تغيّرات عوائد سندات الخزانة طويلة الأجل أهم مؤشر توجيهي لاتجاه السوق.
أولاً: سلوك غير اعتيادي بعد بيانات غير الزراعيّة—أخبار إيجابية تمّ تجسيدها في السوق، لكن عوائد الأجل الطويل ترفض الهبوط
بلغت الوظائف غير الزراعية في سبتمبر من حيث الوظائف الجديدة 2.9 ألف فقط، أقل بكثير من توقعات السوق البالغة 90 ألفاً، كما تم تعديل بيانات العمالة لشهر أغسطس نزولاً، وارتفعت نسبة البطالة إلى 4.2%. تعكس هذه البيانات بشكل مباشر بدء تبريد سوق العمل الأمريكي، ثم قامت أداة CME “FedWatch” بتسعير ذلك فوراً: ارتفعت احتمالية إبقاء الفائدة دون تغيير في أكتوبر إلى 83.9%، وبالتالي استبعد السوق عملياً احتمال رفع الفائدة هذا الشهر. لكن احتمال رفع الفائدة في ديسمبر لا يزال مرتفعاً جداً عند 66.1%، ولم يختفِ بسبب ضعف التوظيف.
الأكثر جدارة بالانتباه هو الأداء غير الطبيعي للسوق بعد صدور هذه البيانات. في البداية، عند إعلان بيانات غير الزراعيّة، كانت السوق تتداول بسرعة منطق “ضعف الوظائف - هبوط العوائد”، فهبطت عوائد سندات الخزانة لفترة قصيرة، لكن سرعان ما حدث انعكاس على شكل حرف V. لقد قفز عائد سندات الخزانة لأجل 10 سنوات في وقت ما إلى 5.36%، وسجل مؤشر الدولار أعلى مستوى جديد خلال 17 شهراً. وحتى الذهب—وهو أصل يُنظر إليه عادةً كملاذ آمن—لم يستطع تحقيق ارتداد مستمر؛ وعلى مدار الأسبوع انخفض سعر الذهب بما يقارب 2%.
يرجع المنطق الأساسي إلى أن الفائدة قصيرة الأجل تحددها بشكل أكبر سياسات الاحتياطي الفيدرالي، بينما أصبحت عوائد سندات الخزانة طويلة الأجل اليوم أكثر خضوعاً لثلاثة عوامل رئيسية: عجز الموازنة الأمريكي، ومعروض السندات الحكومية، ومخاطر تضخم الطاقة.
بيانات غير الزراعيّة تغيّر فقط حكم السوق على اجتماع أكتوبر الخاص بالسياسة النقدية، لكنها لا تحل مشكلة المعروض الضخم من السندات الحكومية طويلة الأجل. كما أن قيام دول مجموعة السبع (G7) بإطلاق الاحتياط الاستراتيجي من النفط مجرد وسيلة للتخفيف، بينما لا تزال الصراعات الجيوسياسية في الشرق الأوسط قائمة، ولا يمكن التخلص من مخاطر التضخم الناتجة عن ارتفاع تذبذب أسعار النفط دفعة واحدة. وهذا يؤدي إلى خلق وضع ماكروي خاص حالياً: من المرجح إيقاف رفع الفائدة في أكتوبر، لكن بيئة الفائدة المرتفعة على الأجل الطويل ستستمر، وبالتالي من الصعب على الأصول عالية المخاطر أن تشهد تيسيراً كاملاً للسيولة.
بالنسبة للعملات المشفّرة، فإن معنى هذا النمط من “التفاضل/الانقسام” واضح جداً: تم بالفعل تحجيم الأخبار السلبية قصيرة الأجل إلى حدٍّ ما، لكن الرياح المعاكسة على مستوى الاقتصاد الكلي في الأجل المتوسط لم تختفِ بالكامل. بالنسبة لأصول شديدة الحساسية للسيولة مثل البيتكوين والإيثيريوم، من الصعب الاعتماد فقط على صدور بيانات غير مزرعة (غير زراعية/Non-Farm) ضعيفة لإطلاق موجة صعود أحادية الاتجاه جديدة بشكل كبير. أما الاتجاه اللاحق فمرتهن بشدة بما إذا كان عائد سندات الخزانة لأجل طويل سيشهد هبوطاً من مستوياتها المرتفعة التي بلغتها خلال أكثر من عشرين عاماً.
ثانياً، ترتيب الأحداث الاقتصادية الكلية الرئيسية للأسبوع القادم: أربع خيوط تتحكم في إيقاع سوق التشفير
في الأسبوع القادم، انتقلت أولوية تركيز السوق من “هل سيرفع الفائدة في أكتوبر أم لا” إلى “هل سيُعاود رفع الفائدة في ديسمبر أم لا”. ستقوم مختلف البيانات وخطابات المسؤولين بتعديل تسعير السوق لمسار الفائدة في نهاية العام بشكل مستمر.
أولاً، أبرز نقطة للمتابعة هي محضر اجتماع الاحتياطي الفيدرالي لشهر سبتمبر، والذي سيصدر يوم الخميس 02:00 صباحاً بتوقيت بكين. محور هذا المحضر لا يتمثل في ما إذا كان قد تمت مناقشة سياسة شهر أكتوبر، بل في الخلافات داخل الاحتياطي الفيدرالي: كم عدد الأعضاء الذين ما زالوا قلقين بشأن عودة التضخم ويدعمون المزيد من رفع الفائدة، وكم عدد الأعضاء الذين يرون أن تباطؤ التوظيف كافٍ ويجب إيقاف التشديد. إذا كانت صياغة المحضر بشكل عام تميل إلى “التشدد/حمائم أقل” وتؤكد مخاطر التضخم ولا تستبعد استمرار رفع الفائدة، فسيُعاود ذلك الضغط على الأصول عالية المخاطر في مجال التشفير. أما إذا كان لدى المزيد من المسؤولين داخل المجلس ميلاً إلى التوقف عن رفع الفائدة، فسيؤدي ذلك إلى إصلاح على مستوى المشاعر. إضافةً إلى المحضر، يلزم أيضاً تتبّع خطابات رسمية لكلٍّ من محافظ مجلس الاحتياطي الفيدرالي باومان ورئيس بنك سانت لويس الفيدرالي موساليم؛ إذ إن تصريحات المسؤولين المتشددين قد تُحدث اضطراباً سريعاً في توقعات السوق.
ثانياً، المتغير الأكبر يأتي من سوق سندات الخزانة. ستقوم وزارة الخزانة الأمريكية قريباً بالإعلان عن حجم عمليات إعادة شراء (الريبو) لسندات مدتها 20-30 عاماً، كما ستجري مزادات لسندات أجل 10 سنوات و30 سنة. حالياً يتابع السوق بأسره خطة وزارة الخزانة الخاصة بالريبو، وهي في الوقت الحالي واحدة من الأدوات القليلة التي يمكنها تهدئة عائدات الأجل الطويل. إذا تجاوز حجم الريبو توقعات السوق، فسيخفف ضغط المعروض من السندات، ومن المتوقع أن ينخفض عائد أجل 10 سنوات، وهو ما يُعد إيجابياً للعملات المشفّرة وأصول النمو عالية المخاطر. أما إذا كان حجم الريبو أقل من التوقعات، فستواصل عوائد سندات الخزانة المحافظة على مستويات مرتفعة، ما سيستمر في كبح تقييمات السوق. كما أن نتائج طلبات الاكتتاب في مزادات سندات الخزانة ستعكس مباشرة مدى قبول التمويل من الخارج للديون الأمريكية طويلة الأجل.
ثالثاً، على مستوى الطاقة: وافقت مجموعة السبع بالفعل على إطلاق إجمالي 100 مليون برميل من النفط واحتياطيات استراتيجية من الديزل، وسيتم التنسيق على الإطلاق عبر وكالة الطاقة الدولية بهدف كبح أسعار الطاقة. لكن من جهة أخرى، يتوقع السوق على نطاق واسع أن “أوبك+” ستُبقي هدف إنتاج شهر نوفمبر دون تغيير، ولا تزال مخاطر الشحن عبر مضيق هرمز قائمة ولم يتم القضاء عليها. أسعار النفط هي حالياً أكبر مصدر لعدم اليقين في التضخم. إذا أمكن لطرح الاحتياط الاستراتيجي أن يخفض أسعار النفط بشكل فعّال، فسينخفض بالتالي توقع التضخم، وستضعف دوافع الاحتياطي الفيدرالي لمواصلة رفع الفائدة؛ أما إذا استمرت الصراعات الجيوسياسية في دفع أسعار النفط إلى الارتفاع، فحتى مع ضعف بيانات التوظيف، سيظل الاحتياطي الفيدرالي محافظاً على خيار رفع الفائدة في ديسمبر، وسيتعرض سوق العملات المشفّرة مجدداً لضغط.
رابعاً: بيانات اقتصادية محورية وإجراءات البنوك المركزية الخارجية. سيتم الإعلان مساء يوم الاثنين عن مؤشر مديري المشتريات ISM لقطاع غير التصنيعي (PMI) في الولايات المتحدة؛ والخدمات هي المصدر الأخير لمتانة الاقتصاد الأمريكي. إذا تراجعت بيانات الخدمات بشكل كبير، يمكن أن يؤكد ذلك بشكل إضافي تباطؤ الاقتصاد. وفي يوم الجمعة، يمكن ملاحظة القراءة الأولية لمؤشر ثقة المستهلكين في جامعة ميشيغان لمعرفة توقعات الأسر تجاه التضخم. بالإضافة إلى ذلك، سيصدر البنك المركزي الأوروبي محضر اجتماع سبتمبر، وسيُدلي رئيس بنك اليابان، أويدا كازو-هيكو، و/أويدا، بتصريحاته، وسيصدر رئيس بنك اليابان و/أويدا كازو-هيكو خطابات، كما سيتم إطلاق قرار بنك الهند المركزي بشأن الفائدة. إن تغيّر تزامن السياسات بين مختلف البنوك المركزية حول العالم سيؤثر أيضاً بشكل غير مباشر على شهية المخاطرة في سوق العملات المشفّرة. وفي الوقت الحالي، السوق الأمريكي للأسهم في فترة “فراغ” قبل موسم الربع السنوي الثالث، ما يزيد من وزن التسعير الكلي؛ وستتماشى الأصول عالية المخاطر إجمالاً مع تقلبات توقعات الفائدة صعوداً وهبوطاً.
ثالثاً، منطق انتقال التأثير إلى سوق العملات المشفّرة: سيناريوهان للاستشراف
تتأثر الأصول المشفّرة حالياً بقوتين تعملان في اتجاهين متعاكسين: من جهة، ضعف بيانات التوظيف الأمريكي يجعل السوق يستبعد رفع الفائدة في أكتوبر، وهذا يُعد دعماً هامشياً (إيجابياً). ومن جهة أخرى، ما تزال عوائد سندات الخزانة طويلة الأجل مرتفعة جداً، وما تزال مخاطر تضخم الطاقة قائمة، ولم تتم إزالة ضغوط التقييم في الأجل المتوسط. بعد ذلك يمكن ببساطة تقسيم الأمر إلى سيناريوهين مرجعيين.
السيناريو الأول: سيناريو متفائل. محضر اجتماع الاحتياطي الفيدرالي يُصدر إشارة أكثر “تيسيراً/يميل للحمائم”، وحجم عمليات إعادة شراء السندات من جهة وزير الخزانة يتجاوز التوقعات، وتظهر عوائد سندات الخزانة لأجل 10 سنوات هبوطاً واضحاً. عندها تُصلح شهية المخاطرة، ومن المتوقع أن تستمر موجة الارتداد في بيتكوين وإيثيريوم، كما سيكون دخول أموال صناديق ETF أسهل في الاستمرار. لكن يجب الانتباه إلى أنه طالما أن احتمال رفع الفائدة في ديسمبر لم يختفِ بشكل كبير، فإن السوق سيظل غالباً يُعرَّف بأنه “صعود ضمن نطاق تتذبذب”، ومن الصعب الخروج من دون قيود إلى سوق صاعدة أحادية الاتجاه بشكل غير متوقف.
السيناريو الثاني: سيناريو أكثر حذراً. صياغة محضر الاجتماع تميل إلى التشدد، والاكتتاب في مزاد سندات الخزانة ضعيف، ومع إضافة مخاطر جيوسياسية تجعل أسعار النفط محافظة على مستوى مرتفع، فإن عوائد الأجل الطويل تستمر في اختبار الاتجاه صعوداً. وحتى إذا تم تحديد إيقاف رفع الفائدة في أكتوبر، فإن تشديد الظروف المالية الناتج عن ارتفاع عوائد الأجل الطويل سيظل قائماً؛ لذا فمن السهل أن يحدث في السوق ارتفاع ثم تراجع لاحق، كما سيكون من السهل أكثر أن يتم حجز الأرباح وتحويلها إلى نقد بشكل مركز.
هنا نحتاج لتوضيح سوء فهم شائع: يعتقد الكثير من المستثمرين أنه بمجرد أن يُوقف الاحتياطي الفيدرالي رفع الفائدة، سيدخل سوق العملات المشفّرة في سوق صاعدة (Bull). لكن نقطة التعارض في هذه المرحلة تكمن في أن عائد سندات الخزانة طويلة الأجل هو الذي يقيّد الأصول عالية المخاطر فعلاً، وليس سعر الفائدة للسياسة النقدية قصيرة الأجل. حتى لو لم تعد الفائدة القياسية الفيدرالية تُرفع، وإذا استمر عائد السندات الحكومية طويلة الأجل في الارتفاع، فإن البيئة المالية ستبقى فعلياً في حالة تشديد “سلبي”، ما يجعل من الصعب فتح مساحة صعود كبيرة لتقييم الأصول المشفّرة.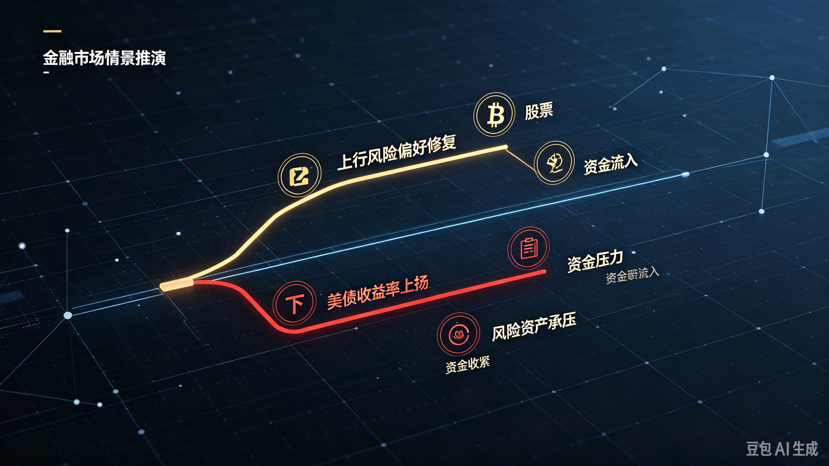
رابعاً، إطار المتابعة للمستثمرين العاديين والاستنتاجات العملية
بالنسبة لمشاركي سوق التشفير، لا داعي لأن ينشغلوا كثيراً ببيانات غير الزراعيّة لشهر واحد فقط؛ ينبغي بناء قائمة متابعة جديدة على مستوى الاقتصاد الكلي.
أولاً، ركّز بشكل خاص على متابعة عائد سندات الخزانة الأمريكية لأجل 10 سنوات؛ فهذا هو أهم مؤشر استباقي في هذه المرحلة، وأكثر أهمية من تقلبات السعر اليومية. استمرار ارتفاع العائد يعني إشارة سلبية على المستوى الكلي (رياح معاكسة للماكرو)؛ ولا يُعدّ ذلك تحسناً حقيقياً إلا إذا ظهر هبوط مستمر في العائد، ما يعبّر عن أن الضغوط على المستوى الكلي قد خفّت فعلاً.
ثانياً، راقب عن كثب التغيّر في صياغة محضر اجتماع الاحتياطي الفيدرالي وخطابات المسؤولين، مع التركيز على موقف الداخل تجاه ما إذا كانت هناك زيادة في ديسمبر، وليس على اجتماع أكتوبر الذي تم تحديد اتجاهه تقريباً بالفعل.
ثالثاً، تابع أسعار النفط وتوقعات التضخم. أسعار الطاقة هي حالياً المتغير الرئيسي الذي يحدد سياسة الاحتياطي الفيدرالي في نهاية العام؛ فإذا ارتد سعر النفط بقوة، فإن خطر رفع الفائدة في ديسمبر سيعود للواجهة من جديد.
رابعاً، راقب أيضاً التدفقات اليومية لأموال صندوق البيتكوين الفوري ETF. في النهاية، ستترجم التغيرات في التوقعات الكلية إلى دخول الأموال وخروجها من الصندوق. فإذا ظهرت أخبار ماكرو إيجابية لكن تدفقات ETF بقيت خارج الصندوق بشكل مستمر، فهذا يعني أن المؤسسات لا تؤيد هذا الارتداد الحالي، وسيتعين التشكيك في استمرارية اتجاه السوق.
على مستوى إدارة المراكز، نحن حالياً في فترة “تناقض/تعقيد ماكروي”. من السهل أن تتسبب مختلف البيانات في هزّات قوية في السوق، لذا لا يُناسب الأمر أن تقوم بزيادة مركزك دفعة واحدة وراء مطاردة الصعود. في هذه المرحلة، من الأنسب التعامل مع السوق من خلال منظور “سوق تتذبذب ضمن نطاق”، مع التركيز على التحقق مما إذا كانت معدلات الفائدة للأجل الطويل قد شهدت تحولاً فعلياً، بدل الاعتماد على إصدار واحد لبيانات غير زراعية لإصدار حكم مباشر ببدء “سوبر بول” للث sur? (bull market).
أدى “الصدمة” في بيانات غير الزراعيّة في سبتمبر إلى تحسن هامشي في التوقعات، لكن رد فعل سوق سندات الخزانة واضح ويخبر السوق بما يلي: إن مجرد ضعف التوظيف لا يكفي لقلب بيئة عوائد الأجل الطويل المرتفعة فوراً. الأسبوع القادم يُعد نافذة مكثفة للتحقق من البيانات الاقتصادية الكلية؛ وسيقوم محضر الاحتياطي الفيدرالي، ومزادات إعادة الشراء لسندات الخزانة، وأسعار الطاقة معاً بتحديد النبرة العامة للأصول عالية المخاطر على مستوى العالم خلال الفترة المقبلة.
دخل سوق العملات المشفّرة مرحلة تسعير جديدة تماماً: لم يعد الأمر يتعلق فقط بتتبع توقعات الفائدة قصيرة الأجل. فقد أخذت متغيرات طويلة الأجل مثل عرض الدين لدى الخزانة الأمريكية ومخاطر التضخم الطاقي ترتفع في الوزن باستمرار. وبالنسبة للمتعاملين، فإن الأهم ليس مطاردة حركة صعود ليوم واحد، بل التأكد مما إذا كانت معدلات الفائدة للأجل الطويل قد وصلت فعلاً إلى نقطة انعطاف؛ فهذا هو جوهر الأساس الذي يحدد إلى أي مدى يمكن أن تمتد هذه الموجة من الارتداد.
تنبيه بشأن المخاطر: المحتوى أعلاه هو تحليل للاتجاهات الاقتصادية الكلية فقط ولا يشكّل أي نصيحة استثمارية. تداول العملات الافتراضية ينطوي على مخاطر عالية جداً؛ يُرجى توخي الحذر والمشاركة بحرص.#SEC因拨款中断暂停加密ETF审查 #Zcash现货ETF首现周度净流出9360万美元 #比特币冲击8.7万美元遇阻回落 #美联储10月加息概率降至17% #英伟达股价创历史新高涨2.4% $BTC


