لماذا ألغيت/تراجعت زيادة الفائدة في أكتوبر؟ لا تفرحوا كثيرًا—فقط تم نقلها إلى ديسمبر
في يوم الجمعة الماضي، فجّر تقرير الوظائف غير الزراعية الأسواق: وظائف سبتمبر الجديدة فقط 29 ألفًا، بينما كانت التوقعات 90 ألفًا؛ وارتفع معدل البطالة إلى 4.2%، كما أن نمو الأجور (الساعة) سجل أضعف وتيرة منذ 2021، إضافة إلى أن بيانات الشهرين السابقين تم تعديلها بالخفض بمجموع 60 ألفًا
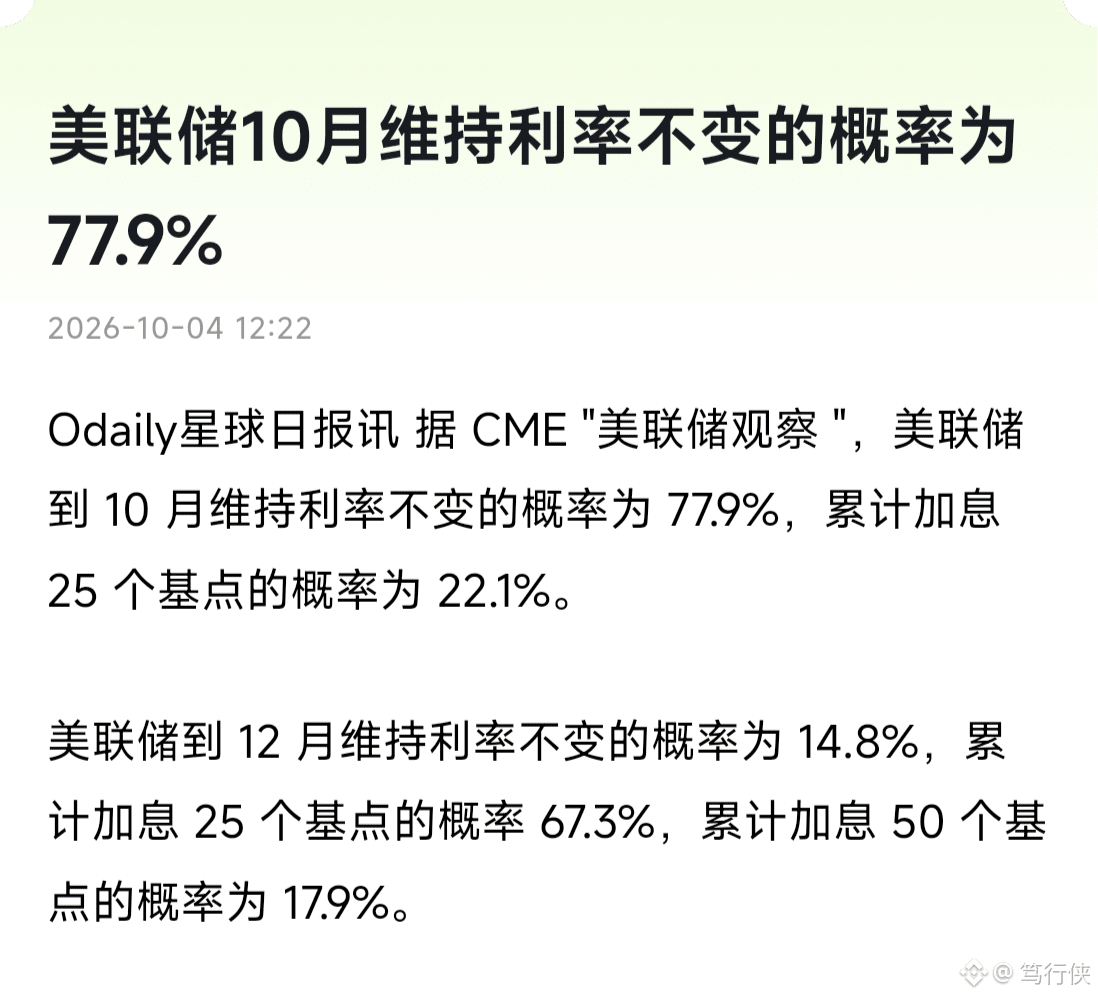
تبدّل مسار سوق الفائدة في لحظة: احتمال زيادة الفائدة في أكتوبر تم خفضه من 28% إلى 17%، بينما احتمال إبقاء الفائدة دون تغيير يبلغ 83%
بكلام بسيط: اجتماع الاحتياطي الفيدرالي في 28 أكتوبر غالبًا سيكون بركة ساكنة
مؤشر نازداك سجل أعلى مستوى تاريخي داخل اليوم، وقفز الذهب مباشرةً، وسوق العملات المشفرة أخذ نفسًا بعد أن تنفّس تحت الضغط
لكن أكثر مشهد يخالف الإجماع كان في سوق السندات: عوائد سندات الخزانة الأمريكية بعد تقرير غير الزراعي هبطت أولًا إلى 5.16%، ثم عادت في نفس اليوم إلى 5.26%، وما زالت تلتصق بمستوى 5.3% وهو أعلى مستوى خلال 2024
بكلام بسيط: سوق السندات لا يصدّق فعليًا عبارة “انتهى التشديد”
لماذا؟ لأن السوق لم يُلغِ زيادات الفائدة، بل “أجلها”—فاحتمال زيادتها في ديسمبر وفق منهجية CME لا يزال يتجاوز 75%.
بكلام بسيط: الصنبور لم يُغلق فقط، بل تم خفضه بلفةٍ واحدة أبطأ
أما العقبة الحقيقية فليست أبدًا سوق العمل: ما يزال مؤشر PCE الأساسي عند 3%، بعيدًا جدًا عن هدف 2%; واندلاع القتال في الشرق الأوسط دفع أسعار النفط الأمريكية إلى مستوى قياسي بلغ 6.53 دولارات للغالون، كما أن دول مجموعة السبع طارئًا ضخّت احتياطيًا قدره 100 مليون برميل؛ وحتى حسابات جولدمان ساكس لا تستطيع تعويض سوى نصف الزيادة
سجلت السندات الأمريكية لأجل 10 سنوات أكبر قفزة ربع سنوية منذ 1994—وهذه الحسابات لا يمكن أن تُحسم طالما أن التضخم والمالية العامة لا تُحلّ يومًا
وللمستثمرين الأفراد، جملتان:
تحوّل الأجل القصير إلى توجه أكثر “تيسيرًا” منح الأصول ذات المخاطر نافذة للتنفّس—وصعود نازداك إلى قمة جديدة وارتداد الكريبتو محسوبان؛
لكن لا تخلط بين “لن نزيد في أكتوبر” و“انتهت الدورة”—امتحاننا الحقيقي هو CPI سبتمبر قبل FOMC (27-28 أكتوبر)
نقطة النهاية لزيادة الفائدة لم تصل بعد، لكنها فقط تمشي ببطء أكثر
برأيك: هل هذه الخطوة في ديسمبر ستكون بالضغط أم لا؟
(ليس نصيحة استثمارية، فقط للاطلاع)
#美联储10月加息概率降至17%