

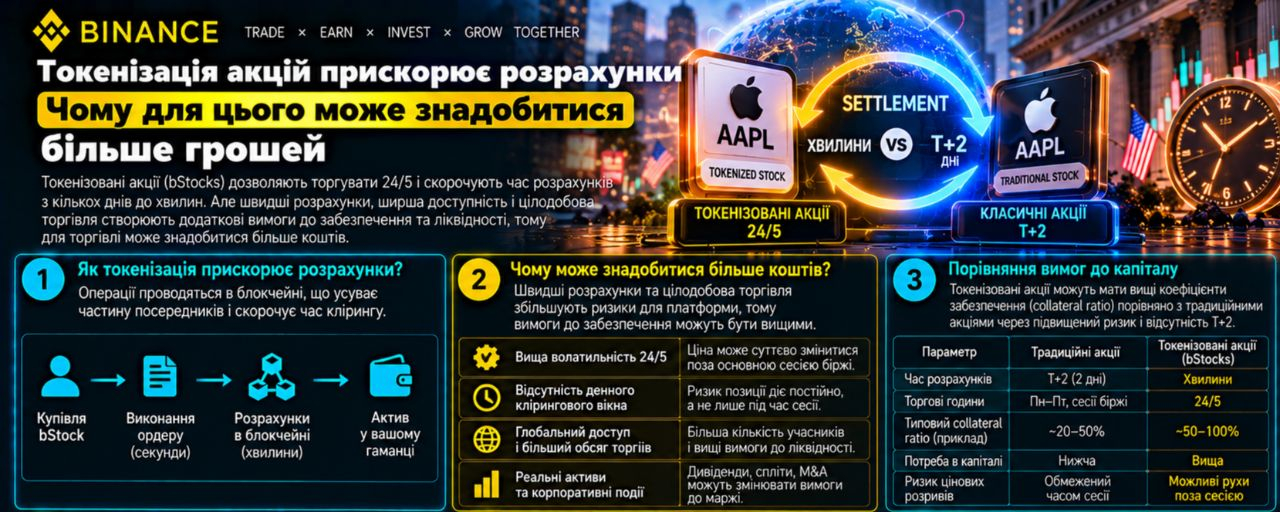
تخيّل يوم تداول اشتريت فيه أسهماً بمبلغ 100 000 دولار وبعتَها بمبلغ 96 000. لا تتجاوز الفجوة 4 000 دولار فقط. لكن إذا كان على كل عملية شراء أن تُسدد فوراً، قبل وصول الأموال من البيع، فقد لا تكفي هذه الـ4 آلاف. تؤثر سرعة التسوية على اللحظة التي تحتاج فيها إلى المال. وهذه اللحظة تحديداً هي التي يمكنها أن تحدد القيمة الحقيقية للسوق المُرقمن بالأصول (tokenized).
مع مطلع أكتوبر 2026، أصبح هذا موضوعًا عمليًا. فشركة DTC، وهي شركة إيداع تابعة لـDTCC، تُعدّ خدمة لترميز الأوراق المالية، فيما تزيد صناعة العملات المشفرة استخدام الأسهم المُرمّزة. وأطروحتي الأساسية هي أن تقييم هذه البنية التحتية ينبغي أن يستند إلى مقدار الأموال المتاحة التي تحررها بعد إتمام العمليات كلها. أما عدد الرموز وسرعة البلوك تشين فلا يكفيان وحدهما لإظهار ذلك.
في إعلانها الصادر في 4 مايو، حددت DTCC أكتوبر 2026 شهرًا مخططًا لإطلاق الخدمة. وأكد إعلان منفصل صدر في 15 يوليو إجراء عمليات فعلية في ذلك اليوم بأصول DTC المُرمّزة، بمشاركة أكثر من 30 شركة. وشملت العمليات التي جرى اختبارها أسهمًا وأوراقًا مالية للخزانة الأمريكية واتفاقيات إعادة شراء وضمانات. وهذه نتيجة مؤكدة لشهر يوليو؛ ولا تتضمن المصادر الأولية المستخدمة تأكيدًا على اكتمال الإطلاق الكامل حتى صباح 4 أكتوبر تحديدًا.
ظهرت إشارة أحدث في 28 سبتمبر. فقد عرضت DTCC شرحًا للعمل المشترك مع Citi وSwift بشأن توافق الأنظمة المالية. وينصب التركيز على نقل الأصول والأموال والبيانات بين بيئات مختلفة. وأرى في ذلك تحولًا لافتًا في التركيز: فبعد وجود الرموز، يصبح السؤال المعقد التالي هو كيفية تمويل شرائها واستخدام الأموال المتحصلة منها من دون تأخيرات غير ضرورية.
ينبغي أيضًا قراءة حجم النسخة المشفرة من هذه العملية بعناية. ففي تقرير Binance Research الصادر في 29 سبتمبر، استنادًا إلى بيانات حتى 28 سبتمبر، تجاوزت القيمة السوقية للأسهم المُرمّزة 3 مليارات دولار، وتجاوز حجم التحويلات على السلسلة في الربع الثالث 100 مليار. وهذه تقديرات الدراسة التي تستند، من بين مصادر أخرى، إلى RWA.xyz وDefiLlama. وتشمل التحويلات نشاط التداول، لكنها لا تعادل صافي تدفق الأموال الجديدة.
قد ينتقل الأصل نفسه بين مالكين ومحافظ وبروتوكولات مرات عديدة. فمثلًا، إذا حُوّل مبلغ افتراضي قدره 1 000 دولار عشر مرات، فسيبلغ حجم التحويلات 10 000 دولار، رغم أن رأس المال الأصلي سيظل ألف دولار. لذلك، لا يجيب ارتفاع حجم التداول وحده عن سؤال مقدار السيولة الجديدة التي دخلت النظام. ولتقييم الترميز، من المهم التمييز بين رصيد الأصول وحركتها والأموال اللازمة لهذه الحركة.
لنبدأ بالآلية. للصفقة نتيجتان على الأقل: يحصل المشتري على الأصل، ويحصل البائع على الدفعة. ويربط مبدأ التسليم مقابل الدفع (delivery versus payment) بين هذين الإجراءين. وعند تنفيذ المبادلة الذرية على نحو صحيح، ينفذ الجزآن معًا أو لا ينفذ أي منهما. وهذا يقلل خطر تسليم الأصل من دون تلقي الدفعة المقابلة. ويصف بنك التسويات الدولية، BIS، هذه الآلية.
لكن تزامن المبادلة لا يُنشئ أموالًا في محفظة المشتري. فإذا كان الدفع مطلوبًا الآن، فلا بد أن يكون لدى المشتري أصل دفع صالح للاستخدام الآن، أو تمويل متاح. وقد لا يفيد وجود ورقة مالية على شبكة أخرى قبل إتمام التحويل والتحقق منها وقبولها ضمانًا. ولهذا ينبغي تقييم سرعة تسليم الأصل والقدرة على دفع ثمن الصفقة معًا.
وهنا يأتي دور المقاصة، أي تسوية الالتزامات المتقابلة. ففي نظام مبسط، تُجمع المطالبات والمدفوعات المسموح بها بموجب القواعد وتُحوّل إلى صافي مبلغ. وقد يقلل ذلك حجم الأموال التي يجب نقلها فعليًا لإتمام التسوية. وتعتمد إمكانية المقاصة على العقود والأطراف والعملة والبنية التحتية المحددة. ولا يمنح البيع على منصة ما تلقائيًا الحق في مقاصته مقابل عملية شراء على منصة أخرى.
وقد أشار BIS صراحةً في تقريره لعام 2023 إلى أن التسوية الذرية تحتاج إلى آليات لتوفير السيولة، لأن الانتقال إلى دفعات فورية منفصلة قد يزيد الحاجة إليها. وهذه خاصية اقتصادية لطريقة التسوية ينبغي أخذها في الحسبان عند تصميم النظام. ولا يمكن معرفة ما إذا كان النظام سيتيح المقاصة أو الإقراض أو حجز المبلغ كاملًا مسبقًا بمجرد ورود كلمة «بلوك تشين».
لنتناول المثال الافتراضي الأول من دون رسوم أو فوائد أو متطلبات ضمان. يبدأ أحد المشاركين يومه ومعه 4 000 دولار. عند الساعة 10:00 يشتري أوراقًا مالية بقيمة 60 000، وعند 10:05 يتلقى 56 000 من بيع أوراق مالية أخرى، وعند 10:10 يشتري أوراقًا مالية إضافية بقيمة 40 000، ثم يبيع أوراقًا بقيمة 40 000 عند 10:15. نفترض أن الأوراق المالية المراد بيعها متوفرة لديه بالفعل وأن جميع الأطراف المقابلة تفي بالتزاماتها.
تبلغ قيمة المشتريات الإجمالية 100 000 دولار، والمبيعات 96 000، وصافي الدفعة 4 000. وبافتراض المقاصة الكاملة لهذه الالتزامات النقدية في نهاية الدورة، لا يلزم دفع سوى 4 000 إضافية. ولا تقول هذه الخلاصة شيئًا عن الهامش الأولي المحتمل أو متطلبات الضمان؛ فقد استبعدناها عمدًا من النموذج كي نرى حركة الأموال وحدها.
والآن، لنجري العمليات نفسها مع الدفع الفوري لكل عملية. قبل الشراء الأول، ينقص المشارك 56 000 دولار: 60 000 مطروحًا منها مبلغ 4 000 المتاح لديه. وإذا اقترض هذا المبلغ، فسيصبح رصيده صفرًا بعد الشراء الأول، ثم 56 000 بعد البيع، و16 000 بعد الشراء الثاني، ثم 56 000 مجددًا بعد البيع الأخير. وتتيح له هذه الأموال إعادة مبلغ 56 000 الذي اقترضه. ويكون رصيده النقدي النهائي صفرًا.
النتيجة الاقتصادية للمشتريات والمبيعات متطابقة في كلا الخيارين، لكن الخيار الثاني تطلب تمويلًا إضافيًا مؤقتًا. وبلغت ذروته في تسلسلنا 56 000 دولار. وإذا قُدّم البيع الأول على الشراء، فستتغير الحاجة. وإذا تأخرت تسوية البيع، فسيكون من اللازم الاحتفاظ بالأموال مدة أطول. وهكذا، قد يتطلب حجم التداول اليومي نفسه احتياطيات سيولة مختلفة.
ويوضح هذا أيضًا لماذا لا يصح اعتبار إجمالي قيمة المشتريات كله احتياطيًا دائمًا مطلوبًا. إذ يمكن إعادة استخدام الأموال المستلمة خلال اليوم. وتتحدد الحاجة وفق تسلسل المدفوعات وموعد وصولها فعليًا وإمكانية إعادة استخدامها. فتحليل الرصيد النهائي وحده يخفي العجز المؤقت، بينما قد يبالغ تحليل حجم التداول الإجمالي وحده في تقديره.
المثال الوارد نموذج من إعدادي، وليس وصفًا لرسوم DTC أو Binance أو خوارزمية التسوية لديهما. وهو يوضح متغيرًا واحدًا: الفجوة الزمنية. وفي النظام الفعلي، ستضاف إليها قواعد الوصول والحدود والضمان ومخاطر الائتمان وتكلفة العمليات. لذلك، سيكون القول إن «التسوية الفورية أغلى دائمًا» غير دقيق بقدر الوعد بسيولة مجانية تلقائيًا.
تحاول الحلول الحديثة تقليص هذه الفجوات تحديدًا. ويصف تقرير بنك التسويات الدولية لعام 2026 إمكانات المدفوعات القابلة للبرمجة والودائع المُرمّزة وإدارة السيولة خلال اليوم. ويمكن لهذه الحلول، عند اعتماد بنية مناسبة، أن تقلل الحاجة إلى التمويل المسبق. ومن الشروط المهمة توافر وسائل الدفع وتنسيق القواعد وآليات التمويل. أما مجرد التمثيل الرقمي للسهم فلا يضمن توافر كل هذه الشروط.
ولهذا أثر بسيط على مستخدم منصة للعملات المشفرة. فقبل نقل أصل مُرمّز، من المفيد تتبع المسار كاملًا: ما المقابل الذي سيُباع به، وإلى أين ستصل الدفعة، ومتى يمكن استخدام هذه الدفعة، وما المطلوب لإعادة الأموال إلى الشكل المرغوب. وإذا تطلبت أي حلقة تحويلًا منفصلًا أو انتظارًا، فينبغي إدراج ذلك في حساب السيولة الخاص بك.
يوضح المثال الافتراضي الثاني تكلفة التجزؤ. لنفترض أن أحد المشاركين يعمل ضمن ثلاث بيئات غير متوافقة، ويحتفظ باحتياطي مدفوعات قدره 20 000 دولار في كل منها لتنفيذ عملياته. فيكون المجموع 60 000. ولنفرض أيضًا أن نظامًا متوافقًا كان سيسمح بتلبية الاحتياجات نفسها باحتياطي واحد قدره 25 000 دولار. وبذلك يمكن تحرير 35 000.
بافتراض عائد سنوي بديل قدره 4% وحساب بسيط على أساس 365 يومًا، تبلغ تكلفة الاحتفاظ بمبلغ إضافي قدره 35 000 لمدة 30 يومًا: 35 000 × 0,04 × 30 / 365 = 115,07 دولارًا. وإذا بلغت تكلفة الربط والتحويلات وصيانة مسار متوافق 80 دولارًا للفترة نفسها، فسيبقى وفر افتراضي قدره 35,07 دولارًا قبل الضرائب والنفقات الأخرى. أما إذا بلغت التكلفة 150 دولارًا، فستتجاوز النفقات المنفعة بمقدار 34,93 دولارًا.
جميع الأرقام في هذا المثال افتراضية. فمعدل 4% ليس سعرًا معروضًا لمنتج ولا وعدًا بالعائد، كما أن الاحتياطي البالغ 25 000 لم يثبت تقنيًا لأي شبكة حقيقية. وهذا قالب لاختبار الجدوى الاقتصادية: حدّد المبلغ الذي تحرر فعليًا، وموعد تحريره، والتكلفة الكاملة للمسار الجديد. فالوقت الذي جرى توفيره لا يعادل بحد ذاته مالًا تم توفيره.
يجعل السياق الاقتصادي الكلي هذا التقييم ذا أهمية في الوقت الراهن. ففي 16 سبتمبر، رفعت الاحتياطي الفيدرالي النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية بمقدار 0,25 نقطة مئوية، ليصبح 3,75–4,00%. وهذا قرار في السياسة النقدية، وليس عائدًا متاحًا لكل مستثمر أو سعر فائدة على قرض. واستنتاجي منه محدود: عندما يكون التمويل مدفوع التكلفة، تكون للاحتياطيات تكلفة اقتصادية ينبغي احتسابها منفصلة عن رسوم المعاملة.
بالنسبة إلى مالك bStocks من الأفراد، فإن أهم خلاصة لهذه المناقشة هي الانضباط في اختيار المسار. فإذا كنت تحتفظ بالأصل فحسب، فقد لا يؤثر التوفير المؤسسي في التمويل خلال اليوم على نتيجتك إطلاقًا. وتصبح هذه الوفورات مهمة عندما تنقل رأس المال كثيرًا، أو تستخدم منصات مختلفة، أو تخطط لعملية تالية فور البيع. فسياق استخدامك الخاص أهم من الحجم الإجمالي للقطاع.
في الوقت نفسه، لا تحدد إعلانات DTCC بشأن خدمتها قواعد bStocks. فمشاركة مؤسسة كبيرة في الترميز، ولا التشابه التقني بين المنتجات، تثبت أن رمزًا تجزئة بعينه يمكن مبادلته أو نقله أو استخدامه ضمانًا وفق الشروط نفسها. ويتطلب الوصول إلى هذا الاستنتاج الاطلاع على وثائق منتجك ومساره تحديدًا. ولا أُسقط الإمكانات المؤسسية على أي رمز يحمل اسم سهم.
وثمة فرق أيضًا بين الملاءة المالية والقدرة على إجراء الدفع. فقد يمتلك المشارك أصولًا تفوق التزاماته، لكنه قد لا يملك المبلغ المطلوب في البيئة المطلوبة قبل الموعد المحدد. وفي مثالنا الأول، يظهر العجز قبل وصول حصيلة البيع. ويمكن لبيع أصل آخر أن يسدّه، لكن تكلفة هذا البيع العاجل تدخل أيضًا في تكلفة الوصول إلى الأموال.
لذلك، سأقيّم المسار عبر أربعة أسئلة محددة. ما الأصل المقبول للدفع؟ ومتى تصبح الدفعة المستلمة متاحة للعملية التالية؟ ومن يمول الفجوة الزمنية وبأي شروط؟ وماذا يحدث إذا تعذر الوصول إلى أحد أجزاء المسار؟ إن الإجابة بأن «الشبكة تعمل على مدار الساعة» لا تغطي سوى جزء من هذا التقييم.
لتقييم البنية التحتية خلال الأشهر الثلاثة المقبلة، أستخدم ثلاثة سيناريوهات افتراضية. وهذا إطار تحليلي من إعدادي لمراقبة جودة الخدمات، وليس توقعًا لأسعار العملات المشفرة. وتشمل المؤشرات المتاحة لهذا التقييم مدى إتاحة المسار كاملًا، والحاجة إلى الاحتياطيات، وتكرار التأخيرات، والتكاليف الإجمالية لمجموعة متطابقة من العمليات. ومن دون بيانات قابلة للمقارنة، يظل السيناريو مجرد فرضية.
السيناريو الأساسي: تتعايش الأنظمة المُرمّزة والتقليدية، وتتحقق الوفورات في مسارات محددة جرى التحقق منها. ومن شروط تحققه إجراء عمليات ناجحة بانتظام من دون الحاجة إلى زيادة الاحتياطيات باستمرار. وسيكون من الضروري مراجعة هذا السيناريو إذا امتد التوافق بسرعة إلى معظم العمليات التي يحتاج إليها المشارك، أو إذا جعلت الأعطال المتكررة حتى المسارات المحدودة غير صالحة للاستخدام.
السيناريو الصعودي لاعتماد الخدمة: يمكن نقل الأصول والمدفوعات بين البيئات على نحو متناسق، وتنخفض الحاجة المقاسة إلى الاحتياطيات والتكاليف الكاملة. وستكون النتائج المتكررة في حجم تداول قابل للمقارنة، بما في ذلك فترات الضغط، دليلًا على ذلك. ويُبطَل هذا السيناريو إذا لم يتحقق الوفر إلا بفضل رسوم مدعومة أو إقراض خفي أو شروط لا تصمد أمام الضغوط.
السيناريو الهبوطي: يزداد عدد الرموز، لكن الأموال تتوزع بين أنظمة غير متوافقة، بينما تزداد الاحتياطيات وتكاليف الانتقال. ويتحقق هذا السيناريو إذا استمرت الحاجة إلى تكرار التمويل وظهرت تأخيرات في المسارات المعتادة. وتدحضه بيانات تثبت إمكانية تجميع السيولة بأمان وخفض التكاليف الكاملة. وحتى هذا السيناريو السلبي لا يعني تلقائيًا انخفاض سعر كل أصل ذي صلة.
تظل المخاطر قائمة على امتداد المسار كله. فذرية عملية مبادلة واحدة لا تضمن سلامة الخدمة التالية أو توافر الطرف المقابل أو إمكانية استخدام الرمز المستلم خارج هذا النظام. ويقلل تجميع الاحتياطيات من تكرارها، لكنه قد يزيد الاعتماد على مشغّل واحد أو وصلة تقنية واحدة. وينبغي أن يشمل تقييم الوفورات أداء المسار عند حدوث عطل، لا أثناء التشغيل العادي فحسب.
يجدر أيضًا التحقق بصورة منفصلة من وعود العوائد الخاصة برموز «البنية التحتية». فحتى لو وفرت خدمة جديدة المال للوسطاء، لا يعني ذلك أن حاملي عملة مشفرة معينة سيحصلون على هذا الوفر. لا بد من وجود صلة واضحة بين استخدام الخدمة والمدفوعات والتكاليف وحقوق حامل الرمز. ومن دون هذه الصلة، يظل نجاح التقنية أمرًا منفصلًا عن نتيجة الاستثمار.
معياري لنجاح الترميز بسيط: بعد تنفيذ مجموعة متطابقة من العمليات، ينبغي للمشارك أن يفهم حقوقه على نحو أفضل، وأن يحصل بسرعة أكبر على أصول قابلة للاستخدام، وأن ينفق موارد أقل بشكل معقول. ويكون تسريع مرحلة واحدة مفيدًا بقدر ما يحسن المسار بأكمله. وهذا ما سأبحث عنه في الإعلانات المقبلة بشأن خدمة DTC في أكتوبر وتطور الأسواق المُرمّزة.
أما الخطوة العملية لمحفظتك الخاصة فهي أبسط: قبل نقل الأصل التالي، دوّن مصدر الأموال اللازمة للصفقة التالية وموعد إتاحتها. تحقّق من العجز المؤقت، لا من الرصيد النهائي فحسب. وأحيانًا يفسر هذا الحساب الفائدة الحقيقية للابتكار المالي أفضل من حجم تداول بمليارات الدولارات في عرض تقديمي.
هذه المادة ذات طابع إعلامي وتثقيفي، ولا تشكل توصية استثمارية شخصية. وجميع الحسابات النموذجية موضحة على أنها افتراضية؛ أما الشروط الفعلية فتختلف بحسب المنتج والولاية القضائية والأطراف المشاركة في العملية.