
بدلًا من متابعة ارتفاع وانخفاض كبرى شركات تقنيات الذكاء الاصطناعي، يفضّل المرء أكثر استكشاف إمكانات شركات قطاع قوالب الألياف الضوئية للتطبيقات الفعلية.
قد تكون قواعد محتملة من لجنة الاتصالات الفيدرالية FCC بشأن مُرسِلات/مستقبِلات الضوء (optical transceivers) موجّهة على الأرجح إلى وحدات 3.2T” — $LITE و$AAOI و$COHR و$SIVE.
لقاء مورغان ستانلي مع مسؤولين في واشنطن:
- من المرجّح أن تبدأ القيود من وحدات 3.2T المُصنّعة في الصين (لن تتأثر وحدات 800g/1.6T)
- من المرجّح أن تبقى القيود على سوق الليزر مشدودة (بالاقتران مع DSP في الولايات المتحدة وقد تصل الليزر/الليزر معًا إلى عتبة قيمة أمريكية تبلغ 65% لكل بند لدى MS)
- إذا كان 65% من قائمة المواد (BOM) محتوى أمريكيًا، فقد تكون وحدات الصين مؤهلة. وحدات صينية تستخدم DSP وليزر أمريكيين اقتربت بالفعل من هذا المستوى
- يتوقع المحللون الأثر الإيجابي لتسعير الليزر… وهو سيكون أكثر أهمية من أي إعادة توزيع واسعة لحصص سوق مُرسِلات/مستقبِلات الضوء.
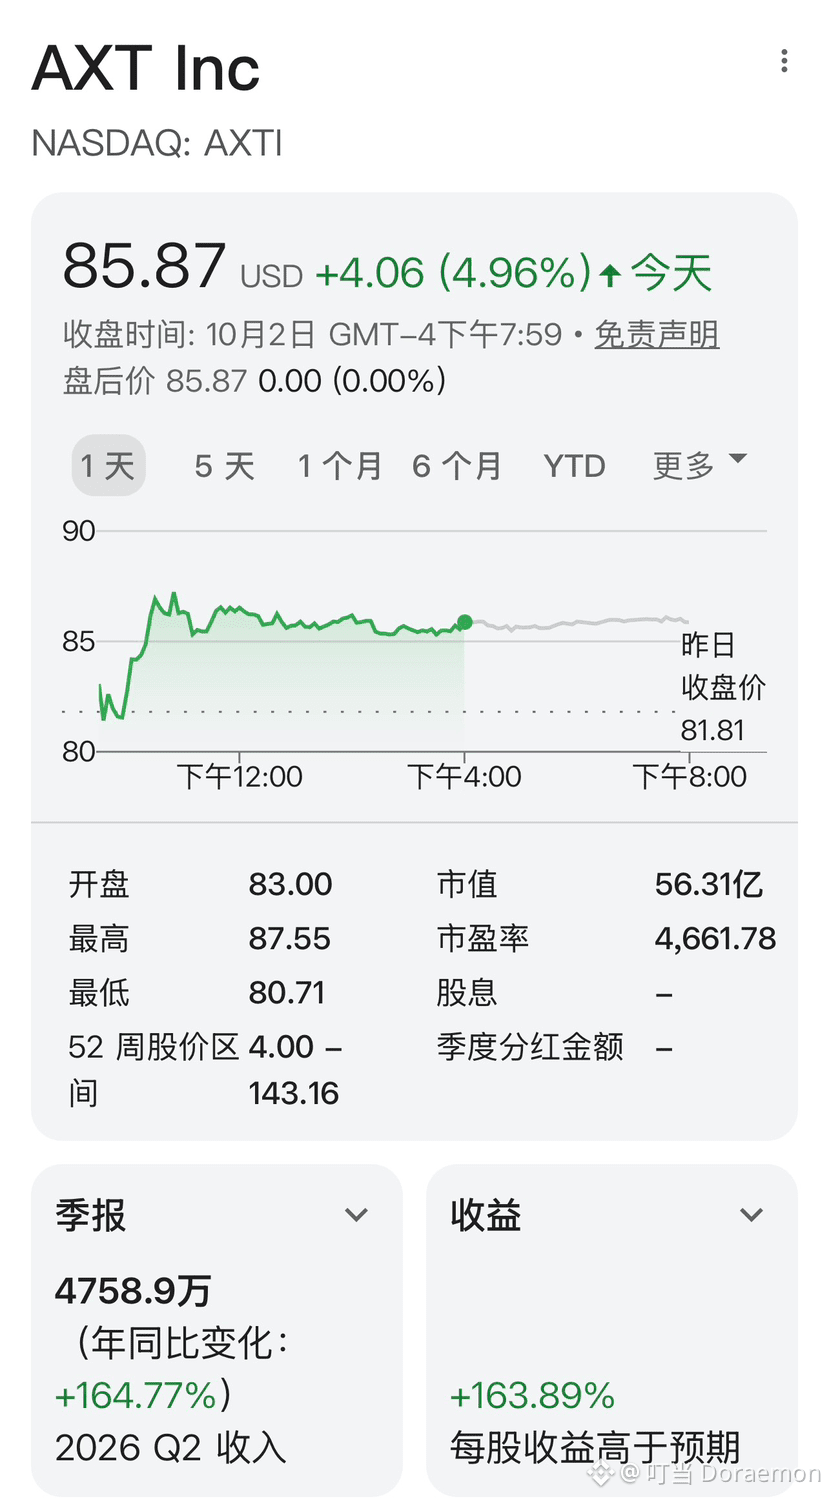
- لا يتوقع المحللون أن تصبح هذه القيود عنق زجاجة لتوسع بنية الذكاء الاصطناعي على نطاق فائق؛ إذ يشيرون إلى أن توريد ركائز InP هو المتغير الرئيسي الذي يجب التركيز عليه (مرحبًا $AXTI).
الخلاصة (TLDR):
بشكل عام، مورّدو المكونات متفائلون جدًا. مثلًا $SMTC قد يكون الفائز في سوق TIA/الدرایفرز (لا أعتقد أنه مُدرج ضمن القائمة)، وربما $MXL أيضًا بالنسبة لـ DSP.
$AAOI مستفيد رئيسي آخر.
$SIVE يمثل ألفا عالي الإمكانات كمستفيد من الليزر، لأن لديه “طاقة ضخمة” على وشك بدء التشغيل؛ وهذا يشير إلى مصانع التجميع/التصنيع في الولايات المتحدة (لم يعلنوا رسميًا الموقع بعد).
نظرًا لأن الشرائح السابقة أظهرت شركتي تجميع أمريكيتين ومصنعًا تايوانيًا واحدًا (Win Semi) كشركاء في الطاقة. وبالإضافة إلى ذلك، هذا ناتج عن عملية الاستبعاد.
ومن فحص قناة CIOE، يبدو أنهم بدأوا بالفعل العمل مع لاعبين صينيين قابلين للتوصيل (وبالتالي، كمستفيدين من مكونات سلسلة التوريد الأمريكية، لديهم طريق واضح للمضي قدمًا).
بالطبع، سيُسعد $LITE / $COHR.
الخلاصة (TLDR): أصبحت سلسلة التوريد للّيزر / DSP / TIA / وغيرها من حلقات حلول التوصيل الغربي بالفعل عند مستوى الاختناق، لكن القدرة المؤهلة تصبح أكثر أهمية.