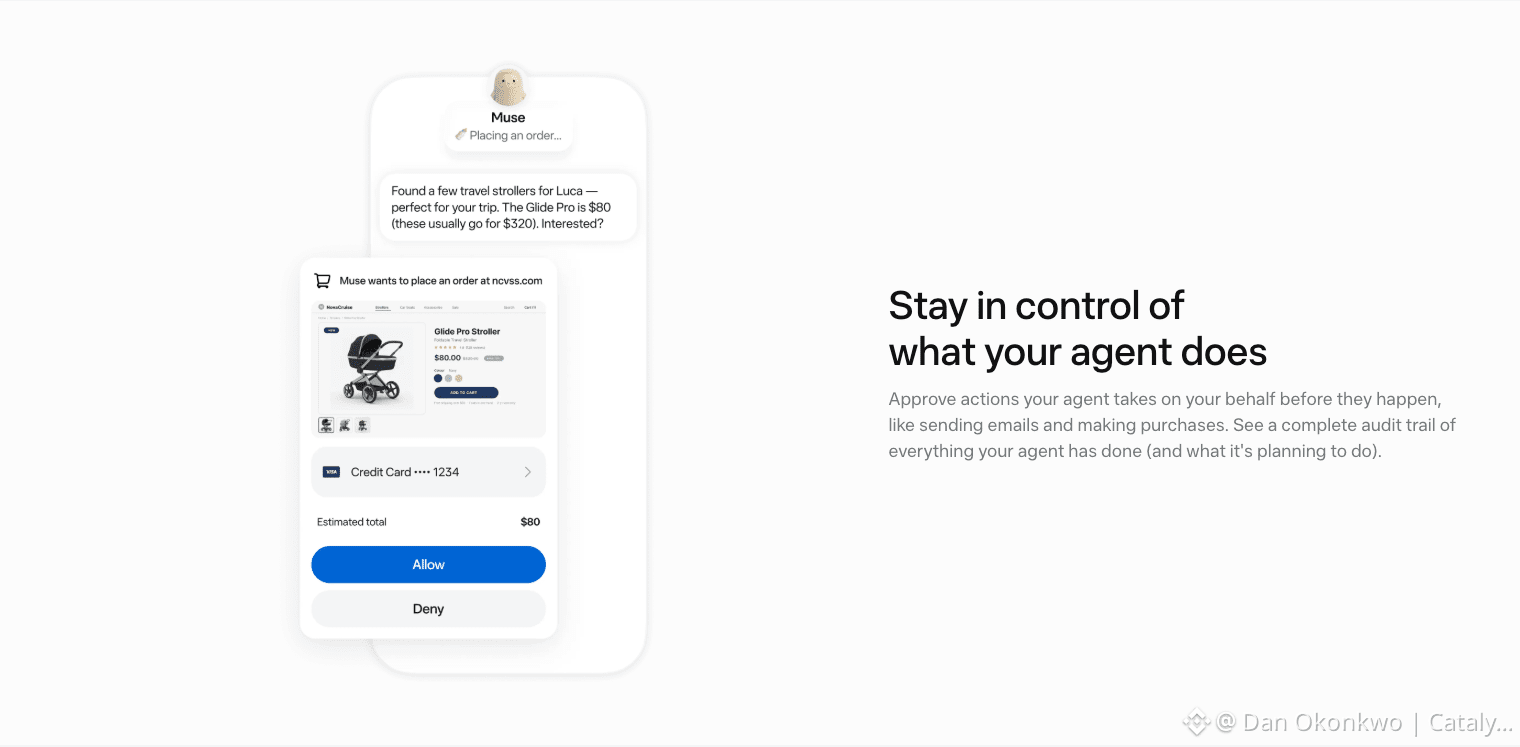
التقط وكيل التسوق من ميتا «Muse» خمسة ملايين عملية تنزيل خلال أقل من ثلاثة أسابيع. سواء تحوّل هذا الرقم إلى قصة تجارية أم لا يعتمد على قرار واحد لم تتخذه أمازون بعد.
أُطلق «Muse» في 8 سبتمبر، وفتحت Shopify متاجرها له. حظرت أمازون الزاحف بالكامل. تحدد ثلاثة متغيرات كيف ستسير الأمور.
أولًا: مخزون أمازون من الإعلانات. جلبت الإعلانات ما يقرب من 76 مليار دولار خلال العام الفائت — حوالي 12% من إيرادات التجزئة، لكن بحصة غير متناسبة من الأرباح. يستبدل التسوق الوكيل النتائج الدعائية التي تعيش فيها هذه الإيرادات بإجابة واحدة. فإذا أعادت «Muse» توجيه الطلب القائم بدلًا من إضافة مشتريات جديدة، فسيسقط الأثر على هوامش أمازون، لا على خطها الأعلى. وتُهدد المعادلة نفسها وول مارت وأي بائع تجزئة يعتمد على «وسائل الإعلان داخل التجزئة» لتحقيق نمو الأرباح.
ثانيًا: مسارات الدفع لدى Shopify. يجعل الدفع عبر الخروج الذي تقوده الوكالات ويمر عبر «ShopPay» كل تكامل إضافةً منفصلة، ولهذا تستطيع Shopify — وربما تفضّل — مشاركة الإيرادات مع ميتا.
ثالثًا: تحرك أمازون المضاد. لا يمكنها بسهولة أن تُستبعد من الوسط: فـ«Prime» وبيانات الشراء وشبكة الخدمات اللوجستية التي تُنجز التسليم خلال ساعات ليست أشياء يمكن لمُجمّع أن يعيد إنتاجها. على الأرجح، تبرم أمازون صفقات بشروطها هي — إدراجات مدفوعة داخل نتائج الوكلاء، أو توجيه المستخدمين إلى وكيلها الخاص.
ما سيُثبت أن هذا التصور غير صحيح هو وجود دليل على أن حركة المرور من الوكلاء تزداد فعلًا بشكل إضافي — مشتريات لم تكن لتحدث عبر الإنترنت — أو صفقة مبكرة لتقاسم الإيرادات بين أمازون و«Muse» تجعل التهديد مجرد قناة أخرى.
لا تراقب الأسهم هذا الأسبوع؛ راقب منحنى اعتماد «Muse». إذا تعثرت عمليات التنزيل، ستتم إعادة ضبط النقاش كله. أما إذا استمرت في الارتفاع بينما تظل أمازون تمسك الجدار، فتوقع صفقات إدراجات مدفوعة مع وكلاء آخرين. المتغير الذي يستحق أقرب متابعة: ما إذا كانت أمازون ستفاوض على الحصول على إمكانية الوصول أو ستتشدد أكثر مع وكيلها الخاص. كل ما بعد ذلك يتبع هذا الاختيار.