الخزانة تحاول سدّ فجوة بشريط لاصق — وسوق السندات يفضح تلاعبها 🧨
في يونيو، انسحب المشترون من العمل في سندات الخزانة طويلة الأجل. قامت CNBC حرفيًا باستخدام عبارة "إضراب المشترين" لقطاع 10 إلى 30 سنة. هذا ليس مصطلحًا تحليليًا — بل هو السوق الذي يرفض الحضور.
ما ردّ الخزانة؟ مسرحية إعادة الشراء.
في أغسطس: ضاعفت عمليات إعادة الشراء إلى 4 مليارات دولار.
في سبتمبر: ثلاثّتها إلى 6 مليارات دولار.
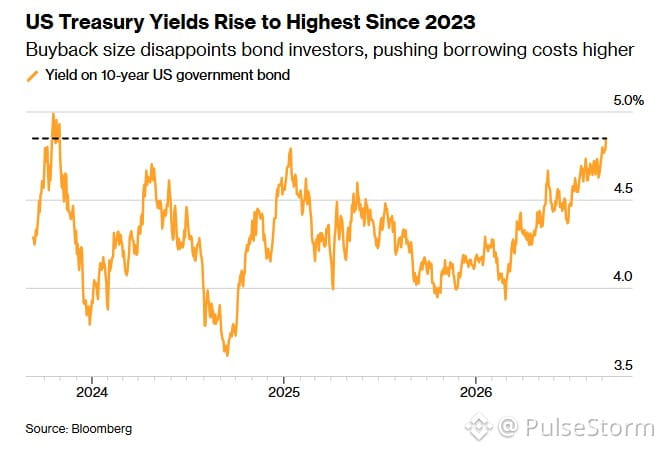
والعوائد؟ ما زالت ترتفع بعنف.
بلغت عائدة 30 سنة 5.34% في أغسطس — أعلى مستوى خلال 19 عامًا. الأسبوع الماضي لامست 5.50%، أسوأ قراءة منذ 2004. عائدة 10 سنوات الآن قرب 5.24%. حتى بيسنت نفسه وصف سيولة 30 سنة بأنها "ضعيفة جدًا".
قال مدير صندوق سندات إن الشارع كان يتوقع 6 مليارات إلى 10 مليارات دولار في سبتمبر. لكن الخزانة جاءت عند الحد الأدنى. وقد صاغ كريشنا غُها من إيفركورب الأمر على أنه "فرض تغطية قصيرة الأجل عاجلة". أما بيتر بُوكفار فاختصرها بكلمة واحدة: "هذا ليس سدادًا للديْن، بل مجرد إعادة ترتيب لجدول الاستحقاقات."
الحسابات قاسية. الخزانة تشتري عودة بـ 6 مليارات دولار. سوق السنتين والعشرين والثلاثين سنة تبلغ 5.5 تريليون. إنهم ينقذون محيطًا بكوب.
هذا ليس حلًا. بل إشارة. عندما تُضطر الخزانة نفسها للدخول كمشترٍ من الملاذ الأخير، وتستمر العوائد في الصعود رغم ذلك، تكون الرسالة واضحة: سوق السندات لا يثق بصفقة المدة (duration) — وبالتأكيد لا يثق في المسار المالي.
راقب عائدة 10 سنوات. إذا اخترقت فوق 5.30% وثبتت، فستشعر بذلك الأصول ذات المخاطر. الأسهم، الكريبتو، كل شيء مُسعّر على أساس "أقل لفترة أطول" يجري إعادة تسعير له في الوقت الحقيقي. الأمر لم يعد عن السندات — بل عن ما إذا كان هناك أي مجال للصعود في ظل فراغ السيولة عند الطرف الطويل.
تداوله أو تجاهله (خفّضه). لكن لا تتظاهر بأن الخزانة تتحكم في هذا 🔥