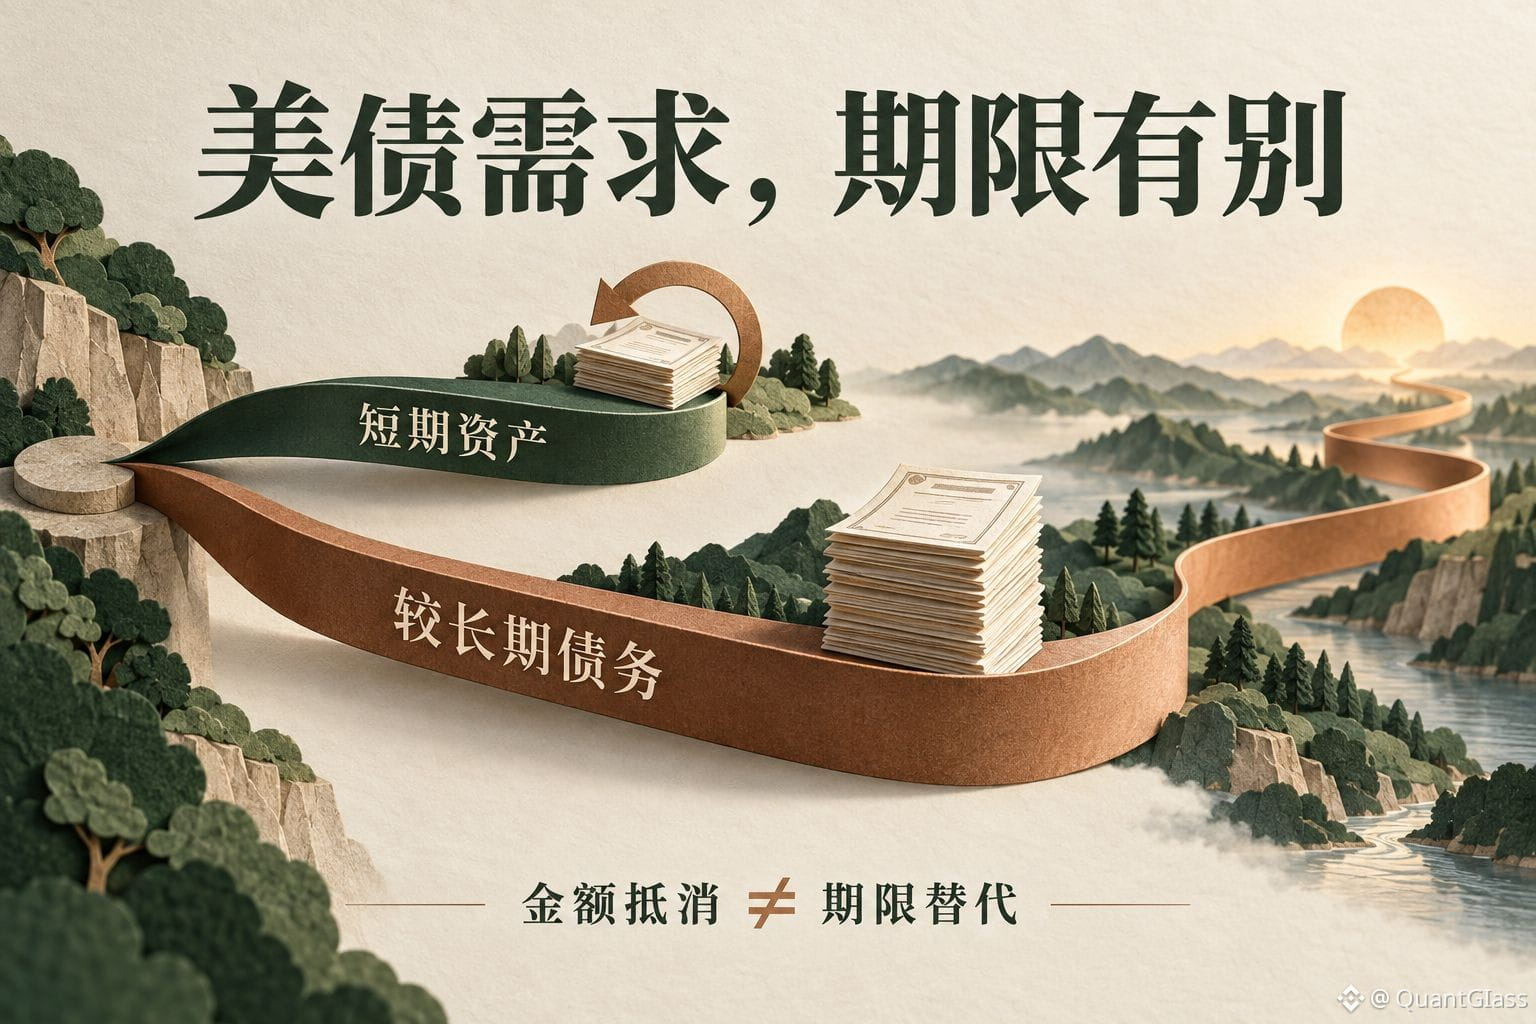
شراء العملات المستقرة سندات الخزانة الأميركية، ابدأ بالنظر إلى أي شريحة آجال مشترياتها تخصها.
تقدير بحثي لمصرف الاحتياطي الفيدرالي في سان فرانسيسكو بتاريخ 28 سبتمبر: خلال السنوات الخمس الماضية، زادت حيازات سندات الخزانة الأميركية ذات الصلة بـ Tether وCircle بحوالي 200 مليار دولار، بما يعادل أكثر من 40% من انخفاض حيازات سندات الخزانة الأميركية من جانب الصين في الفترة نفسها. لكن نطاق البيانات في الرسم البياني يشمل أذون الخزانة واتفاقيات إعادة الشراء، ولا يمكن اعتبارها كلها شراءً مباشرًا لسندات الحكومة.
الأهم هو اختلاف الآجال: تخارج الصين في المقام الأول من الديون الأطول أجلًا، بينما يزيد مُصدرو العملات المستقرة في الغالب من الأصول قصيرة الأجل لتلبية احتياجات المستخدمين لاسترداد القيمة الاسمية. التعويض الجزئي من حيث المبالغ لا يعني سدّ طلب الشراء في نفس شريحة الأجل.
تقديري: عند تحليل هذا النوع من الأخبار، يلزم النظر في الآجال والأدوات المقتناة ومصادر التمويل معًا. فإذا كان من كان يحتفظ بسندات أميركية سابقًا قد تحوّل إلى امتلاكها بشكل غير مباشر عبر عملات مستقرة، فقد لا يعني ذلك أن الزيادة في حسابات المُصدر تعكس بالضرورة احتياجًا جديدًا بالكامل.
في النص، عبارة “حوالي 4000 مليار دولار بنهاية 2030” هي استنتاج لاستمرار الاتجاهات الأخيرة، وتنطوي على قدر كبير من عدم اليقين، وليست خطة شراء مُطبَّقة بالفعل.
المصدر: رسالة اقتصادية (Economic Letter) لمصرف الاحتياطي الفيدرالي في سان فرانسيسكو، 28 سبتمبر 2026.
#العملات_المستقرة