

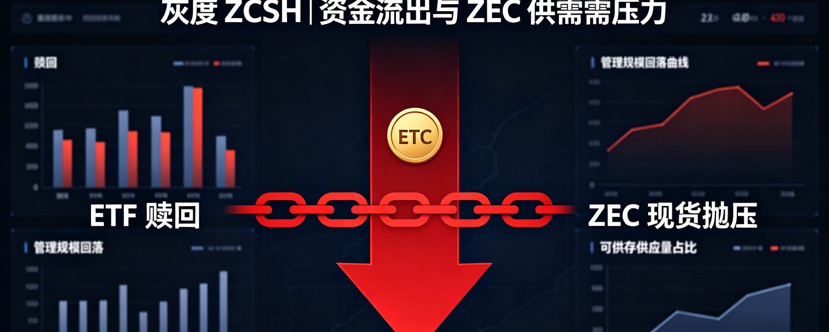

الرماديّة ZCSH باعتبارها أول Zcash ETF فوري في الولايات المتحدة، شهدت بعد إدراجها فترة قصيرة من الارتفاع القوي كـ«مادة رائجة»، لكن صافي التدفقات الخارجة للأسبوع وصل إلى 93.56 مليون دولار. تراجعت قيمة الأصول المُدارة من نحو 915 مليون إلى 979 مليون دولار عند الذروة، إلى حوالي 751 مليون دولار. وبالنسبة إلى ZEC، فالأمر الذي يستحق الاهتمام الحقيقي ليس «الهوية النجمية» الخاصة بالـETF بحد ذاتها، بل كونها أصبحت متغيرًا لا يمكن تجاهله في جانب العرض والطلب. تتناول هذه المقالة تحليل التدفقات الرأسمالية، وتجزئة الأسهم (تقسيم الحصص)، وهيكل الرسوم، وإجمالي المعروض القابل للتداول وآليات التسعير، لتشرح لماذا قد تتحول صناديق ETF للرموز صغيرة القيمة إلى مُكبر للارتفاع، وقد تتسبب أيضًا عند عمليات الاسترداد في ضغط بيع سريع.
أولًا، محور الحدث: ZCSH ينتقل من تدفقات الأموال الداخلة إلى تركيز الاستردادات
تم إدراج Grayscale ZCSH في 25 أغسطس 2026 على بورصة NYSE Arca، بعد تحويله من Grayscale Zcash Trust الأصلي، بهدف توفير قناة للمستثمرين للوصول إلى تعرض فوري لـ ZEC عبر حسابات الأوراق المالية. وخلال الفترة المبكرة من الإدراج، حظي المنتج باهتمام سريع من حيث تدفقات الأموال: بحلول منتصف سبتمبر، بلغ إجمالي صافي التدفقات الداخلة 271 مليون دولار، منها نحو 98.2 مليون دولار صافي تدفقات داخلة خلال الأسبوع المنتهي في 18 سبتمبر.
لكن هذه التدفقات القوية لم تستمر. في أواخر سبتمبر وبداية أكتوبر، تسارعت استردادات الصندوق بشكل واضح: في 30 سبتمبر، بلغ صافي التدفقات الخارجة خلال أسبوع واحد 93.56 مليون دولار، منها حوالي 30.25 مليون دولار استردادات في يوم 30 سبتمبر، وحوالي 26.93 مليون دولار في 2 أكتوبر. وفي الفترة نفسها، انخفض إجمالي صافي التدفقات الداخلة من قرابة 268 مليون دولار إلى نحو 212.56 مليون دولار، وتراجع حجم الأصول المُدارة إلى حوالي 751 مليون دولار.
وهذا يعني أن منطق أموال ZCSH قد تغيّر: من «أموال التخصيص الداخلة بعد الإدراج» إلى «تصفية أرباح/إعادة توازن للأموال الهيكلية مع تحرير ضغوط الاسترداد».
ثانيًا، لماذا تؤثر تدفقات أموال صناديق ETF للعملات الصغيرة بشكل أكبر؟
ستؤثر تدفقات صناديق بيتكوين وإيثريوم المتداولة (ETF) على أسعار الأصول المقابلة، لكن ميزة ZEC الخاصة تكمن في أن قيمتها السوقية القابلة للتداول والعمق النسبي أصغر.
تُظهر البيانات أن ZCSH في ذروته كان يحتفظ بحوالي 3.5% من المعروض المتداول من ZEC. وبالنسبة لعملة خصوصية ذات قيمة سوقية صغيرة، فهذا ليس مجرد مركز مؤسسي عادي، بل وضع هيكلي يمكن أن يغيّر بشكل ملموس ميزان العرض والطلب عند الهامش.
آلية عمله مباشرة:
• عندما يظهر على ETF صافي تدفقات داخلة، يحتاج المنتج إلى إنشاء وحدات جديدة وزيادة حيازة ZEC؛
• عندما يقوم المستثمرون باستردادات كبيرة، قد تحتاج الصناديق إلى سداد الاستردادات عبر بيع ZEC بشكلٍ غير مباشر؛
• كلما كان حجم الاسترداد أكبر وكانت السيولة أسوأ، زاد تأثير ذلك على سعر السوق الفوري بشكل أكبر.
لذلك، لم يعد ZCSH مجرد «ETF رائجة»، بل أصبح أحد المتغيرات الأساسية للعرض والطلب في سوق ZEC. 
ثالثًا، ارتفاع حجم التداول لا يعني الطلب الحقيقي طويل الأجل
شهد ZCSH مرة واحدة، خلال أسبوع واحد، أن يمثل 32.5% من إجمالي قيمة تداول جميع صناديق ETF الفورية للعملات المشفرة. هذا الرقم يمكن بسهولة تفسيره على أنه «أصبح ZEC خيارًا جديدًا للمؤسسات»، لكن إذا حللنا الأمر، فإن حجم التداول لا يساوي بالكامل احتياجات التخصيص طويلة الأجل.
بالنسبة لصناديق ETF للعملات الصغيرة، عادة ما يأتي ارتفاع حجم التداول من عدة فئات من الأموال:
1. التحكيم عبر صانع السوق: التحكيم بين حصص ETF والـ ZEC الفوري؛
2. أموال المضاربة قصيرة الأجل: تداول سريع بالاستفادة من حدث إدراج الـ ETF؛
3. الاستثمار المربوط والتعامل مع الأطراف ذات العلاقة: بما في ذلك هياكل أموال يتم فيها طلب/إصدار الوحدات بصيغة الأصول؛
4. أموال التخصيص طويلة الأجل الحقيقية: عبر الاحتفاظ المستمر بتعرض ZEC من خلال حسابات الأوراق المالية.
ومن بين هذه الفئات، لا تكون سوى الفئة الرابعة أكثر استقرارًا. وفي حين يبلغ نصيب 32.5% من نسبة تداول قياسية مرتفعة، قد تأتي نسبة معتبرة من ذلك من التحكيم وأنشطة صناع السوق، ولا يعني ذلك أن كل الصفقات تتحول إلى احتفاظ طويل الأجل.
وهذا يفسر أيضًا لماذا، بعد انفجار حجم التداول، بمجرد أن يضعف السعر أو تضيق مساحة التحكيم، تنقلب تدفقات الأموال بسرعة.
الرابع، حدثت التجزئة خلال فترة تسارع الاسترداد، ولا تُعد الإشارة مريحة
لتحسين قابلية التداول، أعلنت Grayscale في 18 سبتمبر عن تجزئة إيجابية لِـ ZCSH بنسبة 1 مقابل 3. بدءًا من 30 سبتمبر، تم التداول وفق الأساس بعد تعديل التجزئة.
من منظور تصميم المنتج، غالبًا ما يكون هدف التجزئة خفض سعر الوحدة، وتوسيع نطاق المستثمرين القابلين للوصول، وتحسين تجربة التداول للحصص الصغيرة. لكن من منظور إيقاع السوق، ظهر يوم تعديل التجزئة في نفس يوم الاستردادات الكبيرة، ما يعني أن تحسن السيولة لم يمنع على الفور سحب الأموال.
الأهم من ذلك أن التجزئة نفسها لا تغيّر كمية ZEC التي يحتفظ بها الصندوق ولا صافي قيمة الأصول، بل تغيّر عدد الحصص وسعر الوحدة فقط. لذلك فهي تعالج «قابلية الوصول على مستوى التداول»، وليس مشكلة ما إذا كان المستثمرون يرغبون في الاستمرار في الاحتفاظ أم لا.
إذا استمرت ضغوط الاسترداد، فقد تجعل حصص ذات سعر منخفض بعد تجزئة الأسهم (split) الأمر أكثر ملاءمة لبعض المستثمرين لإجراء عمليات بيع صغيرة الحجم.
الخامس، رسم 2.5%: لا ينبغي تجاهل تكلفة الاحتفاظ طويلة الأجل
تبلغ رسوم ZCSH 2.5%. وبالنسبة لمنتجات المؤسسات، فهذا مستوى غير منخفض.
يجب أن يفهم المستثمرون أن الرسوم ليست تكلفة لمرة واحدة، بل يتم اقتطاعها سنويًا من صافي قيمة الأصول. وهذا يعني:
• إذا لم يتجاوز نمو ZEC السنوي 2.5%، فسيؤدي انخفاض العائد الفعلي للمستثمرين إلى أن الرسوم ستلتهم جزءًا من أرباحهم؛
• إذا كان السعر يتراوح (عرضيًا) دون اتجاه، فكلما طال وقت الاحتفاظ زاد تأثير الرسوم على صافي القيمة بشكل أوضح؛
• لا تكون الصفقة ذات قيمة أعلى إلا عندما يستمر ZEC في الارتفاع، وأن يتجاوز نطاق الزيادة الرسوم بشكل واضح.
لذلك، يكون ZCSH أكثر ملاءمة كأداة تداول قصيرة الأجل أو كتخصيص تكتيكي، وليس بالضرورة كقاع استثماري طويل الأجل.
السادس، كيف تنتقل عمليات استرداد ETF إلى سعر ZEC؟
تأثير استرداد ETF على ZEC ينقل أساسًا عبر ثلاث مسارات.
الفقرة الأولى: زيادة ضغوط بيع السوق الفوري
عندما يواجه الصندوق الاسترداد، وإذا احتاج إلى توفير نقد أو تقليل المراكز، فسيزيد ذلك من عرض البائعين لـ ZEC. وعندما لا يكون عمق السوق كافيًا، فإن هذا العرض سيضغط بسرعة على السعر إلى الأسفل.
الثاني: ضعف معنويات السوق
عندما يرى المستثمرون أن صناديق ETF تُسدد استردادات كبيرة ومتواصلة، سيعيدون تقييم شدة الطلب المؤسسي على ZEC. بعد ضعف المعنويات، قد يقلّص سوق المشتقات مراكز الشراء، وقد تُجبر أموال الرافعة على الإغلاق القسري للمراكز، ما يؤدي إلى رد فعل سلبي ينعكس على مستوى السعر.
البند الثالث: تقلص حجم الإدارة
إن هبوط السعر سيؤدي إلى انخفاض قيمة أصول الصندوق، وانخفاض قيمة الأصول سيجعل بعض المؤسسات تعيد التفكير في الاستمرار في تخصيصها. وتُعد هذه الدورة «هبوط السعر—انكماش الحجم—تسارع الاسترداد» من المخاطر التي ينبغي أن ينتبه لها صناديق ETF الخاصة بالعملات الصغيرة أكثر من غيرها.
السابع، لكن هذا لا يعني أن منطق ZEC قد انهار بالكامل
يلزم التمييز بشكل موضوعي: ضعف تدفقات أموال ETF لا يعني اختفاء كل منطق صعود ZEC.
من العوامل التي دفعت سابقًا إلى صعود ZEC أيضًا:
• تغيّر سردية الخصوصية والبيئة التنظيمية؛
• حجب نسب استخدام العناوين وزيادة إمدادات مجمعات الحجب؛
• تخفيف ضغوط العرض بعد النصف؛
• حصول المؤسسات على تعرض امتثال عبر ETF؛
• مدخل أموال خارجية عبر ETPs مرتبطة بأوروبا.
إذا ظلت هذه العوامل الأساسية موجودة، فقد يحصل ZEC على دعم مجدد بعد أن ينخفض ضغط الاسترداد. لكن المشكلة تكمن في أنه عندما يصبح ETF هو مشتري الهامش الرئيسي، فإن سرعة تعافي تدفقات الأموال ستحدد مباشرة ما إذا كان السعر سيستقر. 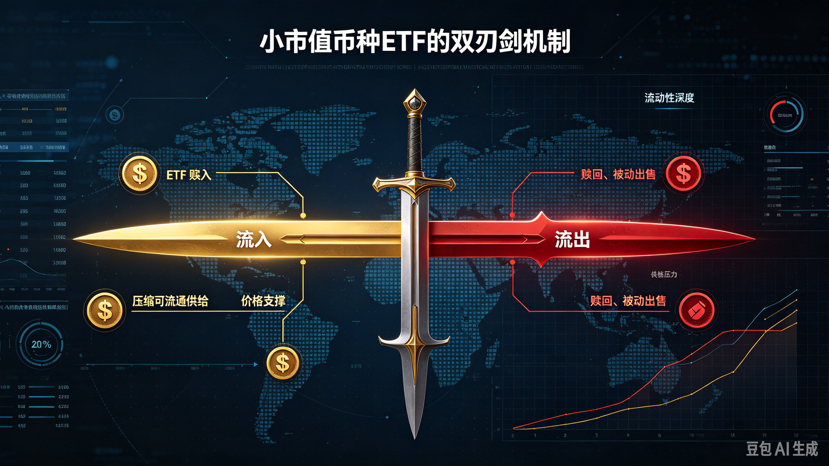
الثامن، ماذا ينبغي أن نراقب بعد ذلك؟
بالنسبة للمستثمرين ومراقبي السوق، ينبغي متابعة ما لا يقل عن أربعة مؤشرات في المرحلة المقبلة.
1. حجم الاسترداد اليومي
إذا استمر وقوع الاستردادات ضمن نطاق 26 مليونًا إلى 30 مليون دولار، فهذا يعني أن خروج الأموال ما زال عند مستويات مرتفعة؛ أما إذا ضاق النطاق بشكل واضح، عندها فقط يمكن أن يدل ذلك على أن ضغط البيع بدأ يخف.
2. إجمالي صافي التدفقات الداخلة وحجم الإدارة
طالما بقي إجمالي صافي التدفقات الداخلة موجبًا، فستظل الصناديق في حالة «جذب صافي بعد الإدراج»؛ لكن إذا أدت موجة الاستردادات المتواصلة إلى هبوط سريع في إجمالي صافي التدفقات الداخلة، فسيضعف شعور السوق أكثر.
3. هل سيتمكن سعر ZEC من الصمود عند دعم محوري؟
السعر هو النتيجة الأكثر مباشرة لعرض وطلب ETF. إذا لم يتمكن ZEC من تثبيت نفسه عند مستويات سعرية حاسمة، فقد تستمر تدهورات حجم الإدارة وضغوط الاسترداد.
4. هل تحسن السيولة بعد التجزئة حقيقيًا؟
بعد تجزئة الأسهم، إذا زاد حجم التداول وزاد عدد الحسابات المشاركة، فهذا يدل على تحسن هيكل المنتج؛ وإذا انخفض سعر الوحدة فحسب لكن الأموال ما زالت تخرج، فهذا يعني أن المشكلة لا تزال موجودة في جانب الطلب.
التاسع، الدروس الواقعية للمستثمرين
قدمت حالة ZCSH للمستثمرين في العملات منخفضة القيمة السوقية ثلاث دروس مهمة.
أولًا، إن إدراج ETF لا يعني تلقائيًا استمرار الارتفاع
إن مجرد الإدراج يوفّر مدخلًا للمؤسسات، ولا يعني ذلك أن الأموال ستواصل الشراء بشكل مستمر. وبالأخص بالنسبة للعملات الصغيرة، فمن الأرجح أن تعمل صناديق ETF على تضخيم التقلبات بدلًا من ضمان علاوة طويلة الأجل.
ثانيًا، يجب التمييز بين حجم التداول وتدفقات الأموال والطلب طويل الأجل
يعكس حجم التداول وتيرة النشاط في السوق، بينما تعكس تدفقات الأموال نية الشراء الصافي، وتعكس المتطلبات طويلة الأجل استمرار التخصيص. ولا يمكن خلط هذه الثلاثة معًا.
ثالثًا، الأصول ذات الرسوم المرتفعة تحتاج إلى منطق احتفاظ أقصر
بالنسبة لمنتج برسوم 2.5%، يجب على المستثمرين أن يركزوا أكثر على الفرص التكتيكية بدلًا من مجرد الاحتفاظ طويل الأجل.
العاشر: الخلاصة—تأثير «السيف ذو الحدّين» لصناديق ETF الخاصة بالعملات الصغيرة بات يظهر
يعكس انتقال ZCSH من «منتج رائج عند الإدراج» إلى «استردادات كبيرة خلال أسبوع واحد» ليس فقط تغيّرًا في أموال صندوق بعينه، بل المخاطر النموذجية لصناديق ETF الخاصة بالعملات منخفضة القيمة السوقية: في سوق يكون العرض محدودًا والعمق غير كافٍ، يمكن أن يصبح ETF مُكبرًا لارتفاع السعر، أو عند الاسترداد أن يكون مصدرًا سريعًا لضغط البيع.
الأمر الذي يستحق الاهتمام حقًا ليس ما إذا كان ZCSH قد كان رائجًا يومًا ما، بل ما إذا كان بإمكانه استعادة تدفقات أموال مستقرة مرة أخرى، وما إذا كان سعر ZEC يمكنه إتمام بناء قاعدة سعرية تحت ضغط الاسترداد.
بالنسبة لسوق صناديق ETF الخاصة بالعملات المشفرة ككل، تقدم حالة ZCSH أيضًا إشارة أكثر أهمية: عندما يبدأ حجم المنتج بتجاوز سيولة العملة القابلة للتداول بشكل ملحوظ، تصبح مرونة العرض والطلب أكثر أهمية من طقوس الإدراج نفسها. #美俄乌谈判据报涉Lukoil石油交易 #比特币涨至8.65万美元后回落 #Cerebras股价跌近20%据报OpenAI转用英伟达 #SEC拟修订加密资产托管规则 #SEC批准3倍杠杆比特币以太坊ETP $BTC


