


أهم النقاط
يتوقع الرئيس التنفيذي لدى CryptoQuant، كي يونغ جو، أن يحقق البيتكوين نموًا بنسبة 3–5x خلال دورة الصعود الحالية، بدلًا من تكرار موجات الصعود التي تجاوزت 10x في الدورات السابقة.
يتوقع أن تكون دورة هبوط البيتكوين القادمة أكثر اعتدالًا نسبيًا، بحجة أن الملكية المؤسسية وحجم سوق البيتكوين الأكبر يقللان من كِلا طرفي التذبذب من حيث صعود الأسعار وهبوطها إلى مستويات قصوى.
لم ينخفض مؤشر MVRV للبيتكوين دون 1 خلال هذه الدورة، ما يعني أن حاملي البيتكوين ظلّوا مجتمِعين فوق متوسط أساس التكلفة على السلسلة حتى خلال فترات هبوط السوق.
من بين الإشارات التي تدعم توقعه: ارتفاع رأس المال المُتحقق (Realized Capital)، وتراجع البيع من جانب حيتان طويلة الأجل وحيازات العقود الآجلة الكبيرة التي تم تأسيسها قرب القاع.
يقول كاي إن دورات الازدهار والانهيار الأقل حدة يمكن أن تجعل البيتكوين أكثر جاذبية لرأس المال طويل الأجل في نهاية المطاف.
يمكن أن يحقق البيتكوين مكسباً بنسبة 3–5 أضعاف خلال سوقه الصاعد الحالية بدلاً من موجة صعودية أخرى تبلغ 10 أضعاف أو أكثر بشكل شبه انفجاري (بارابولي)، وفقاً لمدير CryptoQuant التنفيذي كي يونغ جو (Ki Young Ju)، الذي يتوقع أن تؤدي زيادة نضج السوق أيضاً إلى سوق هابط أقل حدة لاحقاً.
زعم كاي أن توسّع القيمة السوقية للبيتكوين وازدياد ملكية المؤسسات يغيّران بنية دورات الازدهار والانهيار التقليدية (الطفرة ثم الانهيار) الخاصة به.
خلال الدورات المبكرة، سمحت سوق البيتكوين الأصغر واعتمادها الأكبر على المضاربة من الأفراد بأن يحقق رأس المال الداخل صعوداً انفجارياً. كما ساعدت البنية نفسها في خلق هبوطات اقتربت من 80% عندما انقلبت المعنويات.
يعتقد كاي أن كلا الطرفين المتطرفين أصبحا أقل وضوحاً الآن.
سوق أكبر للبيتكوين قد يحدّ من التأرجحات السعرية القصوى
وفقاً لكاي، قد يواجه مستثمرو البيتكوين بشكل متزايد مفاضلة بين مكاسب صعودية أقل محتملة وتقلبات هبوطية أقل.
بدلاً من الارتفاعات التي تبلغ 10 مرات أو أكثر والتي شهدتها أعوام البيتكوين الأولى، يتوقع أن ينتج عن دورة السوق الصاعدة الحالية ارتفاعاً أكثر اعتدالاً بنسبة 3–5 مرات.
في الوقت نفسه، لا يتوقع أن يشبه سوق هبوطه اللاحق الانهيارات التي تقارب 80% المرتبطة بالدورات السابقة.
تزايد مشاركة المؤسسات هو محور هذه الحجة.
يمكن للمستثمرين الكبار على المدى الأطول أن يوفّروا قاعدة رأس مال أكثر استقراراً مقارنةً بـ"الأموال الساخنة" المضارِبة التي سيطرت على دورات البيتكوين المبكرة.
مع نمو القيمة السوقية للبيتكوين، يلزم أيضاً رأس مال أكبر بكثير لإنتاج نفس نسبة تحركات السعر.
لم ينخفض MVRV للبيتكوين تحت 1 خلال هذه الدورة
أشار كاي إلى نسبة قيمة البيتكوين إلى القيمة المُتحققة (MVRV)، كدليل على أن الدورة الحالية تتصرف بشكل مختلف.
يقارن MVRV بين القيمة السوقية للبيتكوين ورأس مالها المُتحقّق، والذي يقيم العملات بناءً على السعر الذي تحركت عنده آخر مرة على السلسلة.
تاريخياً، يشير مستوى MVRV عندما يكون أقل من 1 إلى أن القيمة السوقية للبيتكوين قد انخفضت عن أساس التكلفة الإجمالي على السلسلة لحَمَلة العملات.
وفقاً لكاي، لم يحدث ذلك خلال الدورة الحالية.
حتى عند أدنى مستويات البيتكوين الأخيرة، ظل BTC فوق متوسط تكلفة اقتنائه على السلسلة لدى الحَمَلة.
قد يكون المستثمرون الأفراد قد تكبدوا خسائر اعتماداً على توقيت دخولهم إلى السوق، لكن حَمَلة البيتكوين مجتمعين لم ينتقلوا أبداً إلى وضع خسارة غير مُتحققة استناداً إلى هذا المقياس.
مؤشر PnL للبيتكوين يشير إلى دورات سوق أقل تطرفاً
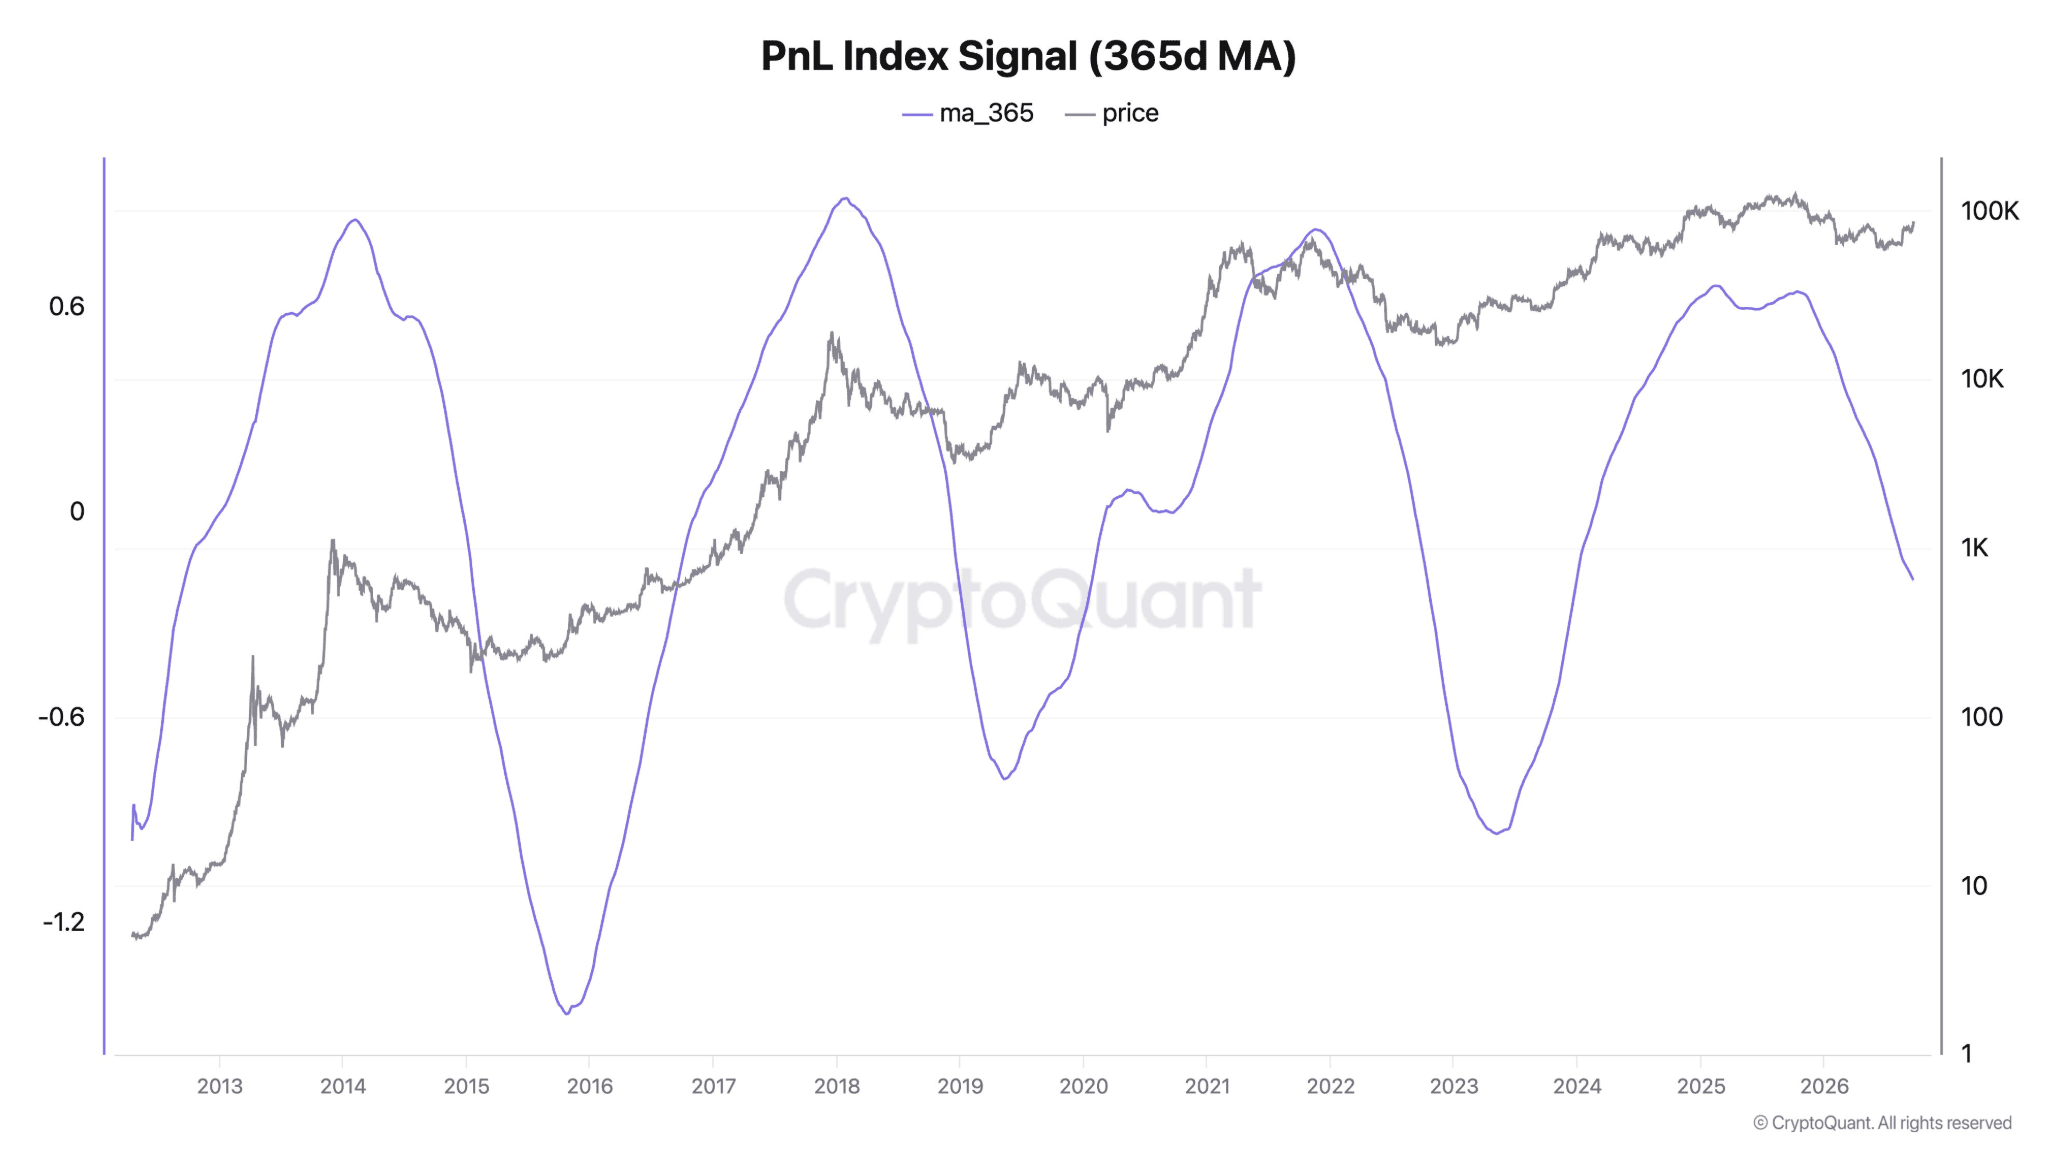
كما سلط كاي الضوء على مؤشر PnL الخاص بـCryptoQuant، والذي يتتبع ربحية الحَمَلة الإجمالية.
وفقاً لتحليله، يُظهر المؤشر بشكل متزايد قِممًا وقيعاناً أقل تطرفاً في دورات السوق، حيث تتشكل مستويات قيّعان السوق عند مستويات أعلى تدريجياً من ربحية الحَمَلة.
كما أن متوسطه المتحرك لمدة 365 يوماً، والذي يستجيب عادةً ببطء حول نقاط التحول الكبرى في السوق، بدأ أيضاً يُظهر ما وصفه كاي بأنه انعطافة (تغير اتجاه) جوهرية.
بالاقتران مع بقاء MVRV فوق 1، يرى كاي في هذه المؤشرات دليلاً على أن البنية السوقية للبيتكوين تتطور بعيداً عن دورات الربحية القصوى والاستسلام التي ميزت سنواته الأولى.
إشارات رأس المال المُتحقق تشير إلى دخول رأس مال جديد إلى البيتكوين
تدعم عدة مؤشرات على السلسلة الأخرى أيضاً أطروحة كاي.
قال إن رأس المال المُتحقق للبيتكوين في تزايد، وهو ما يمكن أن يدل على دخول رأس مال جديد إلى الأصل مع تبادل العملات عند تقييمات أعلى.
كما قال كاي إن حيتان البيتكوين التي كانت تبيع منذ فترة طويلة قد توقفت عن البيع، ما يقلل مصدراً محتملاً لضغط العرض.
وفي الوقت نفسه، يُفترض أن كبار المتداولين في عقود البيتكوين الآجلة قد أنشأوا مراكز طويلة كبيرة بالقرب من قاع السوق.
مجتمعةً، يعتقد كاي أن هذه الإشارات تشير إلى أن رأس المال لا يزال يتدفق إلى البيتكوين، بينما خفّت ضغوط البيع من بعض أقدم حَمَلة العملات لديه.
قد تعيد التبني المؤسسي تشكيل دورات صعود وهبوط البيتكوين
لا تتمثل الحجة الأساسية في أن البيتكوين قد وصلت إلى سقف سعر دائم.
بدلاً من ذلك، يعتقد كاي أن العلاقة بين العوائد المحتملة والمخاطر تتغير مع نضوج البيتكوين.
قد يجعل وجود سوق أكبر تدعمه استثمارات المؤسسات من الصعب بشكل متزايد حدوث طفرة أخرى بنسبة 10x، لكن التغيرات البنيوية نفسها قد تجعل انهياراً بنسبة 80% أقل احتمالاً.
قد يجعل ذلك البيتكوين أكثر جاذبية للمستثمرين ذوي الآفاق الاستثمارية الأطول الذين كانوا قد يتجنبون الأصل سابقاً بسبب تذبذبه الشديد.
جادل كاي بأن هذا التطور قد يقرب البيتكوين في النهاية من رؤيته الأصلية كأصل قادر على العمل كوسيلة للمال، وليس كوسيلة للمضاربة بالدرجة الأولى.
ومع ذلك، بالنسبة للدورة الحالية، تعني أطروحته تغييراً كبيراً في التوقعات: قد يحقق البيتكوين مضاعفات أصغر من تلك التي شهدتها أسواقه الصاعدة المبكرة، لكنه قد يفعل ذلك مع هبوط أشد حدّة أقل عندما تنقلب الدورة في النهاية.