


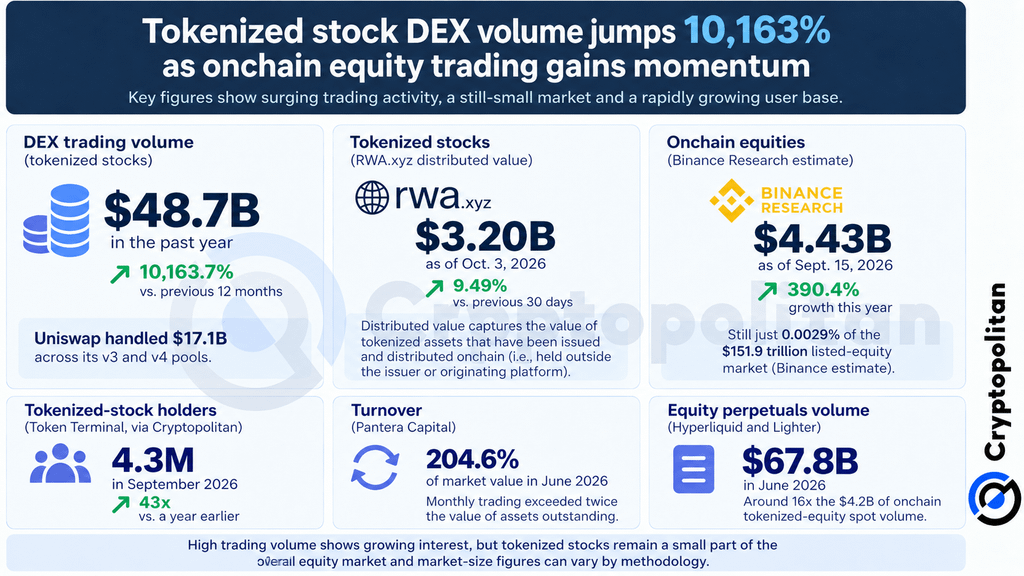
وصلت عمليات تداول الأسهم المرمّزة على منصات التداول اللامركزية إلى 48.7 مليار دولار خلال العام الماضي، وفقًا لبيانات السلسلة. وهذا يمثل زيادة قدرها 10,163.7% مقارنة بالأشهر الـ12 السابقة. كانت Uniswap هي الرائدة من حيث حجم التداول، إذ تداولت 17.1 مليار دولار عبر مختلف مجمعات v3 وv4.
تشير الزيادة إلى أن الأسهم المرمّزة بدأت تصبح أكثر من مجرد أصول موجودة على السلسلة. الأهم الآن هو معرفة ما إذا كان هناك ما يكفي من المشترين والبائعين للدخول إلى السوق لإنشاء سوق ثانوية قابل للحياة. ومع ذلك، فإن ارتفاع رقم حجم التداول وحده لا يعني أن الملكية مضمونة أو أن هناك قدرًا كبيرًا من السيولة.
الحجم، والقيمة السوقية، وعدد الحَمَلة (holders) ثلاثة أشياء مختلفة
تعكس قيمة 48.7 مليار دولار نشاط التداول، لكنها لا تعكس المبلغ الفعلي للأسهم المُمثَّلة عبر التوكن الموجودة في الواقع.
وفقًا لـ RWA.xyz، تُقدَّر القيمة الموزعة للأسهم المُمثَّلة عبر التوكن (جزء من سوق الأسهم على السلسلة) بـ 3.20 مليار دولار اعتبارًا من 3 أكتوبر. تُعرَّف القيمة الموزعة بأنها قيمة التوكنات التي تم إصدارها وتوزيعها.
ارتفع حجم تداول DEX للأسهم المُوَكَّنة بنسبة 10,163.7% على أساس سنوي (YoY)، مع تداول 48.7 مليار دولار خلال العام الماضي
يتصدر Uniswap بإجمالي 17.1B دولار في الحجم عبر v4 وv3 pic.twitter.com/rULbw2f4rS
— Token Terminal 📊 (@tokenterminal) 2 أكتوبر 2026
ومن ناحية أخرى، تعتمد Binance Research على المفهوم الأوسع للأسهم على السلسلة (onchain equities)، والذي قُدِّر بحجم سوق يبلغ 4.43 مليار دولار اعتبارًا من 15 سبتمبر بعد أن أظهر نموًا لافتًا بنسبة 390.4% هذا العام. وحتى بهذه القياس، فإن مقدار الأسهم على السلسلة لا يتجاوز 0.0029% من القيمة السوقية المقدرة بـ 151.9 تريليون دولار لسوق الأسهم المدرجة.
ووفقًا لـ Cryptopolitan، أفادت Token Terminal عن 4.3 مليون مالك لأسهم مُوَكَّنة في سبتمبر الماضي، وهو ما يزيد بنحو 43 مرة تقريبًا عن عدد المالكين المُبلَّغ عنه العام الماضي. ومع ذلك، فإن هذه الأرقام تخص عناوين البلوك تشين وليست لأشخاص مُتحققين، لأن بإمكان الفرد الواحد امتلاك العديد من المحافظ.
 حجم تداول DEX، القيمة الموزعة، المساهمون والعقود الدائمة مقارنة
معدل دوران مرتفع، لكنه يتركز في عدد قليل من التوكنات
كشف تقرير حالة الاستحالة/التوكننة (Tokenization) الصادر عن Pantera Capital في سبتمبر أن دوران spot للأسهم المُوَكَّنة كان حوالي 204.6% في يونيو. وهذا يعني أنه تم تداول أكثر من ضعف قيمة الأسهم المُوَكَّنة التي تم إصدارها خلال الشهر. ومع ذلك، حذرت Pantera من أن ارتفاع معدل الدوران بالنسبة للفئة ككل قد يكون مدفوعًا بعدد قليل من التوكنات المتداولة بكثافة فقط، بينما تشهد بقية التوكنات نشاطًا ضئيلاً جدًا.
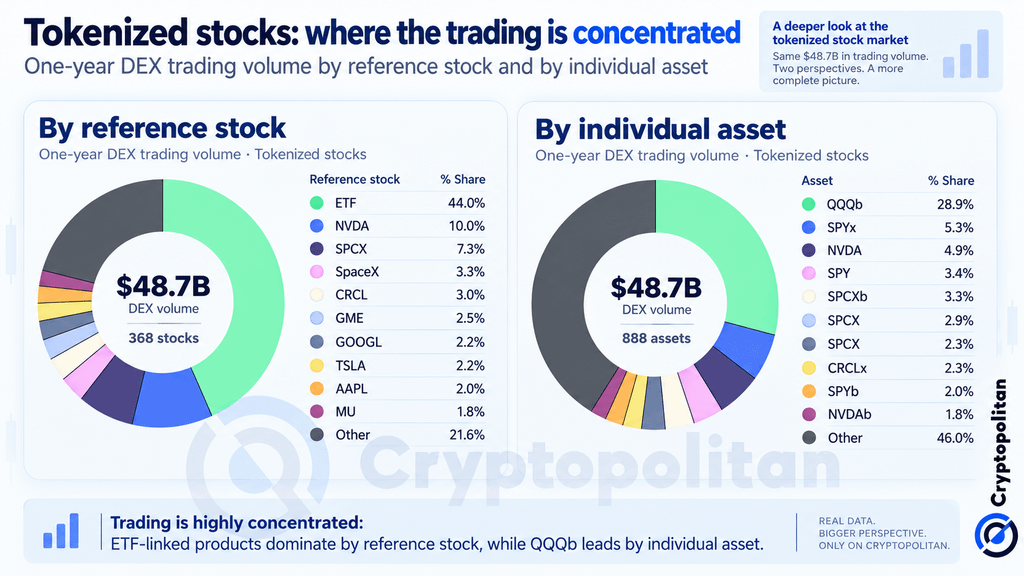
تظهر هذه النمطية في بيانات Token Terminal للفترة نفسها التي تسبق بعام قيمة 48.7 مليار دولار الخاصة بحجم تداول DEX. تمثل المنتجات المرتبطة بـ ETF 44.0% من التداول بالرجوع إلى السهم، تليها NVDA بنسبة 10.0% وSPCX بنسبة 7.3%. وعند النظر إلى الأصول الفردية، تشكل QQQb وحدها 28.9% من حجم تداول DEX، متقدمةً بكثير على SPYx بنسبة 5.3% وNVDA بنسبة 4.9%.
في حالة المشتقات، كان هناك حجم أكبر بكثير من النشاط. كانت العقود الدائمة للأسهم المتداولة على Hyperliquid وLighter تبلغ نحو 67.8 مليار دولار في يونيو، مقارنةً بـ 4.2 مليون دولار فقط في صفقات spot للأسهم المُمَثَّلة عبر التوكن. وهذا يعني أن كثيرًا من المتداولين يبدو أنهم مهتمون أكثر بالمراهنة على تحركات سعر السهم من اهتمامهم بامتلاك الأسهم المُمثَّلة عبر التوكن فعليًا.
 التركيز في التداول حسب السهم المرجعي والأصل الفردي
لماذا يتحرك المتداولون على السلسلة (on-chain)
ما يجعل الأسهم المُوَكَّنة جذابة بسيط إلى حد كبير. يشير FalconX إلى الملكية الجزئية، وتسوية شبه فورية، وإمكانية التداول 24/7، وإمكانات استخدام DeFi كأسباب رئيسية لزيادة الاهتمام.
ومع نمو الطلب على الوصول إلى الأسهم المُوَكَّنة، توسّعت البورصات في عروضها. بدأت Kraken بتقديم الأسهم المُمثَّلة عبر التوكن في 2025، تلتها Bybit وOKX. أما Binance، فمن ناحيتها، أطلقت bStocks في يونيو 2026. كما وجدت Binance Research أن معدل تفعيل رأس المال بالنسبة للأسهم ارتفع من 1.95% إلى 7.54% هذا العام، حيث تشكل مجموعات السيولة والإقراض معظم القيمة المُوظَّفة.
تفتح هيئة الـ SEC بابًا ضيقًا
في 17 سبتمبر، أصدرت هيئة الأوراق المالية والبورصات (SEC) إعفاءً مؤقتًا من الابتكار يسمح لِـمنصات تداول الأوراق المالية المُمثَّلة عبر التوكن المؤهلة بتداول أسهم NMS المُمثَّلة عبر التوكن عبر صانعات سوق آلية مُسموح بها دون التسجيل باعتبارها بورصات.
يأتي هذا الإعفاء مع حدود على الرموز والحجم، ويُشترط أن تحمل التوكنات الحقوق نفسها التي تحملها الأسهم المكافئة، وينتهي بعد خمس سنوات من تاريخ النشر.
ما تفترضه التوقعات الشاملة
وبالنظر إلى أبعد من ذلك، تتوقع Citi سوقًا لأصول مُوَكَّنة بقيمة 5.5 تريليون دولار بحلول عام 2030 في سيناريوها الأساسي، وتقدّر أن نقل 10% من المستثمرين الأفراد في الولايات المتحدة إلى onchain يمكن أن يخلق طلبًا يقارب 2.6 تريليون دولار على شكل أسهم مُوَكَّنة.
لكن تحليلًا من صندوق النقد الدولي (IMF) يحذر من أن التوكننة يمكن أن تُنشئ مخاطر تتعلق بالارتباط القانوني بين التوكن والأصل الكامن خلفه. وقد تصبح هذه التفرقة أكثر أهمية مع نمو التداول، وفي النهاية سيحتاج المستثمرون إلى فرض حقوق الملكية أو الخروج من مراكزهم.
أذكى عقول التشفير تقرأ نشرتنا الإخبارية بالفعل. هل تريد الانضمام؟ انضم إليهم.