


أعلنت Binance Pay مؤخرًا أنه يمكن للزوار الدوليين القادمين إلى اليابان ممن تنطبق عليهم الشروط استخدام العملات المشفرة للدفع لدى التجار الذين يدعمون PayPay في اليابان، على أن يقوم التاجر بالتسوية النهائيّة بالين الياباني. وهذا يعني أن الأصول الرقمية مثل USDT تدخل لأول مرة إلى مشهد الاستهلاك في المتاجر اليابانية عبر شبكة دفع أكثر شيوعًا لرموز QR. لكن هذه الخدمة ليست “انفتاحًا شاملًا على المدفوعات المشفّرة في اليابان”، بل هي تجربة محدودة تستهدف الزوار القادمين إلى البلاد وتعتمد على البنية التحتية القائمة للمدفوعات. يستعرض هذا المقال شروط الاستخدام الفعلي، وتدفق عملية الدفع، وآليات الحوافز، والأهمية على مستوى الصناعة، والمخاطر المحتملة، لمساعدة القرّاء على تحديد ما إذا كانت أداة استهلاكية عملية حقًا أم مجرد حدث تسويقي.
أولًا، جوهر الحدث: السياح يدفعون بـ USDT، والتاجر يستلم الين
تعاون Binance Pay مع PayPay، شكليًا، هو “استخدام العملات المشفرة في الاستهلاك دون اتصال بالإنترنت في اليابان”. لكن في الحقيقة، أدق وصف للبنية هو:
ينطلق السياح الأجانب من داخل تطبيق بينانس باستخدام رصيد العملات المشفرة لبدء الدفع → يكتمل النظام التحويل والتسوية → يستلم التاجر الين.
وفقًا للمعلومات الرسمية من بينانس، تربط هذه الخدمة بين شبكة Binance Pay وشبكة استقبال PayPay عبر شبكة HIVEX للدفع، وتفتح الخدمة للمستخدمين الأجانب المؤهلين المتجهين إلى اليابان بدءًا من 30 سبتمبر 2026. جوهر هذا التصميم ليس أن يحمل التاجر العملات المشفرة، بل أن تُترك “الجزئية المشفرة” داخل منصة الدفع، بحيث يواصل التاجر استخدام تدفقات PayPay القائمة ويستلم الين.
وهذا يقلل عتبة انضمام التجار، ويقلل أيضًا من صعوبة إدراك المستهلك العادي لمدى تقلب سعر العملة أثناء “مسار الدفع”. بالنسبة للسياح، منطق الدفع قريب من الدفع بالمسح المعتاد: ابحث عن رمز QR الخاص بـ PayPay، افتح تطبيق بينانس، اختر مدخل الدفع، أدخل المبلغ وأكد.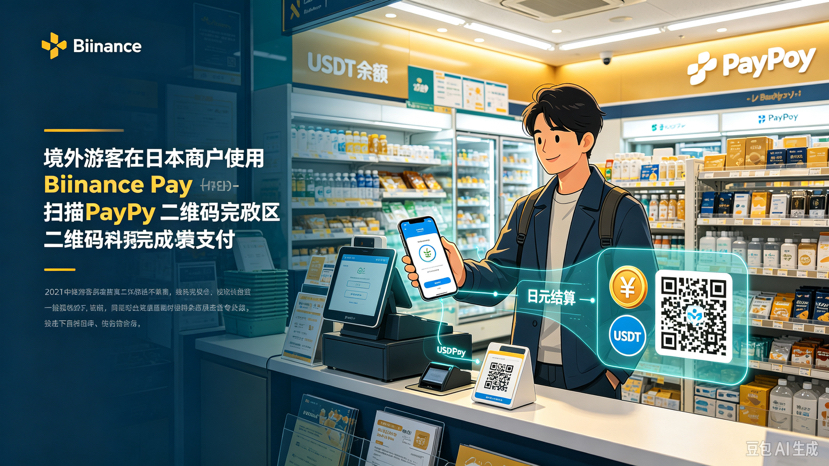
ثانيًا، الشرط الحقيقي القابل للتطبيق: ليس الجميع يستطيع استخدامها مباشرة
أكثر شيء يمكن أن يسبب سوء فهم في هذه الميزة هو عبارة “أنه يمكن استخدامها في جميع متاجر اليابان”. في الواقع، لها عدة قيود:
1. موجهة فقط إلى السياح الأجانب المتجهين إلى اليابان المؤهلين؛
2. لا يشمل نطاق هذه الخدمة المقيمين في اليابان حتى الآن؛
3. يجب أن تكون منطقة المستخدم تدعم Binance Pay؛
4. يجب على المستخدم إكمال التحقق من هوية بينانس؛
5. يجب أن يدعم التاجر PayPay؛
6. الطريقة التفصيلية للدفع تعتمد على المدخل المتاح داخل التطبيق.
لذلك، فهي أنسب لتعريفها على أنها “خيار إضافي للدفع لزوار يحملون العملة”، وليست أداة دفع مشفرة للاستخدام اليومي للمقيمين في اليابان.
هذا التحديد مهم جدًا. لأن تفسيرها على أنها فتح شامل للدفع المشفر في اليابان يؤدي إلى المبالغة في أهمية القرار؛ أما تفسيرها كحملة تسويقية بحتة فيقلل من قيمتها الفعلية في سيناريوهات الدفع للسياحة عبر الحدود.
ثالثًا، مسار الدفع: خطوة أقل من “التحويل إلى عملة أخرى ثم الإنفاق”
بالنسبة للمستخدمين الذين يخططون للذهاب إلى اليابان ولديهم بالفعل USDT، فإن جاذبية هذه الخدمة تأتي أساسًا من اختصار سلسلة العمليات.
عادة المسار التقليدي هو:
حيازة أصول رقمية → تحويلها إلى ين → سحبها إلى حساب بنكي → تحويلها إلى نقد أو ربطها بأداة دفع → ثم الإنفاق في المتجر.
أما مسار Binance Pay فهو:
أصول الحساب في بينانس → الدخول إلى بوابة الدفع PayPay → المسح بالرمز أو عرض رمز الدفع → النظام يكتمل عملية التحويل → يحصل التاجر على الين.
كما ذكر الموقع الرسمي أن هذه الخدمة لا تفرض رسوم وقود. بالنسبة للمستخدمين، يعني ذلك أنه على الأقل في خطوة الدفع لا يحتاجون إلى معالجة إضافية لرسوم الغاز على السلسلة أو خطوات معقدة لتحويل العملات.
من خلال تجارب المستخدمين المتاحة بالفعل، في بعض سيناريوهات المتاجر يمكن إتمام عملية الدفع كاملة في حوالي 15 ثانية. ومع ذلك، ستتأثر السرعة الفعلية بالشبكة وأنظمة التاجر وإتاحة مدخل الدفع وحالة التسوية في ذلك الوقت.
رابعًا، خصم فوري بنسبة 10%: ميزة حقيقية أيضًا وأداة لتثقيف المستخدمين
ولتحفيز الاستخدام، تقدم بينانس خصمًا فوريًا محدود الوقت بنسبة 10%. عادة لا تكون هذه العروض نادرة في بداية إطلاق منتج الدفع، ولها على الأقل ثلاث طبقات من الأثر:
1. تقليل عتبة التوتر النفسي لأول تجربة لدى المستخدم؛
2. تشجيع السياح على استخدامها في سيناريوهات إنفاق صغيرة؛
3. تحويل “حيازة العملات” إلى “تجربة الإنفاق” الحقيقية.
ومع ذلك، يجب الانتباه إلى أن الخصومات عادة ليست بلا شروط. قبل مشاركة المستخدم، ينبغي التحقق:
• هل هي مقتصرة على السياح الأجانب المؤهلين فقط؛
• هل يوجد حد أقصى للخصم لكل معاملة؛
• هل توجد مدة محددة للحملة؛
• هل تم تحديد فئة التجار؛
• هل يتطلب تفعيلًا يدويًا داخل التطبيق؛
لذلك يمكن اعتبار خصم 10% ميزة حقيقية قصيرة الأجل، لكن لا يُنصح بتطويلها، ولا يُنصح باتخاذها معيارًا وحيدًا للحكم على نضج منتج الدفع.
خامسًا، الدلالة على الصناعة: العملات المستقرة تبدأ بالدخول إلى سيناريوهات “دفع السفر” الواقعية
ومن منظور الصناعة، لا تكمن قيمة هذه الشراكة في مبلغ كل عملية دفع بحد ذاته، بل في أن العملات المستقرة تبدأ بالدخول إلى سيناريوهات واقعية عالية التكرار لإنفاق صغير داخل المتجر دون اتصال بالإنترنت.
في السابق، كانت الاستخدامات الرئيسية لـ USDT تتركز على:
• تداول الأصول المشفرة؛
• التحويلات عبر الحدود;
• نقل الأموال بين منصات التداول؛
• كحيازة لأصل للتحوط من المخاطر.
ومع دمج Binance Pay مع PayPay، أضاف USDT مخرجًا أكثر واقعية لحياة المستخدمين: الإنفاق أثناء السفر.
تكتسب هذه الحالة أهمية لأنها توفر ثلاثة شروط مواتية للترويج لمنتج الدفع:
1. لدى المستخدم احتياج واضح للدفع مسبقًا: تناول الطعام، التسوق، التنقل، الإقامة؛
2. شبكة التجار ناضجة بالفعل: لا حاجة لإعادة بناء نظام الاستقبال؛
3. المستخدم غير حساس لعملية التحويل: طالما أن النتيجة مستقرة، سيهتم السائح أكثر بالسرعة والسهولة.
إذا كانت المدفوعات المشفرة في الماضي غالبًا ما كانت لا تزال عند مستوى “إثبات المفهوم”، فإن هذه المرة أقرب إلى تركيبة “تثقيف المستخدمين + تطبيق السيناريو على أرض الواقع”.
سادسًا، لكن هذا لا يعني أن المدفوعات المشفرة أصبحت منتشرة بعد
على الرغم من وجود اختراقات في بعض السيناريوهات، لا ينبغي المبالغة في تقدير مستوى الانتشار الحالي.
أولًا، هي تغطي فقط الجزء المتاح داخل شبكة التجار المؤهلة لدى PayPay
رؤية رمز QR الخاص بـ PayPay لا يعني بالضرورة القدرة على استخدام Binance Pay. حتى إن كان يمكن الدفع، يعتمد ذلك على أهلية المستخدم والقيود على المنطقة وواجهة التطبيق وتفعيل حالة الدفع لدى التاجر في تلك اللحظة.
ثانيًا، الشريحة المستهدفة محدودة
تركز الخدمة بشكل أساسي على السياح الأجانب، وليست للمقيمين في اليابان ولا لجميع مستخدمي بينانس. وهذا يعني أن وتيرة الاستخدام وقاعدة المستخدمين محدودة بطبيعتها.
ثالثًا، لا تزال تجربة الدفع تعتمد على استقرار الشبكة الأساسية والتسوية
أكثر ما يخشاه الدفع بالمسح هو: “يدفع المستخدم ولا يستلم التاجر” أو “تأكيد المبلغ متأخر”. بمجرد حدوث ازدحام في الشبكة أو انتهاء مهلة النظام أو ظهور خلل في تحويل سعر الصرف، ستنخفض جودة تجربة المستخدم بسرعة.
رابعًا، حدود التنظيم والامتثال ما زالت واضحة
لدى اليابان إطار تنظيمي واضح للأصول المشفرة والعملات المستقرة، ولم تغيّر هذه الخدمة البنية الأساسية لـ “يستلم التاجر الين، ويقوم المستخدم بدفع رصيد الأصول المشفرة”. هي أقرب إلى توسيع مداخل الدفع ضمن مسار الامتثال الحالي، بدلًا من اختراق حدود التنظيم.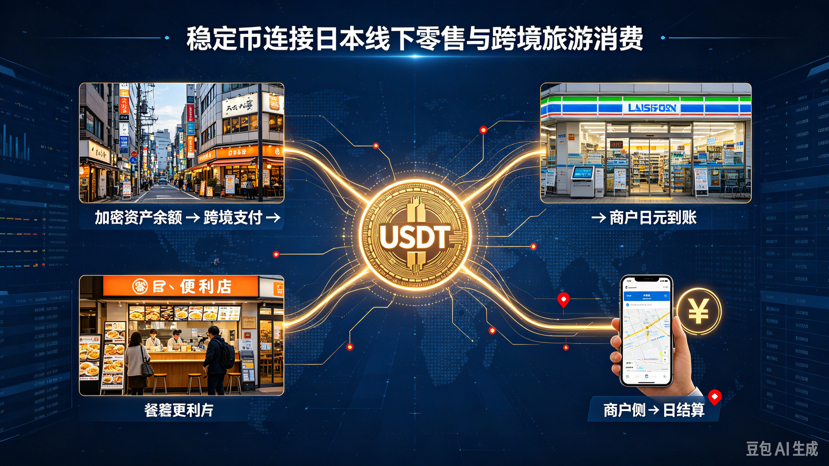
سابعًا، نصائح عملية للمستخدمين: تأكد من الأهلية أولًا، ثم قرر ما إذا كنت ستستخدمها
بالنسبة لمن يخطط للسفر إلى اليابان ولديه أصول رقمية، فإن الطريقة الأكثر عملية ليست تجربة الأمر عند الوصول، بل إكمال الأمور الأربعة التالية مسبقًا:
1. تأكد أن Binance Pay متاح
في تطبيق بينانس، راجع مدخل PayPay، وتأكد من التحقق من هوية الحساب والمنطقة ونطاق الخدمة.
2. تحقق من قواعد الخصم
إذا كان الهدف هو الاستفادة من خصم 10%، فقم بالتأكد مسبقًا من مدة الحملة وشمول التجار وحدّ السقف لكل معاملة وشروط المشاركة.
3. تجهيز وسيلة دفع احتياطية
لا تجعل كل احتياجات الاستهلاك معقودة على وسيلة دفع واحدة. تظل بطاقة الائتمان والمال النقدي وأدوات الدفع المحلية حلول الدفع الرئيسية الأكثر استقرارًا.
4. انتبه لحدود الدفع وتعامل مع الحالات الشاذة
تعرف قبل الانطلاق على أماكن معالجة مشكلات فشل الدفع أو الخصم المتكرر أو وجود خلل في المبلغ، لتجنب الانتظار طويلًا عند كاشير التاجر.
ثامنًا، إلى مستوى أعمق: هل هو “أداة دفع” أم “حدث تسويقي”؟
عند الحكم على تقدم مدفوعات العملات المشفرة، عادة توجد ثلاثة معايير:
• هل تدخل فعليًا في سيناريوهات استهلاك عالية التكرار؛
• هل خفضت عتبة استخدام المستخدم؛
• هل تم تشكيل عادات مستخدم مستدامة.
إذا نظرنا فقط إلى الظهور قصير الأجل، فهذه الشراكة تشبه أكثر حملة تسويق ناجحة؛ أما إذا نظرنا إلى امتداد السيناريو، فهي تدفع USDT فعليًا من حساب التداول إلى الاستهلاك دون اتصال بالإنترنت.
لكن الاختبار الحقيقي هو: بعد انتهاء الحملة، هل سيظل المستخدمون راغبين في الاستمرار في استخدامها. لا تتحول إلى “الاستخدام المعتاد” إلا عندما تصل سرعة الدفع والاستقرار ونطاق التغطية والتكاليف إلى مستوى قابل للاعتماد.
تاسعًا، الخلاصة: الأصول المشفرة تنتقل من كونها منتجًا استثماريًا إلى أداة استهلاك، لكنها ما زالت في مرحلة مبكرة
تكمن أهمية ربط Binance Pay بـ PayPay في أن الأمر لا يتعلق بأن اليابان فتحت فجأة المدفوعات المشفرة على نطاق شامل، بل لأن العملات المستقرة دخلت لأول مرة المسار الحقيقي لاستهلاك السياح الأجانب عبر شبكة QR السائدة. بالنسبة للمستخدمين الذين يحملون USDT عند مغادرة بلدهم، فهي خيار دفع أكثر سهولة؛ وبالنسبة للصناعة، فهي خطوة أخرى في تطور الأصول الرقمية من “موضوع تداول” إلى “أداة دفع”.
لكن، في الوقت الحالي ما زالت طريقة دفع تكميلية محددة بوضوح ونطاقها محدود. ينبغي للمستخدم أن يتحقق أولًا من الأهلية وواجهة الدخول وقواعد العرض الترويجية، بدلًا من افتراض أن جميع متاجر PayPay تدعمها.
على المدى الطويل، تستحق قيمة هذه الشراكات المتابعة: بمجرد أن تزيد وتيرة استخدام العملات المستقرة في السفر والسداد عبر الحدود والمدفوعات الصغيرة، لن يبقى سردها محصورًا في “الأصول المتقلبة” أو “أصول التحوط”، بل سيتحول تدريجيًا إلى بنية تحتية أكثر واقعية للدفع.#比特币资金费率升至10%未平仓合约回升 #比特币站上8.6万美元涨2.99% #Zcash较9月峰值回落21% #美国9月非农仅增2.9万人失业率升至4.2% #BNB链代币化股票规模破10亿美元占市场30% $BTC


