
تؤثر بيانات الوظائف غير الزراعية على قرار الاحتياطي الفيدرالي الأميركي بشأن رفع الفائدة في أكتوبر
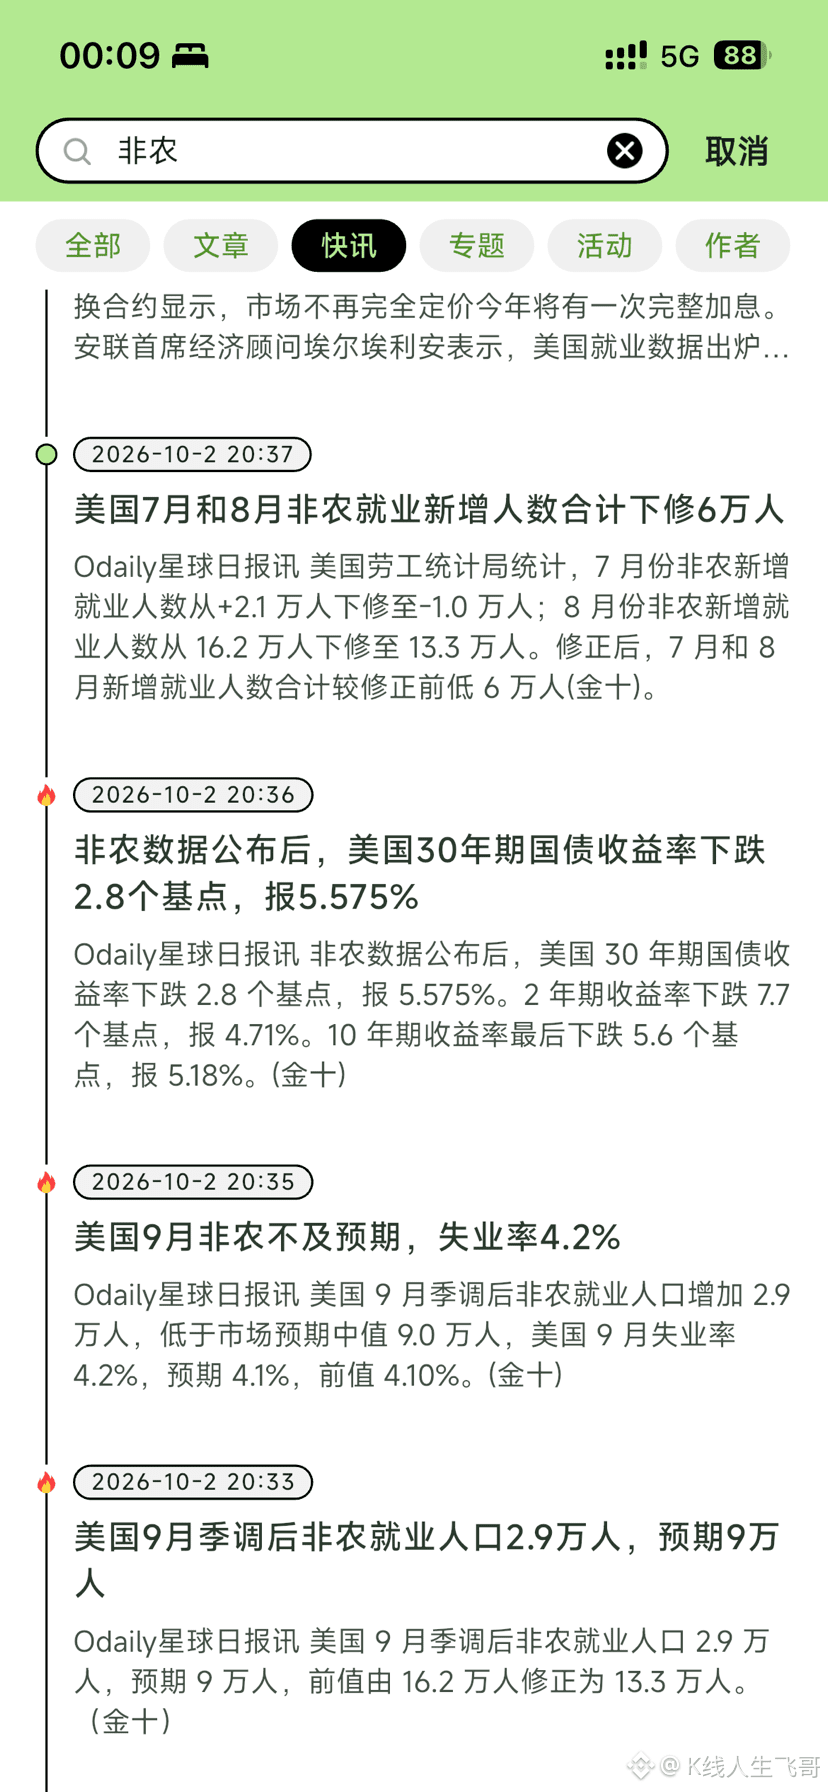
أكثر ما يستحق الانتباه في هذه البيانات غير الزراعية ليس 29 ألفًا في حد ذاتها، بل هو أن سوق العمل الأميركي بدأ يُظهر “التجمّد”.
المتوقع 90 ألفًا، بينما جاءت الفعلية 29 ألفًا، كما تم تعديل بيانات الشهور الماضية بالخفض بشكل كبير. لا يبدو أن الشركات تُسرّح موظفين كثيرًا، لكنها أيضًا لا ترغب في التوظيف. تبدو نسبة البطالة مستقرة، لكن سوق العمل يبرهن بوضوح على التباطؤ.
والأكثر إثارة للاهتمام هو التركيبة:
وظائف المكاتب مثل التمويل تنخفض باستمرار، بينما تزداد الوظائف في قطاعات مثل البناء والتصنيع. وربما لا تتمثل تأثيرات الذكاء الاصطناعي في “تقليل الوظائف” فقط، بل في توجيه الأموال من وظائف الياقات البيضاء مجددًا نحو الكهرباء والمعدات والتصنيع والحوسبة وقدرات الحساب.
كما عدّل السوق بسرعة توقعاته بشأن رفع الفائدة. فقد تراجعت السندات الأميركية قصيرة الأجل بوضوح، لكن كان رد فعل السندات طويلة الأجل محدودًا—وهذا يوضح أن الاحتياطي الفيدرالي يستطيع التأثير في سعر الفائدة على السياسات، لكنه لا يستطيع حل مشاكل المالية العامة والديون والطاقة.
وتستمر أسعار الذهب في الارتفاع، وتنخفض أسعار النفط أيضًا، ما يدل على أن السوق يتداول الآن بما هو أكثر من مجرد الفائدة.
لذلك، أخيرًا أود أن أقول بخصوص رفع الفائدة في أكتوبر.
أنا أميل حاليًا إلى الإبقاء على الفائدة دون تغيير في أكتوبر.
فبيانات الوظائف غير الزراعية البالغة 29 ألفًا أقل بوضوح من التوقعات، كما تم تعديل الشهور السابقة إجمالًا بالخفض بمقدار 60 ألفًا. وبدأت أيضًا نسبة البطالة بالارتفاع. بعد صدور بيانات التوظيف هذه، انخفضت تسعيرة السوق لرفع الفائدة في أكتوبر بوضوح، وبلغ احتمال الإبقاء دون تغيير مستوى مرتفعًا وصل إلى نحو 85% في وقت ما.
وبالطبع، التضخم ما يزال أكبر هواجس الاحتياطي الفيدرالي، لذلك لا يمكن القول إن رفع الفائدة في أكتوبر لن يحدث بنسبة 100%.
لكن على الأقل حتى الآن، يبدو أن التوظيف بدأ يضع مكابح أمام الاحتياطي الفيدرالي، بدلًا من أن يستمر في الضغط على دواسة الزيادة.
بعد ذلك، ما سيقرر حقيقةً اجتماع أكتوبر بشأن السياسة النقدية هو ما إذا كانت بيانات التضخم ما تزال قادرة على تقديم مبررات لرفع الفائدة.
#美国9月非农仅增2.9万人失业率升至4.2%