الحكم الشخصي: إن القيادة العليا في الولايات المتحدة لا تريد حاليًا أن تؤثر توقعات رفع الفائدة تأثيرًا شديدًا على سوق الأسهم وعلى بيئة تمويل الشركات التقنية، كما لا تريد أيضًا أن تؤدي توقعات خفض الفائدة إلى العودة بسرعة بما يسبب سخونة الاقتصاد (باستثناء ترامب الذي يحب ذلك)
لذلك، ما زال يتعين الحفاظ على قدر من الحذر مع التفاؤل. فما يكتنف أسواق المخاطر من غيوم لا يزال كثيرًا، وأخطر عاملين وأقربهما مباشرة هما أسعار الطاقة وسندات الخزانة الأمريكية
سعر النفط الخام يعتمد على تطورات الشرق الأوسط، أما سندات الخزانة الأمريكية فتتأثر بعوامل متعددة مثل الطاقة، ومعدل التضخم، وإمدادات الحكومة، وتنظيم/ضبط وزارة الخزانة، وحتى تزال هاتان الغمّتان لا بد من الاستمرار في الحذر مع التفاؤل
وبعد أقل من ساعتين فقط من صدور بيانات التوظيف غير الزراعي الليلة ذات التوجه الأكثر حمائمية، عادت أسعار فائدة الطرف الطويل في سوق السندات إلى الارتفاع مرة أخرى. ومع هذا الوضع، فإن الأصول ذات المخاطر تُعدّ متفائلة رغم الضغوط، لكن من الواضح أنها مُكبّلة ومضغوطة، لذا لا يزال يلزم الانتظار
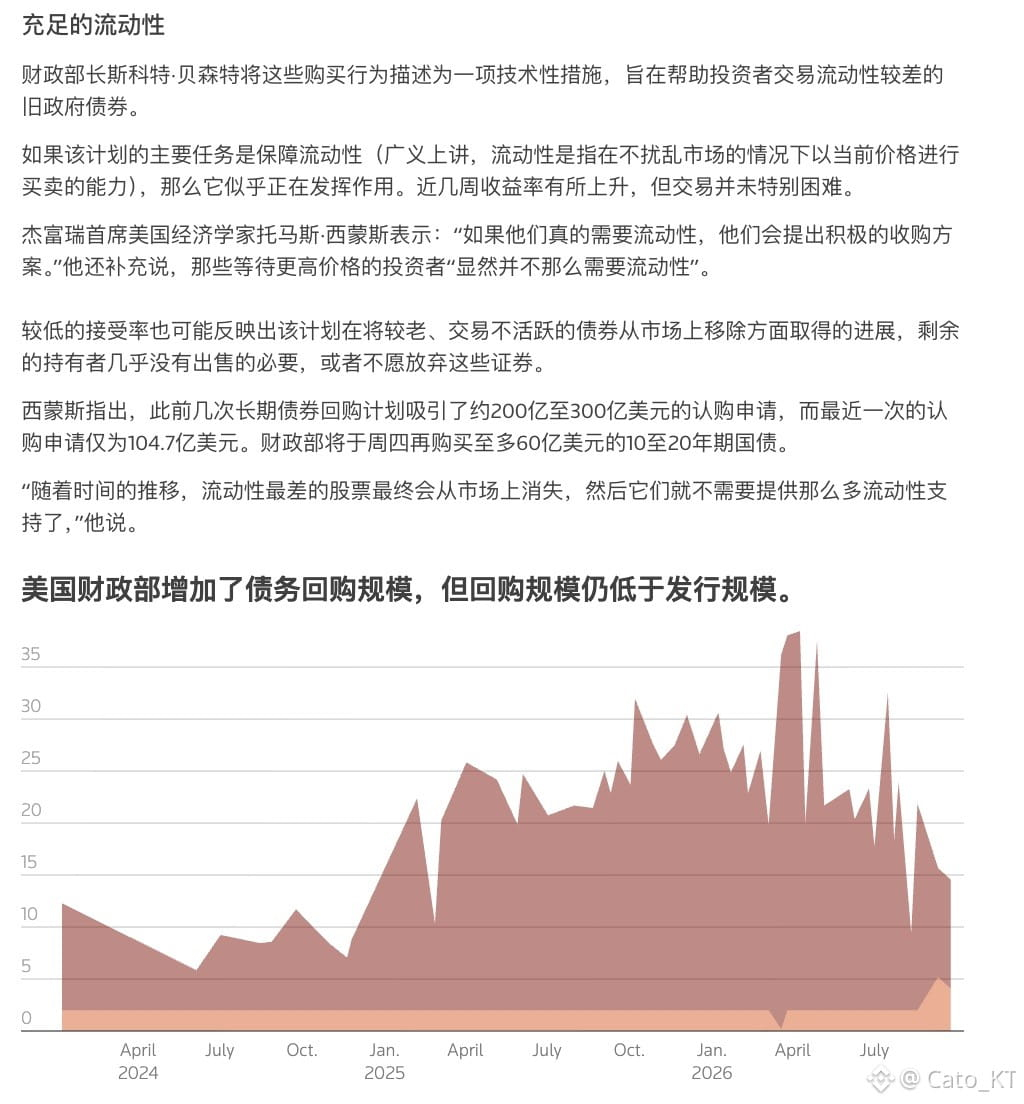
في الأول من أكتوبر/تشرين الأول، أعلنت وزارة الخزانة هذه المرة زيادة حجم إعادة شراء السندات طويلة الأجل (10-20 سنة) بمقدار 6 مليارات، ولكن ظهرت المشكلة فورًا أيضًا: فمع زيادة حجم إعادة الشراء ظهرت في المقابل أيضًا المزيد من أوامر بيع السندات الطويلة. ومن الواضح أن إعادة شراء وزارة الخزانة على المدى القصير ليست علاجًا قصير المفعول لسوق السندات الطويلة، بل هي خطة علاج طويلة الأمد وليست وسيلة تؤتي ثمارها فورًا. لذلك ما زالت الأسواق ذات المخاطر تحتاج إلى استمرار بيئة أسعار فائدة مرتفعة لفترة من الزمن!#美国9月非农仅增2.9万人失业率升至4.2%