كلما بحثت أكثر في Tria، قلّ اهتمامي بالبطاقة.
المراهنة الحقيقية هي ما إذا كان تطبيق كريبتو للمستهلكين يمكن أن يصبح طبقة التوزيع لشبكة بنية تحتية.
تتيح Tria للمستخدمين بالفعل الإنفاق والتداول والكسب واستخدام العقود الآجلة وتحريك الأصول عبر سلاسل مختلفة.
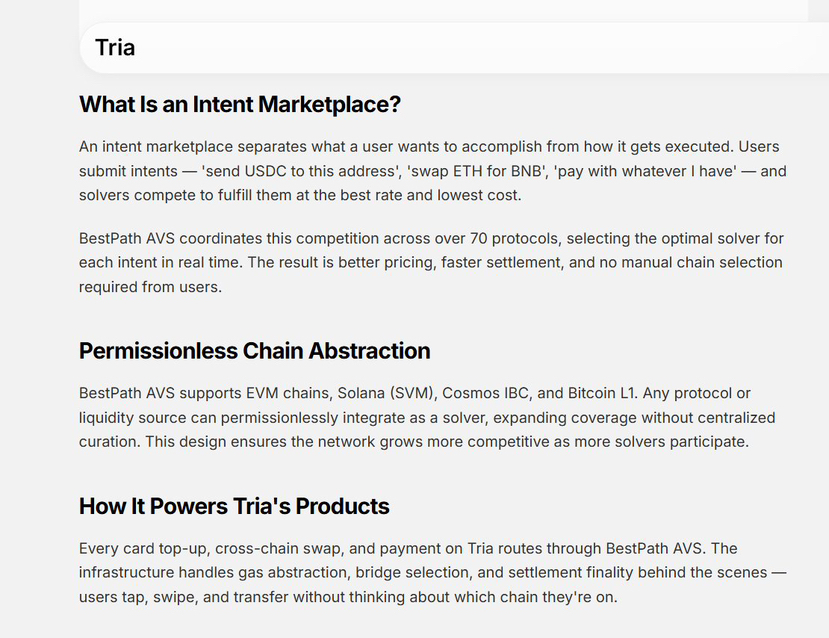
تحت كل ذلك توجد BestPath، وهي طبقة توجيه الأوامر (intent) يقال إن Tria تنسّق من خلالها التنفيذ عبر أكثر من 70 بروتوكولًا.
يمكن أن تصبح عمليات إعادة شحن البطاقات والمبادلات عبر السلاسل والمدفوعات كلها تدفقات ضمن البنية التحتية نفسها.
وهذا ما يجعل Tria مثيرة للاهتمام بالنسبة لي.
معظم مشاريع البنية التحتية تبني القضبان/الممرات أولًا ثم تقضي سنوات في البحث عن مستخدمين.
تجرب Tria العكس.
ابنِ المستخدمين أولًا.
لْتولّد أداة/منتج المستهلك طلبًا لـ BestPath.
ثم افتح تلك البنية التحتية للجميع.
إذا نجح ذلك، فلن تكون Tria مجرد عملة كريبتو/بطاقة أو نيوبنك آخر.
يصبح محرك توزيع يجلس فوق شبكة مالية غير مرتبطة بسلسلة بعينها.
والفريق ما يزال يواصل الإطلاق/التسليم.
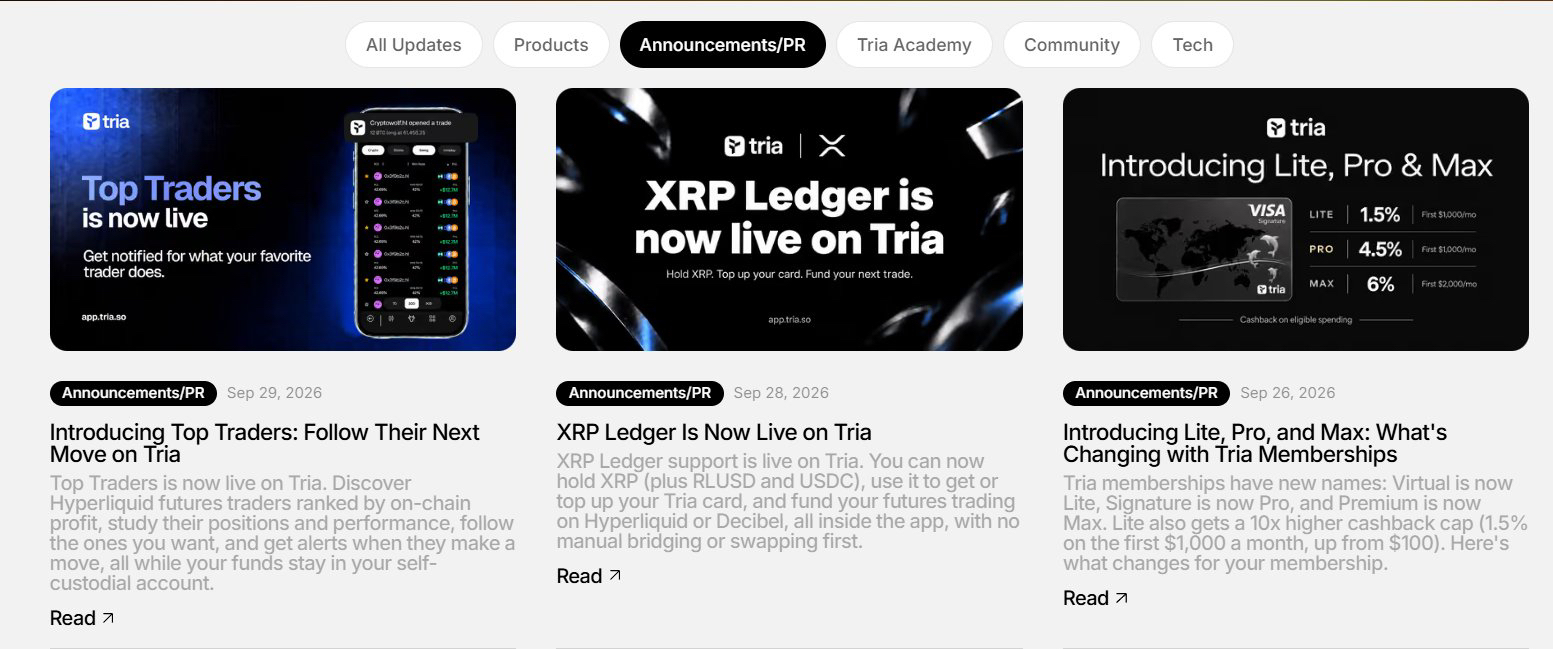
بدأ دعم XRPL في 28 سبتمبر.
بدأ عمل أفضل المتداولين (Top Traders) في 29 سبتمبر.
في KBW2026، ظهرت Tria كراعٍ ماسي بينما كانت Upbit الشريك/الراعي المُقدّم.
هذا ليس إشارة إلى شراكة Upbit أو إدراج.
لكنها تخبرني أين تحاول Tria أن تتجه بعد ذلك: كوريا والمؤسسات والتوزيع عبر جهات خارجية.
الآن يأتي الجزء غير المريح.
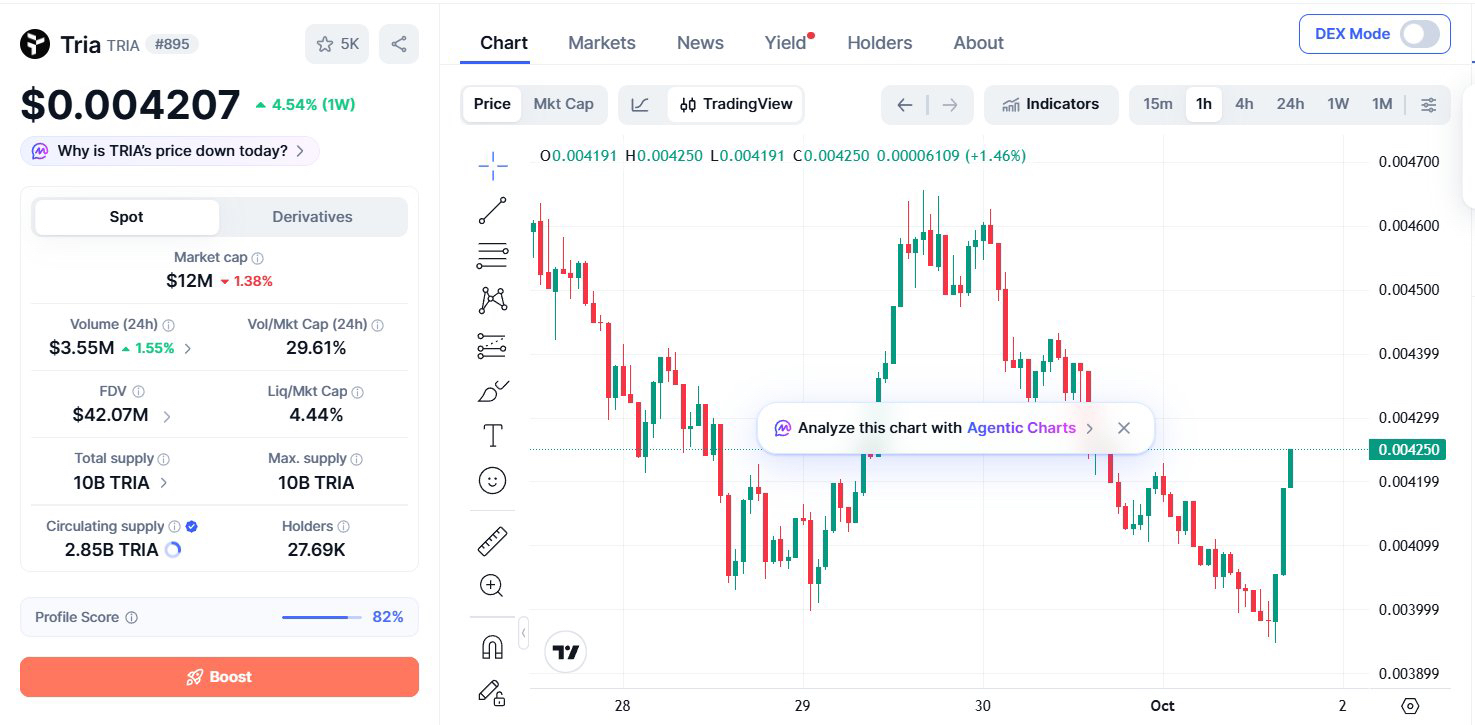
$TRIA ما يزال منخفضًا بنحو 92% تحت ATH.
حاليًا تضع CMC ذلك عند حوالي 11.7 مليون دولار كقيمة سوقية وحوالي 40.9 مليون دولار كقيمة FDV.
قامت Tria علنًا بجمع $12M.
للوهلة الأولى، يبدو ذلك رخيصًا بشكل غير معقول.
لا أعتقد أنها بهذه البساطة.
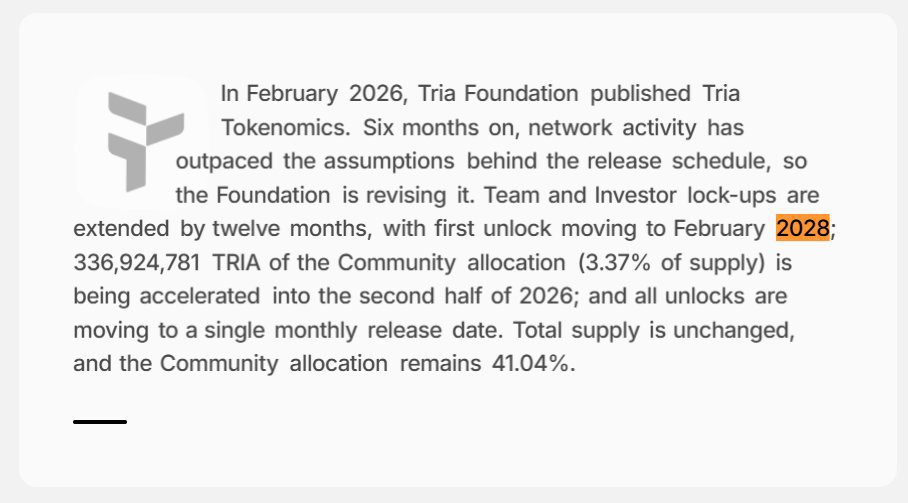
في أغسطس، مدت Tria مدة فترة وقف/تجميد فريق العمل والمستثمرين بسنة إضافية.
تفتحها/إطلاقها الأول سيكون الآن في فبراير 2028.
هذه إشارة جيدة.
لكن في الوقت نفسه، تم تقديم 336.9M من Community TRIA من 2027-2028 إلى النصف الثاني من 2026.
تم جدول إطلاق 233.5M من TRIA في 30 سبتمبر وحده.
وهذه هي الشذوذ الذي أراه الأكثر أهمية.
يشير الجدول الزمني المنقّح الخاص بـ Tria إلى أن الإمداد يبقى عند 54.47% حتى يناير 2028.
حاليًا، لا تحسب CMC سوى 28.54% كتداول فعلي.
هذه فجوة ضخمة.
قد تكون احتياطيات المكافآت أو الخزينة أو الرهن/الستيكينغ أو عقود النظام البيئي أو مخزون السيولة أو رموز تم إطلاقها لكن لم تُصبح سائلة فعليًا بعد.
لا يعني تلقائيًا وجود ضغط بيع مخفي.
لكن إلى أن تتم مواءمة تلك المحافظ، لن أتعامل مع القيمة السوقية البالغة 11 مليون دولار بوصفها صورة نظيفة للسيولة الفعلية لـ TRIA.
ثم هناك التبنّي.
تتعامل Tria بشكل هجومي مع استرداد النقود (cashback) والنقاط والإحالات والمكافآت وفوائد النظام البيئي.
مرة أخرى، هذا ليس سيئًا تلقائيًا.
تمويل النمو هو الطريقة التي تحل بها العديد من الشبكات مشكلة البداية الباردة.
السؤال هو ما الذي يبقى عندما تتلاشى الإعانات.
لأن هناك نسختين مختلفتين جدًا من قصة Tria.
النسخة الصعودية:
يخلق مستخدمو المستهلك تدفقًا حقيقيًا لـ BestPath.
تبدأ التطبيقات الخارجية باستخدام البنية التحتية.
يخلق مُتتبّعو المسار (Pathfinders) والتسوية والستيكينغ طلبًا حقيقيًا على TRIA.
الرسوم والنشاط الشبكي يمنحان أخيرًا الرمز قيمة قابلة للقياس للاستحواذ عليها.
النسخة الأغمق:
حوافز الرمز تخلق نشاطًا.
يخلق النشاط مقاييس مدهشة.
هذه المقاييس تخلق مزيدًا من الاهتمام.
لكن طلب BestPath الخارجي يبقى ضعيفًا وتظل الانبعاثات/الإصدارات هي المحرك الذي يحافظ على استمرار النمو.
هذه هي الجزء الذي لم يجب عنه السوق بعد.
رأيي اليوم بسيط جدًا.
قوة المنتج لدى Tria أكبر من قوة TRIA كرمز.
أعتقد أن الفريق يبني.
أعتقد أن منتج المستهلك حقيقي.
أعتقد أن BestPath مثير للاهتمام تقنيًا.
وأعتقد أن التقييم الحالي منكمش بما يكفي ليستحق بحثًا جادًا.
لكن ما يزال يتعين عليّ أربعة أشياء قبل رفع مستوى الاقتناع:
مطابقة الإمداد بشكل نظيف.
تبنّي BestPath عبر أطراف خارجية.
الاحتفاظ العضوي بعد الحوافز.
استحواذ قابل للقياس على القيمة لـ $TRIA.
قابلية البحث كأمر يستحق: 8/10.
إيمان/اقتناع بالرمز: ما يزال حوالي 6/10.
الأطروحة المثيرة للاهتمام ليست:
“انخفض TRIA بنسبة 92%، لذا يجب أن يكون رخيصًا.”
الأمر هو هذا:
ماذا لو كان السوق قد تسعّر الرمز كما لو أنه مشروع فاشل، بينما المشروع نفسه ما يزال يحاول أن يصبح شيئًا أكبر بكثير؟
هذه هي الفجوة التي أراقبها.
لا. ابحث أولًا.