


النتائج الرئيسية
ارتفع سعر البيتكوين بنحو 1% إلى قرابة 84,800 دولار بعد تراجع عوائد سندات الخزانة الأميركية بشكل حاد قبيل تقرير الوظائف لشهر سبتمبر يوم الجمعة.
انخفض عائد سندات الخزانة الأميركية لأجل 10 سنوات بنحو 9.4 نقطة أساس إلى 5.217% بعد أن بلغ 5.36% في وقت سابق من الجلسة.
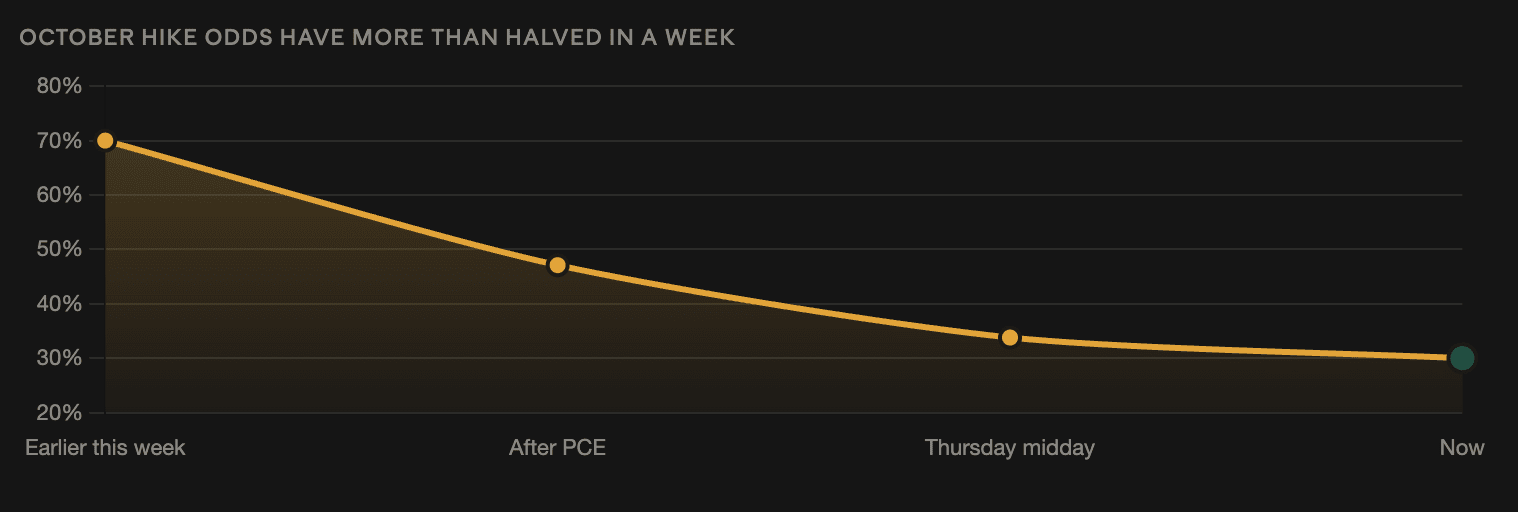
تراجعت بشكل حاد توقعات إجراء رفع آخر لأسعار الفائدة من جانب مجلس الاحتياطي الفيدرالي في أكتوبر، إذ انخفضت الاحتمالات الضمنية في السوق إلى حوالي 30% من 70% في وقت سابق من هذا الأسبوع.
قفزت عوائد السندات الحكومية الفرنسية مقارنةً بسندات ألمانيا (البوندز)، ما دفع الفارق إلى 135 نقطة أساس وأثقل كاهل اليورو.
قفزت أسعار النفط وسط تجدد توترات الشرق الأوسط، حيث ارتفع خام WTI إلى 92.63 دولاراً ووصل خام برنت إلى 101.53 دولاراً.
تتجه الأسواق الآن إلى تقرير الوظائف غير الزراعية الأمريكي يوم الجمعة، حيث يتوقع الاقتصاديون 90,000 وظيفة جديدة ومعدل بطالة 4.1%.
ارتفع سعر البيتكوين يوم الخميس مع تراجع عوائد سندات الخزانة الأمريكية وتراجع توقعات المتداولين لزيادة سعر فائدة وشيكة أخرى من الاحتياطي الفيدرالي قبل تقرير وظائف الولايات المتحدة في سبتمبر المراقب عن كثب.
تداولت عملة البيتكوين حول 84,800 دولار، مرتفعة بنحو 1% مقارنةً بالساعات الـ24 السابقة، بعد أن قضت معظم الجلسة في حالة هدوء نسبياً.
جاء هذا التعافي المتواضع بالتزامن مع انعكاس حاد في عوائد سندات الحكومة الأمريكية، ما وفر بعض الراحة لأصول المخاطر بعد موجة بيع دراماتيكية في سندات الخزانة خلال سبتمبر.
يرتفع البيتكوين مع تراجع عوائد سندات الخزانة الأمريكية
انخفض عائد سندات الخزانة الأمريكية لأجل 10 سنوات بنحو 9.4 نقاط أساس إلى 5.217% بعد أن وصل إلى 5.36% في وقت سابق من يوم الخميس.
وتراجع عائد سندات الخزانة لأجل سنتين، الأكثر حساسية للسياسة، بشكل أكبر حتى، إذ هبط بنحو 12.3 نقطة أساس إلى 4.764% بعدما قلل المتداولون رهاناتهم على المزيد من تشديد الاحتياطي الفيدرالي.
يمكن أن تدعم عوائد الخزانة المنخفضة البيتكوين وباقي أصول المخاطر عبر تقليل جاذبية ديون الحكومة الخالية من المخاطر نسبياً وتخفيف الأوضاع المالية.
يأتي هذا التحرك في أعقاب شهر شديد التقلب بشكل غير معتاد بالنسبة للسندات.
ارتفع عائد سندات الخزانة لأجل 10 سنوات بمقدار 53 نقطة أساس في سبتمبر، وهي أكبر زيادة شهرية منذ سبتمبر 2022.
أثبت البيتكوين أنه أكثر صموداً نسبياً رغم تلك الزيادة، إذ ارتفع بنسبة 6.3% في سبتمبر. وانزلق مؤشر S&P 500 بنسبة 0.45% فقط.
تراجعت احتمالات رفع الفائدة من الاحتياطي الفيدرالي قبيل تقرير الوظائف
تغيرت توقعات المزيد من تشديد الاحتياطي الفيدرالي بسرعة.
انخفضت الاحتمالات المستنتجة من السوق لحدوث تحرك من الاحتياطي الفيدرالي في اجتماع 28 أكتوبر إلى نحو 30%، مقارنةً بحوالي 70% في وقت سابق من هذا الأسبوع. كما تراجعت توقعات حدوث زيادة سعر فائدة إضافية على الأقل قبل نهاية العام إلى حوالي 80% من 95% قبل أسبوع.
وأضاف نائب رئيس مجلس الاحتياطي الفيدرالي فيليب جيفرسون إلى النبرة الحذرة يوم الخميس، قائلاً إن صناع السياسات يحتاجون إلى مزيد من الوقت لتقييم البيئة الاقتصادية الكلية المتغيرة قبل تحديد ما إذا كان المزيد من التشديد مناسباً.
وأشار جيفرسون على وجه التحديد إلى الارتفاع الأخير في العوائد عبر منحنى سندات الخزانة كدليل على أن المستثمرين يعيدون تقييم النظرة للاقتصاد.
ساعد تحول التوقعات في خفض عوائد سندات الخزانة قصيرة الأجل رغم استمرار البيانات الاقتصادية في إظهار اقتصاد أمريكي متماسك نسبياً.
تقرير الوظائف الأمريكي يصبح المحفز الرئيسي التالي للبيتكوين
يتحول الآن التركيز إلى تقرير كشوف المرتبات غير الزراعية لشهر سبتمبر يوم الجمعة، والذي قد يحدد ما إذا كان انعكاس عوائد سندات الخزانة سيستمر.
يتوقع الاقتصاديون أن يكون الاقتصاد الأمريكي قد أضاف حوالي 90,000 وظيفة في سبتمبر، بينما من المتوقع أن يبقى معدل البطالة عند 4.1%.
أظهرت مطالبات البطالة الأولية التي صدرت يوم الخميس عدم وجود دلائل كبيرة على تدهور ملموس في سوق العمل.
انخفضت الطلبات قليلاً إلى 197,000، مقارنةً بـ 198,000 سابقاً وتوقعات 200,000. وتراجعت المتوسطات المتحركة لأربعة أسابيع إلى 200,000 من 202,500.
قد يؤدي تقرير كشوف المرتبات الأضعف من المتوقع إلى تقليص توقعات تشديد الفيدرالي أكثر، وإلى زيادة الضغوط الهبوطية على عوائد سندات الخزانة.
لكن تقرير أقوى، على العكس، قد يعيد إحياء المخاوف من أن السياسة النقدية قد تحتاج إلى البقاء مقيدة لفترة أطول.
وهذا يجعل بيانات التوظيف يوم الجمعة محفزاً مهماً على المدى القريب للبيتكوين والدولار الأمريكي والسندات والأسهم.
التصنيع الأمريكي يظل قوياً مع ارتفاع ضغوط التضخم
عقدت بيانات التصنيع الصادرة يوم الخميس التوقعات بالنسبة للاحتياطي الفيدرالي.
انخفض مؤشر مديري المشتريات (ISM) للتصنيع قليلاً إلى 54.5 في سبتمبر من 54.6، وظل مريحاً فوق مستوى 50 الذي يفصل بين التوسع والانكماش.
تعزّزت الطلبيات الجديدة إلى 55.3 من 53.7.
لكن القلق الأكبر جاء من الأسعار.
قفز مؤشر الأسعار المدفوعة إلى 77.9 من 71.1، متجاوزاً بشكل كبير توقعات 72.3، ما يشير إلى تصاعد ضغوط التكلفة عبر قطاع التصنيع.
أفاد المشاركون في الاستطلاع بارتفاعات واسعة في أسعار السلع، ما يعزز المخاوف من أن ضغوطاً تضخمية لا تزال مرتفعة، حتى مع قيام الأسواق بتقليص توقعاتها لزيادة فائدة فورية أخرى من جانب الفيدرالي.
بيع السندات الفرنسية يضيف خطراً جديداً للأسواق العالمية
كما أن الأسواق الأوروبية تزداد أهمية ضمن الصورة الاقتصادية الكلية.
ارتفع عائد سندات الحكومة الفرنسية لأجل 10 سنوات ثمانية نقاط أساس أخرى يوم الخميس، حتى بينما هبط عائد سندات ألمانيا القياسية لأجل 10 سنوات بنحو ست نقاط أساس.
ما أدى ذلك إلى دفع الفارق بين عوائد سندات فرنسا وألمانيا لأجل 10 سنوات إلى حوالي 135 نقطة أساس، أي أعلى بكثير من نطاق 50–80 نقطة أساس تقريباً الذي شوهد خلال معظم السنوات الأخيرة.
كما أفيد بأن فروقات مقايضات التعثر الائتماني (CDS) لديون الحكومة الفرنسية ارتفعت كذلك إلى أعلى مستوياتها في 13 عاماً.
أعادت اتساع الفارق إحياء المخاوف بشأن مخاطر الديون السيادية الأوروبية وأسهم في الضغط على اليورو.
انخفض سعر صرف اليورو/دولار بنحو 0.9% إلى 1.1231 دولار، وهو أدنى مستوى له منذ حوالي خمسة أشهر، بعد أن اتجه المستثمرون نحو الدولار الأمريكي.
بالنسبة للبيتكوين، تخلق هذه الحالة قوى متنافسة. يمكن أن تدعم عوائد الولايات المتحدة المتراجعة الأصول ذات المخاطر، بينما قد يؤدي تزايد التوتر المالي في أوروبا إلى تعزيز الطلب على الدولار وزيادة تقلبات السوق الأوسع.
قفزت أسعار النفط مع تصاعد توترات الشرق الأوسط
وتحركت أسواق الطاقة في الاتجاه المعاكس بشكل حاد.
كان خام WTI قد انخفض في البداية دون 89 دولاراً للبرميل قبل أن يعكس مساره صعوداً إلى حوالي 92.63 دولاراً، بزيادة 2.5%.
وصعد خام برنت بحوالي 3.6% إلى 101.53 دولار.
وجاء هذا الانعكاس بعد تقارير عن زيادة الانتشار العسكري الأمريكي في الشرق الأوسط، ما أعاد إحياء المخاوف من احتمال التصعيد وتراجع إمدادات الطاقة الإقليمية.
قد تؤدي أسعار النفط الأعلى إلى تعقيد نظرة الاحتياطي الفيدرالي إذا تغذت إلى ضغوط تضخمية أوسع، خصوصاً في وقت تُظهر فيه بيانات التصنيع بالفعل ارتفاع تكاليف المدخلات.
انخفاض NEAR بنسبة 9% بعد حادث أمني
كما واجهت أسواق العملات المشفرة حدثاً أمنياً منفصلاً يتعلق بـ NEAR.
انخفض توكن NEAR بنحو 9% بعد أن أفاد محقق البلوك تشين ZachXBT بأن نوايا NEAR تعرضت لاستغلال تضمن تقريباً 3.8 مليون دولار.
بعد ذلك، أكدت مجموعة NEAR Intents أن الخدمات تم إيقافها بعد اكتشاف حادث أمني يتعلق بتفاعل بين بنية الإيداع والسحب الخاصة بـ Omni والعقد الذكي الخاص بـ NEAR Intents.
وقالت المجموعة إن الثغرة على جانب العقد تم إصلاحها، ومن المتوقع استئناف العمليات.
يدخل البيتكوين الربع الرابع بعد مكسب فصلي بلغ 42.7%
رغم عدم اليقين الكلي الأخير، يدخل البيتكوين الربع الرابع عقب واحد من أقوى أرباعه في السنوات الأخيرة.
حقق BTC مكسباً بنسبة 42.7% خلال الربع الثالث، وهو أفضل أداء فصلي منذ زيادة بنسبة 68.7% في الربع الأول من عام 2024.
وتفوق أداء الإيثير أيضاً، إذ حقق مكسباً بنسبة 70.8% خلال الربع الثالث، وهو أقوى تقدم فصلي منذ الربع الأول من عام 2021.
يتداول البيتكوين الآن قرب نطاق منتصف 80,000 دولار، حيث تقيم الأسواق ما إذا كانت عوائد سندات الخزانة المتراجعة قد توفر دعماً كافياً لاستمرار الصعود.
بالنسبة للتوقعات الفورية، من المرجح أن يأخذ تقرير توظيف الولايات المتحدة يوم الجمعة مركز الصدارة.
ومع تغير توقعات الفيدرالي بسرعة، وارتفاع عوائد سندات الخزانة إلى مستويات قياسية منذ عقود، وتصاعد ضغوط سوق السندات الأوروبية، وعودة أسعار النفط فوق 100 دولار لخام برنت، فإن التحرك الكبير التالي للبيتكوين قد يعتمد أقل على تطورات خاصة بالعملات المشفرة وأكثر على اتجاه معدلات الفائدة العالمية وسوق العمل الأمريكية.