

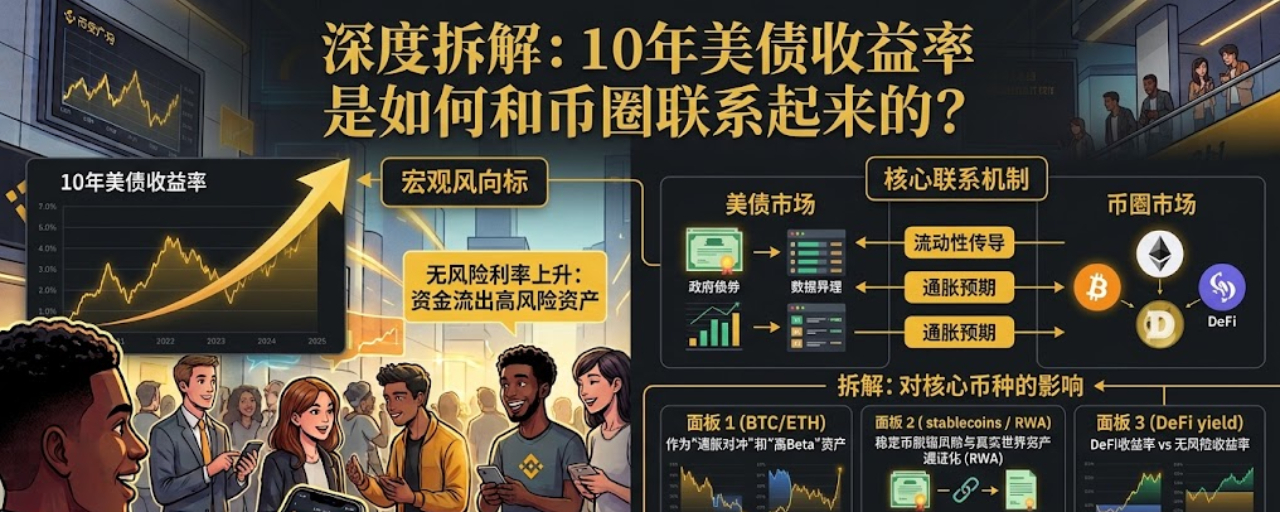
لقد اقترب عائد سندات الخزانة الأمريكية لأجل 10 سنوات بالفعل من 5.3%.
هذه الأخبار على السطح تتحدث عن السندات، لكن التأثير الحقيقي هو:
الدولار والسيولة العالمية وBTC، وكذلك تطور RWA في المرحلة المقبلة.
أولًا، راجع البيانات. #美国10年期美债收益率逼近5.3%
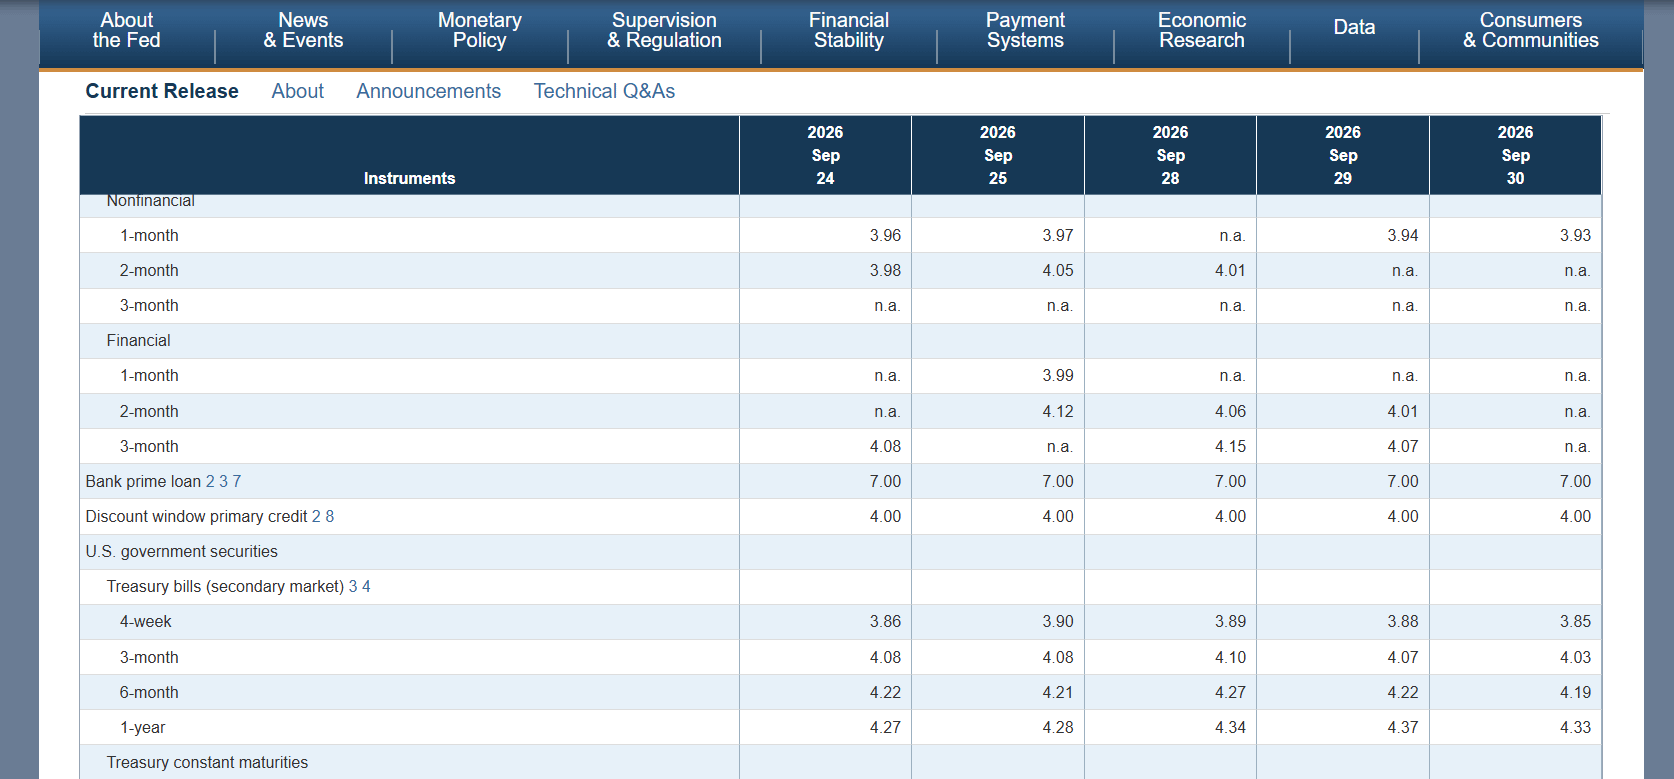
اعتبارًا من 1 أكتوبر، ارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات مرةً إلى 5.31%–5.34%، مسجلًا أعلى مستوى منذ عام 2002.
نما في سبتمبر خلال شهر واحد بنحو 87 نقطة أساس، وهي واحدة من أكثر الارتفاعات ربع سنوية حدة منذ 1994.
كما أن عائد سندات الخزانة الأمريكية لأجل 30 عامًا تجاوز 5.6%، وهو أيضًا قريب من أعلى مستوى منذ 2002.
هذا لم يعد مجرد تقلبات عادية.
أولًا: لماذا يُعد عائد سندات الخزانة الأمريكية لأجل 10 سنوات مهمًا إلى هذا الحد؟ #美财政部允许各州提前提交稳定币认证
يمكن اعتبار سندات الخزانة الأمريكية لأجل 10 سنوات مرساة التسعير للأسواق المالية العالمية.
يتأثر به كل من تكلفة اقتراض الحكومة الأمريكية، وتكلفة تمويل الشركات، وقروض الرهن العقاري، وتقييمات الأسهم، والدولار، وحتى BTC والعملات البديلة.
ببساطة:
كلما ارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات، ارتفع العائد الأساسي للأموال عالميًا.
في السابق، ربما كانت الأموال تفكر هكذا:
عائد الاحتفاظ بسندات الخزانة الأمريكية منخفض، لذا من الأفضل شراء الأسهم وBTC والعملات البديلة.
لكن إذا اقترب عائد سندات الخزانة الأمريكية لأجل 10 سنوات من 5.3%، فستعيد الأموال حساباتها:
لماذا أتحمل تقلبات الأصول المشفرة التي تصل إلى عشرات النسب المئوية مقابل عائد غير مضمون؟
وهذا مصدر الضغط على الأصول عالية المخاطر.
ثانيًا: ما يجعل الوضع أكثر تعقيدًا هذه المرة لا يقتصر على الاحتياطي الفيدرالي
يرى كثيرون ارتفاع عوائد سندات الخزانة الأمريكية، ويكون أول ما يخطر ببالهم: #
هل سيخفض الاحتياطي الفيدرالي أسعار الفائدة؟
لكن لا يمكن تفسير ما حدث هذه المرة بهذه الطريقة وحدها.
بلغ نمو مؤشر أسعار نفقات الاستهلاك الشخصي الأساسي (PCE) في الولايات المتحدة نحو 3% على أساس سنوي مؤخرًا، ولم يتجاوز التوقعات بوضوح.
وفق المنطق المعتاد، إذا لم يواصل التضخم التفاقم، فمن المفترض أن تتعرض عوائد السندات طويلة الأجل لضغوط تدفعها إلى الانخفاض.
لكن عائد سندات الخزانة الأمريكية لأجل 10 سنوات قفز مع ذلك إلى نحو 5.3%.
وهذا يدل على أن مخاوف السوق لم تعد تتعلق بأسعار الفائدة قصيرة الأجل فحسب، بل بمشكلات أطول أمدًا.
1. العجز المالي الأمريكي وحجم إصدار الديون
تحتاج الحكومة الأمريكية إلى إصدار كميات كبيرة من سندات الخزانة.
كلما زاد المعروض من السندات، طالب السوق بعوائد أعلى حتى يواصل شراءها.
ببساطة:
كلما زادت الديون، طالب المشترون بفوائد أعلى.
2. قد لا تكون عودة التضخم إلى 2% بالسهولة المتوقعة
حتى إذا لم تُظهر بيانات التضخم قصيرة الأجل تدهورًا واضحًا، فقد تُبقي أسعار النفط والأجور والإنفاق الحكومي توقعات التضخم طويلة الأجل مرتفعة.
إذا لم يثق السوق بعودة التضخم إلى 2% بسلاسة، فلن يقبل بالاحتفاظ بسندات الخزانة الأمريكية طويلة الأجل بعوائد منخفضة.
3. لم يدخل الاقتصاد الأمريكي في ركود واضح بعد
يمكن ربط هذا بما ذكرناه سابقًا عن طلبات إعانة البطالة الأولية في الولايات المتحدة، التي بلغت 197 ألفًا.
لم يتدهور سوق العمل بوضوح، كما أن الاقتصاد لم يسؤ إلى درجة تستدعي تدخلًا سريعًا من الاحتياطي الفيدرالي لإنقاذه.
وهكذا يواجه السوق الآن مزيجًا معقدًا نسبيًا:
لم يختفِ التضخم تمامًا
لا يزال سوق العمل قويًا نسبيًا
العجز المالي الأمريكي كبير
يستمر المعروض من سندات الخزانة بالزيادة
إن اجتماع هذه العوامل يدفع عوائد سندات الخزانة طويلة الأجل إلى الارتفاع.
ثالثًا: ما علاقة هذا بـ$BTC

ما العلاقة بينهما؟
لا يمكن اختزال الأمر ببساطة إلى:
ترتفع عوائد سندات الخزانة الأمريكية، إذن ستهبط BTC.
سلسلة انتقال الأثر الحقيقية هي:
ارتفاع عائد سندات الخزانة الأمريكية لأجل 10 سنوات
↓
ارتفع العائد الخالي من المخاطر للأصول المقومة بالدولار
↓
انخفضت تكلفة الفرصة البديلة للاحتفاظ بالنقد وسندات الخزانة الأمريكية
↓
ارتفعت العوائد التي تطلبها الأموال مقابل الاستثمار في الأصول عالية المخاطر
↓
تتعرض تقييمات الأسهم والعملات المشفرة لضغوط
↓
تتأثر أولًا الأصول ذات الرافعة المالية العالية والتقييمات المرتفعة
لذا، غالبًا ما لا تكون BTC أول ما يتعرض للضغط.
بل هي:
العملات البديلة ذات القيمة السوقية الصغيرة
الرموز ذات التقييمات المرتفعة
المشاريع القائمة على السرديات فقط
مراكز التداول ذات الرافعة المالية العالية
عادةً ما تكون قدرة BTC على تحمل الضغوط أكبر من قدرة هذه الأصول.
لكن إذا ارتفعت عوائد سندات الخزانة الأمريكية والدولار معًا، فسيكون من الصعب على BTC مواصلة الارتفاع بسهولة.
رابعًا: لماذا يستحق رد فعل BTC هذه المرة اهتمامًا كبيرًا؟
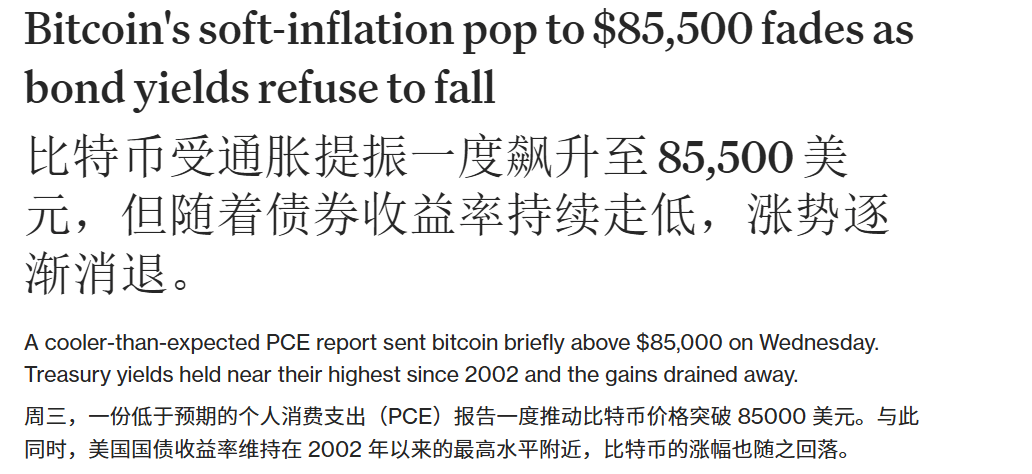
في 30 سبتمبر، وبعد أن جاءت بيانات مؤشر أسعار نفقات الاستهلاك الشخصي الأساسي (PCE) في الولايات المتحدة دون توقعات السوق، قفزت BTC لفترة وجيزة إلى نحو 85,500 دولار.
وفق المنطق المعتاد:
تراجع التضخم
↓
تراجع الضغوط على الاحتياطي الفيدرالي
↓
مواصلة BTC الارتفاع
لكن ما حدث فعليًا هو:
بعد أن قفزت BTC إلى 85 ألف دولار، سرعان ما تلاشت مكاسبها.
والسبب هو أن عائد سندات الخزانة الأمريكية لأجل 10 سنوات لم ينخفض بالتزامن، بل ظل عند نحو 5.3%.
وذكر CoinDesk أيضًا أن المكاسب التي حققتها BTC بفضل بيانات نفقات الاستهلاك الشخصي (PCE) تلاشت تدريجيًا لاحقًا بسبب استمرار عوائد سندات الخزانة الأمريكية عند مستويات مرتفعة.
وهذا يشير إلى أن الضغوط التي تواجه BTC لم تعد تقتصر على التضخم قصير الأجل.
بل هي:
تكلفة رأس المال على المدى الطويل مرتفعة للغاية.
خامسًا: يساهم الدولار أيضًا في تشديد السيولة
وهناك الآن عامل آخر لا يمكن تجاهله:
كما أن مؤشر الدولار يواصل الارتفاع.
ارتفع الدولار مؤخرًا إلى أعلى مستوى له منذ نحو 17 شهرًا.
وهكذا شهد السوق:
ارتفاع عوائد سندات الخزانة الأمريكية
إضافةً إلى ذلك:
قوة الدولار
يعني اجتماع هذين العاملين أن سيولة الدولار العالمية آخذة في الانكماش.
العملات المشفرة هي في جوهرها أصول تُسعَّر بالدولار عالميًا.
كلما ازدادت قوة الدولار، ارتفعت تكلفة شراء المستثمرين في الدول الأخرى لـBTC وETH وSOL.
لذا، فإن ما تحتاجه BTC حقًا لا يقتصر على خفض الاحتياطي الفيدرالي لأسعار الفائدة.
والأهم من ذلك:
عودة السيولة الدولارية إلى التيسّر.
سادسًا: هل يعني ارتفاع عوائد سندات الخزانة الأمريكية أن BTC ستهبط حتمًا؟
ولا يمكن الحكم على الأمر بهذه البساطة.
لأن الأسباب الكامنة وراء ارتفاع العوائد وانخفاضها قد تكون مختلفة تمامًا.
الحالة الأولى: اقتصاد قوي، وتضخم مرتفع، وارتفاع عوائد السندات طويلة الأجل
وهذا يخلق وضعًا صعبًا نسبيًا لـBTC والأصول عالية المخاطر.
لأن الاقتصاد لا يزال جيدًا، فلا يوجد ما يدعو الاحتياطي الفيدرالي إلى التيسير بسرعة.
وفي الوقت نفسه، لم يختفِ التضخم تمامًا، لذا تواصل العوائد طويلة الأجل البقاء عند مستويات مرتفعة.
وهذا هو الوضع الذي يثير قلق السوق حاليًا.
الحالة الثانية: ركود اقتصادي وانخفاض عوائد السندات طويلة الأجل
ولا يعني هذا بالضرورة أن يكون إيجابيًا لـBTC فورًا.
فمع أن أسعار الفائدة انخفضت، فإن الركود الاقتصادي سيقلل الإقبال على المخاطرة، وقد تسحب الأموال استثماراتها من الأصول عالية المخاطر أولًا.
لذا:
انخفاض العوائد لا يعني بالضرورة ارتفاع BTC.
الظروف المثالية هي:
انخفاض التضخم
إضافةً إلى ذلك:
الاقتصاد لم ينهَر
وإضافةً إلى ذلك:
انخفاض العوائد طويلة الأجل
وكذلك:
ضعف الدولار
لا تتوافر البيئة الأكثر ملاءمة للأصول عالية المخاطر إلا عند اجتماع هذه الظروف.
سابعًا: لماذا يمكن ربط هذا الخبر أيضًا بقطاع الأصول الحقيقية المُرمّزة (RWA)؟
وهنا يكمن الجانب الأكثر إثارة للاهتمام.
كلما ارتفعت عوائد سندات الخزانة الأمريكية، ازدادت جاذبية السندات نفسها.
ستفكر الأموال التقليدية هكذا:
ما دام بإمكان سندات الخزانة الأمريكية تحقيق عائد يقارب 5.3%، فلماذا نسعى وراء أصول عالية المخاطر؟
لكن قد يطرح مستثمرو البلوكشين سؤالًا آخر:
هل يمكن تحويل عوائد سندات الخزانة الأمريكية مباشرةً إلى رموز، ثم استخدامها على البلوكشين؟
هذا هو ترميز سندات الخزانة، أي تحويل سندات الخزانة الأمريكية إلى رموز.
لذا، يكون لارتفاع عوائد سندات الخزانة الأمريكية تأثير مزدوج على سوق العملات المشفرة.
الجانب الأول: الضغط على BTC والعملات البديلة
لأن ارتفاع العائد الخالي من المخاطر يجعل الأموال أقل استعدادًا لتحمل مخاطر كبيرة.
الجانب الثاني: زيادة جاذبية سندات الخزانة الأمريكية على البلوكشين
لأن ارتفاع عائد سندات الخزانة الأمريكية نفسها سيزيد من جاذبية منتجات سندات الخزانة المُرمّزة.
وهذا هو السبب:
قد يضغط ارتفاع عوائد سندات الخزانة الأمريكية على الأصول عالية المخاطر، لكنه قد يدفع نمو الأصول الحقيقية المُرمّزة (RWA) في الوقت نفسه.
ثامنًا: يمكن ربط الأوراق المالية المُرمّزة في كوريا الجنوبية وسندات الخزانة الأمريكية في مسار واحد
أما خبر كوريا الجنوبية أمس، فيتحدث عن:
بدأت الأسهم والسندات والصناديق تدخل في إطار الأوراق المالية المُرمّزة.
ما تتحدث عنه أخبار الولايات المتحدة اليوم هو:
ارتفعت عوائد سندات الخزانة الأمريكية إلى أعلى مستوياتها منذ عام 2002.
إذا نظرنا إلى الخبرين معًا:
ارتفاع عوائد الأصول التقليدية
↓
أصبحت الأصول التقليدية أجدر بالاحتفاظ بها
↓
بدأت الأصول التقليدية تتحول إلى رموز
↓
قد تدخل سندات الخزانة الأمريكية والأسهم والصناديق جميعها ضمن النظام المالي على البلوكشين
↓
أصبحت العملات المستقرة دولارات على البلوكشين
لم يعد الأمر مجرد «نقل العقارات إلى البلوكشين».
قد تكون المرحلة التالية من الأصول الحقيقية المُرمّزة (RWA):
سندات الخزانة الأمريكية
الأسهم
السندات
الصناديق
صناديق سوق المال
وكلها تتحول إلى أصول مالية يمكن الاحتفاظ بها ونقلها وتسويتها على البلوكشين.
تاسعًا: ما العملات التي يمكن ربطها بهذا الخبر؟
$ONDO
هذا هو المسار الأكثر مباشرة.
تعمل ONDO بالفعل على سندات الخزانة المُرمّزة والأصول الواقعية على البلوكشين.
كما تواصل كوريا الجنوبية مؤخرًا دفع جهود ترميز الأسهم والسندات والصناديق، وبدأت Ondo للتو بحث ترميز الأسهم الكورية وتوزيعها على المستثمرين الأجانب بالتعاون مع Kakao Pay Securities.
لذا يمكننا الآن ربط هذه المسارات معًا:
ارتفاع عوائد سندات الخزانة الأمريكية
↓
ازدياد جاذبية عوائد سندات الخزانة الأمريكية على البلوكشين
↓
بدأت كوريا الجنوبية تشجع ترميز الأوراق المالية التقليدية
↓
تعمل ONDO على سندات الخزانة الأمريكية وترميز الأسهم الكورية في الوقت نفسه
وهذا هو الجانب الأجدر بالمتابعة حاليًا في ONDO.
لكن انتبه:
تطور قطاع الأصول الحقيقية المُرمّزة (RWA) لا يعني بالضرورة ارتفاع سعر رمز ONDO.
ما زال علينا متابعة القيمة الإجمالية المقفلة (TVL) الفعلية، وحجم الأسهم المُرمّزة، والتدفقات المالية، ومقدار القيمة التي يمكن أن يلتقطها رمز ONDO نفسه من البروتوكول.
$ETH
يشبه ETH البنية التحتية الأساسية أكثر.
لا تزال مشاريع كثيرة للأصول الحقيقية المُرمّزة (RWA) تتمحور حول نظام Ethereum البيئي.
إذا دخلت أعداد متزايدة من الأصول التقليدية إلى البلوكشين، فقد يواصل نظام Ethereum البيئي تولّي بعض وظائف الإصدار والتداول والتسوية.
SOL
تنتمي SOL إلى مسار سلاسل البلوكشين العامة عالية الأداء والتطبيقات المالية.
إذا احتاج مزيد من تداول الأوراق المالية والأصول المُرمّزة والأنشطة المالية على البلوكشين إلى قدرة معالجة عالية، فقد تصبح SOL منافسًا أيضًا.
لكن مستوى المخاطر فيها أعلى بوضوح من BTC وETH.
LINK
تُعد LINK بنية تحتية للبيانات والربط بين السلاسل والتمويل المؤسسي.
يتطلب التشغيل الفعلي للأصول الحقيقية المُرمّزة (RWA):
بيانات أسعار الأصول
بيانات إجراءات الشركات
نقل الأصول بين السلاسل
إدارة الضمانات
قابلية التشغيل البيني للبيانات بين المؤسسات
لذا، تشبه LINK مشروع بنية تحتية يبيع الأدوات اللازمة.