

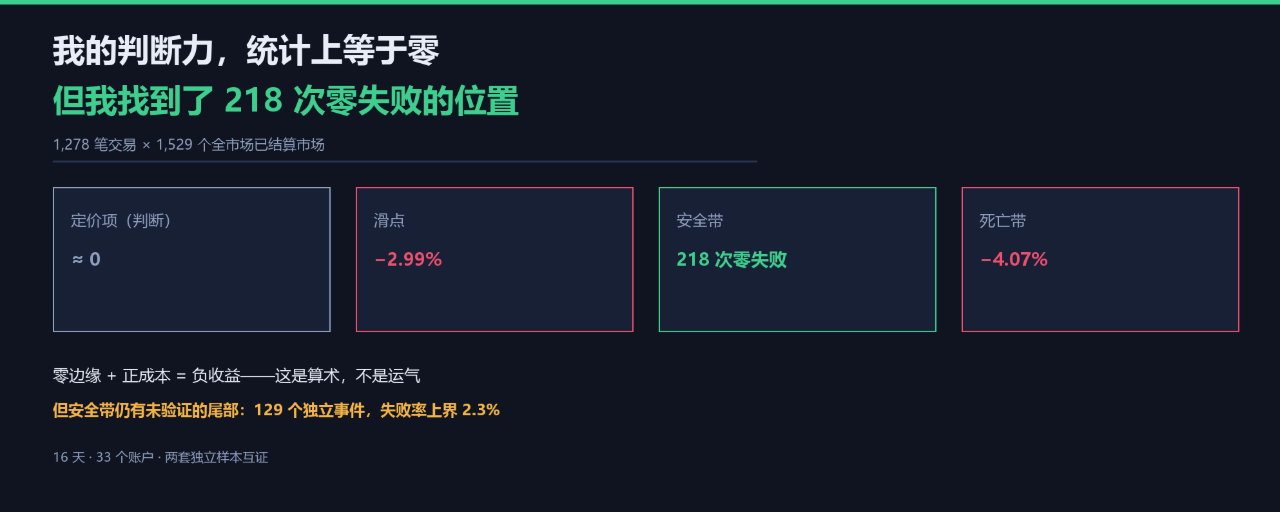
我自己跑出的 1,278 笔交易,加上全市场 1,529 个已结算市场,两套独立数据指向同一句话:钱不亏在判断上,亏在成本上。而 99.5 美分是唯一例外的位置。
这篇文章里有两笔账。第一笔很难看,第二笔是我做了两周实验以来第一次能确认的事。
第一笔:我跑了 1,278 笔去重交易,总计亏 +2,960.41 美元。
第二笔:有一个价格位置,我们自己的样本加全市场的样本,合计 218 次出手,一次都没翻车。
一、第一笔账:钱到底亏在哪
我把每笔交易的盈亏拆成三个恒等相加的部分——判断对不对(定价项)、成交贵不贵(执行项)、手续费。结果是这样的:
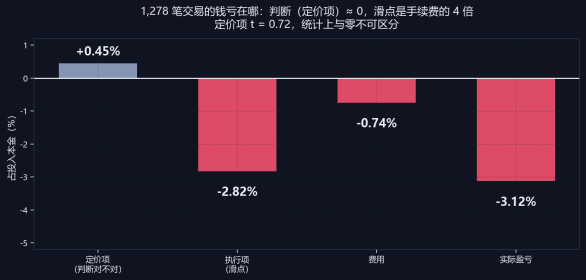
图 1 钱不亏在判断上,亏在成本上
· 定价项(市场是否错价):+0.45%——统计上和 0 没有区别(t = 0.72)
· 执行项(滑点):−2.82%
· 费用:−0.74%
· 合计:−3.12%
翻译一下:我的判断力,统计上等于零。我亏的钱,全部是交易成本。
滑点这一项是手续费的 4 倍。我们不是在「选错市场」,我们是在「买贵」。
零边缘 + 正成本 = 负收益。这是算术,不是运气。
二、但这个「零」里藏着一个问题
「判断力等于零」是平均出来的。平均下面有没有结构?
如果只是在我们的 1,229 笔里找结构,永远会有一个疑问:是市场真长这样,还是我们恰好挑中了这样的市场?
所以我做了第二套数据:把全市场 1,529 个已结算市场的历史价格全部拉下来,按「距结算 1 天的价格」重算校准,然后和我们的样本逐价格带对照。
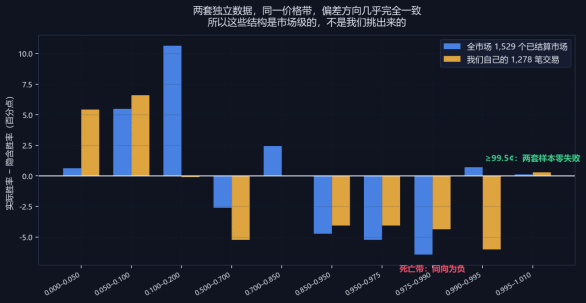
图 2 同一价格带,全市场与我们的偏差方向是否一致
两套完全独立的数据,在大多数价格带上给出了相同方向的答案。
三、两个被市场级数据确认的带
死亡带(97.5–99.5 美分):我们 487 笔,净 −3.95%;实际胜率 93.4%,隐含 98.8%。
全市场同带:22 个市场,实际胜率 95.5%,隐含 98.6%——方向一致。
这个带里的钱,亏的是「临门一脚翻车」的定价不足:市场以为只剩 1% 的风险,实际还有 5–6%。
安全带(≥99.5 美分):我们 147 笔,147 次全胜;全市场 71 个市场,71 个按预期结算。
两个样本合计 218 次出手,零失败。安全带每笔净 +0.24%,平均持有约 1.5 天,年化约 +58%。
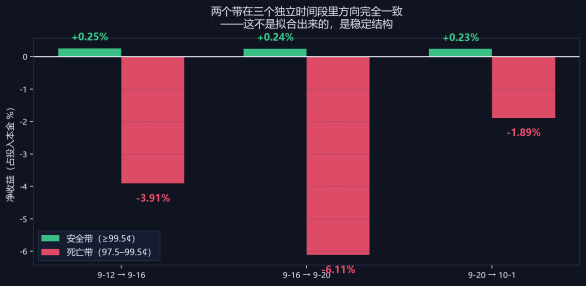
图 3 三段独立时间里,两个带的方向都稳定
四、★ 但最刺眼的是另一条:我们做了负向选择
对照表里最扎眼的不是两个带的一致,而是这一个分歧:
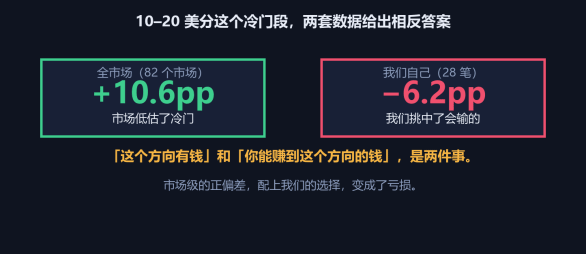
图 4 冷门段:市场低估,我们却挑中了会输的
10–20 美分这个冷门段,全市场的胜率偏差是 +10.6pp(82 个市场,置信区间排除隐含值)——市场系统性低估了冷门。
而我们在同一个带里的偏差是 −0.1pp(102 笔)。
市场低估了冷门——这是正的机会。我们却挑中了冷门里会输的那部分——这是我们的选择把机会变成了亏损。
「这个方向有钱」和「你能赚到这个方向的钱」,是两件事。
五、这解释了一个我纠结了两周的问题
我一直在问「哪条策略有效」。现在答案更清楚了:
· 判断本身没有可检测的边缘(定价项 t=+0.59)
· 成本是确定的、大的、且随价格位置变化
· 99.5 美分以上的市场,成本接近零;以下,成本吃掉一切
所以「更好的策略」不是「更聪明的判断」,而是「站在成本结构上对的位置」。
六、代价与诚实:安全带不是「稳赚」
安全带的致命弱点,是它的盈利依赖一个测不到的尾部概率:
· 盈亏平衡胜率 = 平均买价 0.99712 → 可容忍失败率 < 0.29%
· 观测 147 笔零失败 → 失败率的 95% 上界 = 2.30%
· (按独立事件口径:129 个事件,上界同量级)
· 要把上界压到 0.29% 以下,需要 1,037 个独立事件
赢一次 +0.29%,输一次 −100%。一次失败抵消 343 次成功。我现在的 134 笔全胜,不足以证明那 0.29% 是真的。
这就是为什么我把它当作一个「预注册的假设」在跑,而不是一个「结论」在宣传。
七、三条能搬走的规则
一、把「判断对不对」和「成交贵不贵」分开记账。
混在一起看盈亏,你永远不知道问题出在哪。分开之后,我们的问题立刻清晰:判断≈0,成本是杀手。
二、任何「发现」都要在一套独立数据上复核。
死亡带和安全带通过了这个复核;「3–10 美分价格带」和「高成交量」没有。复核的标准很简单:换一批样本,方向不变才算数。
三、尾部策略的「零失败」要用独立事件数来算,不是用笔数。
我们的 147 笔安全带交易只对应 129 个独立事件。如果按笔数报,会把可信度高估近 15%。
八、现在的状态
安全带继续累积样本:今天新增 23 笔结算,全部盈利(+8.42),距判定线还差约 900 个独立事件。
组合层面:33 个账户、1,278 笔去重结算,计入成本后 −2,777.03;剔除已证伪策略后 −1,286.07。净值高于本金 8 / 33。
引擎改动已经落地:只买 ≥99.5 美分;「死亡带」「已过期未结算」「天气」「中段」全部停用。
结语
我做了两周实验,最初的问题是「哪条策略能赚钱」。
最后得到的不是一条策略,而是一个更诚实的自我认识:我没有可检测的判断力,但我有能力测量成本;而成本这个东西,只要你肯测,它是会告诉你答案的。
在能算清成本之前,「我判断对了」和「我运气好」是同一句话。
本文记录的是方法论与工程实践,不构成任何投资建议。
数据:自建模拟实验平台 1,278 笔去重结算,加全市场 1,529 个已结算市场的历史价。「定价项」= 按参考价成交且扣费前的结果;「执行项」= 滑点;费用=实测手续费。截面时点:UTC 2026-10-01 22:33。