【CJ اختراقات متقدمة 10/14】
“اقترض عملات مستقرة منخفضة الفائدة، ثم استثمرها في مجمعات عالية الفائدة” يبدو وكأنه مجرد كسب فرق الفائدة. لكن بمجرد بدء التدوير، تصبح الأهم ليست APR الظاهرة في الصفحة الرئيسية، بل ما إذا كانت هذه الشروط يمكن أن تستمر معًا.
سابقًا شارك CJ أمثلة تاريخية من فعاليات المنصة: استخدام USDC كضمان، ثم اقتراض USDT، وبعدها وضع القرض في إيداع مدعوم بالتحفيز أو في حوض ضمن فعالية؛ وفي حدود ما تسمح به المنصة صراحةً، يمكن أيضًا إدارة الحصص عبر حسابات فرعية ومواقف/مراكز مختلفة. الشرط الذي يجعل المنطق يعمل هو أن صافي عائد الإيداع يستمر أعلى بشكل ثابت من فائدة القرض وتكاليف التداول وتكلفة حبس رأس المال.
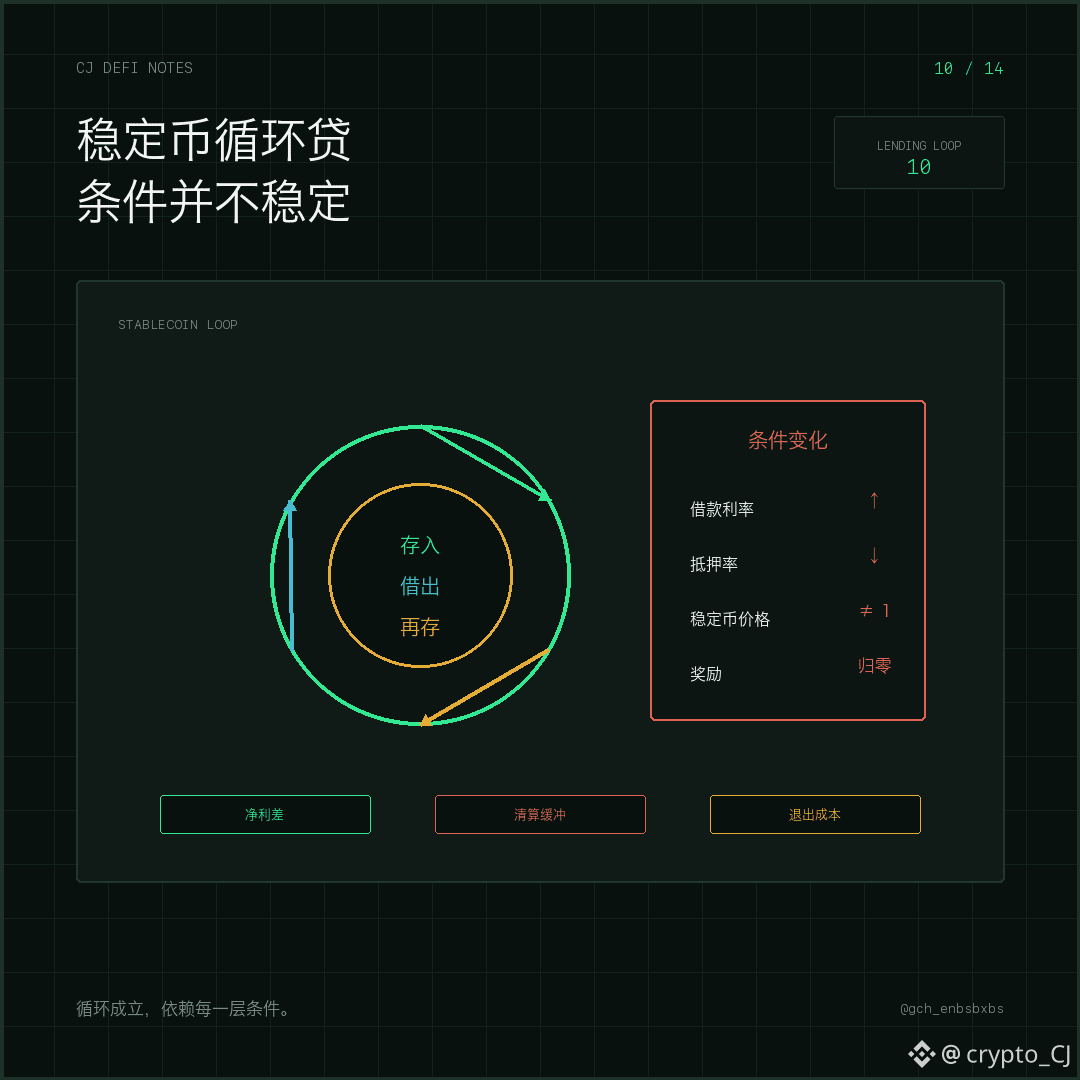
قد تتغير المخاطر من عدة اتجاهات في آن واحد: قد تنتهي الإعانات/التحفيزات للفعالية في وقت أبكر من المتوقع، وقد ترتفع فائدة الاقتراض، وقد يسوء معدل الضمان بسبب تدهور سعر الأصل المرهون (خصم القيمة)، وقد تنحرف العملات المستقرة مؤقتًا عن مستوى 1 دولار بين بعضها البعض. كلما زاد عدد الطبقات في دورة التدوير، يزيد العائد الاسمي، لكن تقل المسافة حتى التصفية. وعندما يتحول العائد إلى سلبي، فإن تفكيك الصفقة يتطلب أيضًا مواجهة وقت الاسترداد وسيولة السوق.
لذلك يجب أن يتم حساب القرض الدوري من تاريخ الخروج للخلف: متى تنتهي الفعالية، وكم ينكمش فرق الفائدة قبل بدء تقليل المراكز، وإلى أي مستوى ينخفض عامل الصحة لوقف العملية، وأي عملة مستقرة نستخدمها للربط/التحوط (الـ peg) أولًا لإلغاء أي طبقة. العملات المستقرة تقلل تقلبات السعر فقط، ولن تختفي معها الرافعة المالية ولا مخاطر المنصة.
المقال التالي: لماذا قد يكون سوق التنبؤ “المسح في نهاية اليوم (scrape/scan for the close)” والذي تبدو احتمالاته مرتفعة جدًا، مع ذلك صفقة سيئة؟
#DeFi借贷 #عملة مستقرة
“اقترض عملات مستقرة منخفضة الفائدة، ثم استثمرها في مجمعات عالية الفائدة” يبدو وكأنه مجرد كسب فرق الفائدة. لكن بمجرد بدء التدوير، تصبح الأهم ليست APR الظاهرة في الصفحة الرئيسية، بل ما إذا كانت هذه الشروط يمكن أن تستمر معًا.
سابقًا شارك CJ أمثلة تاريخية من فعاليات المنصة: استخدام USDC كضمان، ثم اقتراض USDT، وبعدها وضع القرض في إيداع مدعوم بالتحفيز أو في حوض ضمن فعالية؛ وفي حدود ما تسمح به المنصة صراحةً، يمكن أيضًا إدارة الحصص عبر حسابات فرعية ومواقف/مراكز مختلفة. الشرط الذي يجعل المنطق يعمل هو أن صافي عائد الإيداع يستمر أعلى بشكل ثابت من فائدة القرض وتكاليف التداول وتكلفة حبس رأس المال.
قد تتغير المخاطر من عدة اتجاهات في آن واحد: قد تنتهي الإعانات/التحفيزات للفعالية في وقت أبكر من المتوقع، وقد ترتفع فائدة الاقتراض، وقد يسوء معدل الضمان بسبب تدهور سعر الأصل المرهون (خصم القيمة)، وقد تنحرف العملات المستقرة مؤقتًا عن مستوى 1 دولار بين بعضها البعض. كلما زاد عدد الطبقات في دورة التدوير، يزيد العائد الاسمي، لكن تقل المسافة حتى التصفية. وعندما يتحول العائد إلى سلبي، فإن تفكيك الصفقة يتطلب أيضًا مواجهة وقت الاسترداد وسيولة السوق.
لذلك يجب أن يتم حساب القرض الدوري من تاريخ الخروج للخلف: متى تنتهي الفعالية، وكم ينكمش فرق الفائدة قبل بدء تقليل المراكز، وإلى أي مستوى ينخفض عامل الصحة لوقف العملية، وأي عملة مستقرة نستخدمها للربط/التحوط (الـ peg) أولًا لإلغاء أي طبقة. العملات المستقرة تقلل تقلبات السعر فقط، ولن تختفي معها الرافعة المالية ولا مخاطر المنصة.
المقال التالي: لماذا قد يكون سوق التنبؤ “المسح في نهاية اليوم (scrape/scan for the close)” والذي تبدو احتمالاته مرتفعة جدًا، مع ذلك صفقة سيئة؟
#DeFi借贷 #عملة مستقرة