

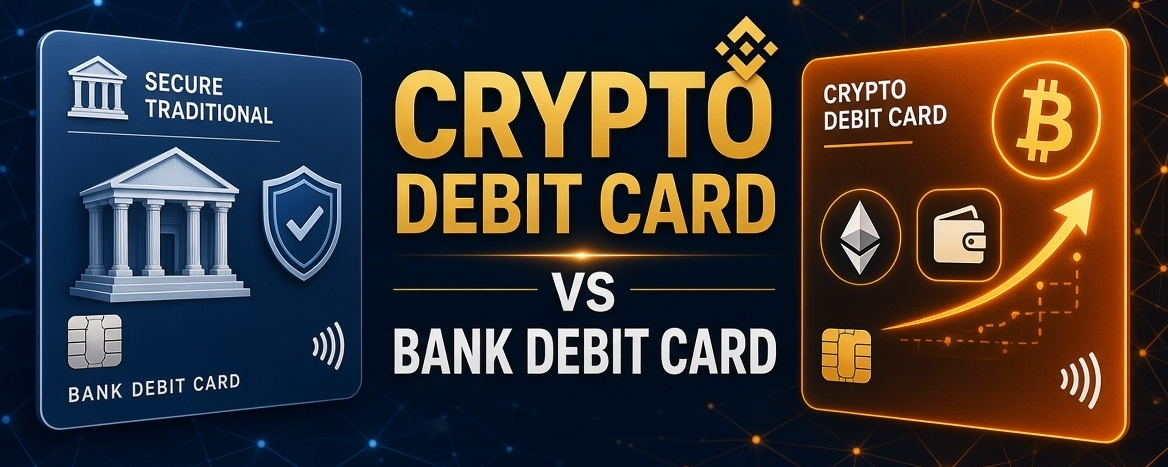
كلاهما يتيح لك إنفاق الأموال عبر Visa/Mastercard. الفرق الكبير هو مصدر الأموال التي تموّلها.
**بطاقة خصم بنكية**
مرتبط بحسابك البنكي (بالعملة الورقية).
يتم خصم المبلغ مباشرةً.
المزايا: تأمين على الودائع، حماية قوية من عمليات الشحن غير المصرح بها (chargeback)، قيمة مستقرة، ضرائب بسيطة.
العيوب: رسوم تحويل عملات أعلى (غالبًا 1-3%)، مكافآت قليلة أو بدون مكافآت، يتطلب حسابًا بنكيًا.
**بطاقة خصم من العملات المشفرة**
يتم تمويلها بالعملات المشفرة أو العملات المستقرة (stablecoins). تتحول إلى عملة ورقية في لحظة الدفع.
المزايا: إنفاق العملات المشفرة دون الحاجة إلى بيعها أولًا، غالبًا رسوم تحويل عملات أقل/صفر، كاش باك أعلى (يتم دفعه بالعملات المشفرة)، إعداد سريع لبطاقة افتراضية، لا حاجة لبنك تقليدي.
السلبيات: لا يوجد تأمين على الودائع، واحتمال فرض رسوم تحويل، والتقلب (إلا عند استخدام العملات المستقرة)، ووقوع أحداث ضريبية عند التحويل في كثير من البلدان، ومخاطر الحفظ لدى جهة وصائية.
**الخلاصة السريعة**
- تحتفظ بمعظم أموالك بالعملات التقليدية وتريد الأمان → بطاقة خصم مصرفية
- تحتفظ بالعملات المشفرة/العملات المستقرة وتريد سهولة الإنفاق ومكافآت أفضل وأسعار صرف أفضل → بطاقة خصم للعملات المشفرة
يستخدم كثيرون كليهما.
أيهما تفضل ولماذا؟