


تم إعداده بواسطة
سياسة بينانس العالمية | أكتوبر 2026
ستيفن ماكويرتر، قائد السياسات العامة العالمية
دييغو مونتيس سيرالدي، مدير السياسات العامة العالمية
بمساهمة الخبراء من تَنفير كالووجي
أهم النقاط الرئيسية
قد يحسّن الذكاء الاصطناعي الوكيل بشكل جوهري الامتثال لمكافحة الجرائم المالية. يمكن لوكلاء الذكاء الاصطناعي تحليل المعلومات عبر أنظمة متعددة، والتحقيق في التنبيهات، وتحديد العلاقات، ورصد التغييرات التنظيمية، وإعداد تقييمات القضايا. وباستخدامه بطريقة مسؤولة، يمكن أن يقلّل ذلك من الأعمال اليدوية منخفضة القيمة ويمكّن المتخصصين في الامتثال من التركيز على القضايا الأعلى خطورة والقرارات ذات الأثر.
تخلق الاستقلالية تحديًا جديدًا للمساءلة. بمجرد أن تتمكن أنظمة الذكاء الاصطناعي من استخدام الأدوات وتفويض المهام وتعديل السجلات أو بدء المعاملات، يجب على المؤسسات أن تكون قادرة على تحديد أي وكيل تصرف ومن الذي فوّضه وما التفويض الذي كان يحمله ومن يظل مسؤولًا عن النتيجة.
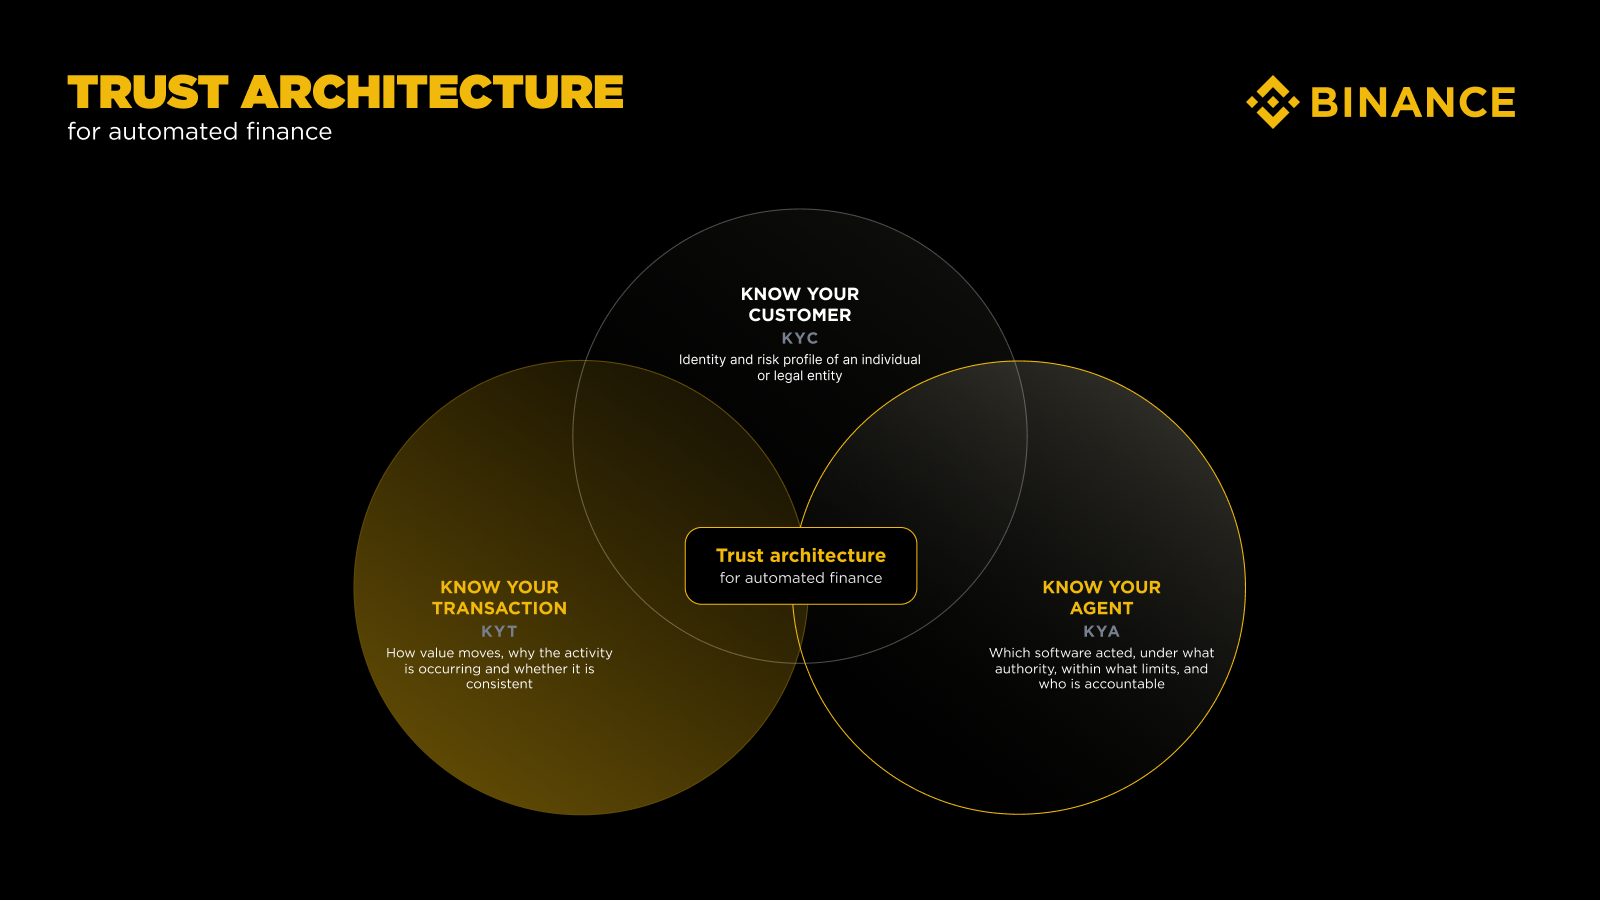
يجب أن يكمل Know Your Agent («KYA») KYC بدلًا من استبداله. يحدد KYC هوية وملف المخاطر للعميل أو الكيان القانوني. يحدد KYA هوية وسوابق وأصل البرمجيات (provenance) والسلطة والأذونات والقيود التشغيلية للبرمجيات التي تعمل نيابةً عنهم.
تتمثل أقوى نماذج الحوكمة في فصل الذكاء عن التحكم. قد تقوم وكلاء الذكاء الاصطناعي بتحليل الأولويات والتوصية، بينما ينبغي أن تبقى الإجراءات ذات الأثر خاضعة لضوابط سياسة محددة وعتبات تفويض صريحة وإشراف مراقبة أثناء التشغيل وإشراف بشري أو مؤسسي متناسب.
يتحرك الاهتمام بالسياسة بالفعل في هذا الاتجاه. وتشير الأعمال الأخيرة في المملكة المتحدة وسنغافورة إلى الحاجة لضمانات أوضح حول هوية الوكيل والسلطة المُفوَّضة وضوابط وقت التشغيل والمصادقة بين الآلات، خصوصًا مع تحول المدفوعات الوكيلة إلى حالة اختبار مبكرة للنشاط المالي المستقل الأوسع.
1. مقدمة
تطورت امتثال الجرائم المالية جنبًا إلى جنب مع النظام المالي الذي يُفترض أن يحميه. ومع أن المدفوعات أصبحت أسرع، أصبحت الخدمات المالية أكثر رقمية، وأصبحت الأسواق أكثر عالمية، تبنت وظائف الامتثال الفحص الآلي وأنظمة مراقبة المعاملات وتحليلات البلوك تشين ونماذج تعلّم الآلة. قد يمثل الذكاء الاصطناعي الوكيلي المرحلة التالية من هذا التطور.
على عكس محرك قواعد تقليدي يتبع تعليمات محددة مسبقًا، أو تطبيق ذكاء اصطناعي توليدي ينتج محتوى استجابةً لمطالبة، يمكن لوكيل ذكاء اصطناعي أن يسعى لتحقيق هدف عبر تسلسل من الإجراءات. قد يسترجع معلومات من عدة أنظمة ويحدد الأدوات التي يجب استخدامها ويقارن بين مسارات بديلة ويكيّف سير عمله مع تغير الظروف.
في سياق مكافحة غسل الأموال، قد يستقبل وكيل تنبيهًا من نظام مراقبة المعاملات، ويُراجع ملف العميل، ويحلل الحسابات والمحافظ المرتبطة، ويستشير التصنيفات/الأنماط ذات الصلة، ويُعد تسلسلًا زمنيًا للتحقيق ويُوصي بما إذا كان ينبغي تصعيد الحالة. وقد يتولى عدة وكلاء متخصصين تقسيم هذه المهام بين التحقق من الهوية وفحص العقوبات وتتبع البلوك تشين وإدارة الحالة، قبل عرض تقييم مُجمّع على محقق بشري.
قد يؤدي ذلك إلى تحسين فعالـية الامتثال بشكل ملموس. كما قد يقدّم مخاطر جديدة.
قد يصل وكيل الامتثال إلى معلومات شديدة الحساسية، ويجري استنتاجات حول العملاء، ويعدل تصنيفات المخاطر أو يغلق التنبيهات. وقد يتجاوز وكيل مشارك في المدفوعات ذلك عبر اختيار مسار، والتحقق من استيفاء الشروط المحددة مسبقًا، أو بدء معاملة تحت سلطة مفوضة. إذا لم تكن تلك الأنظمة مُعرَّفة ومُخوّلة ومُراقبة بشكل صحيح، قد تكافح المؤسسات لإعادة بناء كيفية الوصول إلى نتيجة أو لتحديد أين تقع المسؤولية. تصبح الأسئلة المتعلقة بالمسؤولية والإشراف والتحكم أكثر حدة. وبمجرد أن تتمكن البرمجيات من اتخاذ خطوات مستقلة أو شبه مستقلة نحو هدف، بدلًا من مجرد إنتاج تحليل، يجب على المؤسسات أن تكون قادرة على تحديد ما إذا كان الوكيل تصرف ضمن تفويضه، وما إذا كان قد تم الحفاظ على إشراف مناسب، ومن يظل مسؤولًا عن النتيجة.
وعليه، تتمثل الإشكالية/سؤال السياسة المركزي في كيفية قدرة المؤسسات والجهات التنظيمية على الحفاظ على الهوية والسلطة والمساءلة عندما تبدأ البرمجيات في العمل داخل بنية الامتثال والمدفوعات.
تجادل هذه الورقة بأن إطار Know Your Agent، أو KYA، يمكن أن يوفر جزءًا مهمًا من الإجابة. لن يُزيح KYA KYC أو العناية الواجبة تجاه العميل أو التزامات AML/CFT القائمة، بما في ذلك متطلبات مراقبة المعاملات الشائعة ومتطلبات الشفافية في المدفوعات. وسيضيف طبقة رقابة إضافية لوكلاء البرمجيات من خلال تحديد من هو الوكيل أو ما هو، ومن يمثله الشخص أو الجهة، وما المسموح له بفعله، وكيف يمكن تقييد سلوكه والتحقق منه وإيقافه عند الضرورة.
لا ينبغي السماح لوكيل ذكاء اصطناعي بالقيام بإجراء مالي أو امتثالي ذي أثر ما لم يكن يمكن توثيق هويته والتحقق منها، وتحديد سلطته وحدودها بشكل مناسب، ويمكن إسناد سلوكه إلى مكلف مسؤول. |
2. ما هو الذكاء الاصطناعي الوكيلي؟
يشير الذكاء الاصطناعي الوكيلي إلى الأنظمة التي يمكنها السعي إلى هدف من خلال سلسلة من الإجراءات، بدلًا من مجرد الرد على تعليمـة واحدة. قد يحدد الوكيل الخطوات المطلوبة، ويسترجع المعلومات من أنظمة مختلفة، ويستخدم أدوات خارجية، ويعدّل أسلوبه مع توفر معلومات جديدة.
ليس الذكاء الاصطناعي الوكيلي بالضرورة فئة نماذج متميزة. عمليًا، قد يجمع النظام الوكيلي بين واحد أو أكثر من نماذج الذكاء الاصطناعي وبين الأدوات والذاكرة والتنسيق (orchestration) ومصادر البيانات الخارجية والأذونات التي تمكّنه من متابعة الأهداف واتخاذ إجراءات.
توجد هذه الأنظمة على طيف. يعمل بعضها كمساعدين يجهزون توصيات للموافقة البشرية، بينما يمكن للآخر تنفيذ مهام محددة أو بدء إجراءات ضمن الأذونات التي مُنحت له. وتصبح تداعيات الحوكمة أكثر أهمية عندما ينتقل نظام ذكاء اصطناعي من تقديم معلومات إلى اتخاذ إجراءات بناءً عليها.
وصف المنتدى الاقتصادي العالمي هذا التطور بأنه يتطلب نماذج حوكمة تراعي دور الوكيل واستقلاليته وسلطته وقابليته للتنبؤ والسياق التشغيلي. وبالمثل، يصف منتدى التعاون التنظيمي الرقمي في المملكة المتحدة الذكاء الاصطناعي الوكيلي بأنه انتقال من اعتبار الذكاء الاصطناعي أداة إلى اعتباره فاعلًا يمكنه تقييم الأهداف ووضع خطط لسير العمل وتنفيذ إجراءات تؤثر في البيئات الواقعية.
لذلك، ينبغي أن تعتمد الضمانات على ما يستطيع النظام القيام به عمليًا، لا على التسميات مثل «وكيل ذكاء اصطناعي».
3. من أتمتة الامتثال إلى الامتثال الوكيلي
يستخدم القطاع المالي الذكاء الاصطناعي بالفعل عبر كشف الاحتيال، والمراقبة الخاصة بمكافحة غسل الأموال، وتقييم مخاطر العملاء، وفحص العقوبات، والعمليات التشغيلية. يبني الذكاء الاصطناعي الوكيلي على هذه القدرات عبر ربط الوظائف التحليلية المنفصلة في سير عمل تكيفي يمكنه جمع الأدلة وتقييم السياق وإعداد إجراءات لموافقة الإنسان أو الموافقة القائمة على القواعد.
أ. العناية الواجبة تجاه العميل وإجراءات البدء
قد يقوم وكيل بدء التشغيل بجمع المعلومات من مصادر معتمدة، وتحديد المستندات الناقصة، ومقارنة السجلات والإشارة إلى أي تناقضات. وبالنسبة للكيانات القانونية، قد يحلل السجلات التجارية وهيكل الملكية ومعلومات المستفيدين الحقيقيين. أما بالنسبة للأفراد، فقد يدعم التحقق من الهوية وفحص العقوبات والتصنيف الأولي للمخاطر.
ستظل المؤسسة مسؤولة عن كفاية العناية الواجبة تجاه العميل. تكمن القيمة في تقليل الإجراءات اليدوية المتجزئة وتوجيه انتباه البشر إلى الحالات الأعلى خطورة أو الأكثر غموضًا.
ب. مراقبة المعاملات والتحقيقات
غالبًا ما تولد أنظمة المراقبة التقليدية كميات كبيرة من التنبيهات استنادًا إلى قواعد وحدود ثابتة. قد يدعم الذكاء الاصطناعي الوكيلي تقييمًا أكثر سياقية عبر مقارنة المعاملات بملف العميل، والأطراف المقابلة، والسلوك السابق، وشبكة المعاملات الأوسع.
في أسواق العملات المشفرة، قد يدمج وكيل المعلومات على مستوى الحساب مع تحليلات السلسلة لتحديد التعرض لعناوين خاضعة للعقوبات أو عالية الخطورة، والحركة السريعة عبر عدة محافظ، وإخفاء عبر سلاسل (cross-chain)، أو أنماط مرتبطة بالاحتيال وغسل الأموال. وتتجه هذه الوجهة إلى الاعتراف بها بصورة متزايدة في سياسات AML/CFT الدولية. وتلاحظ أعمال مجموعة العمل المالي (FATF) لعام 2026 أن التطورات في الذكاء الاصطناعي وتعلّم الآلة وتحليلات البيانات الضخمة لديها القدرة على تعزيز تحليلات البلوك تشين والأدوات الأخرى المستخدمة لكشف ومراقبة الأنشطة المشبوهة.
بمجرد توليد تنبيه، يمكن لوكيل تحقيقي بناء تسلسل زمني، ورسم حركة الأموال من نقاط الإدخال بالعملة الورقية إلى الأصول الرقمية، وتتبع نشاط المحافظ اللاحق عبر السلاسل والأطراف المقابلة، وتحديد أي نشاط خروج (off-ramp)، واسترجاع السجلات الداعمة، وإعداد سرد للحالة. وقد يقوم وكيل منفصل باختبار ما إذا كانت الخلاصة المقترحة مدعومة بالأدلة، وتحديد المعلومات المتناقضة أو الافتراضات غير المدعومة.
يمكن أن يؤدي ذلك إلى تحسين استخدام موارد الامتثال عبر تقليل العمل الإداري وإتاحة المجال للمحققين للتركيز على الحالات التي تتطلب حكمًا كثيفًا. ويمكن أيضًا تحسين قابلية التدقيق (auditability) عندما تُحتفظ بمصادر البيانات واستدعاءات الأدوات والنتائج الوسيطة والموافقات ضمن سجل أدلة موحد. والأهم أن تعزيز القدرة التحليلية لا يلغي الحاجة إلى الحكم الخبري. وتؤكد أعمال FATF لعام 2026 الشيء نفسه: إن تحليلات البلوك تشين المتقدمة تكون أكثر فعالية عند دمجها مع تقنيات تحقيق تقليدية وتقييم بشري خبير.
عندما يكون تقرير ما قيد النظر، يمكن لوكيل منفصل أو وظيفة رقابية التحقق من أن السرد المُعد مدعوم بسجلات المصدر ويلبي معايير التصعيد الخاصة بالمؤسسة.
ينبغي أن تظل القرارات ذات الأثر، بما في ذلك قرارات تقديم تقرير عن نشاط أو معاملة مشبوهة أو إنهاء علاقة مع عميل أو فرض قيد مادي آخر، خاضعة للتحقق المناسب والرقابة البشرية أو المؤسسية المسؤولة، بما يتسق مع القانون المعمول به وتوقعات الجهات الإشرافية.
ج. مراقبة العقوبات والتقارير الإعلامية السلبية
يتزايد أن امتثال العقوبات يتطلب من المؤسسات أن تنظر إلى ما وراء مطابقة الأسماء المباشرة وأن تُقيّم الملكية والتحكم والتعرض غير المباشر والقيود الجغرافية والروابط بالأنشطة الخاضعة للعقوبات أو عالية الخطورة، بدل الاعتماد على مطابقة الأسماء المباشرة وحدها.
قد يقوم وكيل بمراقبة تغييرات القوائم، وتحديد العملاء المحتمل تأثرهم، وتحليل هياكل الملكية المعقدة، وترتيب القضايا حسب مستوى الثقة والإلحاح.
يمكنه دعم فحص التقارير الإعلامية السلبية عبر تقييم ما إذا كانت النتيجة تطابق العميل الحقيقي، وما إذا كان المصدر موثوقًا وحديثًا، وما إذا كانت الادعاءات ذات صلة بالشهيّة/مدى تقبل المخاطر لدى المؤسسة، وما إذا كانت هناك حاجة للتصعيد أو لمزيد من العناية الواجبة.
قد تسمح هذه القدرات للمؤسسات بالاستجابة بسرعة أكبر للتهديدات الناشئة، وتطورات التقارير الإعلامية السلبية، والتعيينات المتغيرة، لكنها تُدخل أيضًا مخاطر إذا اعتمد الوكيل على مصادر غير دقيقة، أو ضعف في تحديد هوية الكيانات، أو تقارير قديمة، أو استنتاجات غير مدعومة.
د. التغيير التنظيمي ورسم الخرائط للضوابط
تتطور التزامات مكافحة غسل الأموال عبر التشريعات والقواعد التنظيمية والإرشادات وقرارات الإنفاذ. يمكن لوكيل ذكاء اصطناعي مراقبة المصادر ذات الصلة وتحديد التعديلات ورسمها مقابل سياسات الشركة ومنتجاتها وضوابطها.
قد يدعم ذلك إدارة امتثال أكثر استمرارية ويساعد المؤسسات على تحديد أين يلزم تعديل سيناريوهات المراقبة أو مؤشرات المخاطر أو الإجراءات. ومع ذلك، سيحتاج المهنيون القانونيون ومهنيون الامتثال إلى التحقق من التفسيرات، خصوصًا عندما تكون المتطلبات غامضة أو تختلف عبر الولايات القضائية.
عبر سيناريوهات الاستخدام هذه، تكمن قيمة الذكاء الاصطناعي الوكيلي ليس فقط في السرعة. بل في قدرته على ربط المعلومات المتجزئة وتقييم النشاط في سياقه وتمكين الخبرة البشرية من أن تُركَّز حيث يكون الحكم أكثر أهمية.
تلك الفوائد مشروطة. قد يهلوس الوكلاء أو يسيئون تفسير المعلومات أو يعتمدون على مصادر ضعيفة. قد يؤجل المحققون بشكل مفرط إلى توصيات تبدو متقدمة. وقد تعيد النماذج المدربة على قرارات تاريخية إنتاج انحيازات سابقة، بينما قد يتعرض الوكلاء المرتبطون بأدوات خارجية إلى حقن الأوامر (prompt injection) أو تسرب البيانات أو إجراءات غير مصرح بها.
لذلك، ينبغي ألا تكون الأهداف أتمتة غير مقيدة، بل تفويضًا مُتحكمًا فيه: قد يدعم الوكلاء التحليل والترتيب حسب الأولوية والتوصية، بينما تبقى النتائج ذات الأثر خاضعة لضمانات حتمية، وموافقات موثقة، ومساءلة بشرية أو مؤسسية.
يمكن للمعمارية نفسها أن تدعم الاستخدام المتحكم فيه للمعلومات المستلمة عبر شراكات بين القطاعين العام والخاص، بما في ذلك الأنماط/التصنيفات الناشئة ومؤشرات المخاطر. ومع أن هذه المعلومات تصبح أكثر تنظيمًا وقابلة للقراءة بواسطة الآلة، ستحتاج المؤسسات إلى ضمان وصول الوكلاء إليها واستخدامها فقط ضمن حدود قانونية واضحة وحدود السرية والغرض.
4. لماذا لا يكفي KYC؟
يجيب KYC عن سؤال تأسيسي: من هو العميل؟ في بيئة وكيلية، يبقى هذا السؤال ضروريًا لكنه لم يعد كافيًا.
قد تعرف المؤسسة العميل خلف حساب ما، لكنها تظل غير قادرة على تحديد ما إذا كانت التعليمات المعنية صادرة عن العميل نفسه، أو عن وكيل مُخوَّل، أو عن وكيل مخترَق، أو عن وكيل فرعي يعمل خارج نطاق تفويضه.
قد تعرض. أيضًا وكيلان يستخدمان النظام نفسه مخاطر مختلفة جوهريًا. قد يكون أحدهما مُخوَّلًا فقط باسترجاع المعلومات. وقد يكون الآخر قادرًا على تعديل تصنيف مخاطر العميل، أو إغلاق تنبيه، أو بدء تحويل.
لذلك، تحتاج المؤسسات إلى القدرة على تحديد أي وكيل قام بإجراء معيّن، ومن طوّر ذلك الوكيل ونفّذه وشغله، وبالنيابة عن من كان يعمل. وينبغي لها كذلك فهم نطاق تفويض الوكيل، بما في ذلك أي بيانات أو أنظمة أو أدوات مُصرح له بالوصول إليها، وما إذا كان بإمكانه مجرد التوصية بإجراء أم لديه سلطة لبدء إجراء أو تنفيذه، وما إذا كان يمكنه تفويض مهام إلى وكلاء آخرين.
وينبغي أن يمتد هذا التقييم إلى حدود تلك السلطة، بما في ذلك أي قيود مالية أو زمنية أو جغرافية، والآليات المتاحة لإيقاف أو سحب أذونات الوكيل، والهوية للشخص الطبيعي أو الاعتباري الذي يظل في النهاية مسؤولًا عن سلوكه.
يمتد KYA إلى ما هو أبعد من إدارة الهوية والوصول التقليدية. عادةً ما تحدد ضوابط الوصول التقليدية ما إذا كان المستخدم أو حساب الخدمة يمكنه دخول نظام ما وتنفيذ وظيفة محددة. يجب على KYA أيضًا تحديد علاقة الوكيل بمكلفه (principal)، والغرض وحدود تفويضه، وأي سلطة لتفويض المهام، والجهة المسؤولة عن السلوك الناتج. تصبح هذه الخلفية الأوسع ضرورية عندما يستطيع الوكيل العمل عبر أنظمة، أو العمل بشكل غير متزامن، أو ممارسة تقدير داخل هدف مُفوَّض.
أشارت مؤسسة OpenID Foundation إلى أن الوكلاء كثيرًا ما يعملون بشكل لا يمكن تمييزه عن مستخدمي البشر، بينما قد تكون نماذج التفويض الحالية غير كافية للنشاط غير المتزامن والتفاعلات عبر المجالات والتفويض المتكرر، وكذلك للوكلاء الذين يعملون لمستخدمين متعددين. يوفر KYA إطارًا لمعالجة هذه الفجوات.
5. ما هو Know Your Agent (KYA)?
يمكن فهم Know Your Agent على أنه عملية تحديد هوية وكيل ذكاء اصطناعي والتحقق منها واعتمادها وتفويضها والإشراف عليها بشكل مستمر، بحيث يعمل داخل خدمة مالية أو يتفاعل معها.
لا ينبغي التعامل مع KYA باعتباره يمنح الشخصية القانونية للبرمجيات أو بتطبيق العناية الواجبة تجاه العميل بشكل مباشر على آلة. الهدف هو المساءلة التشغيلية، بينما تبقى المسؤوليات القانونية والتنظيمية مرتبطة بالأشخاص الطبيعيين أو الاعتباريين ذوي الصلة. ويتسق ذلك مع النهج الأوسع المحايد للتكنولوجيا المشار إليه في أعمال FATF لعام 2026، والذي يميّز بين البرمجيات الأساسية والأشخاص الذين يمارسون التحكم أو يقومون بوظائف مالية خاضعة للتنظيم عبرها.
يجب على إطار KYA أن يحدد العلاقة بين مختلف الجهات الفاعلة المشاركة في نشاط مُدار عبر وكلاء. ويشمل ذلك الوكيل نفسه، بوصفه مثيل البرمجيات الذي يؤدي المهمة ذات الصلة، والمكلف (principal) أي الفرد أو الكيان القانوني الذي يعمل الوكيل نيابة عنه.
كما ينبغي على الإطار تحديد مقدم الخدمة أو الجهة المنفذة المسؤولة عن تطوير الوكيل أو تشغيله أو تهيئته أو إتاحته، فضلاً عن المؤسسة المعتمِدة مثل مؤسسة مالية أو VASP أو مزود الدفع، التي تسمح للوكيل بالوصول إلى أنظمتها أو التفاعل معها. إن تحديد هذه الأدوار بشكل واضح أمر أساسي لتحديد الأذونات المطبقة والمسؤوليات وخطوط المساءلة.
قد تتداخل هذه الأدوار اعتمادًا على كيفية تطوير الوكيل واستخدامه. فعلى سبيل المثال، قد تحصل مؤسسة مالية على وكيل AML داخلي وتنشره وتعتمد عليه بنفسها. في المقابل، قد يُقدَّم وكيل موجَّه للمستهلك من شركة تكنولوجيا طرف ثالث ويقوم العميل بالموافقة عليه للتفاعل مع مؤسسة أو أكثر من المؤسسات المالية.
مهما كان نموذج التشغيل، ينبغي أن يظل الوكيل مرتبطًا بشكل واضح بالفرد أو الكيان القانوني الذي يظل في النهاية مسؤولًا عن أفعاله.
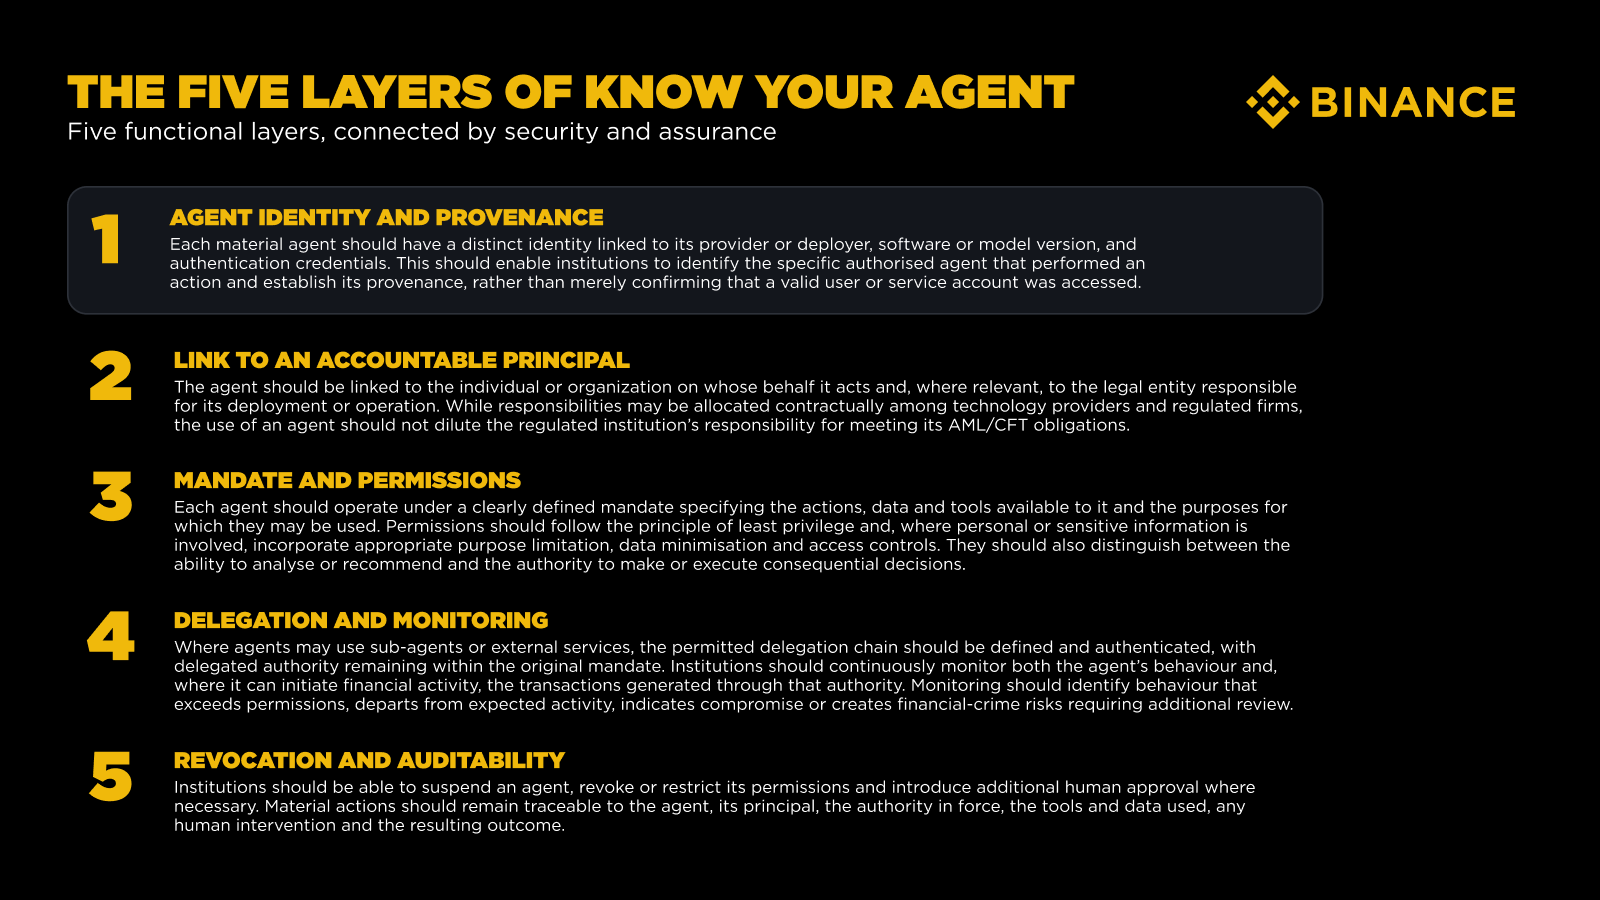
في رأينا، يمكن هيكلة إطار KYA عملي حول خمس طبقات.
هوية الوكيل وسوابقه: يجب أن يكون لكل وكيل مادي هوية مميزة مرتبطة بمقدمه والمنفذ المسؤول والكيان القانوني المسؤول وإصدار البرمجيات أو النموذج وأدوات/بيانات الاعتماد الخاصة به. يتيح ذلك للمؤسسات إسناد إجراء إلى وكيل مُخوَّل محدد، بدل الاكتفاء بالتأكد فقط من أنه تم الوصول إلى مستخدم صالح أو حساب خدمة.
الربط بمكلف مسؤول: ينبغي ربط الوكيل بالفرد أو المنظمة التي يعمل نيابة عنها. قد تُوزَّع المسؤوليات تعاقديًا بين مزودي التكنولوجيا والشركات الخاضعة للتنظيم، لكن استخدام الوكيل لا ينبغي أن يخفف مسؤولية المؤسسة الخاضعة للتنظيم عن الوفاء بالتزاماتها الخاصة بـ AML/CFT.
التفويض والأذونات: ينبغي لكل وكيل أن يعمل تحت تفويض محدد بوضوح يحدد الإجراءات والبيانات والأدوات المتاحة له والغايات التي يمكن استخدامها من أجلها. ينبغي أن تتبع الأذونات مبدأ أقل صلاحية (least privilege)، وعندما تتضمن معلومات شخصية أو حساسة، أن تتضمن قيود الغرض المناسبة وتقليل البيانات وضوابط الوصول. كما ينبغي أن تميّز بين القدرة على تحليل أو التوصية وبين السلطة لاتخاذ أو تنفيذ قرارات ذات أثر.
التفويض والمراقبة: عندما قد يستخدم الوكلاء وكلاء فرعيين أو خدمات خارجية، ينبغي تحديد سلسلة التفويض المسموح بها والتحقق من صحتها، مع بقاء السلطة المفوضة ضمن التفويض الأصلي. ينبغي للمؤسسات مراقبة سلوك الوكيل باستمرار، وأيضًا، إذا كان يمكنه بدء نشاط مالي، مراقبة المعاملات الناتجة عبر تلك السلطة. يجب أن تحدد المراقبة السلوك الذي يتجاوز الأذونات أو ينحرف عن النشاط المتوقع أو يشير إلى اختراق أو يخلق مخاطر جرائم مالية تتطلب مراجعة إضافية.
الإلغاء وقابلية التدقيق: ينبغي أن تتمكن المؤسسات من تعليق وكيل أو سحب أو تقييد أذوناته وإدخال موافقات بشرية إضافية عند الضرورة. ينبغي أن تبقى الإجراءات المادية قابلة للتتبع إلى الوكيل ومكلفه والجهة/السلطة المطبقة والأدوات والبيانات المستخدمة وأي تدخل بشري والنتيجة الناتجة.
بالنسبة للإجراءات ذات الأثر، ينبغي أن يدعم KYA التحقق عند نقطة التنفيذ. ينبغي أن تكون طبقة الضبط ذات الصلة قادرة على تأكيد أن هوية الوكيل وأوراق اعتماده ما زالت صالحة، وأن الإجراء المقترح يقع ضمن تفويضه الحالي، وأنه لا توجد حالة موافقة أو مخاطر أو إلغاء تمنع التنفيذ.
عمليًا، سيسمح سجل KYA الأدنى للمؤسسة بالتحقق من هوية الوكيل والمكلف الذي يمثله والجهة المسؤولة عن نشره ونطاق ومدة سلطته وأي حق لتفويض المهام وحالته الحالية والسياق الذي مُخوَّل فيه للعمل. ينبغي أن يدعم السجل الإسناد والتحكم دون الإيحاء بأن الوكيل نفسه يتولى الوضع التنظيمي أو الالتزامات الخاصة بالشخص الذي يعمل نيابة عنه. ينبغي أن ترافق هذه المعلومات الوكيل طوال التفاعل ذي الصلة وتظل متاحة لمراجعة لاحقة.
مع توسع النشاط المُدار عبر وكلاء، ينبغي أن تكون عناصر سجل KYA قادرة على التعبير في شكل يمكن قراءته بواسطة الآلة، وبما يلزم في شكل يمكن التحقق منه تشفيريًا. قد يتيح ذلك التحقق من هوية الوكيل ومكلفه وتفويضه وحدوده وحقوق تفويضه وحالته بشكل متسق عبر المؤسسات المالية وبُنى البنية التحتية للدفع.
يمكن أن يدعم هذا النوع من السجل الأدنى أيضًا أطر الثقة الناشئة لمدفوعات الوكلاء، حيث يبدأ المنظمون والصناعة في النظر إلى نهج معيارية لهوية الوكيل والتحقق منه والمصادقة بين الآلات (machine-to-machine) بشكل موحد.
معًا، توفر هذه الطبقات الخمس أساسًا للتعامل مع وكلاء الذكاء الاصطناعي باعتبارهم مشاركين يمكن تحديد هويتهم وتفويضهم والإشراف عليهم داخل بيئة التحكم لدى المؤسسة المالية. وتتمثل قيمتها العملية، مع ذلك، في كيفية دمجها في عمليات الامتثال اليومية. يوفر سير عمل AML مثالًا مفيدًا يوضح كيف يمكن لـ KYA تحويل هذه المبادئ إلى ضوابط تشغيلية، بدءًا من التحقق من سلطة الوكيل في البداية وحتى الحفاظ على المساءلة البشرية للقرارات ذات الأثر.
6. KYA في الممارسة: سير عمل AML متحكم فيه
في الممارسة العملية، قد يتضمن سير عمل AML وكيلّي مختصين يراجعون معلومات العملاء وسلوك المعاملات ونشاط البلوك تشين والتعرض للعقوبات. قبل الوصول إلى حالة، سيتم التحقق من هوية كل وكيل وتفويضه وأذوناته. ثم يمكن تجميع نتائجهم والتحدي فيها بشكل مستقل قبل قبول أي توصية.
ينبغي أن تبقى النتائج ذات الأثر خاضعة لضوابط ثابتة قائمة على القواعد لا يستطيع الوكيل تجاوزها، إلى جانب موافقة بشرية مناسبة. يجب أن تحفظ العملية سجل الأدلة التي جرى النظر فيها ومصدرها/منشئها الموثق والاستخدام المسموح به، والوكلاء والنماذج المعنيين، ونداءات الأدوات المادية وأي تدخل بشري والقرار النهائي. يعكس ذلك فصلًا واضحًا للمهام: حيث يقوم الوكلاء بتحليل وتقديم توصيات، وتفرض الضوابط متطلبات إلزامية، ويقرر البشر المسؤولون متى تكون العواقب كبيرة.
بدأ هذا الاتجاه بالفعل في الظهور في السياسات والممارسات الصناعية. ففي يوليو 2026، أعلنت سلطة النقد في سنغافورة عن إطار الضمانات للتمويل الوكيلي أثناء التشغيل (Safeguards for Agentic Finance at Runtime - “SAFR”)، الذي تم تطويره مع المشاركين في الصناعة ضمن مبادرة BuildFin.ai. يركز SAFR على الحاجة إلى ضمانات في الوقت الحقيقي عندما تعمل وكلاء الذكاء الاصطناعي في الخدمات المالية، بما في ذلك تنفيذ مرتبطًا بالسياسات، والتحقق قبل الفعل، وقابلية التدقيق، والتوافق/قابلية التشغيل البيني. يتماشى تركيزه على التحقق وتسجيل الأفعال المقترحة للوكيل قبل التنفيذ بشكل وثيق مع نهج KYA المقترح في هذه الورقة، حيث قد يدعم الوكلاء سير عمل ماليًا، لكن أفعالهم ينبغي أن تظل محصورة بمتطلبات الهوية والسلطة والتفويض والتحكم التي يمكن مراجعتها لاحقًا.
7. المدفوعات الوكيلة والحجة لصالح KYA
تزداد الحاجة إلى KYA إلحاحًا حيث يمكن للوكلاء إجراء المعاملات. فقد وصفت صندوق النقد الدولي المدفوعات المُدارة عبر وكلاء بأنها انتقال محتمل من «اضغط للدفع» نحو «قرر للدفع»، حيث قد تقارن وكلاء البرمجيات الخيارات وتحدد ما إذا كانت الشروط قد استوفيت وتبدأ إجراءات مالية تحت سلطة مُفوَّضة.
تنعكس هذه المخاوف بصورة متزايدة في تفكير المصارف المركزية. ففي يونيو 2026، لاحظت سارة بريدن من بنك إنجلترا أن الذكاء الاصطناعي الوكيلي قد ينقل المدفوعات والتجارة من وضع التوصية، حيث لا يزال البشر ينفذون المعاملات، إلى أنظمة تقوم فيها الوكلاء بأتمتة الخطوة النهائية. وقد أبرزت أن ذلك يثير تساؤلات عملية حول كيفية تقديم المستخدمين الموافقة والتفويض لوكلاء بشكل آمن، وكيفية التعامل مع النزاعات والمسؤولية عن المعاملات الخاطئة أو الاحتيالية، وكيف يمكن للجهات التنظيمية تجنب التفتت بينما تقوم شركات الذكاء الاصطناعي والتجار وأنظمة الدفع بتطوير بروتوكولات تفاعل خاصة بوكلاء.
يشير مخطط اعتماد خدمات الذكاء الاصطناعي في الخدمات المالية بالمملكة المتحدة في الاتجاه نفسه. فهو يحدد المدفوعات الوكيلة كحالة استخدام قريبة لأنظمة مالية مستقلة، ويشير إلى أن هذه النماذج تثير عدم يقين حول المساءلة القانونية والمسؤولية والموافقة والاحتيال في تدفقات الدفع الآلية. والأهم أن الخطة توصي بتطوير إطار ثقة للمدفوعات الوكيلة مبني على معايير قانونية ومعايير المسؤولية، وبروتوكولات Know Your Agent، وبمصادقة بين الآلات قابلة للتشغيل البيني. وهذا يرسل إشارة سياسة مفيدة مفادها أن KYA ليس مجرد مفهوم امتثال داخلي، بل جزء من البنية التحتية الأوسع للثقة التي يُحتمل أن تكون مطلوبة عندما تبدأ الوكلاء ببدء المعاملات المالية أو دعمها.
تخلق هذه التطورات توترًا معماريًا. فأنظمة الذكاء الاصطناعي احتمالية وقابلة للتكيف، بينما تعتمد البنية التحتية للمدفوعات على القابلية للتنبؤ واليقين القانوني والتنفيذ الحتمي.
نموذج مفيد هو فصل العملية إلى ثلاث طبقات.
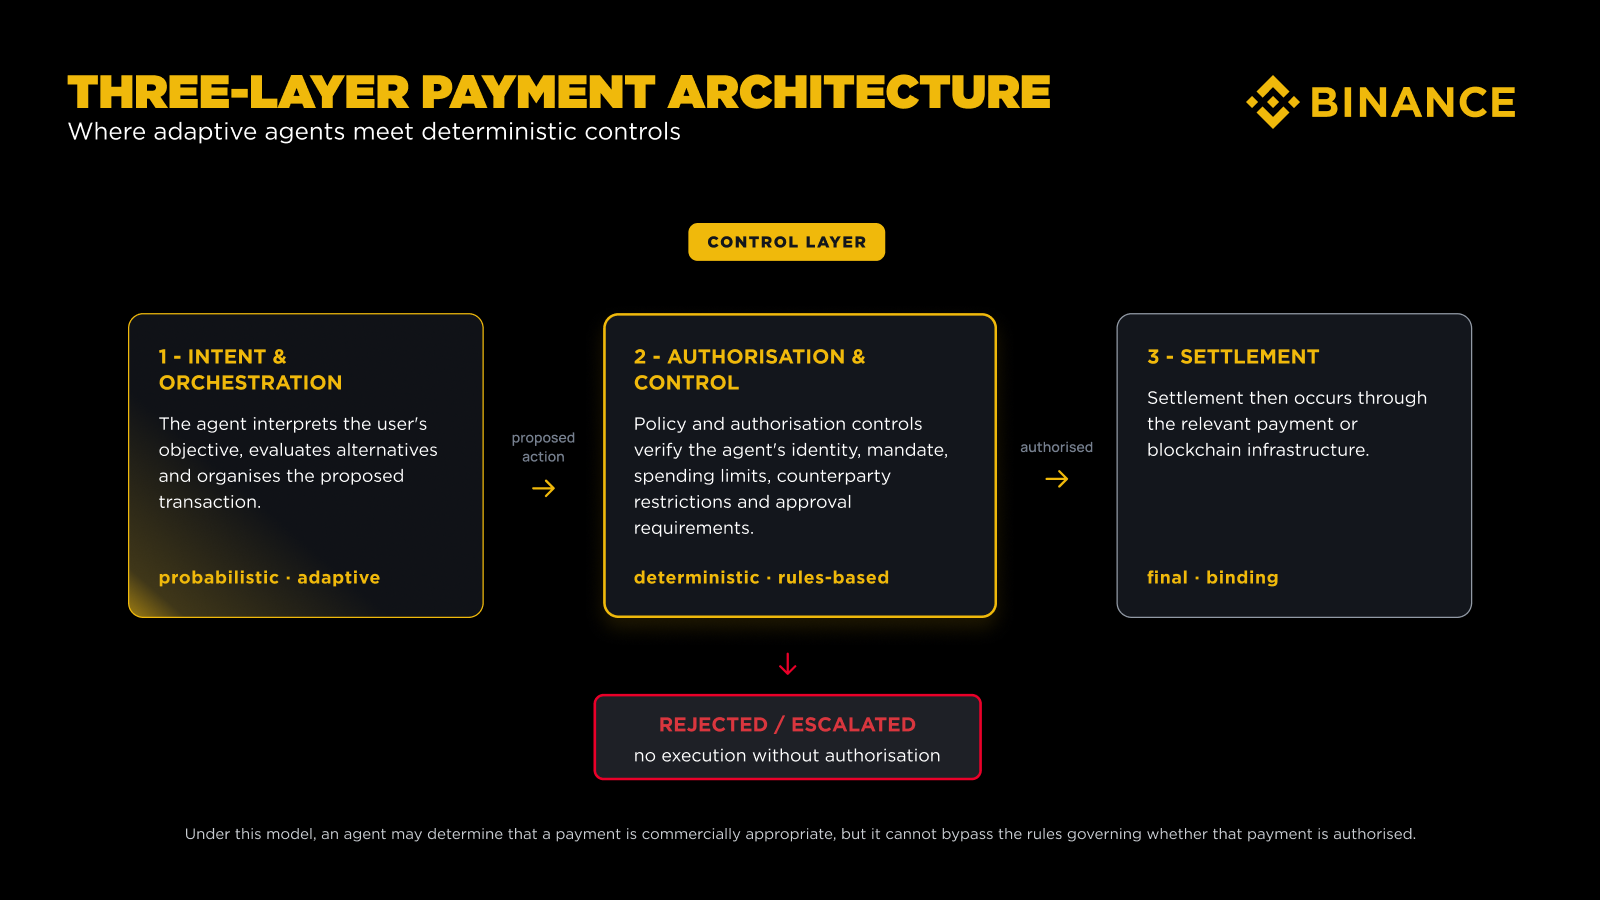
في أسواق العملات المشفرة، قد تسمح المحافظ القابلة للبرمجة والعقود الذكية بتعبير الأذونات مباشرة عبر الكود. يمكن للمحفظة أن تقيّد الوكيل بأصول محددة أو عناوين معتمدة أو قيم معاملات أو فترات زمنية، مع اشتراط موافقة بشرية عند تشغيل مؤشرات مخاطر أو حدود معينة.
قبل معالجة معاملة يبدأها وكيل، ينبغي أن يكون لدى مزود VASP أو مزود الدفع القدرة على التحقق من هوية الوكيل وحالته، والمكلف الذي يمثله، ونطاق سلطته المُفوَّضة، وما إذا كانت المعاملة تقع ضمن ذلك التفويض. ينبغي أن تظل الالتزامات الحالية على مستوى المعاملة وضوابط المخاطر سارية بغض النظر عما إذا كانت التعليمات صادرة عن شخص أو عن وكيل مُخوَّل. وبحسب طبيعة النشاط، قد تشمل هذه الالتزام فحص العقوبات، ومتطلبات Travel Rule، وتقييم مخاطر المحفظة، وضوابط معززة للتعرض عالي المخاطر عبر السلاسل أو DeFi.
يجب على إطار مناسب من حيث النسبة أن يميّز بين الوكلاء الذين يسترجعون المعلومات والذين يوصون بالمعاملات والذين يتحكمون بالقيمة أو ينقلونها. كلما زادت السلطة واحتمال الأثر، ينبغي أن تكون متطلبات الهوية والمراقبة والموافقة أقوى.
يمكن فهم ذلك على أنه «استقلالية محكومة» حيث قد تعمل الوكلاء ضمن أهداف مُفوَّضة بوضوح وأذونات وحدود، لكن ينبغي تطبيق ضمانات أقوى مع زيادة قدرتهم على التأثير على العملاء أو نتائج الامتثال أو حركة القيمة.
8. الخلاصة
قد يعزز الذكاء الاصطناعي الوكيلي بشكل كبير امتثال مكافحة الجرائم المالية. يمكنه ربط المعلومات المتجزئة وتحديد العلاقات عبر مجموعات بيانات كبيرة وتسريع التحقيقات ومساعدة المؤسسات على الاستجابة بصورة أكثر ديناميكية للمخاطر المتغيرة.
تغير القدرات نفسها بيئة التحكم. بمجرد أن تتمكن البرمجيات من اختيار الأدوات وتفويض المهام وتعديل السجلات أو بدء المدفوعات، تحتاج المؤسسات إلى معرفة أكثر من مجرد من هو العميل. يجب أن تعرف أي وكيل تصرف ومن يمثله وما السلطة التي كان يحملها وما إذا كان سلوكه ظل ضمن تلك السلطة.
يوفر Know Your Agent إطارًا عمليًا للإجابة عن هذه الأسئلة. يعد KYA طبقة مساءلة للبرمجيات تعمل داخل النظام المالي.
لذلك، قد يُفهم مستقبل معمارية AML عبر ثلاث عدسات متكاملة: (1) Know Your Customer، الذي يحدد هوية وملف المخاطر للفرد أو الكيان القانوني؛ (2) Know Your Transaction، الذي يفحص كيفية انتقال القيمة وسبب حدوث النشاط وما إذا كان متسقًا مع السلوك المتوقع؛ و(3) Know Your Agent، الذي يحدد الفاعل البرمجي المعني والسلطة التي يعمل تحتها وحدود أذوناته والشخص أو الجهة التي تظل مسؤولة عن أفعاله.
معًا، قد توفر هذه التخصصات بنية الثقة اللازمة لنظام مالي آلي بدرجة متزايدة. ومع حصول وكلاء الذكاء الاصطناعي على سلطة أكبر للتأثير في القرارات وتحريك القيمة، ينبغي أن تتبع الحوكمة تلك السلطة. ينبغي موازنة المزيد من الاستقلالية والوصول واحتمال الأثر بمتطلبات أقوى لهوية قابلة للتحقق وأذونات محصورة وسلوك قابل للتدقيق وإلغاء ومساءلة بشرية أو مؤسسية مستمرة.