#韩国拟将股票债券纳入代币化证券 10 في 1 سبتمبر، فإن العقد/الفرع الجديد لا يعني أن “أسهم كوريا قد تم بالفعل سحبها إلى السلسلة عبر معاملات التداول”، بل إن لجنة المالية دفعت خارطة طريق 4 سبتمبر إلى أن تصبح مسودات قواعد تفصيلية من القواعد الفرعية. وقد أعلنت نطاقها وحدودها، لكنها ما تزال قيد جمع الآراء وإجراءات الاعتماد.
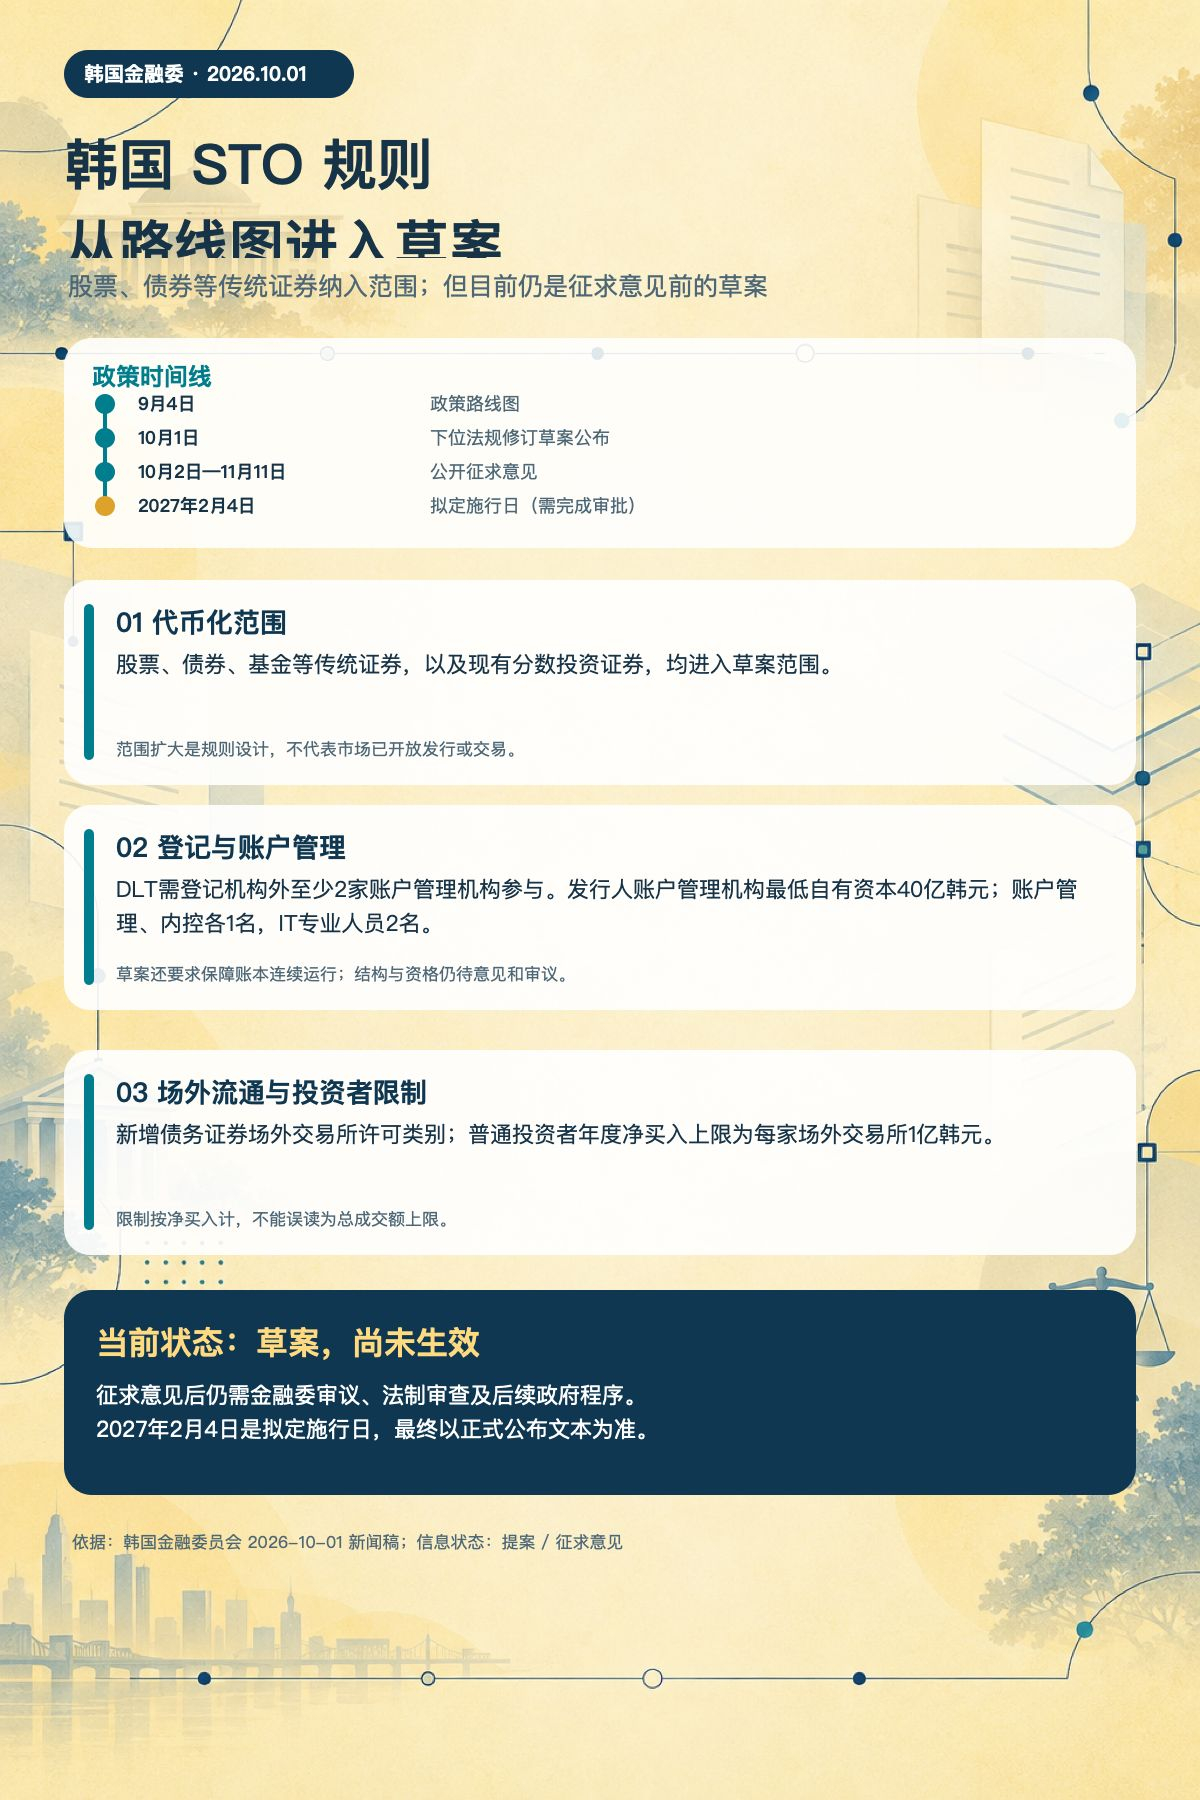
ينبغي النظر إلى الجدول الزمني بشكل منفصل: في 4 سبتمبر تم أولاً نشر خارطة الطريق والسياسة؛ وفي 1 أكتوبر نُشرت مسودات قواعد الامتثال/التطبيق المصاحبة لقانون الأوراق المالية الإلكترونية وقانون سوق رأس المال؛ وفترة جمع الآراء هي من 2 أكتوبر إلى 11 نوفمبر. ويُتوقع أن يكون 4 فبراير 2027 هو تاريخ التنفيذ المزمع، ولا يزال ذلك مشروطاً بإكمال معالجة الآراء والمراجعة والنشر الرسمي. كما أن الإعلان لا يعني أن جميع رموز الأوراق المالية ستكون متاحة للتداول المفتوح في ذلك الوقت.
ومن حيث النطاق، تُدرج المسودة الأسهم والسندات والصناديق وغيرها من الأوراق المالية التقليدية، وكذلك أوراق الاستثمار الجزئي (المقسّم) القائمة، ضمن تصميم النظام. وهذا يعني أن إطار التنظيم لا يأخذ في الاعتبار فئة منتجات استثمار بديلة قليلة فحسب، بل إن “إدراجها ضمن القواعد” يوضح نطاق المعالجة القانونية فقط، ولا يعني أن جميع الأصول يمكنها حالياً إصدارها أو إدراجها أو التداول عبر منصات مختلفة. وستظل الأعمال الفعلية بحاجة إلى استيفاء متطلبات تسجيل الأوراق المالية وتنظيم سوق رأس المال.
كما يفسر شرط المؤسسات أن التطبيق لن يعتمد على “سلسلة واحدة” فقط: يجب أن يشارك ضمن دفاتر الأستاذ الموزعة على الأقل مديرو حسابات من جهتين إلكترونيتين خارجية؛ كما يُقترح أن يحتاج مديرو حسابات المُصدر إلى رأس مال لا يقل عن 40 مليار وون كوري، وفرد واحد لكل من موظفي إدارة الحسابات والضوابط الداخلية، و2 موظف تقني/تقنية معلومات. كما تنص المسودة أيضاً على حظر قيام مستخدمي دفتر الأستاذ بتحصيل تعويض عن استخدام دفتر الأستاذ مباشرةً؛ وفي التشغيل الفعلي ما زالت العملية تعتمد على الهيئات الخاضعة للرقابة ونظم التقنية والضوابط الداخلية، وليس على عقد/عُقدة مجهولة قابلة للانفتاح. كما يُقترح أن تتطلب المعاملات خارج البورصة ترخيصاً للوسطاء في الأوراق المالية الخاصة بالديون؛ ولدى كل مستثمر عادي حدٌّ أقصى لعمليات صافي الشراء السنوية في كل منصة خارج البورصة يبلغ 1 000 0000 (مئة مليون) وون كوري. وهذا الرقم يحدد سقف الشراء، وليس أن التداول سيكون “مفتوحاً” داخل هذا السقف، ولا يحدد أيضاً سقف إجمالي التداول؛ كما أن إضافة فئات الترخيص لا يعني تلقائياً منح موافقات للمنصات القائمة.
وبالمقارنة مع خارطة الطريق في 9 سبتمبر، فإن الإضافة هذه المرة تتعلق بنصوص المسودة، وشروط قبول المؤسسات، وحدود التداول بالتجزئة. وبين هذه الخطوة وبين النفاذ الرسمي ما زالت هناك فترة جمع آراء، ومراجعة من الجهات المختصة، وتحضير الأنظمة المساندة. والخطوة التالية التي يجدر تدقيقها هي ما إذا كانت القواعد النهائية ستغير هذه الحدود، وكيفية اعتماد جهات إدارة الحسابات، ومتى تصبح أصول التجربة متاحة عملياً للشروط الفعلية للتسجيل والتداول.