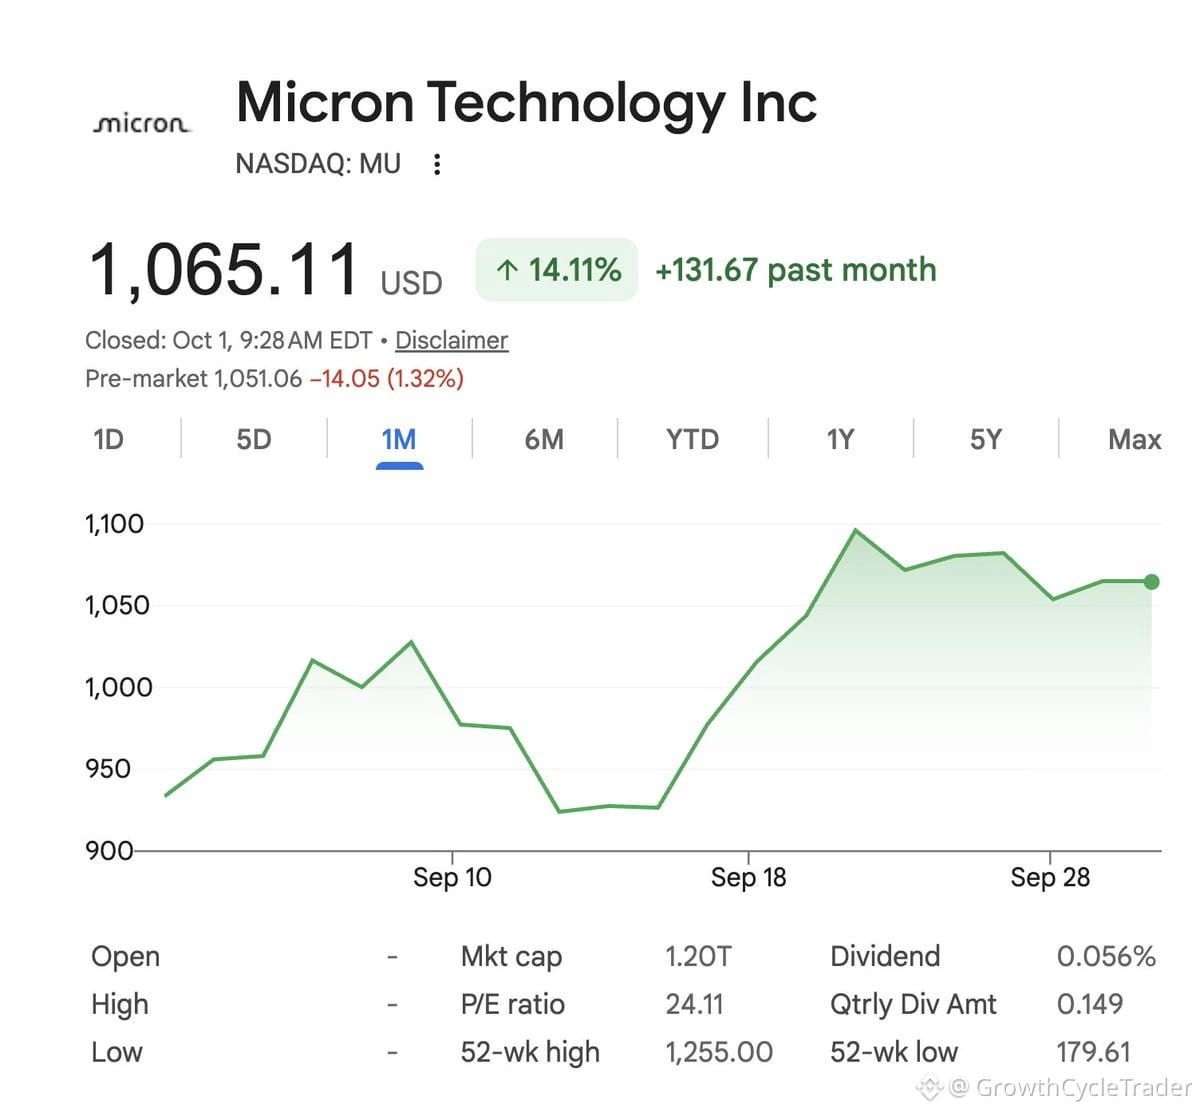
قدّمَت $MU أداءً قويًا يفوق التوقعات ورفعت الإرشادات، ومع ذلك لم تتحرك السهم إلا بشكل طفيف — حالة كلاسيكية لتوقعات كانت مُحتسبة مسبقًا.
تكشف أهداف أسعار وول ستريت قصة مثيرة للاهتمام حول مدى انقسام الشارع بشأن الذاكرة:
الصعوديون (Melius عند 2,200 دولار، وSusquehanna عند 2,000 دولار) يراهنون على استمرار تسارع الطلب على HBM المدفوع بالذكاء الاصطناعي عبر 2025.
الهبّاطون (Morgan Stanley عند 1,200 دولار، وGoldman عند 1,250 دولار) يقلقون بشأن هضم المخزون، والضغط على تسعير NAND، وما إذا كانت دورة الإنفاق الرأسمالي المرتبطة بالذكاء الاصطناعي قادرة على الاستمرار عند مستويات التقييم الحالية.
يبلغ متوسط التقديرات لدى الشركات الـ16 نحو 1,550 دولارًا مقابل 1,065 دولارًا اليوم — أي ما يقارب 45% من إمكانات الارتفاع إذا كان الإجماع صحيحًا.
لكن الأهم مما سبق هو هذا: الذاكرة تاريخيًا دورية، و$MU تميل إلى قيادة انتقالات القطاع عندما ينتقل المستثمرون من البرمجيات/الخدمات إلى تمكين hardware. السؤال ليس ما إذا كانت $MU شركة جيدة — فهي بالتأكيد كذلك. السؤال هو التوقيت.
إذا كنت تعتقد أن الإنفاق على البنية التحتية للذكاء الاصطناعي سيظل قويًا وأن هوامش HBM ستستمر في الثبات، فقد يكون هذا التراجع بعد النتائج هدية. أما إذا كنت ترى أننا في أواخر الدورة وأن تسعير الذاكرة بلغ الذروة، فستنتظر.
أنا أميل إلى السيناريو الأول. اختلالات نقص الذاكرة لا تُحلّ بين ليلة وضحاها، وبناء الذكاء الاصطناعي ما زال في بداياته.