هذا الخط لا يرخى، لذلك من الصعب أن تنعم الأصول ذات المخاطر براحة تامة.
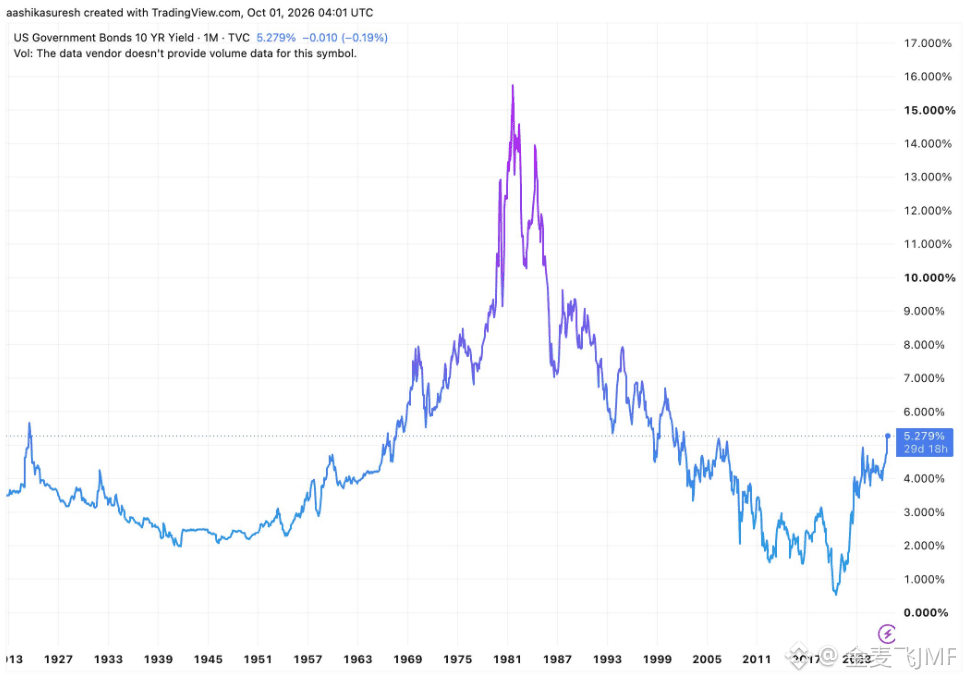
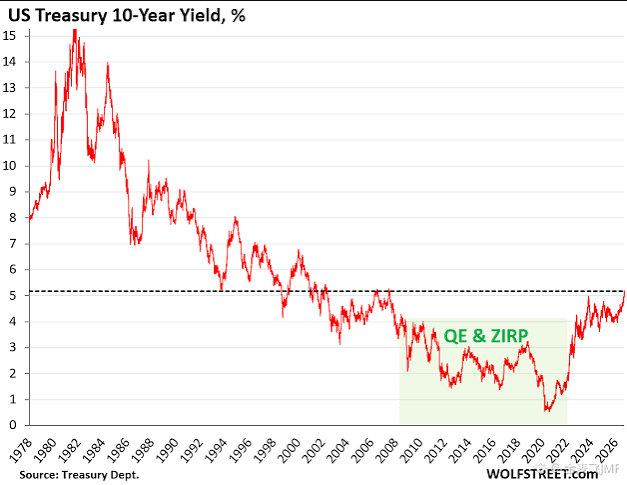
في أحدث المشهد، صعد عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى 5.342% في وقتٍ ما، مسجلاً أعلى مستوى منذ عام 2002، ثم عاد إلى نحو 5.27%.
وكان الارتفاع في الربع الثالث هو الأقوى مرة منذ هذا القرن.
موضع المشكلة هنا أن مؤشر PCE جاء أهدأ من المتوقع، واحتمال مواصلة رفع الفائدة في أكتوبر يتراجع، لكن عائدات السندات طويلة الأجل ما زالت لا تنخفض.
الأسواق لا تقلق فقط من الاحتياطي الفيدرالي.
فارتفاع أسعار النفط يضغط على التضخم، واستمرار إصدار السندات في الولايات المتحدة، والعجز المالي، إضافة إلى احتياجات التمويل الضخمة الناتجة عن الذكاء الاصطناعي ومراكز البيانات—كلها تدفع تكلفة الأموال طويلة الأجل إلى الأعلى.
إن عائد سندات الخزانة الأمريكية لأجل 10 سنوات عند 5.3% ليس رقمًا صغيرًا بالنسبة للسوق.
إنه يرفع مباشرةً معدلات الرهن العقاري وتمويل الشركات ومعدل خصم التقييمات. يمكن لسندات الخزانة الأمريكية وحدها أن توفر عائدًا خاليًا من المخاطر يزيد عن 5%؛ ولذا لكي تستمر الأسهم والأصول المشفرة في جذب الأموال، يجب أن تقدّم توقعات عائد أعلى.
لذلك الآن، لا ينبغي أن تقتصر المتابعة على سؤال: هل سيرفع الاحتياطي الفيدرالي الفائدة أم لا؟ بل الأهم هو متى تصل أسعار الفائدة على الجزء الطويل فعليًا إلى القمة. طالما أن هذا الخط لا يرخى، فستظل الأصول ذات المخاطر بعيدة عن حالة الاسترخاء التام.
#美国10年期美债收益率逼近5.3%