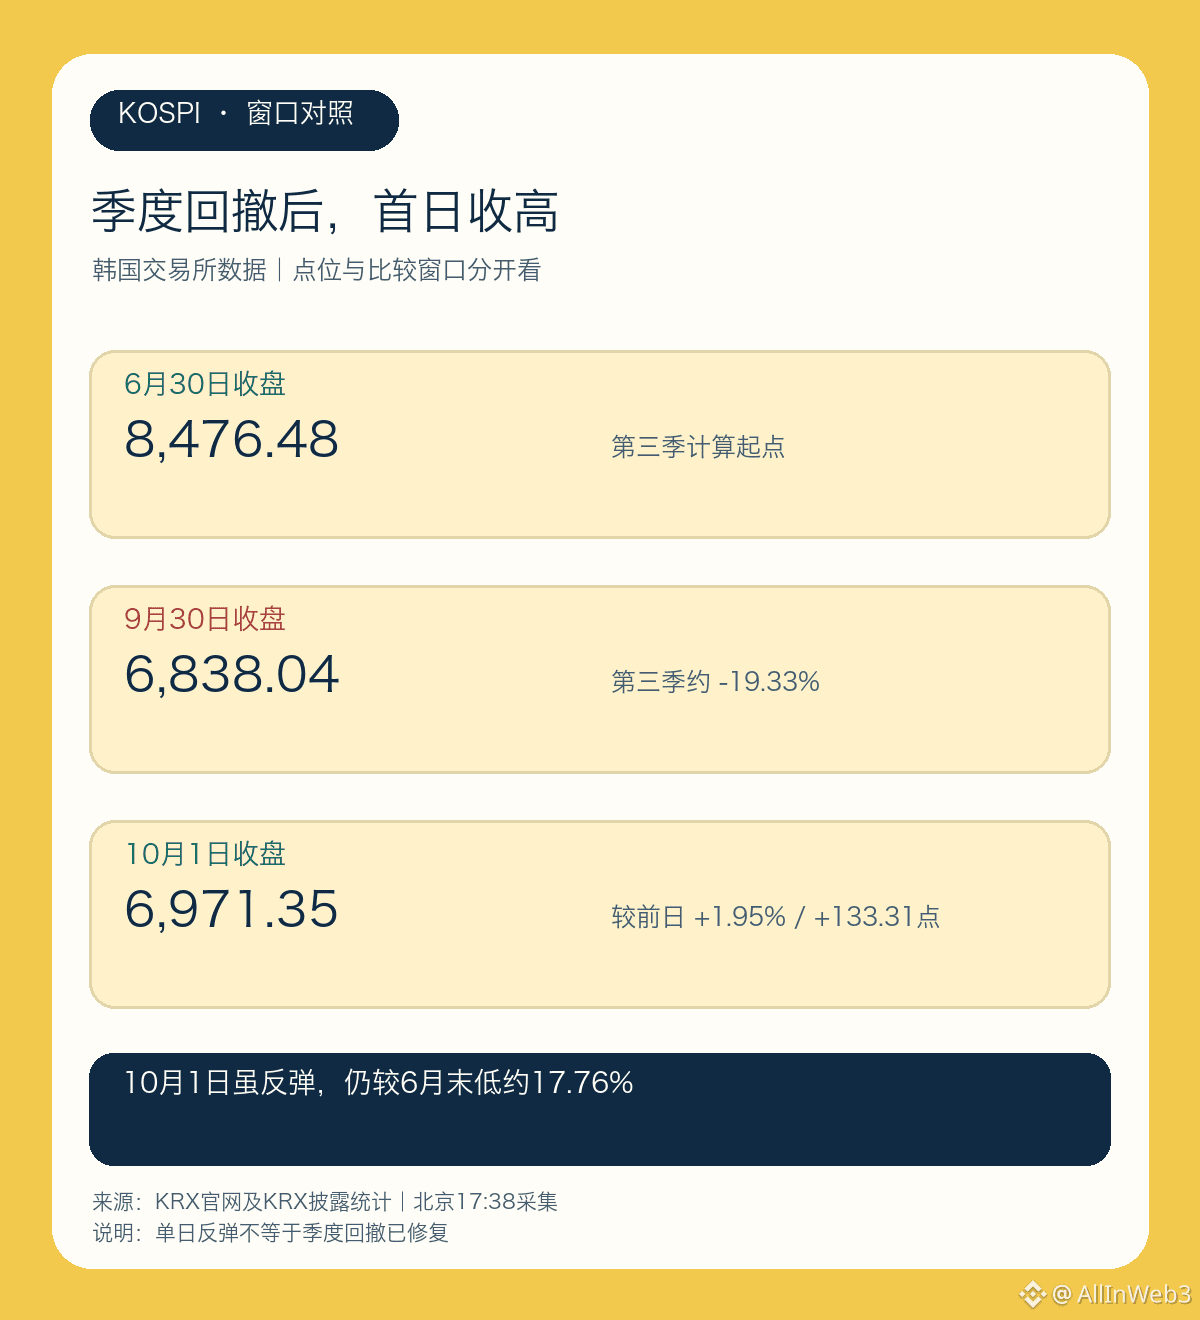
#韩国KOSPI创2020年以来最差季度 هذه المناقشة في قائمة الأكثر تداولاً تتناول الموسم الثالث الذي انتهى للتو، ولا ينبغي تجاهل صفقة 1 أكتوبر التي اكتملت لاحقاً. وفي هذا المنشور، الساعة 14:41، تم احتساب أن أداء KOSPI من نهاية يونيو إلى نهاية سبتمبر (بنهاية كل فترة) انخفض بنحو 19.33%. وفي ذلك الوقت، تم إدراج اليوم الأول للتداول في أكتوبر كعقدة يتعين التحقق منها. حالياً، يظهر على الموقع الرسمي للبورصة الكورية أن الإغلاق في ذلك اليوم بلغ 6,971.35 نقطة، بزيادة قدرها 133.31 نقطة مقارنةً بإغلاق 30 سبتمبر، أي ما يعادل 1.95%. وهذه تعتبر دليلاً جديداً على الإغلاق اليومي، لكنها لا تمحو تراجع الربع.
أولاً، لنفرّق بين ثلاث نقاط. أظهرت الإحصاءات التي تنشرها البورصة أن إغلاق 30 يونيو كان 8,476.48 نقطة، وأن إغلاق 30 سبتمبر كان 6,838.04 نقطة، أي أن الموسم الثالث شهد هبوطاً بنحو 19.33%. ووفقاً لما يعرضه موقع 1 أكتوبر، بلغ إغلاق KOSPI 6,971.35 نقطة؛ وبالفعل حدث ارتداد مقارنةً باليوم السابق. لكن إذا ما استندنا إلى نهاية يونيو كمرجع، فتبقى النقاط أقل بنحو 17.76%. كما أن نسبة الارتفاع ليوم واحد ونسبة الانخفاض خلال ثلاثة أشهر تستخدمان مقامات مختلفة (مُعالجات حسابية مختلفة)، ولا يمكن تعويض أحدهما عن الآخر لصياغة عبارة مثل «العودة إلى الوضع السابق».
ثانياً، اليوم لم يكن صعود KOSPI وحده هو الظاهر. الصفحة نفسها تُظهر أن KOSDAQ أغلق عند 894.29 نقطة، بزيادة قدرها 38.38 نقطة، أي 4.48% مقارنةً باليوم السابق. وهذا يعني أن مؤشرًا رئيسياً آخر سجّل أيضاً ارتداداً في نفس اليوم. لكن ارتفاع المؤشرين معاً لا يعني بالضرورة ارتفاع كل سهم من مكونات المؤشر، كما أنه لا يكفي وحده لاستنتاج أن مخاطر السوق الكورية قد تم «تصفية» بالكامل لمجرد يوم واحد. ما ورد في الجزء السابق بشأن الانخفاض الحاد في الموسم الثالث لا يزال قائماً، أما هذا التحديث فيتعلق باتجاه واتساع الحركة في أول يوم تداول كامل بعد انتهاء الربع.
ثالثاً، «أسوأ ربع منذ 2020» في قائمة الأكثر تداولاً هو ترتيب عبر سنوات، يتم تصنيفه ربعاً فربعاً على مدى عدة سنوات. نحن تحقّقنا من نقطتين طرفيتين يمكن أن تعيد احتساب نحو 19.33% لهذا الربع، لكن ذلك لا يستطيع أن يُغني عن المقارنة التي تستخدم نفس معيار «نقطة الإغلاق» لكل الأرباع منذ 2020. لذلك، لا نعتبر هذا الترتيب عبر السنوات مُتحقَّقاً منه بشكل مستقل. كما أن تفسير ارتداد الأسهم الكورية على أنه تدفق وارد/خارج إلزامي لأموال الأصول المشفّرة يفتقر أيضاً إلى دليل نافذة زمنية متزامنة على حجم الأموال مع الحركة السعريّة.
بعد ذلك، راقب ما إذا كانت أيام التداول الكاملة اللاحقة في كوريا ستستمر في الإغلاق المرتفع، وما إذا كان KOSPI سيستعيد تدريجياً خسائره التي تكبدها قبل نهاية سبتمبر. وعند مناقشة علاقته بالـBTC، ينبغي أيضاً محاذاة نافذة الزمن والتحقق من السعر والحجم في السوق الفوري لدى Binance. ما يمكن تأكيده اليوم هو أن ارتداد الإغلاق في 1 أكتوبر بلغ 1.95%؛ ولا يمكن من ذلك استنتاج أن تراجع الموسم الثالث قد تم إصلاحه، ولا يمكن كذلك كتابة السببية عبر أسواق مختلفة لمجرد أن الزمن متقارب.