

MOMENTUM-ПОРТФЕЛЬ EXCAVO: МЕХАНІКА, РЕЗУЛЬТАТИ ТА ПАСТКИ СИСТЕМНОЇ РОТАЦІЇ
Аналітичний огляд DVA
Іноді найцікавіше в інвестиційній стратегії — не те, які акції вона купує, а те, за яким правилом вона їх продає.
EXCAVO Stocks — хороший приклад такого підходу. Компанія пропонує модельний портфель американських акцій із всесвіту S&P 500. Офіційно EXCAVO описує його як momentum-стратегію: система ранжує акції за ціновою динамікою, щомісяця оновлює приблизно третину портфеля й не використовує value або quality як окремі фактори.
І саме тут починається цікаве.
ФАКТ: це не прогноз, а алгоритм відбору
EXCAVO бере акції S&P 500 і розраховує 9–1 momentum — зміну ціни від 10 місяців тому до 1 місяця тому.
Далі формується портфель із 26 позицій. Модель використовує три зміщені транші по 15 акцій. Кожен транш утримується квартал, але оновлюється зі зсувом на один місяць. Тому щомісяця змінюється приблизно третина портфеля. Окремі сильні позиції можуть потрапляти одразу до двох або трьох траншів.
Вага однієї позиції — від 2,22% до 6,67%, а частка одного сектора обмежена 40%.
Тобто алгоритм не питає: «Яка компанія мені подобається?» Він питає: «Які акції зараз мають найсильнішу відносну цінову динаміку?»
Це принципова різниця.
МЕХАНІЗМ: сила залишається, слабкість виходить
Momentum — це ставка на те, що відносна сила активу може продовжуватися певний час.
Тому система не зобов'язана продавати акцію тому, що компанія «погана». І навпаки — вона не зобов'язана тримати акцію лише тому, що та принесла великий прибуток. Якщо рейтинг змінився, позиція може бути скорочена або закрита.
Для системного інвестора не повинно існувати поняття: «Я вже заробив на цій акції, тому не хочу її продавати». Є лише правило: критерій виконується → позиція залишається. Критерій більше не виконується → позиція змінюється.
Це не прогноз майбутнього. Це дисциплінована реакція на вже наявні дані.
РЕЗУЛЬТАТ: що показує сама EXCAVO
За поточною офіційною сторінкою EXCAVO Stocks, за п'ятирічним періодом модель показує +253,1% загальної дохідності або +27,7% середньорічної. Максимальна заявлена просадка — −19,1%, а найдовший період нижче попереднього максимуму — 15 місяців. EXCAVO зазначає, що наведені результати враховують оцінені транзакційні витрати та прослизання.
За роками на поточній сторінці вказано:
Рік EXCAVO S&P 500
2025 +37,1% +14,6%
2024 +31,2% +22,9%
2023 +16,1% +18,7%
2022 −5,3% −13,6%
2021 +14,3% +9,1%
Це важлива деталь для аналізу. 2022 рік був збитковим. Отже, сама історія EXCAVO не підтверджує тезу про систему, яка постійно випереджає ринок. Вона показує інше: результат сильно залежить від ринкового режиму.
ЧОМУ MOMENTUM МОЖЕ ПРАЦЮВАТИ
Ідея momentum не є винаходом EXCAVO. Академічна література десятиліттями досліджує явище, за якого акції з відносно сильною недавньою дохідністю мають тенденцію певний час зберігати відносну силу.
Dimensional зазначає, що перевага momentum історично концентрується на відносно короткому горизонті й поступово згасає: у їхньому аналізі перевага над ринком зникає приблизно через 9 місяців, а це створює високий turnover — для безперервного використання премії оборот може перевищувати 100%. Саме тому системи, які намагаються її використовувати, потребують регулярного оновлення позицій.
S&P Dow Jones Indices також має окремий S&P 500 Momentum Index, побудований для вимірювання акцій S&P 500 із стійкою відносною динамікою. Станом на 31 серпня 2026 року цей індекс мав 99 компонентів, показував +23,12% з початку року, −2,37% за три місяці та +26,37% за рік.
Отже, momentum — не просто маркетингове слово EXCAVO. Це давно досліджуваний фактор. Але фактор не дорівнює гарантії.
ПАСТКА №1: momentum дивиться назад
У цьому і полягає головна особливість. Система бачить те, що вже відбулося. Якщо акція сильно росла протягом попередніх місяців, вона отримує високий momentum-рейтинг. Але це не означає, що вона обов'язково продовжить зростати.
Може відбутися розворот: сильний тренд → зміна ринку → падіння → запізнілий сигнал на вихід. Алгоритм не «помилився», якщо майбутнє виявилося іншим. Він просто працював із даними, які були доступні на момент рішення.
ПАСТКА №2: momentum crashes
Це вже не теоретична проблема. Daniel і Moskowitz (2016) описують рідкісні, але тривалі негативні періоди momentum-стратегій, які отримали назву «crashes». Дослідники пов'язують їх із різкими відновленнями ринку після падіння та високою волатильністю: у таких умовах вчорашні переможці можуть стати джерелом збитків, а вчорашні аутсайдери — несподіваними лідерами.
І саме тому momentum не можна оцінювати лише за середньою дохідністю. Потрібно дивитися також на: дохідність → просадку → тривалість просадки → turnover → витрати.
ПАСТКА №3: оборот портфеля
Щомісячна ротація означає, що стратегія потребує операцій. Dimensional зазначає, що швидке згасання momentum-премії означає високий оборот для його захоплення: оскільки up-momentum акції зазвичай більше не роблять внесок у премію приблизно через 9 місяців після їхнього попереднього рейтингу, turnover для безперервного використання премії може перевищувати 100%.
Це створює практичну проблему для інвестора. Навіть якщо EXCAVO включає оцінені витрати й прослизання у своїй історичній моделі, реальний інвестор може отримати інший результат через конкретного брокера, спреди, момент виконання угоди, податки та власний розмір позиції. EXCAVO прямо зазначає, що користувач сам виконує операції й несе пов'язаний із ними ризик.
ПАСТКА №4: не плутати momentum із фундаментальним аналізом
Це особливо важливо виправити у початковому матеріалі. EXCAVO прямо заявляє:
«No other factors are used: no value, no quality — momentum only».
Тому пояснювати їхній портфель через якість бізнесу, backlog, маржу чи free cash flow як частину алгоритму — некоректно, якщо йдеться саме про STOCKS. Це не означає, що фундаментальні дані не можуть бути корисними інвестору. Це означає лише одне: не можна приписувати системі фактори, яких вона офіційно не використовує.
2026: важливий тест для momentum
Цього року є ще одна цікава деталь. S&P 500 Momentum Index показував дуже сильну динаміку в першій половині 2026 року, але влітку momentum зазнав різкого розвороту. За даними S&P Dow Jones Indices, станом на 31 серпня індекс мав +23,12% YTD, але за попередні три місяці — −2,37%.
Публічні ринкові огляди також фіксували падіння momentum більш ніж на 9% від 1 липня на тлі зростання широкого S&P 500 приблизно на 2,8% за той самий період.
Це хороший приклад того, чому momentum не можна ототожнювати з постійним лідерством. Сильний фактор може швидко змінити поведінку.
DVA: що тут справді важливо
Для DVA головний урок EXCAVO знаходиться не в конкретних акціях. Він знаходиться в архітектурі рішення:
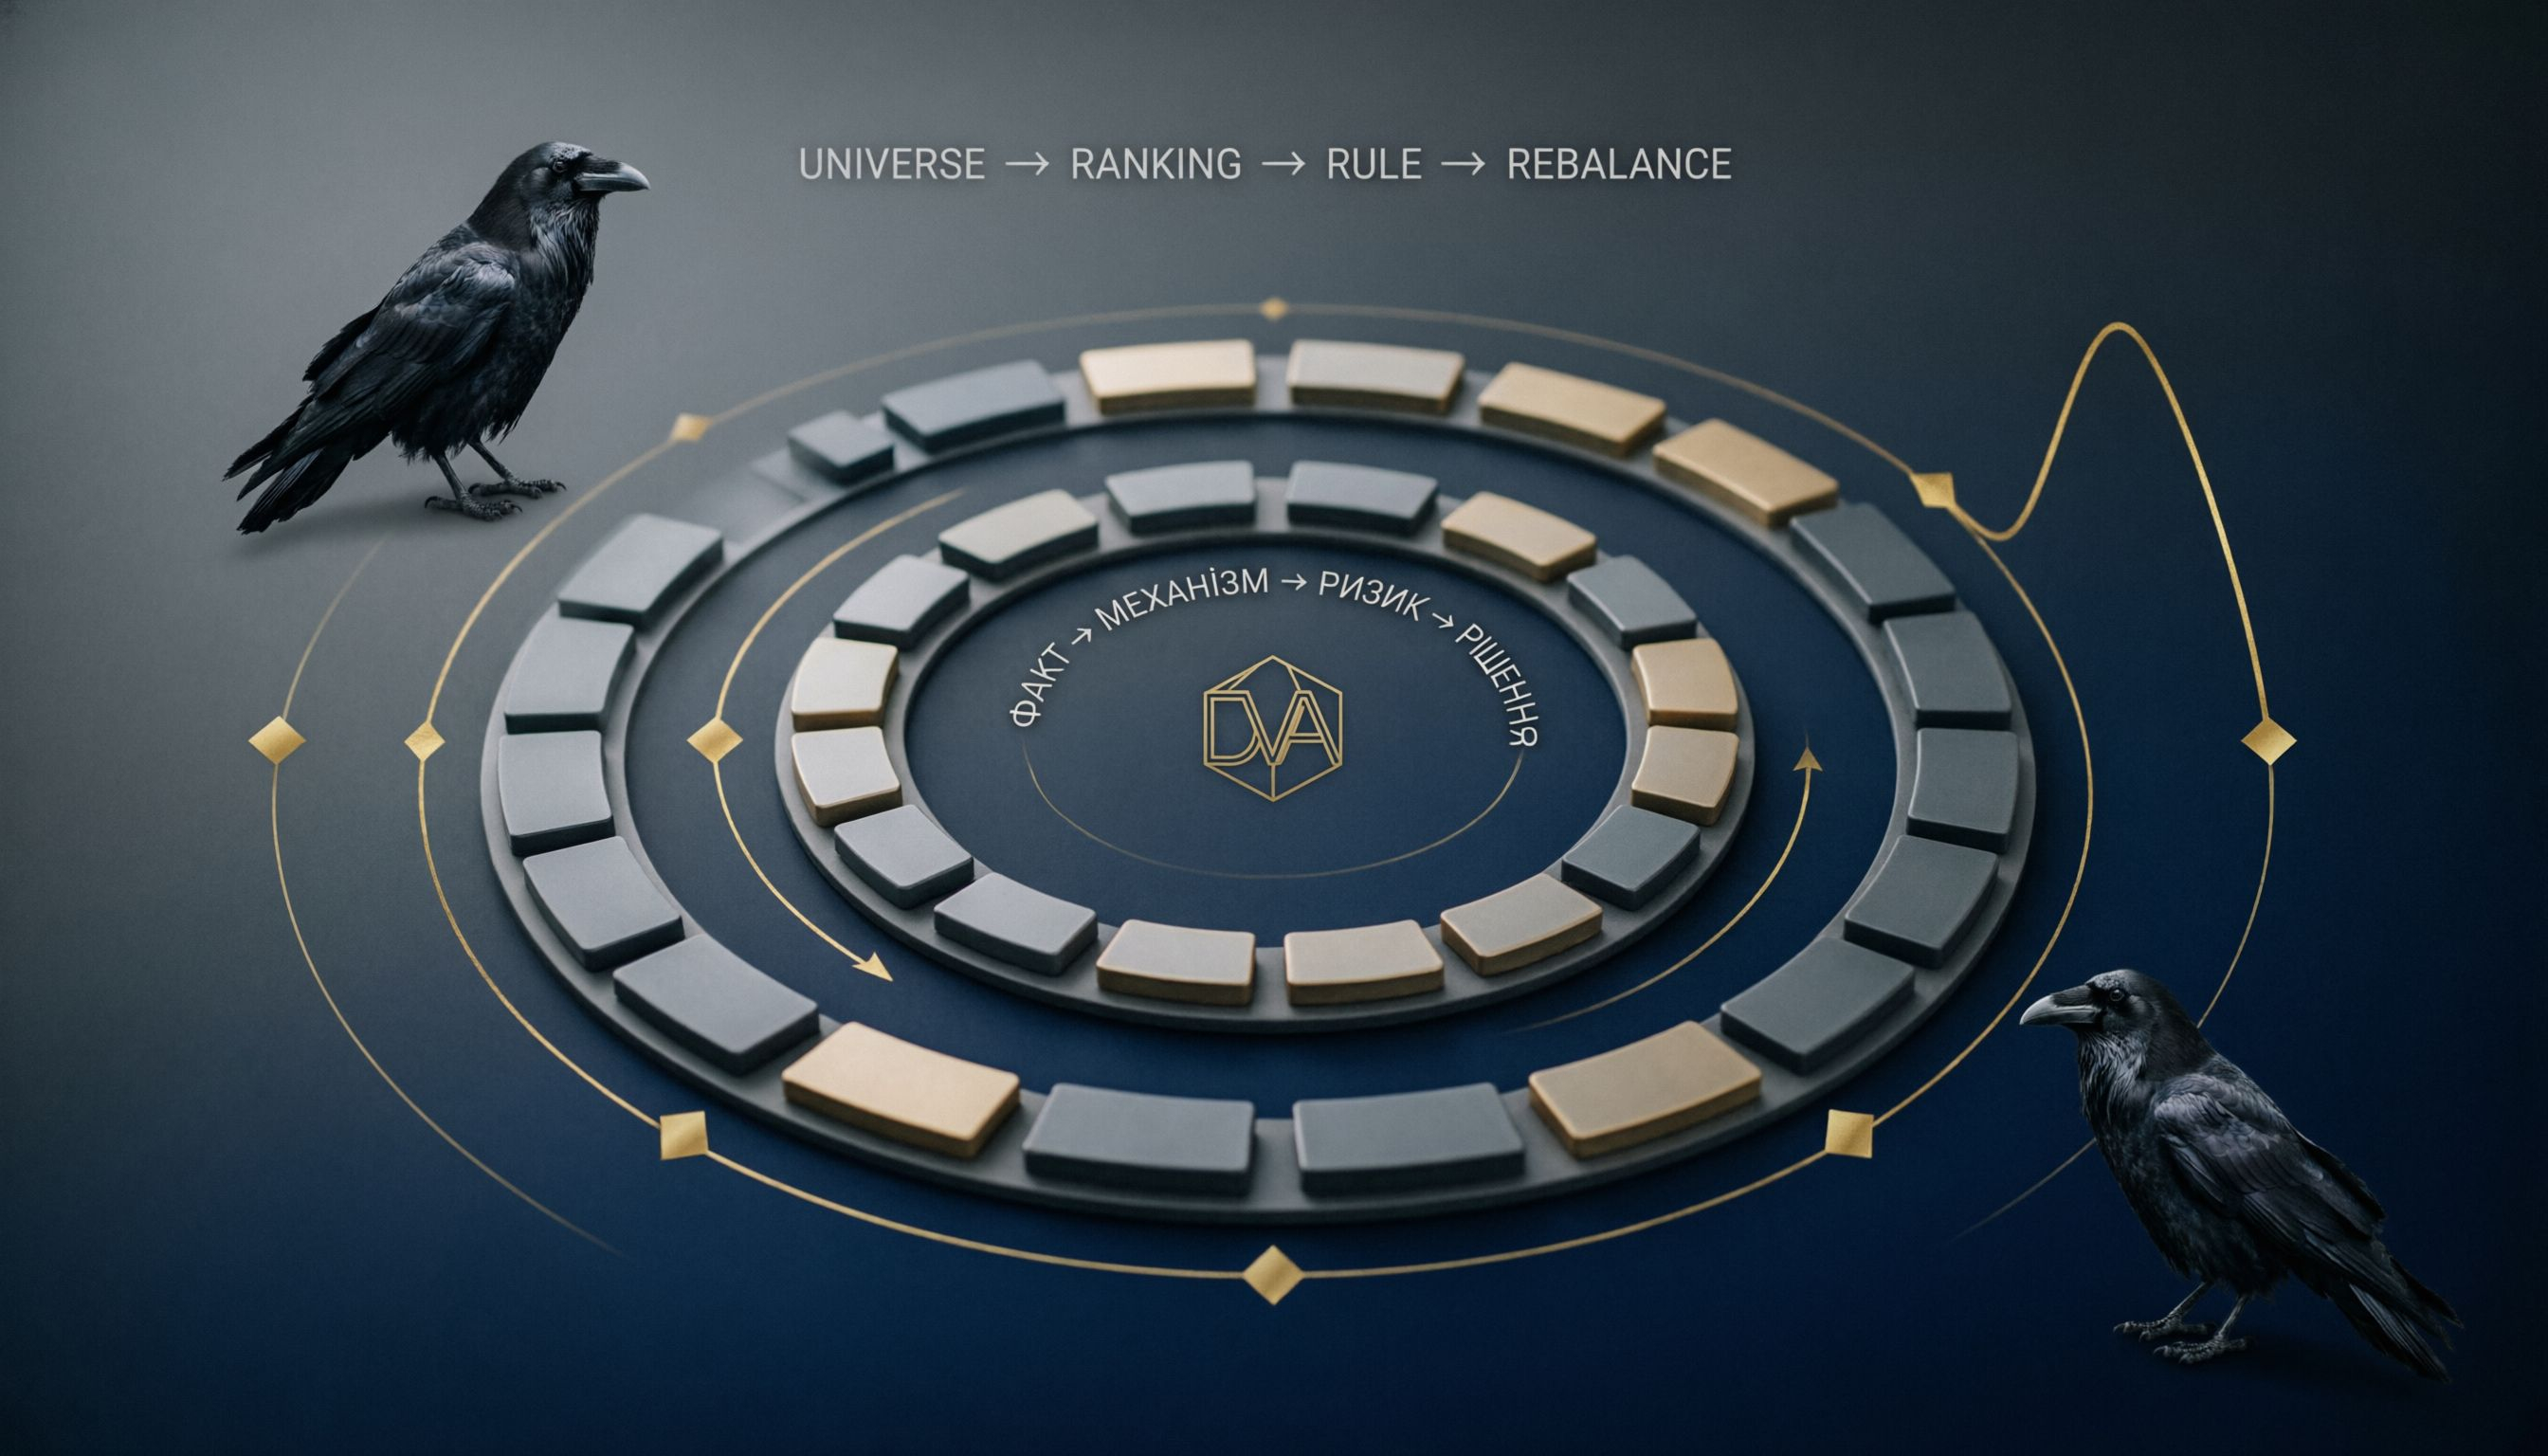
UNIVERSE • RANKING • RULE • REBALANCE
Спочатку визначений універсум. Потім — один чіткий критерій. Потім — механічне рішення. Потім — регулярний перегляд.
Це зовсім інша психологія, ніж: «Я вірю в цю компанію, тому буду тримати її, поки не повернеться».
Але є друга половина уроку. Система не звільняє від ризику. Вона лише переносить ризик із людського рішення на властивості самої системи.
Тому перед копіюванням будь-якого алгоритму DVA ставить п'ять питань:
1. Який саме сигнал використовується?
2. Який горизонт даних?
3. Як часто змінюється портфель?
4. Яка максимальна історична просадка?
5. Що відбувається, коли ринковий режим змінюється?
І лише після цього має сенс дивитися на красиву цифру доходності.
ВИСНОВОК DVA
EXCAVO не доводить, що momentum «перемагає» ринок. Вона демонструє інше: чітко визначене правило може систематично замінювати частину суб'єктивних рішень інвестора.
У сприятливому середовищі це може дати сильний результат. У несприятливому — система так само дисципліновано виконає свої правила й зафіксує слабкість.
Тому головний урок не: «купуй те, що купує EXCAVO». А: «зрозумій механізм, перш ніж купувати результат».
Для DVA це одна формула:
ФАКТ • МЕХАНІЗМ • РИЗИК • РІШЕННЯ.
Не закохуватися в актив. Не закохуватися й в алгоритм. Спочатку — зрозуміти правило.
Джерела:
· EXCAVO Stocks — офіційна методологія та track record
· S&P 500 Momentum Index — S&P Dow Jones Indices
· Dimensional, «Myth-Busting with Momentum: How to Pursue the Premium»
· Daniel & Moskowitz (2016), «Momentum Crashes»
#DVA #Stocks #Momentum #S&P500 #Investing