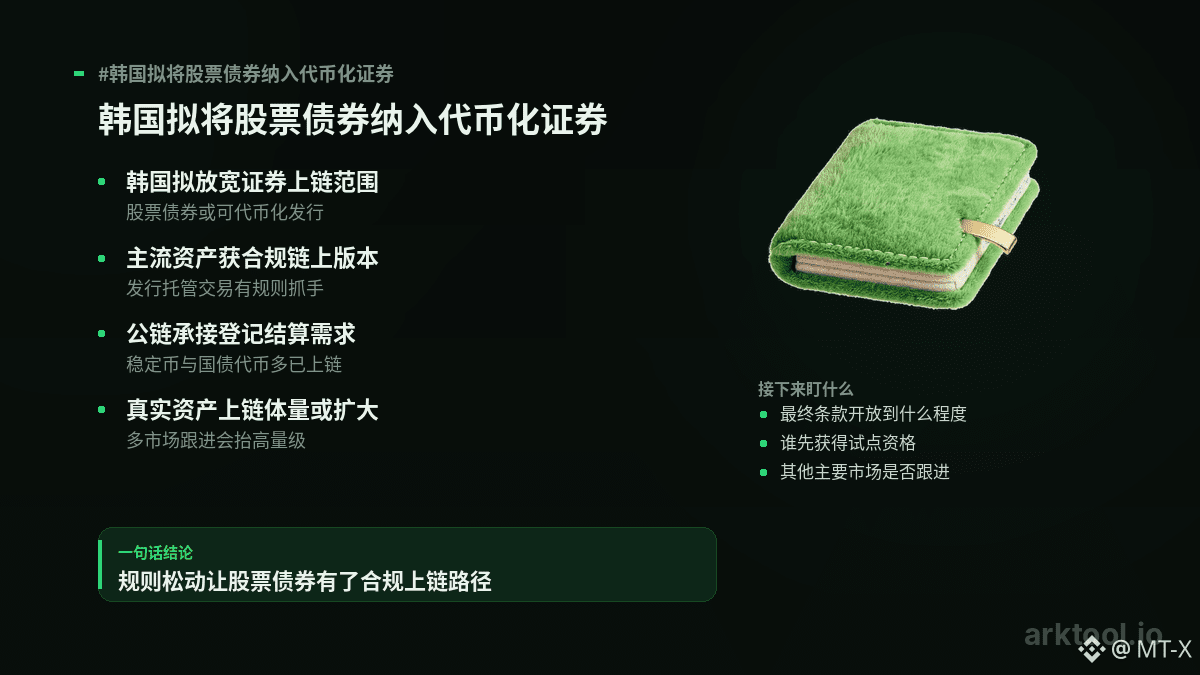
تخطط لجنة المالية في كوريا الجنوبية لتوسيع نطاق الأوراق المالية المُرقمنة (tokenized)، بحيث قد يُسمح - مستقبلاً - بإصدارها وتداولها على السلسلة (on-chain) للأوراق المالية التقليدية مثل الأسهم والسندات.
التركيز هنا على كلمتي «النطاق». في السابق، كانت الأصول التي يمكن أن تغطيها الأوراق المالية المُرقمنة محدودة للغاية، وكانت الحدود غير واضحة، لذلك لم تكن المؤسسات تميل إلى الدخول على نطاق واسع. والآن عندما تُعرض الأسهم والسندات على الساحة، فهذا يعني الاعتراف بأن للأصول الرئيسية نسخةً متوافقة يمكن تداولها على السلسلة؛ وبذلك أصبحت حلقات الإصدار والحفظ والتداول أخيراً تملك قواعد محددة يمكن مناقشتها والعمل بها.
بالنسبة لـ $ETH ، يُعد هذا إشارة من جانب الطلب. فإدخال الأوراق المالية على السلسلة ليس مجرد إصدار توكن ثم التوقف. بل يجب أن توجد سلسلة عامة (public chain) قادرة على استيعاب تسجيل الأصول والتسوية والأدوات التنظيمية/الامتثال. يُعتبر تراكم إيثيريوم (Ethereum) في هذا المجال الأثخن، حيث تُشغَّل عليه غالباً العملات المستقرة المُرقمنة (stablecoins) وتوكنات سندات الخزانة (国债代币) وتوكنات حصص الصناديق (fund shares tokens). كما أن مزودي خدمات الحفظ والامتثال على دراية بهذه السلسلة من الإجراءات. بمجرد أن تُصبح القواعد أكثر مرونة، فإن أسهل خيار للمؤسسات المحلية وشركات الأوراق المالية وإدارات الأصول في كوريا لإجراء تجارب (تجارب/ pilot) هو ربط النظام بالبنية التحتية الناضجة القائمة بالفعل؛ وستؤدي النتيجة إلى طلب مستمر على التسوية ونشاط على السلسلة.
الخطوات التالية تتمحور حول ثلاث نقاط. أولاً: إلى أي مدى سيتم فتح الأسهم والسندات في الصياغة النهائية، وهل سيكون التداول بين المؤسسات فقط أم موجهاً إلى فئات أوسع من المستثمرين. ثانياً: من يحصل أولاً على أهلية التجربة؛ فالتحركات الفعلية للمؤسسات المالية أكثر إقناعاً من مجرد التصريحات. ثالثاً: هل توجد أسواق أخرى ستلحق بالركب؛ فإذا أصبحت الأوراق المالية المُرقمنة أكثر مرونة في عدة أسواق رئيسية في الوقت نفسه، فلن يبقى حجم الأصول الحقيقية على السلسلة بالحجم الحالي.
#韩国拟将股票债券纳入代币化证券