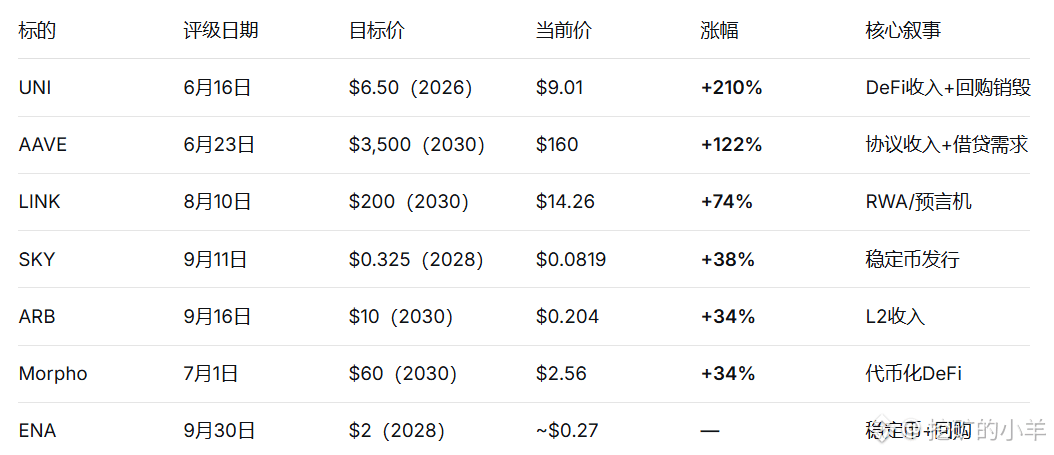
تقييم بالمِقاييس الستة، و6 مرات تحقق. نسبة الفوز 100%.
تقرير أبحاث الأصول الرقمية من «ستاندرد تشارترد» لمدير أبحاث الأصول الرقمية، جيفري كندريك، يركّز سرد التقييم بشدة على هذه الاتجاهات الثلاثة:
الاتجاه الأول: إيرادات الـDeFi.
نموذج إيرادات AAVE مرتبط ارتباطًا وثيقًا بنشاط الاقتراض والإيداعات، ونمو البروتوكول ينعكس مباشرةً في ارتفاع قيمة التوكن. وقت صدور التقرير كان السعر قرابة 70 دولارًا، والآن 160 دولارًا. بنسبة زيادة 122%.
الاتجاه الثاني: إعادة شراء التوكن.
UNI هي أقوى مثال في هذه السلسلة. بعد تفعيل fee switch في ديسمبر 2025، تم تخصيص نحو سدس رسوم الـswap لإعادة الشراء والقيام بالحرق، وانخفض المعروض من 1 مليار إلى 895 مليونًا. بلغت الزيادة 210%، وهي زيادة «محروقة» عبر عمليات إعادة الشراء.
الاتجاه الثالث: RWA/العملات المستقرة.
سعر هدف LINK عند 200 دولار مبني على افتراض نمو الأصول المُرمّزة من 3400 مليار إلى 4 تريليون. تم وضع ENA كمُصدِر رابع أكبر للـعملات المستقرة، وUSDe هو العملة المستقرة التي وصلت إلى 10 مليارات دولار من القيمة السوقية بسرعة قياسية.
في منتصف أغسطس، قال كندريك جملة علنًا:
"هدف UNI عند 100 دولار بنهاية 2030 ربما يكون منخفضًا أكثر من اللازم."
السبب أن الرسوم التي يكسبها يوني سوايبس على Robinhood Chain تُحرق التوكنات بسرعة متزايدة، أسرع من المتوقع.
لماذا تجرؤ «ستاندرد تشارترد» على تغطية UNI وAAVE في يونيو، بينما يندفع 99% من الناس في سبتمبر فقط؟
لأن أغلب الناس ينظرون إلى السعر، بينما ستاندرد تشارترد تنظر إلى الإيرادات.
بيانات إعادة شراء UNI، وحجم الاقتراض في AAVE، وعدد مرات استدعاء oracles لدى LINK، وحجم إصدار العملات المستقرة لدى ENA—هذه الأمور لا تحتاج أن تنتظرك الرسوم البيانية لتخبرك بها.
البيانات تتحرك قبل السعر.
الإيرادات تتحرك قبل السرد.
الـ7 أصول التي غطتها ستاندرد تشارترد ليست اختيارًا عشوائيًا. كل واحد منها يستطيع الإجابة عن ثلاثة أسئلة:
هل توجد إيرادات حقيقية؟
هل توجد آلية لإعادة شراء التوكن تُعيد الإيراد إلى حاملي التوكن؟
هل توجد سردية طويلة الأجل لـRWA/العملات المستقرة؟
إيرادات DeFi، وإعادة شراء التوكن، وRWA/العملات المستقرة. ستاندرد تشارترد غطت 7 بالفعل، فإلى أين قد يكون الغطاء التالي؟
انظر إلى ما إذا كانت هناك بروتوكولات أخرى لديها إيرادات رسوم حقيقية ولكن لم تغطِّها المؤسسات بعد، وما البروتوكولات التي أعلنت للتو خططًا لإعادة الشراء، وما المشاريع التي علقت في مسار العملات المستقرة.
نسبة فوز ستاندرد تشارترد في تصنيف «العملات المقلدة» هذا العام تصل إلى 100%، لكن هذا لا يعني أن عليك «نسخ الواجبات».
بل يعني أن تفهم شيئًا واحدًا: عندما يبدأ أحد أكثر البنوك تقليدية تحفظًا في العالم المالي باستخدام نموذج DCF لتقييم بروتوكولات DeFi، يصبح هذا القطاع—ليس «كازينو».
البيانات لا تكذب. الذي يكذب هو من ينظر إلى السعر فقط دون منطق.