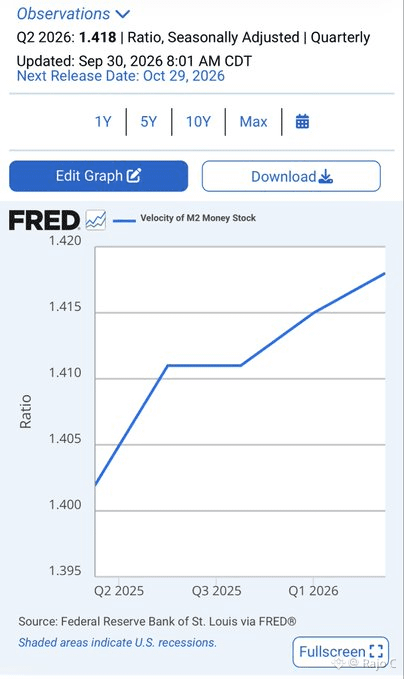
#uscorepceeasesto3%inaugust إليك أحدث رسم بياني مُحدّث لسرعة دوران M2. سرعة دوران M2 هي ببساطة الناتج المحلي الإجمالي الاسمي مقسومًا على كمية النقود في عرض النقود M2، لذا فهي تُظهر مدى فعالية مخزون النقود القائم في تحويله إلى نشاط اقتصادي. في 30 سبتمبر، قامت BEA بتعديل نمو الناتج المحلي الإجمالي الحقيقي للربع الثاني من 1.5% إلى 2.2% ومن 8.0% إلى 8.5% بالنسبة للناتج المحلي الإجمالي الاسمي. وبما أن الناتج المحلي الإجمالي الاسمي هو البسط في حساب السرعة، فقد دفع ذلك بشكل ميكانيكي سرعة دوران M2 للربع الثاني من 1.415 إلى 1.418.
من المهم فهم أن قراءة السرعة الأخيرة هذه لا تزال تخص الربع الثاني 2026 فقط، أي أنها تغطي أبريل ومايو ويونيو. ولا تشمل يوليو أو أغسطس أو سبتمبر. لذا لا يزال هذا الرسم البياني ينظر إلى الوراء في أداء الاقتصاد قبل أن تظهر معظم التدهورات الأحدث في الربع الثالث، وأثر الزيادة التي أجرتها الاحتياطي الفيدرالي في سبتمبر، والضغوط الأخيرة المتعلقة بالطاقة في البيانات.
كما أن الارتفاع في خبر نمو الناتج المحلي الإجمالي للربع الثاني لم يكن واسع القاعدة. فقد جاءت معظم المراجعة من المخزونات، والاستثمار الثابت بما في ذلك بناء مراكز البيانات، والإنفاق الاستهلاكي المُعدّل، وتحديث تقديرات الأسعار، والتعديلات الموسمية. وفّرت العقارات والمعلومات والتصنيع المعمّدون والتمويل الجزء الأكبر من النمو الصافي، بينما كانت قطاعات النقل والتجزئة والتصنيع غير المعمّد والتعدين كانت بالفعل تنكمش. لم يكن الربع الثاني ضعيفًا بشكل عام، لكن النمو كان يتزايد تركّزه تحت سطح العنوان الرئيسي.
لهذا السبب لا يزال اتجاه السرعة مهمًا. حتى بعد أن تمت مراجعة الناتج المحلي الإجمالي الاسمي إلى أعلى بشكل كبير، لم تتجاوز السرعة بالكاد من 1.415 إلى 1.418 لأن M2 نفسها كانت تتوسع بسرعة تقارب ذلك تقريبًا. وبعبارات بسيطة: دخلت أموال أكثر إلى النظام، لكن الاقتصاد لم يصبح أكثر كفاءة إلا بشكل طفيف في تحويل هذا الكم الأكبر من السيولة إلى نشاط اسمي إضافي.
القراءة التالية ستغطي الفترة من يوليو حتى سبتمبر، وإذا أظهر الربع الثالث، وبشكل خاص الربع الرابع، أن السرعة بالكاد تتحرك أو تتسطّح أو تبدأ في الانخفاض، بينما تستمر قطاعات العمل والائتمان ودخل الأسر والصناعات الدورية في الضعف، فسيكون ذلك دليلًا أقوى بكثير على أن عنوان الناتج المحلي الإجمالي يبدو جيدًا بينما يتم إخفاء فقدان أوسع في الزخم الاقتصادي.$PROMPT $0G $MEW