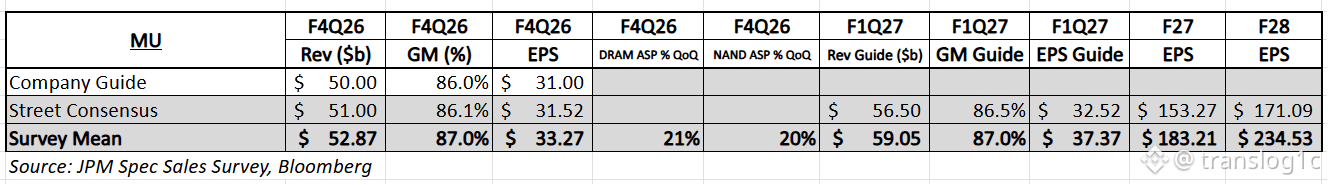
أحد أهم التعليقات من أحد أهم التعليقات من $MUB مكالمة الأرباح كان أن الربع المالي الأول يجب أن يكون أرضية هامش الربح الإجمالي للسنة المالية 27.
تتوقع ميكرون أن تنمو الإيرادات بشكل متتابع في كل ربع من السنة المالية 27، بينما ينبغي أن يرتفع هامش الربح الإجمالي بعد الربع الأول. ولا يزال من المتوقع أن تتحسن التسعيرة، ولكن بوتيرة أبطأ من السابق.
وجهة نظري هي أن ربحية السهم للسنة المالية 27 يمكن أن تتجاوز 200 دولار.
إرشاد ربحية السهم للربع المالي الأول هو بالفعل 38.15 دولار. إذا استمرت الأرباح في النمو من هنا، فلا أعتقد أن 200 دولار تتطلب افتراضًا عدوانيًا جدًا.
كان استطلاع قنوات JPM يشير إلى ربحية سهم للسنة المالية 27 عند نحو 180 دولارًا، بينما كان إجماع السنة المالية 28 عند نحو 234 دولارًا. وأعتقد أيضًا أن أرباح السنة المالية 28 يمكن أن تواصل الارتفاع إذا استمرت دورة الذاكرة الحالية.
عائد رأس المال هو أمر آخر أتابعه عن كثب.
عند 200 دولار لربحية السهم ونحو 1.15 مليار سهم مخفف، ستولد ميكرون ما يقرب من 230 مليار دولار من الأرباح.
وحتى إذا تحوّل نحو نصف ذلك فقط إلى تدفق نقدي حر فائض متاح لعوائد رأس المال، فإن القدرة المحتملة على إعادة شراء الأسهم قد تظل كبيرة جدًا.
لقد قالت ميكرون بالفعل إنها تخطط لزيادة عوائد رأس المال اعتبارًا من 9 ديسمبر، وذلك بشكل أساسي عبر إعادة شراء الأسهم، وستسعى إلى الحصول على تفويض إضافي لإعادة الشراء.
أما على صعيد التسعير، فما زلت أعتقد أن هناك فجوة بين توقعات السوق وما أسمعه من الصناعة.
بعد التحدث مؤخرًا مع جهات اتصال في صناعة الذاكرة، يبدو الطلب أكثر شحًا مما كان عليه قبل بضعة أشهر.
وأسمع الشيء نفسه في الصين. حتى شركات الإنترنت الصينية تشتري الذاكرة بقوة في السوق الثانوية، إلى جانب وحدات معالجة الرسوميات RTX 5090.
كما جرى بعض النقاش حول سقف ربع سنوي بنسبة 30% على زيادات أسعار الذاكرة.
وبناءً على تحققاتي الخاصة من القنوات، لم أرَ دليلًا على وجود سقف واسع النطاق بنسبة 30% ربع سنوي لتسعير DRAM التقليدي أو NAND.
#EarningsSeason