终于 أعرف $CRCL لماذا هبط! لأنّه جاء
الستابل كوين (العملات المستقرة) هي مسار بمستوى “الكأس المقدسة” في عالم العملات الرقمية! باعتبارها من أكثر الأعمال ربحًا في مجال العملات الرقمية، فإن شركة تُصدر ستابل كوين تستلم دولارات المستخدمين، ثم تذهب فورًا لشراء سندات الخزانة الأمريكية، وتذهب كل الفوائد إلى جيبها. حققّت شركة تيثر (Tether) أرباحًا سنوية تتجاوز 10 مليارات دولار، وتربح أكثر من بلاك روك (BlackRock) أيضًا.
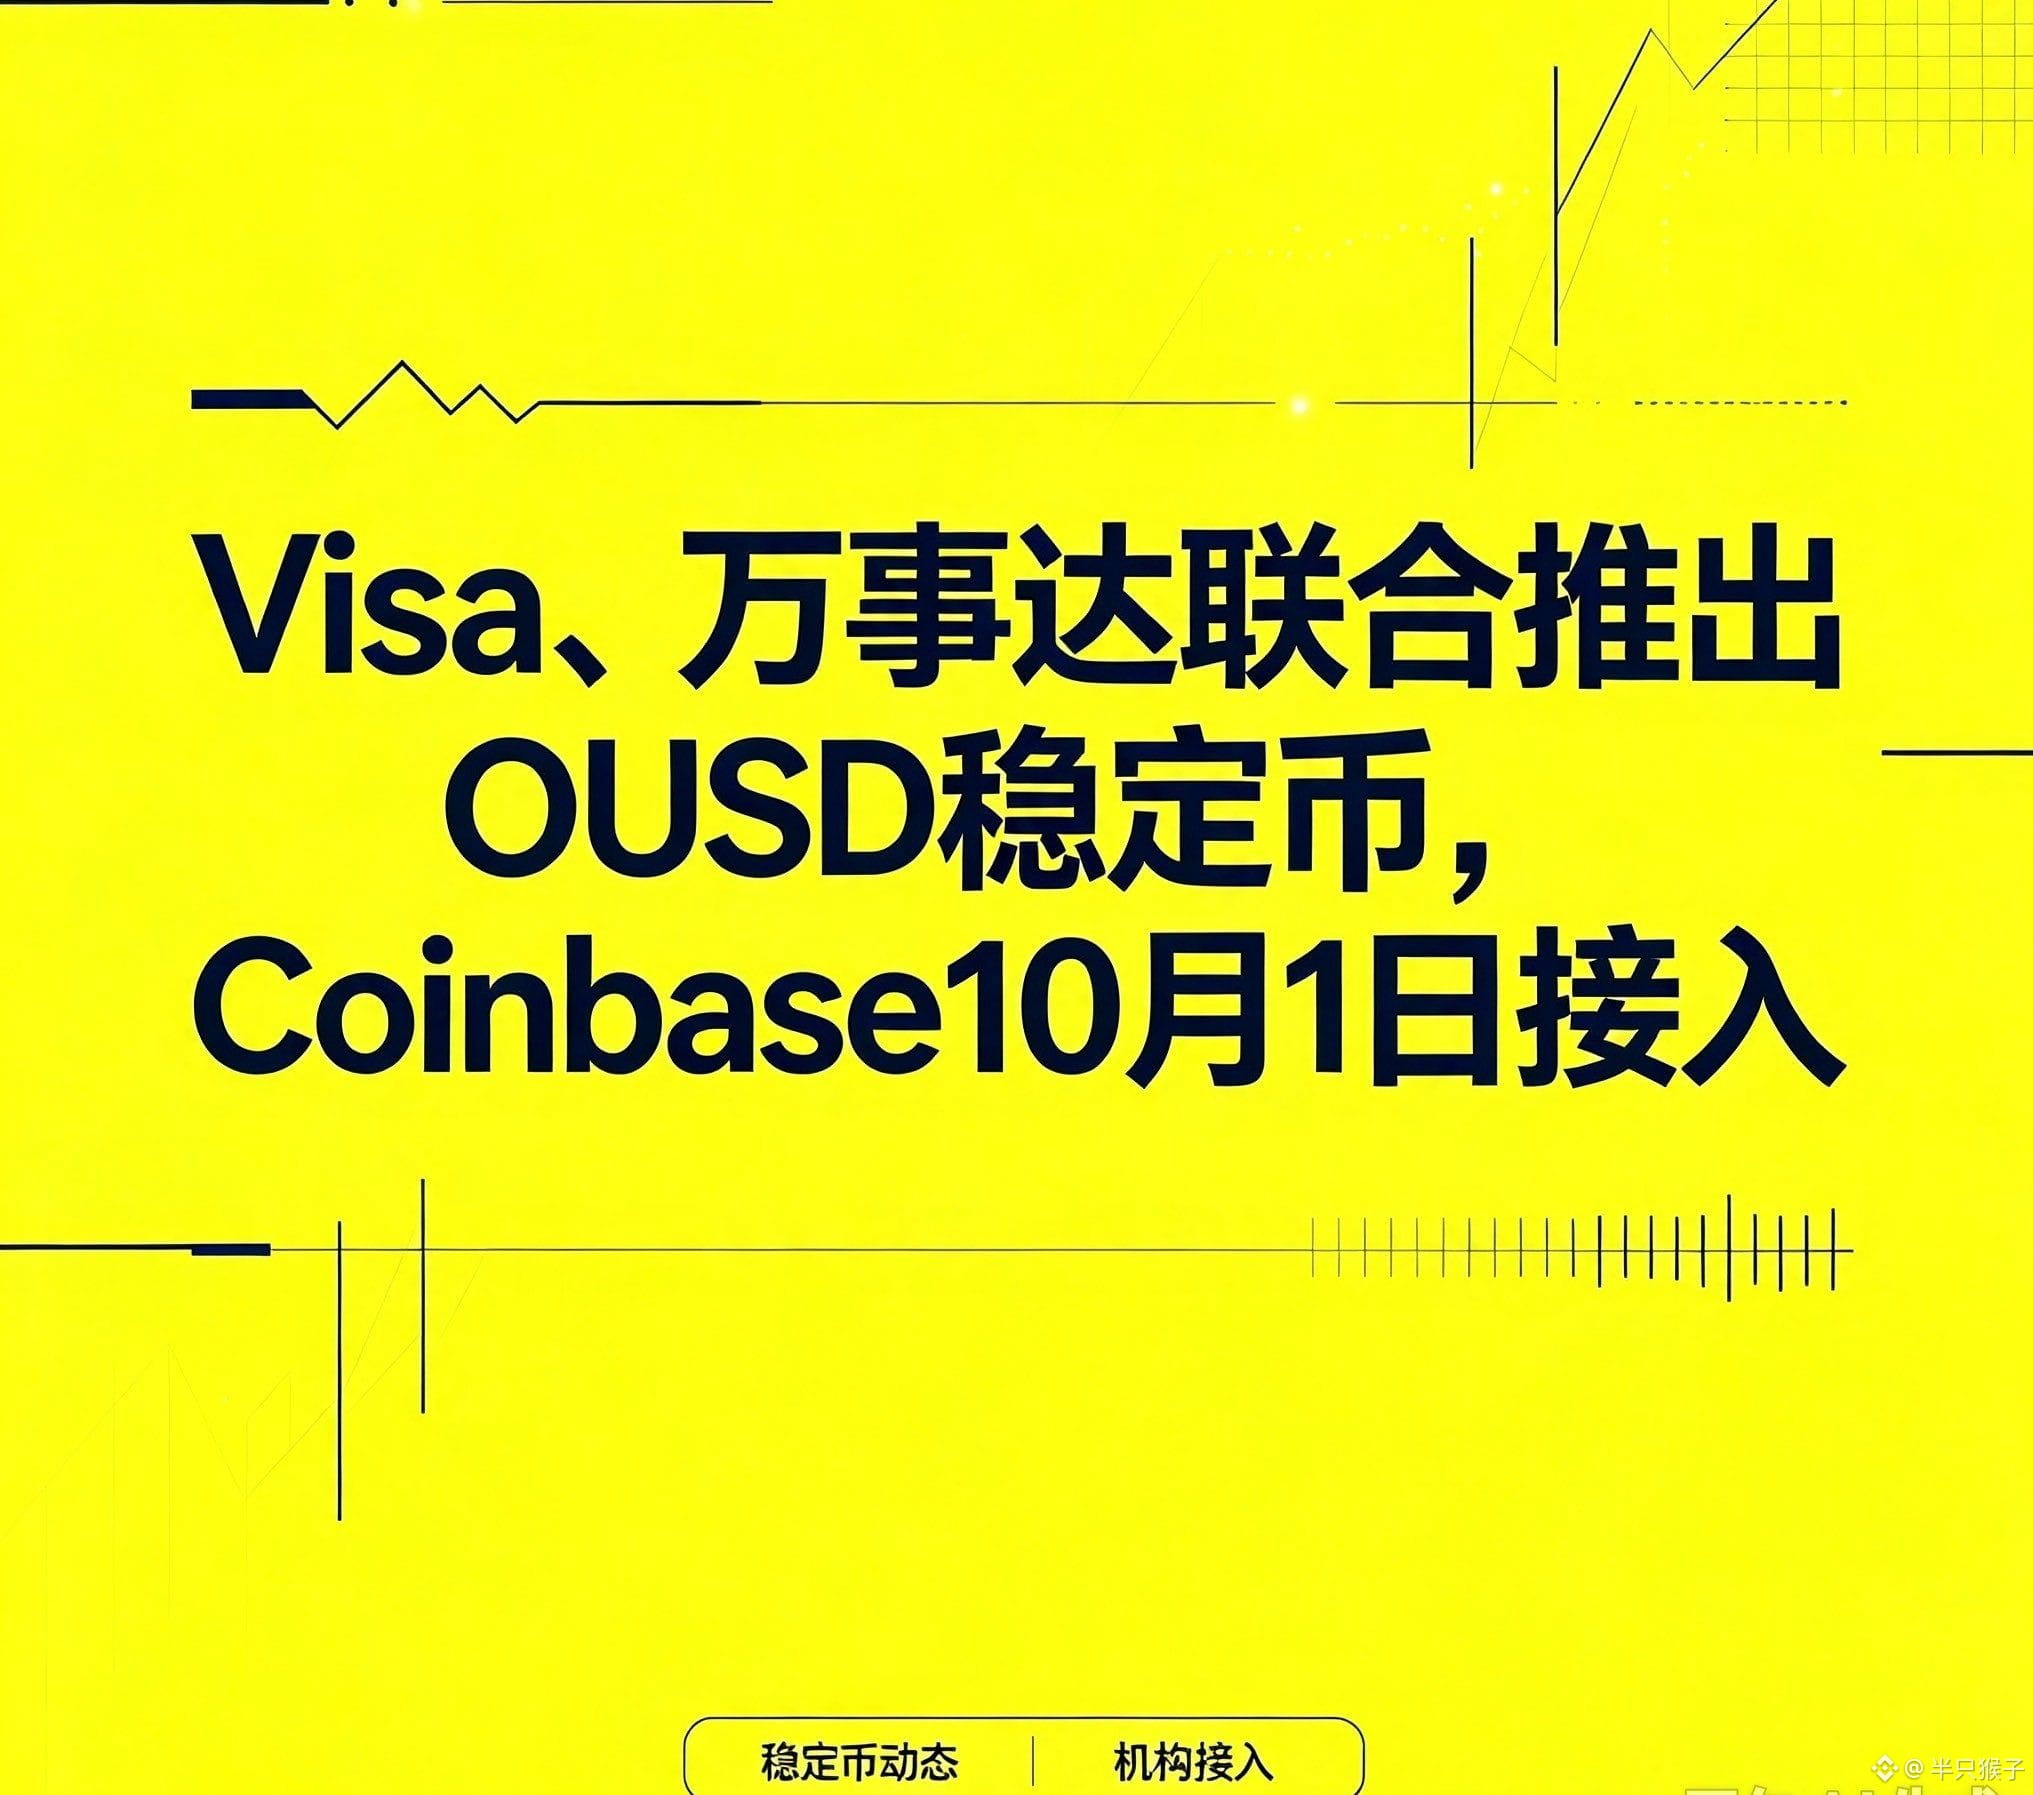
أمس، أطلقت 5 مؤسسات مثل Visa بالتعاون OUSD، بسيولة أولية تزيد عن 1 مليار دولار.
الآن، لدى الستابل كوينs مشكلة يتم تجاهلها
ارتفع إجمالي المعروض إلى أكثر من 304 مليارات دولار، حيث تشكّل USDT وUSDC 85% من الإجمالي.
لكن من ناحية الكفاءة: المعروض من USDC أقل بقدر النصف مقارنة بـ USDT، ومع ذلك فإن حجم التحويلات على السلسلة هو قرابة 5 أضعاف. وتأتي أغلب هذه التحويلات من دورات داخلية ضمن DeFi—على سلسلة Base، تشكّل 69% من تحويلات USDC تحركات من سيولة DEX، و23% تأتي من الفلاش كريدت (Flash Loans).
الآن الستابل كوين يريد أن يربح من الفائدة، وOUSD ما يريده هو إدماج نفسه في عمليات التسوية التجارية.
ماذا يعني ذلك لعالم العملات الرقمية
أولًا، تتغير منطق المنافسة. سابقًا: من يملك أكبر “بركة/حوض سيولة”. الآن: من يستطيع إدماج نفسه فعلًا في التسوية التجارية.
ثانيًا، قد تتزَعزع خريطة DeFi. إذا نجحت OUSD في سيناريوهات الأعمال، فقد يؤثر ذلك عكسيًا على مكانتها داخل DeFi.
ثالثًا، ضغط USDC هو الأكبر، وكلاهما سيخوض منافسة مباشرة على “الطلب الحقيقي”.
الخلاصة
OUSD لا ينافس على حصة السوق؛ بل ينافس على “موضع طبقة التسوية التجارية”. $CRCL