
أحدث تقرير أرباح لشركة ميكرون (Micron) وتفكير السوق: عمالقة الذاكرة تحت جنون الذكاء الاصطناعي—هل يمكنهم كسر «لعنة الدورات»؟
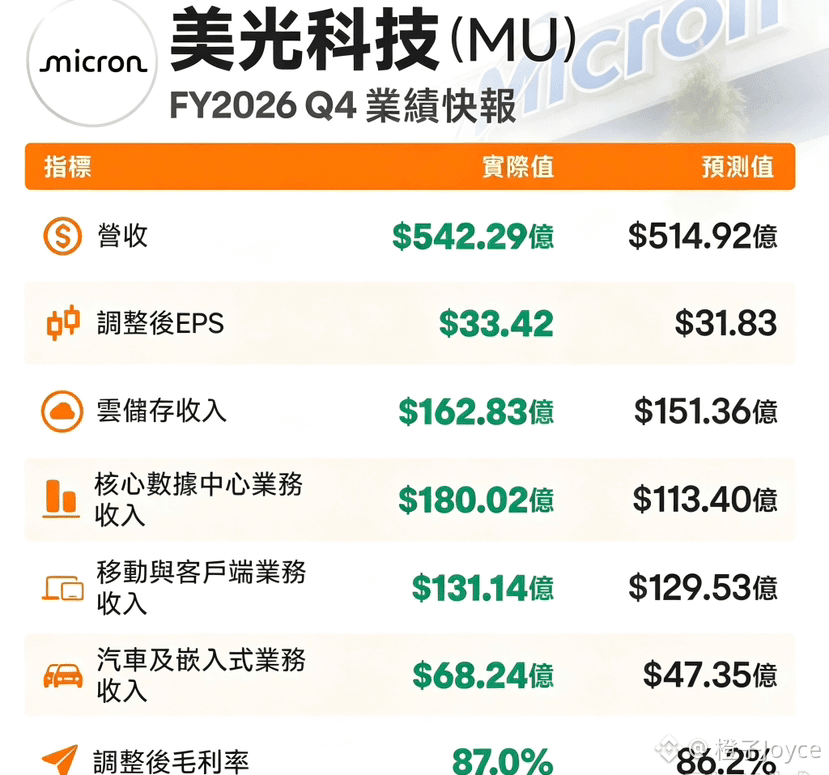
أعلنت شركة ميكرون تكنولوجي (Micron Technology) عن نتائج قوية للربع المالي الرابع، مع أبرز نقاط التقرير المالي في المركز الأول
ربحية السهم (EPS): بلغت ربحية السهم المعدلة 33.42 دولارًا (مقارنة بـ 3.03 دولارات في الفترة نفسها من العام الماضي)، متجاوزة توقعات السوق البالغة 31.72 دولارًا.
إيرادات الربع: بلغت 54 مليار دولار، بزيادة سنوية قدرها 379%، متجاوزة التوقعات البالغة 51 مليار دولار.
هامش الربح الإجمالي: سجل أعلى مستوى تاريخي عند 87%.
التدفقات النقدية والميزانية العمومية: حققت الشركة خلال العام 59 مليار دولار من التدفق النقدي الحر، وسددت 10 مليارات دولار من الديون (انخفض رصيد الديون إلى 5 مليارات دولار)، وأعادت تشغيل برنامج إعادة شراء الأسهم؛ ويتوقع السوق أن يصل التدفق النقدي الحر في السنة المالية الجديدة إلى 129 مليار دولار.
وضع الصناعة وأبرز التناقضات
1. يظل ميزان العرض والطلب مشدودًا باستمرار، إذ تتجه استثمارات مراكز البيانات عالميًا نحو مستوى تريليون دولار، وينمو الطلب على شرائح ذاكرة عالية الجودة (مثل HBM) المخصصة لخوادم الذكاء الاصطناعي نموًا انفجاريًا. وأشار الرئيس التنفيذي سانجاي مهروترا (Sanjay Mehrotra) إلى أن أوضاع العرض والطلب في السنتين الماليتين 2027 و2028 يُتوقع أن تكون أكثر اختناقًا من سنة 2026 المالية. وبسبب تأثير موجة الهبوط السابقة القاسية، اتسمت توسعات الصناعة بحذر شديد، ومن المتوقع ألا يبدأ تشغيل طاقات إنتاج جديدة إلا بعد منتصف 2027.
2. لماذا لا تزال وول ستريت تمنح «تقييمًا منخفضًا»؟
تُعد شرائح الذاكرة تقليديًا القطاع الأكثر عرضة لتقلبات الدورات داخل صناعة أشباه الموصلات. ورغم أن أداء ميكرون كان لافتًا، فإن توقعات وول ستريت بشأن مضاعف الربحية (P/E) لا تتجاوز نحو 6.6 مرة (أقل بكثير من 18.5 مرة لمؤشر S&P 500).
قلق عند القمة (Peak Signal): تشير إرشادات ميكرون للربع المالي القادم إلى أن نمو المبيعات وهامش الربح الإجمالي سيتراجعان بشكل طفيف، ما يدفع بعض المستثمرين إلى الحذر من أن دورة الصعود قد تكون بلغت ذروتها.
الخوف من ضياع توقيت الدورة: يحتفظ كثير من مستثمري التكنولوجيا بذاكرة مؤلمة من أخطاء الماضي عند تقدير قمة الدورة، ويعتادون اختيار الخروج عند ذروة الأداء.
محاولة لكسر الحلقة: تغيير نموذج الأعمال
للتخلص من «لعنة الدورات ذات التقلب العالي والتقييم المنخفض»، تدفع ميكرون العملاء إلى توقيع اتفاقيات توريد طويلة الأجل تمتد لـ 5 سنوات (عادةً ما تكون لمدة سنة):
تتضمن حدًا أدنى للأسعار وحدودًا علوية لحماية أكبر؛
تشمل بنودًا مُلزِمة وتسديدات مقدمة من العملاء؛
وقد تم حتى الآن توقيع 16 عقدًا، تغطي حوالي 20% من إجمالي شحنات الذاكرة وثلث إجمالي منتجات الذاكرة. #ساحة بينانس #半导体
$MU