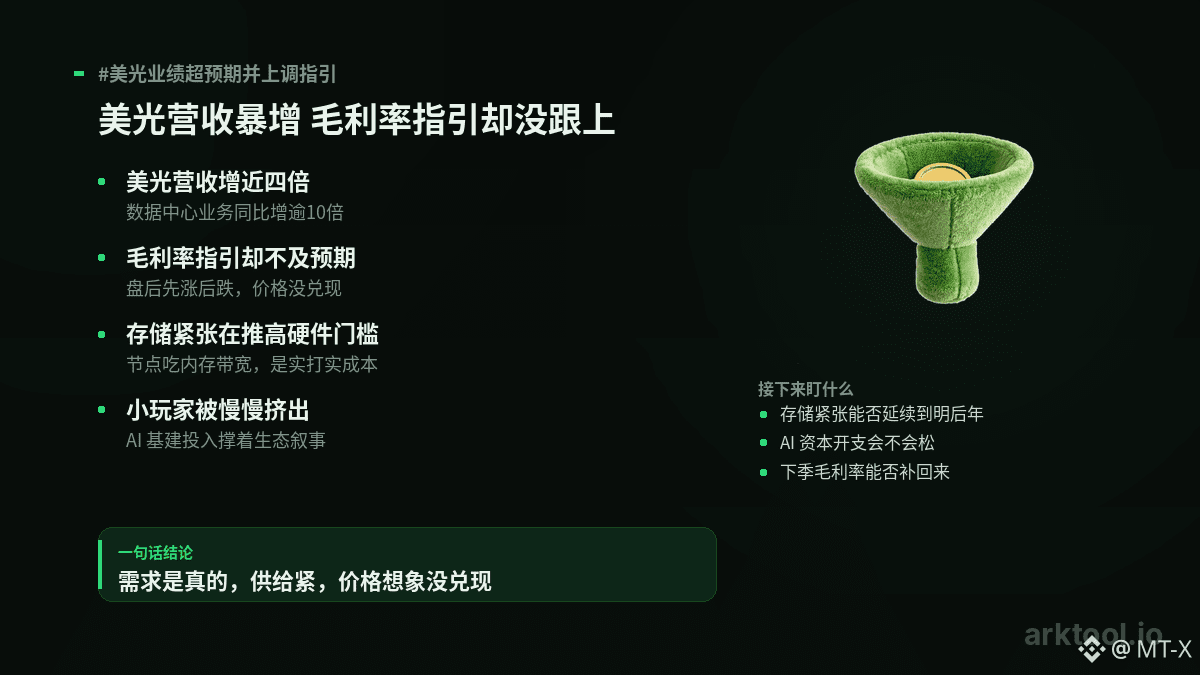
تقرير ميكرون هذا، الأرقام فيه قوية جدًا: إيرادات الربع ارتفعت على أساس سنوي بنحو أربعة أضعاف تقريبًا، وفيما يتعلق بالأعمال الأساسية لقطاع مراكز البيانات نمت إيرادات الربع على أساس سنوي بأكثر من 10 مرات، وتوجيهات الإيرادات للربع القادم أيضًا فاقت التوقعات. لكن إرشادات هامش الربح الإجمالي لم تلحق بالركب، فارتفعت الأسهم أولًا في ما بعد الإغلاق ثم تراجعت.
الخلاصة بجملة واحدة: الطلب حقيقي، لكن مساحة التفاؤل بشأن الأسعار لم تتحقق بعد.
السوق يريد أن يسمع: "كم يمكن أن تُباع أغلى؟" والشركة أعطت: "كم يمكن أن تُباع؟" ذكر الرئيس التنفيذي أن تخزين العامين المقبلين سيكون أكثر شدة؛ وزن هذه الجملة يكمن في—ليس لأن الطلب بلغ ذروته، بل لأن العرض لن يلحق به.
هذا يرتبط بسلسلة الارتباط بالعملات المشفرة على مستوى جانب العتاد.
مثل هذه السلاسل العامة عالية الإنتاجية مثل $SOL ، حيث تتطلب عقد التحقق ذاكرة وعرض نطاق؛ العتاد هو تكلفة تشغيل واقعية. ارتفاع أسعار الذاكرة وضمور/توتر الإمدادات سيرفعان تدريجيًا عتبة تشغيل العقد، ما يدفع المشاركين الصغار والمتوسطين للخروج. وفي الوقت نفسه، تُروى قصة "الذكاء الاصطناعي" مرارًا وتكرارًا كجزء من نظام السلسلة البيئي، ومع استمرار ضخ أموال البنية التحتية للذكاء الاصطناعي داخلها، يوجد من يستمر في سرد القصة.
الخطوة التالية: راقب ثلاث نقاط—هل يمكن أن يستمر شحّ التخزين، وهل ستخفّ نفقات رأس المال الخاصة بالذكاء الاصطناعي أم لا، وهل يمكن تعويض هامش الربح الإجمالي في الربع القادم. من ناحية العملات المشفرة لا يرتبط ذلك مباشرةً، لكن تفضيل المخاطرة في أسهم التكنولوجيا سيتسرب أولًا إلى السوق الأوسع، ثم إلى أصول السلاسل العامة (الـ公链) الأكثر حساسية للتقلبات.
#美光业绩超预期并上调指引