


حروب العملات المستقرة تبدأ، بينما يبقى بيتكوين ضمن نطاقه
مرحبًا بالجميع، ومرحبًا بكم في نظرة الأسبوعية على الأسواق.
منذ أسبوعين، انتهينا باختبار بسيط. كانت الفيدرالية على وشك رفع الفائدة، وكان عائد سندات 10 سنوات عند 5%، وقلنا دع عائد 10 سنوات هو من يقرر. إذا سحبت الزيادة العوائد إلى ما دون 4.96% بسرعة، تحسن الإعداد. وإذا استمرّت العوائد في الارتفاع عبر ذلك، فإن أي شيء لا يمنحك عائدًا مقابل الاحتفاظ به كان في طريقه إلى ربع صعب.
لم تتحقق أي من السيناريوهين. رفعت الفيدرالية أسعار الفائدة ربع نقطة في 16 سبتمبر، وبواقع 12 صوتًا مقابل 0، لتصل إلى النطاق المستهدف 3.75-4.00%. لم يتراجع عائد سندات الخزانة لأجل 10 سنوات أبدًا إلى ما دون 5% بأي طريقة مقنعة، وما زال عائد سندات 30 عامًا قريبًا من 5.3%. ومع ذلك، ارتفع بيتكوين.
انطلقت من نحو 76,800 دولار عندما كتبنا آخر مرة إلى حوالي 87,400 دولار يوم الاثنين 21 سبتمبر، وهي أعلى مستوياتها منذ يناير، وأغلقت الأسبوع عند 84,457 دولار. هذا أعلى من إغلاق مايو الأسبوعي البالغ 82,193 دولار—ما يجعلها أول “قمة أعلى” منذ قمة أكتوبر 2025. ولمدة أحد عشر شهرًا، كانت كل موجة صعود تتعثر تحت القمة السابقة. هذه لم تتعثر. وكانت أيضًا ثاني إغلاق أسبوعي متتالٍ فوق المتوسط المتحرك البسيط لمدى 50 أسبوعًا، قرب 77,700 دولار، بعد 45 أسبوعًا تحته. لقد أشرنا إلى النسخة الأسّية الأسرع من هذا الخط في أغسطس. والنسخة الأبطأ اتبعتها الآن، وثبتت.
تراجع بيتكوين قليلًا يوم الاثنين، لينزلق إلى نطاق 83,200-83,600 دولار بعد أن رفض الرئيس ترامب اقتراح وقف إطلاق النار الإيراني لمدة سبعة أيام وقفز برنت مجددًا فوق 106 دولارات. يجري تداولها حاليًا قرب 84,000 دولار، مع إيثر قرب 2,680 دولار. ما زالت بيتكوين أقل تقريبًا بنسبة 33% من ذروة أكتوبر 2025 عند 126,198 دولارًا—وهي أدنى مرة وصلت فيها هذه النسبة منذ بدأنا بنشر الأرقام.
ينتهي الربع الليلة. بدأ الربع الثالث قرب 58,500 دولار، وسجّل قاعًا عند نحو 57,700 دولار، وهو مرتفع تقريبًا 42%—وهو ما يكفي لابتلاع خسارة الربع الثاني بالكامل في مخطط الثلاثة أشهر. لا يُؤكَّد ذلك إلا عندما تُغلق الشمعة.
هناك شيئان تحت السعر أهم من الشمعة.
أولًا، من دفع ثمن ذلك. جلبت صناديق US spot Bitcoin ETF نحو 2.39 مليار دولار الأسبوع الماضي—أفضل أسبوع منذ أكتوبر 2025—فيما أرسل حاملو المدى القصير قرابة 47,600 BTC إلى البورصات مع التحرك، وهي واحدة من أكبر القفزات من هذا النوع على الإطلاق. هذا طلب جديد يلتقي مع عرض قديم، تقريبًا تمامًا عند السعر الذي يتعادل عنده متوسط مشتري الـETF.
ثانيًا، وهذه هي مخصصة اليوم: تم إطلاق Open USD اليوم. Visa وMastercard وStripe وCoinbase وShopify وضعت أسماءها وراء عملة مستقرة بالدولار تمنح ما يقارب كل دخل احتياطياتها لمن يوزعها، مع التزام سيولة يتجاوز 1 مليار دولار. لقد جعل بنك الاحتياطي الفيدرالي هذا الدخل أكثر قيمة للتو. هامش شخص ما على وشك دفع ثمن ذلك.
في هذا العدد، سأحلل ما الذي دفع الحركة فعليًا، وكيف تضغط المحفزات الكلية داخل نافذة عالية الأثر، وما تكشفه تدفقات السلسلة عن سلوك الحملة، وأين قد يظهر زخمٌ هيكلي تالٍ.
لنبدأ.
1. أداء القطاعات والتطورات الرئيسية
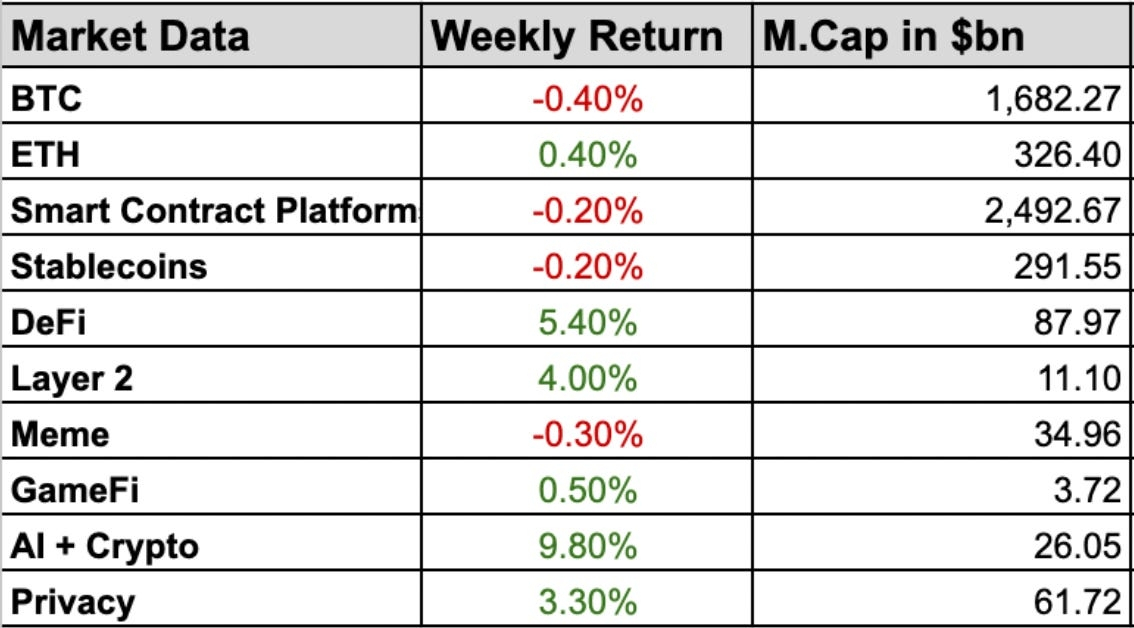
أطلقت Open Standard Open USD (OUSD) على Ethereum وSolana وBase وTempo، مع التزامات سيولة بأكثر من 1 مليار دولار من Coinbase وMastercard وShopify وStripe وVisa. أصبحت الشبكة الآن تضم أكثر من 200 شركة. القسم 2 كله يدور حول ذلك.
منحت هيئة SEC إعفاءً لمدة خمس سنوات من أجل “الابتكار” يسمح لبعض أسهم أمريكية مُرمّزة بالتداول على أنظمة مبنية على blockchain. تبعت CFTC ذلك بإرشادات تسمح للشركات المسجلة باستثمار أموال العملاء في أصول مُرمّزة والاحتفاظ بالسجلات على blockchain. وصل الاثنان خلال عشرة أيام فقط من فشل CLARITY.
وقّعت بورصة نيويورك للأوراق المالية مذكرة تفاهم مع Blockchain.com، ما سيمنح 44 مليون حساب وصولًا إلى أسهم أمريكية وETFs مُرمّزة على منصة بورصة نيويورك المخططة للعمل 24/7. إنها اتفاقية للعمل معًا وليست إطلاقًا. لا جدول زمني، ولا قائمة أسهم، ولا موافقة تنظيمية بعد.
تقوم ARK Invest بترميز صندوقها ARK Venture Fund بقيمة 1.3 مليار دولار عبر Securitize على Ethereum. يحتوي الصندوق على حصص خاصة في OpenAI وAnthropic وStripe وDatabricks. ذكرت صحيفة وول ستريت جورنال أن Ondo وBlackRock ستقدمان “محافظ ذكية” مُرمّزة على السلسلة.
بدأت SoFi بتسوية معاملات بطاقات الخصم والائتمان على شبكة Mastercard ضمن عملتها المستقرة SoFiUSD، وتقوم بنقل برنامج بطاقاتها بالكامل عبر ذلك—متوقع أن يتجاوز 25 مليار دولار سنويًا. التجار لا يلمسون الرمز أبدًا. هم فقط يتقاضون مدفوعاتهم في عطلات نهاية الأسبوع.
اتصلت IBM بدفتر Swift على blockchain، حتى تتمكن البنوك من إرسال تعليمات إيداعات مُرمّزة عبر رسائل ISO 20022 التي كانت تستخدمها بالفعل. هناك 17 مؤسسة في مرحلة التجربة. تتطلع أكبر ست بنوك في كندا إلى إيداعات بالدولار الكندي مُرمّزة للمدفوعات بين البنوك.
اقترح الاحتياطي الفيدرالي قواعد احتياطيات ورأس مال لمصدري العملات المستقرة بموجب قانون GENIUS، الذي يبدأ سريانه في يناير 2027. يجب أن تكون الرموز مدعومة بالكامل بأذون خزانة قصيرة الأجل أو أصول سائلة مماثلة. حصل الاقتراح على تحذير من داخل مجلس الإدارة بأن معيار مكافحة غسل الأموال لديها قد يكون ضعيفًا.
استثمرت Binance 100 مليون دولار في Circle لدفع USDC في الأسواق الناشئة. وبشكل منفصل، ذكرت Bloomberg أن وزارة العدل الأمريكية تحقق فيما إذا كانت Binance قد انتهكت عقوبات إيران. هذه تحقيقات وليست تهمة.
كشفت Financial Times أن السعودية انسحبت من مشروع mBridge بقيادة الصين لتسوية المدفوعات عبر الحدود في العملات الرقمية الصادرة عن البنوك المركزية. حدث الانسحاب في مايو 2025. الجديد هو فقط الإعلان/الكشف.
أكد Bitget التحويلات غير المصرح بها من بعض محافظه الساخنة التي أثرت على حوالي 351.6 مليون دولار وتعليق عمليات السحب. أشارت البورصة إلى قراصنة كوريين شماليين. اعتبر هذا الربط أوليًا حتى صدور تقرير شامل بعد الحادث.
تضع JPMorgan متوسط تكلفة إنتاج بيتكوين بنحو 85,000 دولار. قضى السعر 280 يومًا تحتها—أطول من سلسلة 224 يومًا في 2018—قبل أن يرتفع لفترة وجيزة فوق الأسبوع الماضي. معدل الهاش منخفض بحوالي 19% عن ذروته في أكتوبر، والصعوبة حوالي 15%.
قامت Riot Platforms بسداد قرض مدعوم ببيتكوين بقيمة 200 مليون دولار مبكرًا، بينما زادت التوجه نحو مراكز بيانات الذكاء الاصطناعي، بما في ذلك صفقة مُبلغ عنها بقيمة 9 مليارات دولار مع Anthropic. المعدّنون يتحولون إلى ملاك عقارات.
اشترت Strategy بيتكوين لأول مرة منذ ثلاث أسابيع: 75.7 مليون دولار بمتوسط 79,670 دولارًا، أي قرابة 950 BTC. كما تريد دفع أرباح يومية على أربع من أسهمها المفضلة، رهناً بتصويت المساهمين في 28 أكتوبر. قفز السهم أكثر من 27% يوم الاثنين 21 سبتمبر.
أضاف BitMine 12,500 ETH ويملك الآن 5,983,940 ETH، أي حوالي 4.9% من العرض حسب رقمها الخاص. يتم إدراج حوالي 13.6 مرة من ETH أكثر للدخول في التكديس/الـstaking مما يغادره.
أطلقت Coinbase قروضًا ثابتة السعر مدعومة ببيتكوين عبر Morpho. السعر ثابت وكذلك موعد السداد، ما يعني أنه يمكن تصفية الضمان عند الاستحقاق حتى لو لم يهبط السعر. يتحمل المقترضون الآن مخاطرين: السعر والتقويم.
قالت Coinbase إن Grok التابعة لـ xAI هي عميلها الرائد للتداول “الوكيلاني” (agentic)، أي أنظمة الذكاء الاصطناعي التي تتداول بمفردها. كما ساعدت في تفكيك EvilTokens، وهي شبكة جرائم إلكترونية يقودها الذكاء الاصطناعي. تعقد CFTC أول اجتماع طاولة مستديرة لها حول الذكاء الاصطناعي والتمويل الوكيلاني في 28 أكتوبر.
نشر Vitalik Buterin مقالًا يجادل بأن ما بعد ترقية Hegota في 2027، سيتحول Ethereum إلى التحقق من البراهين الرياضية بدلًا من إعادة تشغيل كل معاملة من جديد. Glamsterdam، المقرر في الربع الرابع، يأتي أولًا. بدأت Solana اختبار Alpenglow، الذي يهدف إلى تقليل فترة الحسم من نحو 12.8 ثانية إلى حوالي 150 مللي ثانية. شبكة اختبار فقط، في الوقت الحالي.
ستطلق CME عقود Bitcoin Cash وعقود Uniswap المستقبلية في 19 أكتوبر، بينما تستمر معركتها القانونية مع CFTC بشأن العقود الدائمة بالتجزئة.
تخطط هونغ كونغ لإجراء تجربة على فواتير Exchange Fund Bills المُرمّزة بحلول نهاية 2026. التقدير الأساسي لدى Citi يضع الأصول المالية المُرمّزة عند 5.5 تريليون دولار بحلول 2030. هذا توقع، وليس حقيقة.
أغلقت AMD فوق سقف تقييم 1 تريليون دولار لأول مرة بعد قفزة بنحو 10% في جلسة واحدة، إذ تفوقت وكيلة Muse التابعة لـ Meta على App Store. سجل Nasdaq 100 مكاسب بنحو 2.1% الأسبوع الماضي مقابل 0.6% لـ S&P 500.
مدّد الرئيس ترامب والرئيس شي وقف التجارة المتبادل لمدة شهرين حتى 10 يناير 2027، مع تخفيف الرسوم الجمركية على حوالي 30 مليار دولار من السلع في كل اتجاه. لا شيء بشأن المعادن الأرضية النادرة أو الشرائح المتقدمة.
رفع بنك اليابان سعر سياسته إلى 1.25% اعتبارًا من 24 سبتمبر، بعد أن رفع البنك المركزي الأوروبي سعره في وقت سابق من هذا الشهر. شدّت ثلاثة بنوك مركزية كبرى السياسة داخل ثلاثة أسابيع.
2. Open USD: العائم يرتفع للمزادات
أهم إطلاق في الربع لم يكن سلسلة جديدة أو رمزًا جديدًا. كان إطلاق دولار.
انطلقت Open USD (OUSD) اليوم على Ethereum وSolana وBase وTempo. يتم إصدارها عبر Bridge، شركة البنية التحتية للعملات المستقرة التي اشترتها Stripe مقابل 1.1 مليار دولار، ويديرها كيان منفصل اسمه Open Standard. تعهد خمسة شركاء مؤسسين، Coinbase وMastercard وShopify وStripe وVisa، بأكثر من 1 مليار دولار من السيولة وأخذوا حصصًا متساوية في الملكية. يتولى BlackRock وBNY وLead Bank إدارة الاحتياطيات، مع وعود بإقرارات شهرية. تعد منصة Kraken وUniswap أماكن تداول من يوم الإطلاق، وتبدأ دعم Coinbase غدًا.
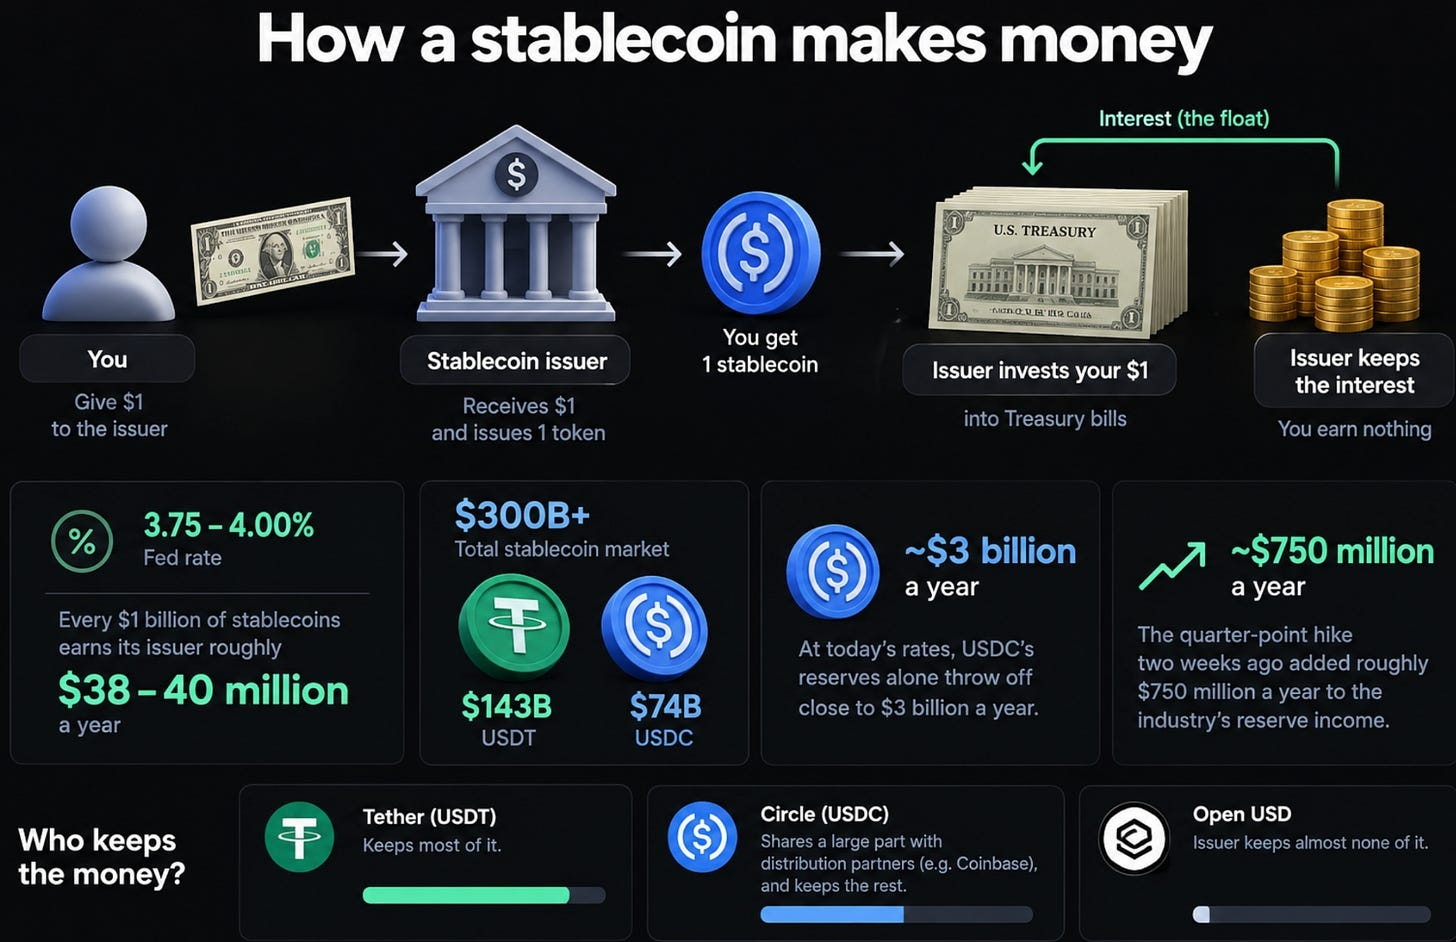
لمعرفة سبب أهمية ذلك، ابدأ بكيف تجني العملة المستقرة المال
كيف تجني العملة المستقرة المال
تمنح المُصدر دولارًا واحدًا وتستلم رمزًا واحدًا. المُصدر يضع دولارك في أذون الخزانة ويحتفظ بالفائدة. أنت لا تكسب شيئًا. هذه الفائدة تُسمى العائم، وهي النشاط بالكامل.
مع Fed عند 3.75% إلى 4.00%، فإن كل 1 مليار دولار من العملات المستقرة يدر على المُصدر تقريبًا 38 إلى 40 مليون دولار سنويًا.
تقرير يوم الإطلاق يضع السوق فوق 300 مليار دولار: USDT لدى Tether نحو 143 مليارًا، وUSDC لدى Circle نحو 74 مليارًا. وبأسعار اليوم، تحتسب احتياطيات USDC وحدها ما يقارب 3 مليارات دولار سنويًا.
رفع ربع نقطة قبل أسبوعين أضاف تقريبًا 750 مليون دولار سنويًا إلى دخل الاحتياطيات في الصناعة. وورش لم يكن يقصد أن يجعل مُصدري العملات المستقرة أغنى. لكنه فعل.
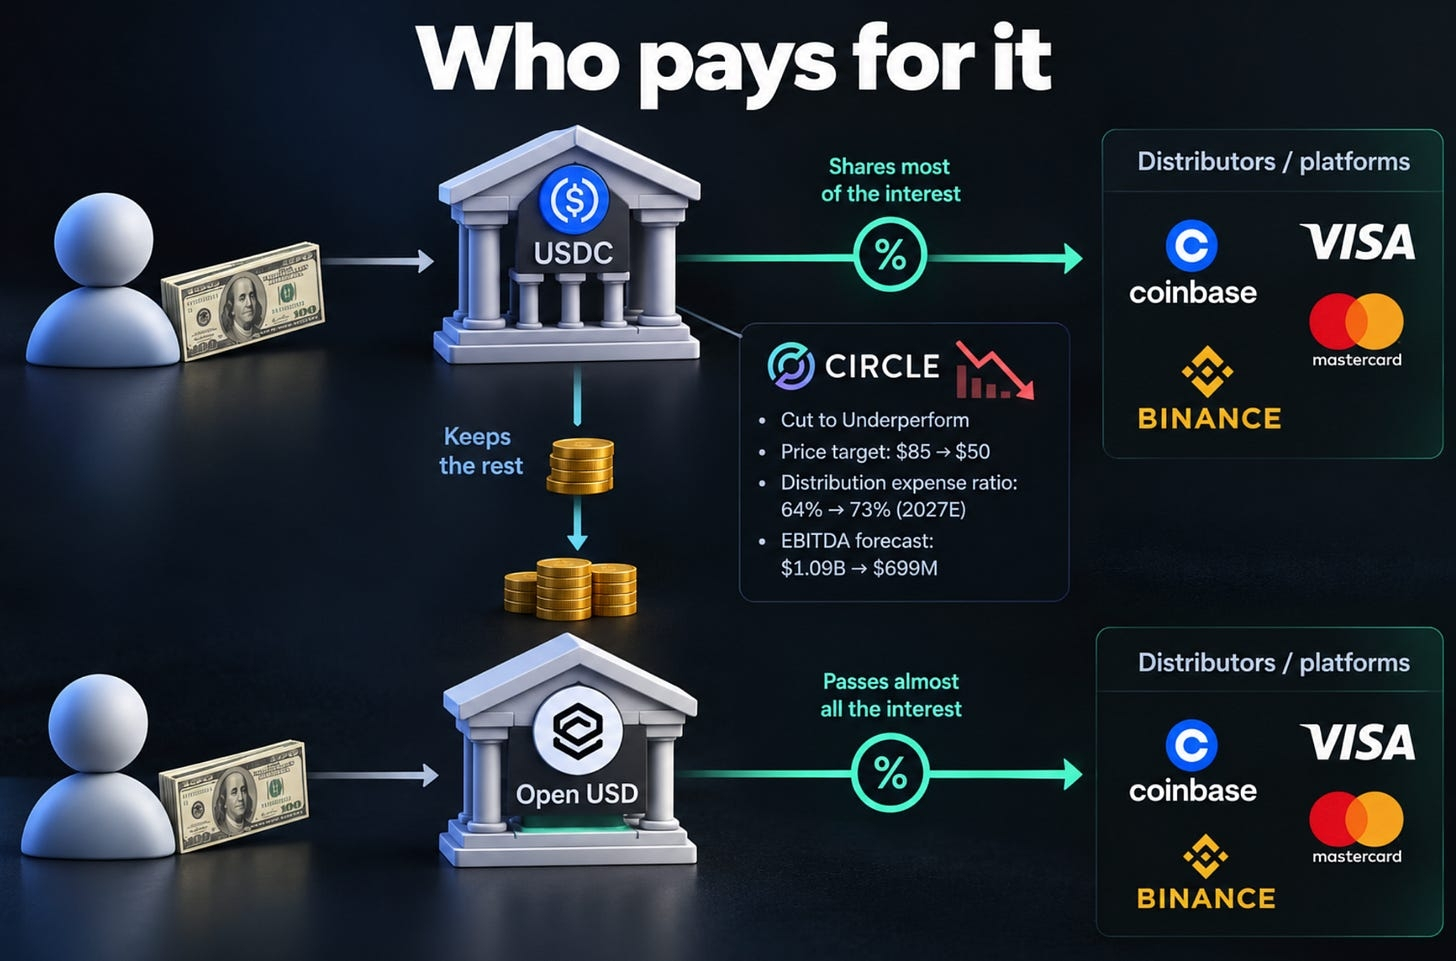
حتى اليوم، كانت هناك إجابتان حول من يحتفظ بذلك المال. Tether تحتفظ بمعظمه. Circle تشارك جزءًا كبيرًا مع المنصات التي توزع USDC—Coinbase على وجه الخصوص—وتحتفظ بالباقي.
Open USD هي الإجابة الثالثة. المُصدر يحتفظ تقريبًا بشيء قليل جدًا منها
ما الذي غيّره Open Standard فعليًا
يذهب تقريبًا كل دخل الاحتياطيات إلى الشركات التي تضع OUSD في التداول، بنسبة ما تضيفه من توريد.
الإصدار والاسترداد مجانيان، واحدًا مقابل واحد، وبأي حجم. بالنسبة لشركة تنقل مبالغ كبيرة بين دولارات البنوك ودولارات الرموز، كان ذلك الرسم تكلفة حقيقية.
معظم أسهم الشركة يُفترض تسليمها خلال السنوات الأربع إلى الخمس المقبلة، للمؤسسين وغير المؤسسين على حد سواء، اعتمادًا على مقدار ما يوفّره كل واحد من حيث التوريد ومقدار حجم المعاملات الذي يولده. نقل الأعداد الخاصة بالرمز، وليس مجرد “ركنه”.
المجموعة المؤسسة متوقع أن تنمو إلى 10 إلى 12 شركة، مع مجلس إدارة مُستمد منها. Open Standard حريصة على التأكيد أنها شركة لديها مالكون وفريق إدارة، وليست لجنة من 200 شخص.
بعبارات بسيطة، تم تحويل عملة مستقرة إلى تعاونية. الشركات التي توزعها تمتلكها وتجمع دخلها.
إذا بدا هذا مألوفًا، فيجب أن يكون كذلك. هذا قريب مما بدأ به Visa وMastercard: كشبكات مملوكة للبنوك التي أصدرت بطاقاتها، قبل وقت طويل من أن يطرح أي منهما للاكتتاب العام. اثنان من أصل خمسة مؤسسين يعيدان بناء قصة نشأتهما على blockchain.
هناك صدى ثانٍ. قبل سبع سنوات، حاولت مجموعة تقودها فيسبوك إطلاق عملة رقمية خاصة اسمها Libra. كانت Visa وMastercard وStripe من بين الأسماء الأولى في قائمة العضوية ومن بين أول من انسحب عندما دفع المنظمون للخلف. كان Coinbase وShopify أعضاء أيضًا. الأسماء الخمسة جميعها عادت. الفرق هذه المرة أن قانونًا فيدراليًا يخبرهم بما يجب أن يكون عليه العملة المستقرة.
من يدفع مقابل ذلك
Circle أولًا.
رأت Mizuho ذلك في يوليو. خفضت تقييم Circle إلى Underperform، وخفضت هدفها السعري من 85 دولارًا إلى 50 دولارًا، وزادت تقديرها لتوزيع Circle ومعدل نفقات المعاملات لعام 2027 من 64% إلى 73%، وخفضت توقعها لـ EBITDA المعدّل من 1.09 مليار دولار إلى 699 مليون دولار.
المنطق يستحق توضيحه. لا تحتاج Circle لأن تخسر دولارًا واحدًا من USDC حتى يتأذى الوضع. يكفي أن يكون لدى موزعيها بديل موثوق. كل شريك يعيد التفاوض الآن على حصة إيرادات USDC الخاصة به لديه رقم يشير إليه، وهذا الرقم هو “تقريبًا كل شيء”.
Coinbase وVisa وMastercard ما زالوا شركاء مهمين في USDC. دعم OUSD لا يعني إسقاط USDC. يعني أنهم الآن يجلسون على جانبي الطاولة.
استثمار Binance 100 مليون دولار في Circle في نفس فترة الأسبوعين لدفع USDC في الأسواق الناشئة يبدو كأنه قيام Circle بتثبيت التوزيع في الإقليم الذي يكون فيه مؤسسو OUSD الأضعف.
ثم البنوك، بشكل أبطأ. قانون GENIUS يحظر بالفعل على المُصدر دفع فائدة إلى الأشخاص الذين يحتفظون بالرمز الخاص به. OUSD لا يدفع للحَمَلة. بل يدفع للمُوزعين. ما يفعله المُوزع بهذا الدخل—إن كان يحتفظ به أو يستخدمه لتخفيض رسوم التجار أو يحوّل جزءًا للعملاء كمكافآت—هو السؤال نفسه الذي كانت مفاوضات CLARITY تحاول حسمه. تعثّر ذلك النص مع مشروع القانون قبل أسبوعين. لقد انطلق Open USD مباشرة إلى الفجوة
التحفظات
1 مليار دولار التزامٌ يُسلَّم خلال الأشهر المقبلة، وليس رصيدًا. وبمقارنة سوق بحجم 300 مليار دولار، فهذا نحو ثلث بالمئة.
يشير داعمو Tempo إلى 1 مليار دولار من OUSD على تلك السلسلة خلال أشهر، وأكثر من 10 مليارات خلال 2027 وربما أكثر من 100 مليار بعد ذلك. هذه آمال سلسلة واحدة لنفسها، وليست أرقامًا على أحد تحقيقها.
العملة المستقرة مفيدة لأنها سائلة، وهي سائلة لأنها تُستخدم. قبضة USDT على التداول والأسواق الناشئة لا علاقة لها بمن يجمع الفائدة. OUSD لا تستهدف ذلك فعليًا. أهدافها هي تسوية البطاقات، والصرف الأجنبي، والمدفوعات عبر الحدود والإقراض—وهذه هي المجالات التي يمتلك فيها مؤسسوها العملاء بالفعل.
التنازل عن “العائم” لا ينجح إلا على نطاق واسع. جهة إصدار تحتفظ بجزء صغير من العائد تحتاج إلى إمداد كبير جدًا لتغطية تكاليفها، وإذا هبطت الفوائد يومًا ما، ينكمش “الكيك” للجميع في الوقت نفسه.
الحامل لا يحصل على شيء افتراضيًا. إنها تحويلة من المُصدرين إلى المُوزعين. ما إذا كان أي جزء يصل إلى الشخص الذي يحمل الرمز فعليًا يعتمد على مدى شراسة منافسة هؤلاء المُوزعين فيما بينهم.
لماذا يمتد إلى ما وراء عالم العملات المشفرة
كل دولار في عملة مستقرة هو مشترٍ لأذون الخزانة. منذ أغسطس كنا نكتب عن خزانة لا تجد مشتريين كافيين في الطرف الطويل، وعن شركات فائقة السعة تقترض في الجزء نفسه من منحنى العائدات. شبكة عملات مستقرة يملكها أكبر مشغلين لبطاقات لا تفعل شيئًا لأجل 30 سنة. الاحتياطيات تُحفظ في أذون وليست في سندات. لكنها تمنح واشنطن مشتريًا متزايدًا في الطرف الأمامي لا يتفاوض على السعر، مما يجعل من الأسهل الميل نحو الاقتراض قصير الأجل. وهذا هو السياق لتقارير تقول إن الإدارة تستكشف طرقًا لدفع العملات المستقرة بالدولار للخارج.
قراءةنا: مسابقة العملات المستقرة لم تعد حول من يملك أكثر دولار موثوق، بل تحولت إلى حرب مزايدة على التوزيع. هذا جيد للتجار والمنصات، ومزعج لهامش Circle، ومشكلة بطيئة لودائع البنوك. بالنسبة لبيتكوين لا يتغير شيء هذا الأسبوع، وهو نفس النقطة التي أوردناها عن كوريا والدوامات الدائمة: يمكن للسكك/البنية أن تنتشر دون أن يتحرك الأصل. الأماكن التي تشعر بذلك فعلًا هي السلاسل التي تنقل السيولة.
3. الخلفية الكلية
1. PCE: الرقم الجيد معه نجمة (أسترِسِك)
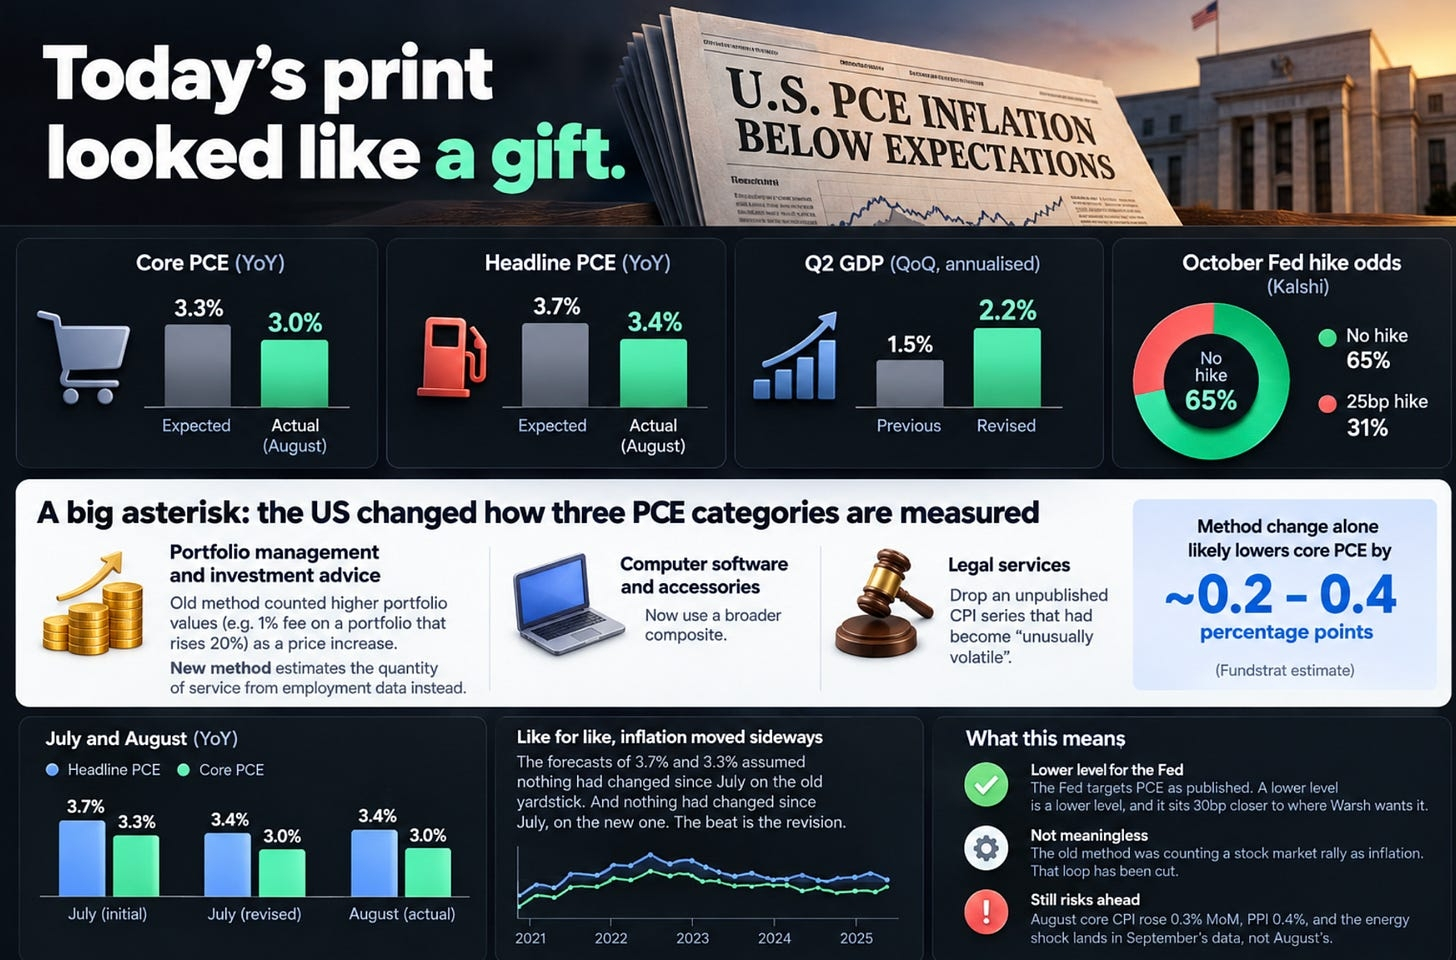
القراءة اليوم بدت كأنها هدية.
PCE الأساسي لأغسطس: 3.0% على مدى اثني عشر شهرًا، مقابل 3.3% المتوقعة.
PCE الرئيسي: 3.4%، مقابل 3.7% المتوقعة.
تمت مراجعة نمو الناتج المحلي الإجمالي للربع الثاني إلى 2.2% من 1.5%.
تسعّر Kalshi احتمالًا بنسبة 65% لعدم حدوث رفع في اجتماع أكتوبر، و31% لرفع آخر بمقدار 25 نقطة أساس. يوم الاثنين، مال السوق في الاتجاه الآخر—نحو 56% لرفع الفائدة.
الآن النجم (الأسترِسِك). بدءًا من هذا الإصدار، تغيّر في الولايات المتحدة طريقة قياس ثلاث فئات من PCE، وتمت مراجعة البيانات إلى الوراء حتى 2021.
إدارة المحافظ ونصائح الاستثمار. هذه هي الكبرى. إذا كان المستشار يتقاضى 1% من الأصول، وإذا ارتفع حجم المحفظة 20%، فإن الرسوم بالدولار ترتفع 20% حتى لو لم يرفع المستشار السعر أبدًا. كانت الطريقة القديمة تحسب جزءًا من ذلك كزيادة سعر. أما الجديدة فتقدّر كمية الخدمة اعتمادًا على بيانات التوظيف بدلًا من ذلك.
تستخدم برامج الكمبيوتر والملحقات الآن تركيبًا/مركبًا أوسع.
تراجعت الخدمات القانونية عن سلسلة CPI غير منشورة كانت أصبحت “متقلبة بشكل غير معتاد”.
تقديرات ما يزيله تغيير المنهج وحده من PCE الأساسي تبدأ عند نحو 20 نقطة أساس. جادل Fundstrat قبل ذلك بأن التأثير يتراوح بين 0.2 و0.4 نقطة مئوية.
إليك الحسابات التي تهم. تم الإبلاغ أولًا عن يوليو عند 3.7% للتضخم الرئيسي و3.3% للتضخم الأساسي. كانت تلك الأرقام على مكتب وورش في جاكسون هول. تمت مراجعتها اليوم للأسفل بـ30 نقطة أساس إلى 3.4% و3.0%. جاء أغسطس عند 3.4% و3.0%.
لذا كانت توقعات 3.7% و3.3% توقعات مفادها أن شيئًا لم يتغير منذ يوليو على “المسطرة” القديمة. ولم يتغير شيء منذ يوليو، على المسطرة الجديدة كذلك. الفوز كان في المراجعة. على أساس مماثل، تحول التضخم بشكل جانبي.
هذا لا يجعلها بلا معنى.
الاحتياطي الفيدرالي يستهدف PCE كما يُنشر. مستوى أقل يعني مستوى أقل، وهو أقرب بـ30 نقطة أساس إلى ما يريده وورش.
كان هناك غرابة حقيقية في الطريقة القديمة. كان ارتفاع سوق الأسهم يُحسب كتضخم، ثم استُخدم ذلك التضخم لتبرير معدلات تَثقل على الأسهم. تم قطع هذه الحلقة.
لكن تغيير معيار القياس لا يجعل البنزين أرخص. ظل التضخم الأساسي في أغسطس مرتفعًا 0.3% على أساس شهري، وأسعار المنتجين 0.4%، والصدى الطاقي الذي وصفناه قبل أسبوعين يظهر في بيانات سبتمبر وليس بيانات أغسطس.
لا نقرأ الـ30 نقطة أساس بالكامل على أنها تباطؤ في التضخم. جزء منها هو تبديل في “المسطرة”. كانت أول استجابة للسوق هي أخذ الرقم كما هو. أما الخطوة الثانية غالبًا فتتعلق بقراءة الهوامش.
2. هورمز: خريطة طريق ليست مضيقًا تم فتحه من جديد
عندما كتبنا آخر مرة، كانت الأسعار عند وصول برنت إلى 109.80 دولارًا، وكانت جميع مسارات تصدير السعودية الثلاثة تحت ضغط. حدث أمران تغيّرا بعد ذلك.
عملت السعودية على استعادة قدرة خط أنابيبها المتضرر، ما خفف الأكثر إلحاحًا من عداداتنا الثلاثة للتناقص.
في 24 سبتمبر اجتمع المفاوضون الأمريكيون والإيرانيون في نيويورك لمناقشة صفقة على مراحل: إعادة إيران فتح هورمز، ورفع واشنطن الحصار البحري الذي تفرضه منذ يوليو. عرضت طهران إعادة فتح المضيق خلال سبعة أيام إذا رُفعت الحصار، وأُزيل تجميد أصولها وانتهت الأعمال العدائية في كل الجبهات. وحتى أنها تركت طلبها بخصوص رسوم العبور في اتفاق جانبي. هذا تنازل حقيقي.
تراجع برنت إلى نحو 104-105 دولارات بحلول يوم الجمعة، وهبطت WTI نحو أواخر 90 دولارًا. ثم في يوم الاثنين رفض الرئيس ترامب اقتراحًا مدته سبعة أيام، وعاد برنت فوق 106 دولارات صباح ذلك اليوم.
سنكون حذرين تجاه التفاؤل، لأسباب ثلاثة.
هذه ليست المرة الأولى في 2026 التي يبدو فيها أن هورمز قريب من إعادة فتحه. تعهدت مذكرة إسلام أباد لشهر يونيو بهذا بالضبط وانهارت خلال أسابيع.
تمت إصابة اثنين من أفراد الطاقم في هجمات غير منسوبة في المضيق في 21 سبتمبر، قبل ثلاثة أيام من بدء المحادثات.
لم يتغير شيء في بنية الصراع. ما زالت كلتا الجهتين تتنازعان حول من يسيطر على المياه.
خريطة طريق ليست هدنة، والهدنة ليست مضيقًا تم فتحه من جديد.
بالنسبة للعملات المشفرة، الجغرافيا السياسية أقل أهمية مما يفعله النفط بحسابات الاحتياطي الفيدرالي. أشار وورش إلى ارتفاع النفط كأحد أسباب تحركه. إذا انزلق النفط الخام إلى الأسفل خلال أكتوبر، فإن إحدى ساقي السيناريو المتشدد ستضعف معه. إذا بقي برنت فوق 100 دولار، فإن رفع أكتوبر يظل قائمًا مهما قالت PCE اليوم. عنوان هورمز في أي اتجاه بات الآن أكثر أهمية لبيتكوين من أي إصدار بيانات واحد. أثبت يوم الاثنين ذلك.
3. السندات والوظائف والهدنة
عائد 10 سنوات حوالي 5%، بعد أن انخفض قليلًا قرب نهاية الأسبوع الماضي مع تراجع النفط. عائد 30 سنة قريب من 5.3%. هذه ما تزال مشكلة علاوة أجل وليست مشكلة لدى الاحتياطي الفيدرالي، ولا تغيير في ذلك تأتي من قراءة تضخم ضعيفة واحدة مع ملاحظة في الهامش.
أبلغت ADP عن إضافة 90,000 وظيفة في القطاع الخاص في سبتمبر، مقابل تقديرات 70,000 إلى 73,000، مع مراجعة إلى 36,000 في أغسطس. أضافت قطاعات التعليم والصحة 55,000، والترفيه والضيافة 22,000، بينما خسرت الأنشطة المالية 16,000. الأجر الأساسي ينمو بنسبة 3.2% سنويًا. التقرير الرسمي سيصل يوم الجمعة. بعد 162,000 في أغسطس مقابل إجماع قرب 56,000، لا ينبغي لأحد أن يأخذ التوقع على الثقة.
ركّب القطع معًا وسيرى المرء أن الاحتياطي الفيدرالي لديه رقم تضخم أقل، ورقم نمو أقوى، وسوق عمل لا يتكسر. هذه حجة لصبر في أكتوبر، لا لخفض الفائدة.
مدّد الرئيس ترامب والرئيس شيهدهد وقف التجارة المتبادل إلى 10 يناير 2027، مع تخفيف رسوم الجمارك على حوالي 30 مليار دولار من السلع في كل اتجاه، وتعهد صيني بشراء ما لا يقل عن 10 ملايين طن من فحم الولايات المتحدة في كل من 2027 و2028، وتشكيل فريق عمل حول الذكاء الاصطناعي. لا شيء بشأن المعادن الأرضية النادرة، ولا شيء بشأن الشرائح المتقدمة، وباقة أسلحة تايوان بقيمة 14 مليار دولار ما تزال قيد المراجعة. كانت نتيجة السوق: “على الأقل ليس أسوأ”، وهو—في هذا المناخ—كافٍ.
رفع بنك اليابان إلى 1.25% ينقل سعر سياسته إلى أعلى مستوى منذ 1995. ومع قيام البنك المركزي الأوروبي والاحتياطي الفيدرالي بتشديد السياسة هذا الشهر أيضًا، فإن تمويل الين الذي غذّى صفقات المخاطر لسنوات يصبح أكثر كلفة في الوقت نفسه الذي تصبح فيه الدولارات أكثر تكلفة.
تاريخ واحد يجب تثبيته في الذاكرة: برنامج إعادة الشراء الموسع للخزانة ما يزال مقررًا أن ينتهي في 4 نوفمبر، اليوم التالي للانتخابات النصفية، وأسبوعًا بعد قرار الاحتياطي الفيدرالي التالي.
4. رؤى حول صناديق ETF
عاد المشتري الهامشي لكنه تلاشى بسرعة. استقبلت صناديق بيتكوين ETF 2.39 مليار دولار الأسبوع الماضي—قوتها الأكبر منذ أكتوبر 2025—مع جلب يوم الاثنين وحده 999 مليون دولار بقيادة IBIT لدى BlackRock. لكن وتيرة التدفق تراجعت بشدة:
999 مليون دولار → 715 مليون دولار → 347 مليون دولار → 195 مليون دولار → 134 مليون دولار من يوم الاثنين حتى الجمعة. انخفض الشراء 87% عبر الأسبوع، واتبع بيتكوين النمط نفسه: بلغ القمة يوم الاثنين ثم بدأ بالانخفاض حتى بينما كانت الأموال تواصل الوصول
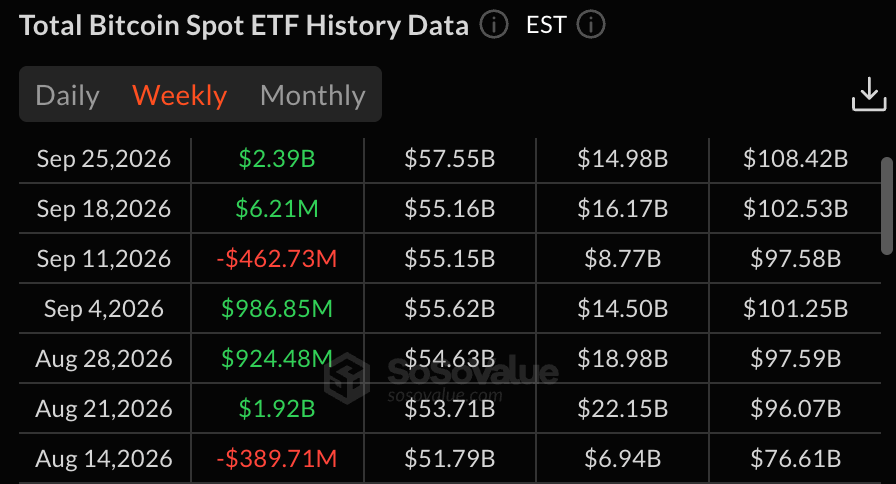
تحول طلب صناديق ETF إلى المنطقة الإيجابية هذا العام، لكن 82 ألف دولار هو المستوى الذي يهم. بحلول 13 يوليو، كانت صناديق بيتكوين ETF قد وصلت إلى 5.69 مليار دولار في المنطقة الحمراء لعام 2026؛ منذ ذلك الحين تدفقت تقريبًا 6 مليارات دولار للعودة. تمتلك صناديق السبوت الآن نحو 1.27 مليون BTC، قريبًا من 6% من إجمالي بيتكوين تم تعدينه على الإطلاق. يقدّر المحللون أن متوسط مستثمر في ETF دخل عند نحو 82 ألف دولار، وهو ما يتوافق أيضًا مع أعلى مستوى في مايو—ما يجعل هذا المستوى علامة فنية ونقطة تعادل محتملة للمؤسسات.
الشراء يمتص تحقيق أرباح حقيقي. تُظهر CryptoQuant أن حاملي المدى القصير يرسلون تقريبًا 47,600 BTC (4 مليارات دولار+) إلى البورصات عندما اقترب بيتكوين من 88 ألف دولار—وهو ما يتسق مع المستثمرين الذين يجلبون أرباحهم. ما زال SOPR لدى Glassnode فوق 1، ما يشير إلى أن العملات تُباع ما زالت عند ربح دون أن تطغى على السوق. وفي الوقت نفسه، أضافت عمليات التصفية يوم الاثنين البالغة 1.06 مليار دولار—بما في ذلك 844 مليونًا من المراكز القصيرة—شراءً إجباريًا، لكن هذه المرة كان طلب ETF الطوعي أكبر بنحو ثلاث مرات. كما تراكمت 113,950 BTC لدى المحافظ التي تحمل 100–1,000 BTC منذ منتصف يوليو.
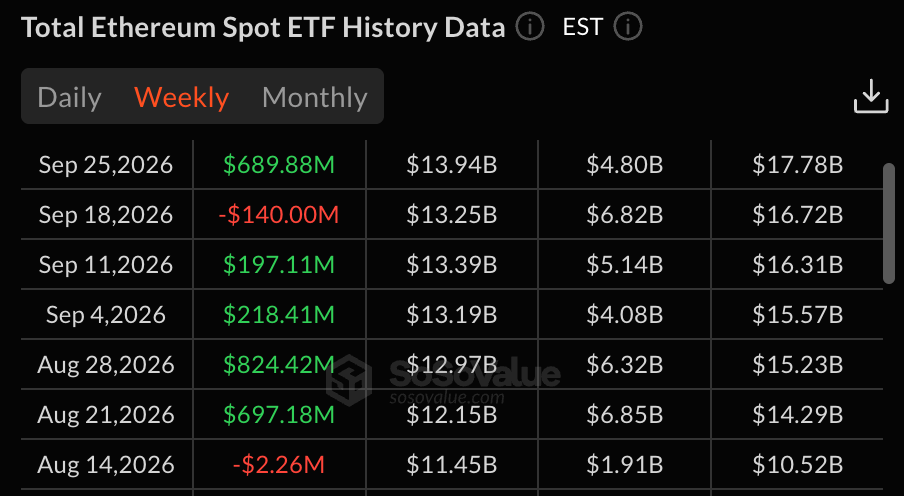
رغم أن تدفقات ETF الكبيرة غير المعتادة تظهر تاريخيًا قرب القمم المحلية، فإن الفائدة المفتوحة لبيتكوين أعلى الآن من نحو 92% من الأيام خلال الأشهر الثلاثة الماضية. بمعنى آخر، هذا الصعود لديه طلب حقيقي في السبوت، وروافع خلفه. أضافت صناديق الإيثر 270 مليون دولار في يوم الاثنين وحده، لذا السؤال التالي هو ما إذا كان هذا الطلب سيتوسع خارج بيتكوين
5. الأسبوع المقبل
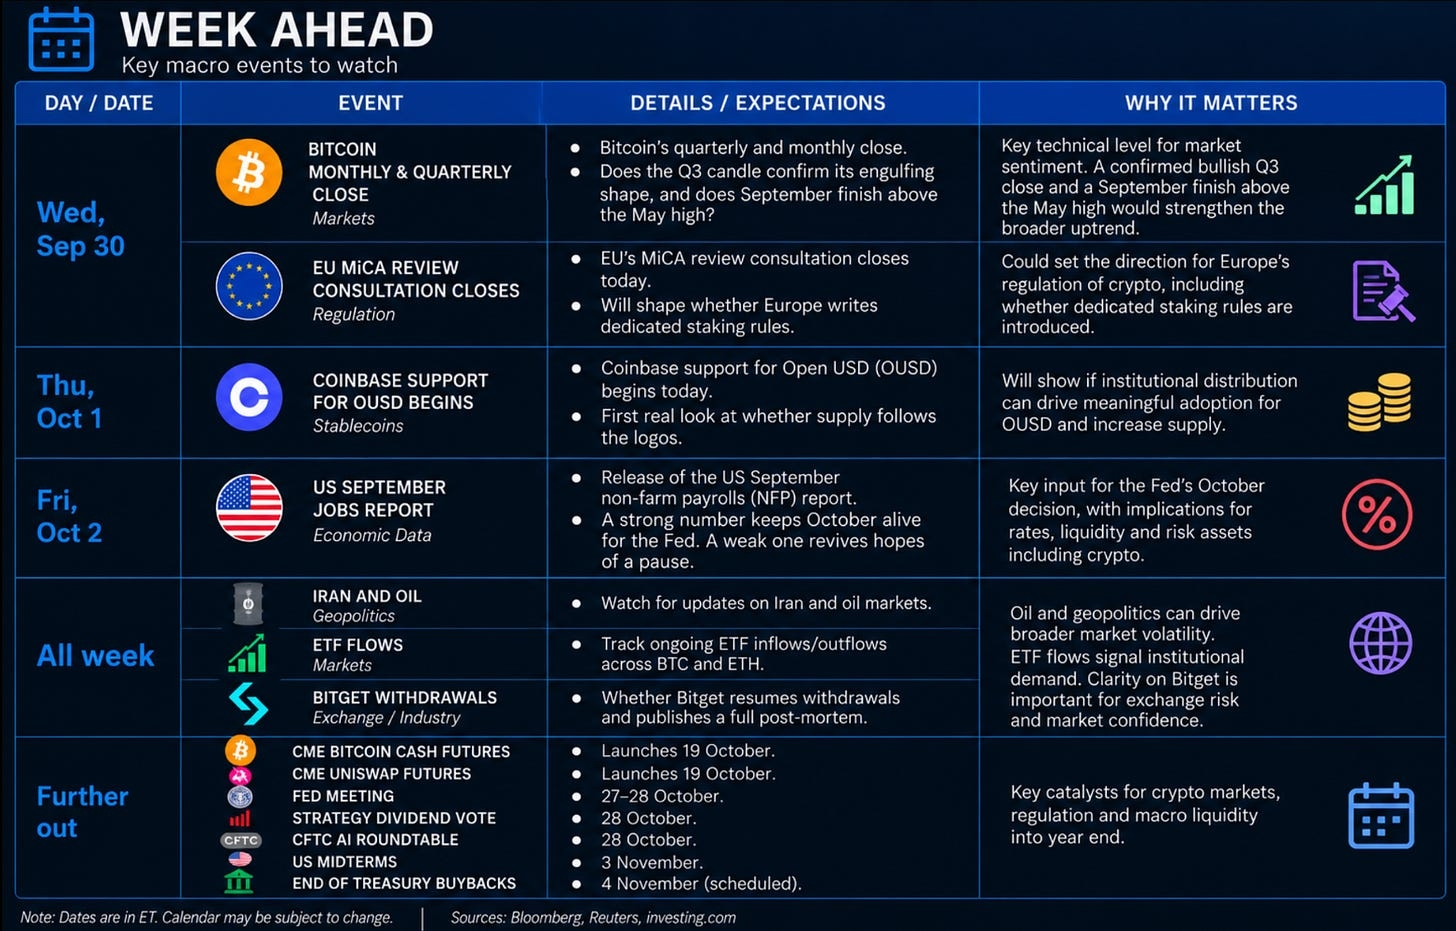
التقويم البياني خفيف مقارنة بالمعايير الأخيرة، أما التقويم الخاص بالعناوين فليس خفيفًا. النفط يقرر أكتوبر، والذهاب يُقرر في غرفة تفاوض.
6. الخلاصة
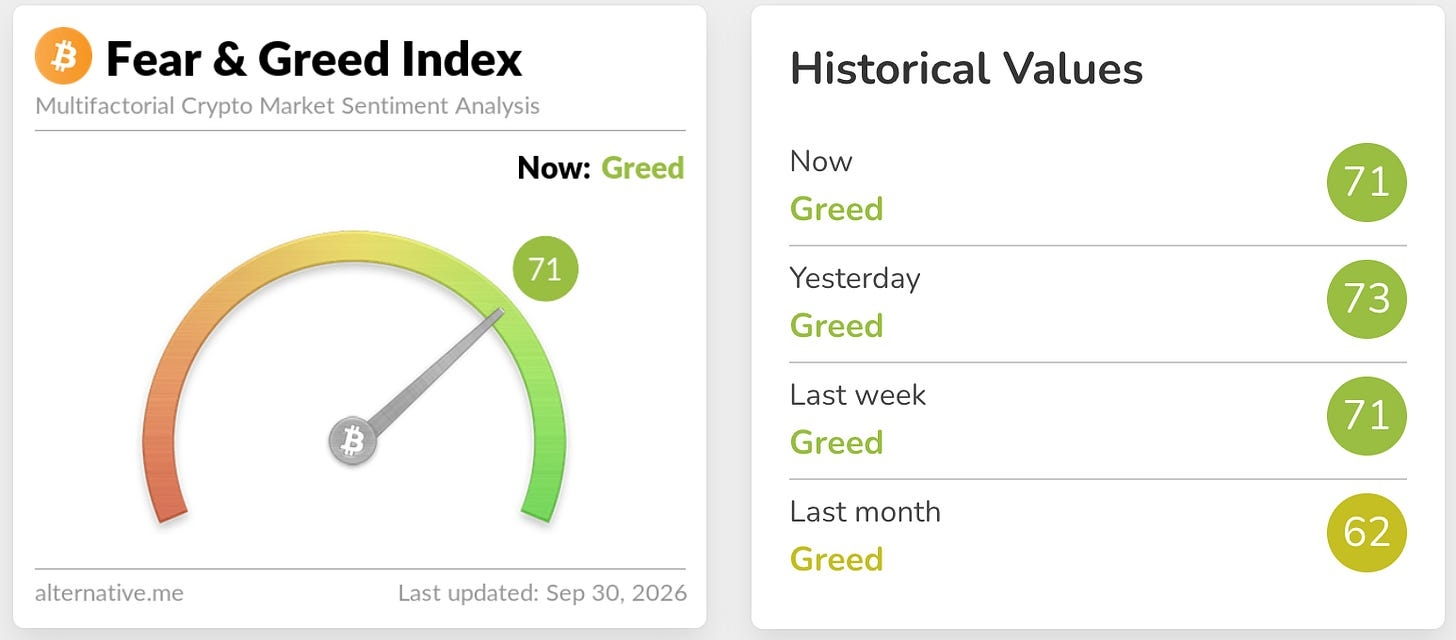
قراءة مؤشر الخوف والجشع للعملات المشفرة كانت 78 يوم الاثنين، وهو ما يصنفه “الجشع الشديد”، مقارنةً بـ69 عندما كتبنا آخر مرة. قبل شهر ونصف كان في منطقة الخوف.
بيانات مكتب Wintermute تضيف رقمًا لهذا الإحساس: اتساع نطاق بدائل العملات المشفرة ممتد إلى مستويات تَبعها أسابيع مسطحة إلى سلبية في أكثر من 80% من الوقت، رغم أن الاستثناءات تظهر غالبًا في وقت أبكر في الدورة.
الصياغة الصادقة لمكاننا الآن. بيتكوين نفّذت الأمر الذي فشلت في القيام به ثلاث مرات منذ أغسطس. تجاوزت 82,000 دولار، وأغلقت أسبوعًا فوق قمة مايو، وفعلت ذلك بينما كان الاحتياطي الفيدرالي يرفع الفائدة وكان عائد 10 سنوات عند 5%. هذا إما بداية نظام مختلف، أو ضغوط كلية وصلت متأخرة. لا يمكن لأسبوع واحد من الأدلة أن يميّز بين الاثنين.
ولم تكتمل أيضًا بتجاوز جدار العرض الذي كنا نصفه منذ أغسطس. اخترقت الجزء العلوي منه إلى 87,400 دولار، واجتازت أكثر من 4 مليارات من القطع المتجهة إلى البورصات، لكنها أغلقت في المنتصف عند 84,457 دولار. بيتكوين داخل الجدار، وليست خارجه.
المستويات التي تقرر الآن ذلك:
من 82,000 إلى 84,000 هي منطقة إعادة الاختبار. كانت سقف مايو وهي كلفة متوسط مشتري الـETF. عليها الآن أن تتصرف كقاع، ومن المحتمل اختبارها أكثر من مرة.
حوالي 74,900 دولار هو خط البنية، أدنى تأرجح أسبوعي أحدث. سيعرفه القراء الدائمون. هذا هو المكان الذي هبطت فيه بيتكوين في اليوم الذي صوّت فيه مجلس الشيوخ ضد CLARITY. حزام دعم السوق الصاعد الأسبوعي—تقريبًا 70,600-74,500 دولار—يقع أسفله مباشرة. إغلاق أسبوعي حاسم تحت تلك المنطقة يقول إن الانعكاس يفشل.
حوالي 85,000 دولار هو تقدير JPMorgan لتكلفة تعدين بيتكوين. الاحتفاظ فوقها يمنح أكبر بائع قسري في السوق بعض الراحة.
89,500-90,000 هو السقف فوقها.
ترتيب التأكيد هو: اختراق، ثم احتفاظ، ثم استمرار. بيتكوين نفذت الأولى. الثانية تبدأ الآن.
في أغسطس كانت القصة الصعودية “قصة مالية”. قبل أسبوعين قلنا إنها أضيق مما ظننا. واليوم لها ساق ثانية لم تكن موجودة آنذاك: أموال حقيقية ظهرت بعد أيام من رفع سعر الفائدة، مع وصول عائد السندات لأجل 10 سنوات إلى 5%، واستمرت بالظهور لمدة خمس جلسات متتالية. في المقابل، طبع التضخم—معظمه—انعكس بسبب تغيير في طريقة القياس، وارتفع النفط مجددًا فوق 106 دولارات، وصدرت أخبار سلبية واحدة عند 110، وتدفقات يومية إلى الداخل تقلصت كل يوم في الأسبوع الماضي، ومعنويات عند مستوى “الجشع الشديد”.
الخلاصة بسيطة: لا تطارد 87,000 دولار؛ دع 82,000 دولار تثبت نفسها كقاع، وحدد حجم مركزك وفقًا لعنوان متعلق بالنفط لا كرقم بيانات. إغلاق الليلة للربع والرواتب في يوم الجمعة سيقولان أكثر مما نستطيع نحن.