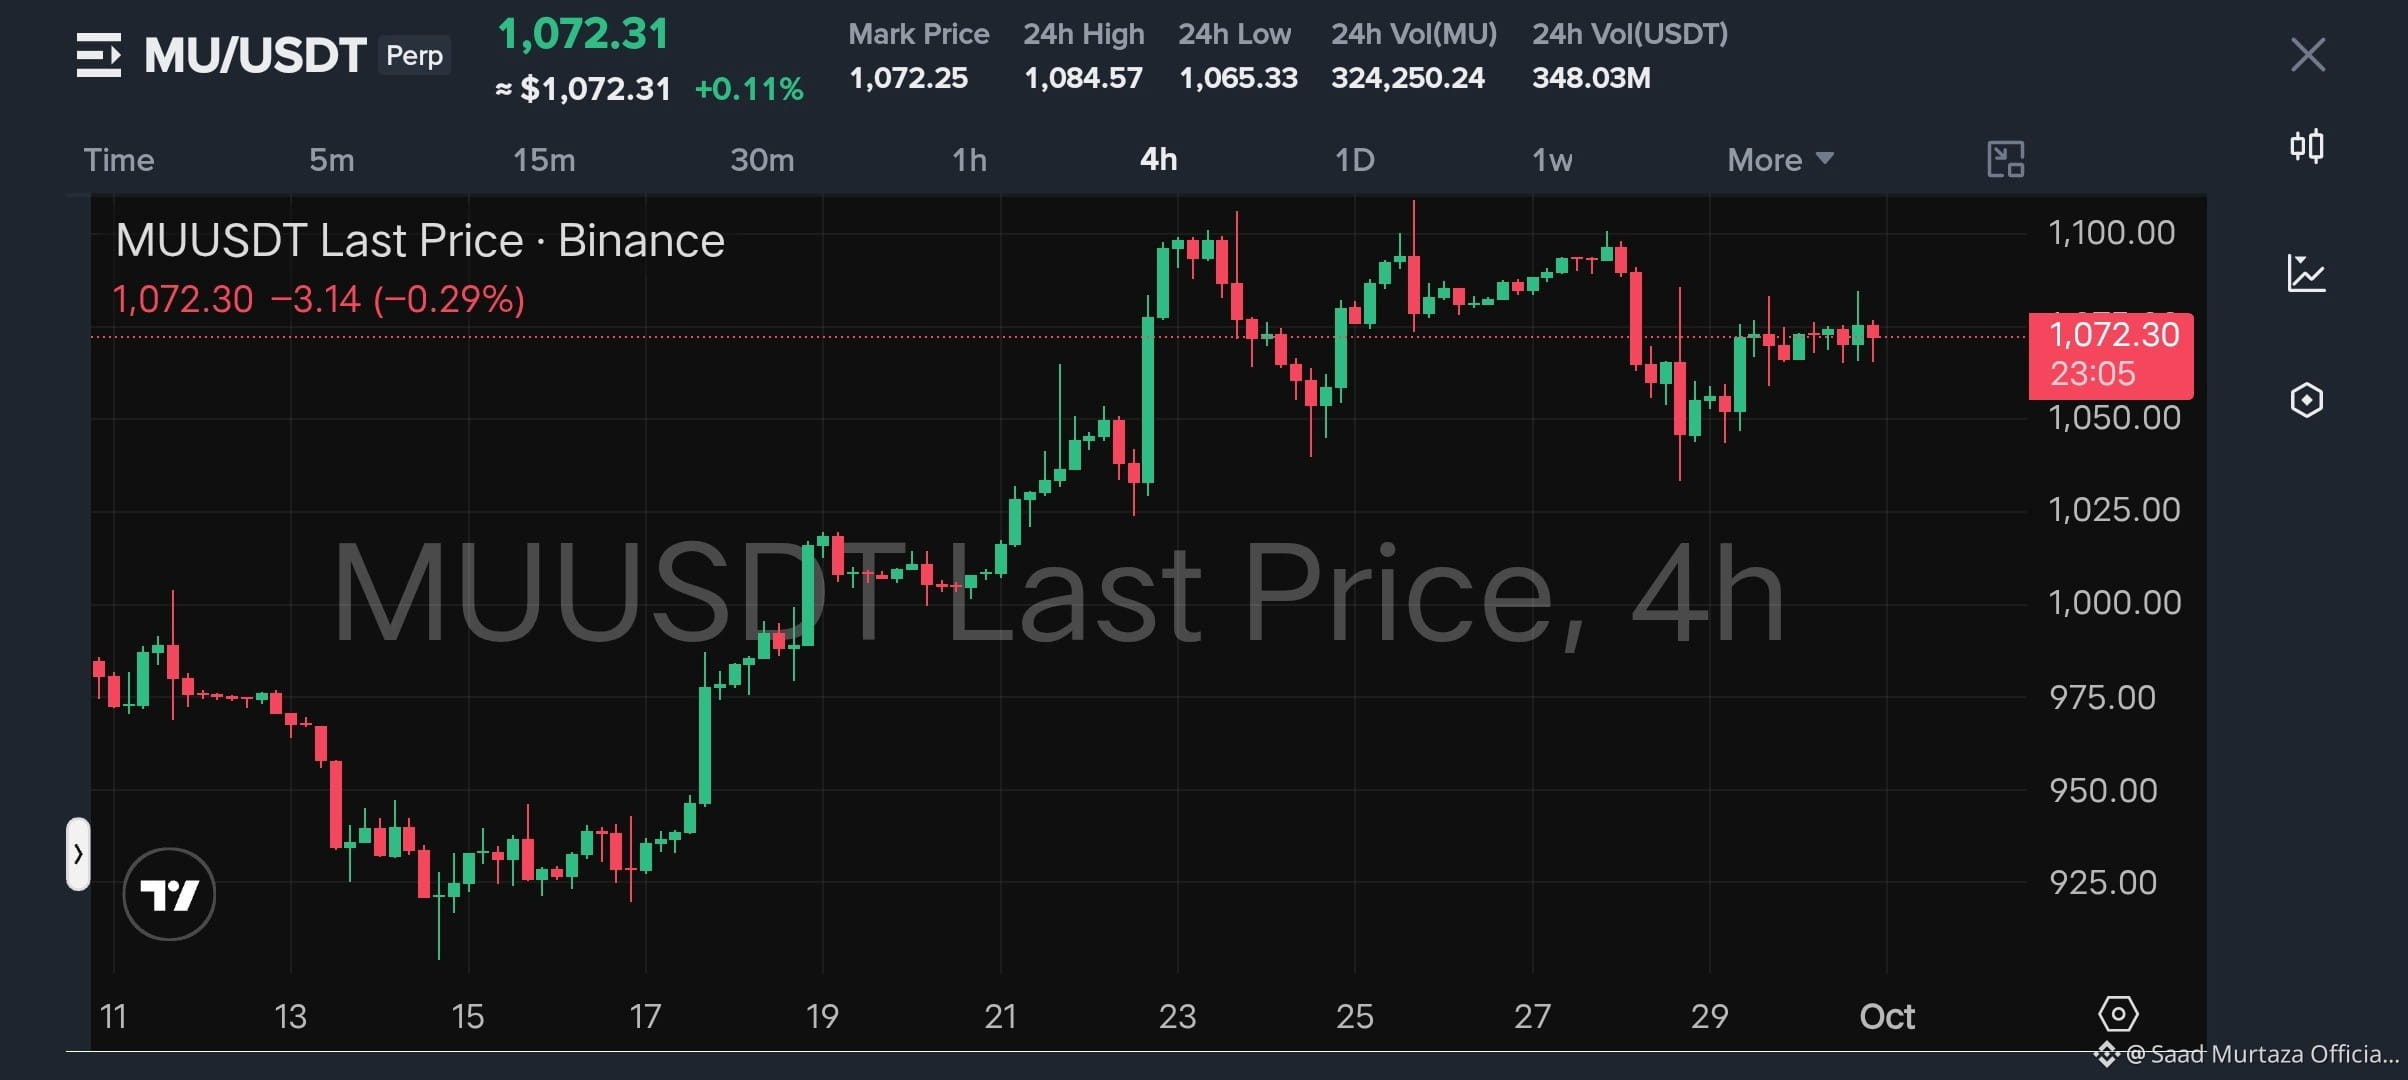
$MU is يتجه إلى أرباح الربع الرابع مع توقعات مرتفعة للغاية مسبقًا. وجّهت Micron نحو إيرادات تقارب 50 مليار دولار وهوامش إجمالي غير متوافقة مع GAAP بنسبة 86%، بينما تشير التوقعات الإجماعية إلى إيرادات حوالي 51 مليار دولار وربحية تقريبًا 31.5 دولار للسهم.
أنا متفائل، لكن بحذر. يظل نقص الذاكرة المحرّك بالذكاء الاصطناعي هو المحفّز الرئيسي، ويعتقد المحللون أن شحّ العرض والطلب سيستمر حتى 2027. قد يؤدي طلب HBM وارتفاع أسعار DRAM/NAND إلى إبقاء الهوامش مرتفعة.
وبالنسبة لتداول MU، سأبتعد عن مطاردة الحركة قبل إعلان الأرباح. أفضّل إبقاء المخاطر تحت السيطرة والرد على فجوة النتائج + التوجيهات. ستُرجّح نتيجة تتفوق مع توجيهات هوامش أقوى من المتوقع استمرار الزخم؛ أمّا ربع قوي مع توجيهات مستقبلية أضعف فقد يؤدي إلى موجة بيع حادّة على خلفية الخبر.
سؤالي الأكبر: هل يمكن بالفعل الحفاظ على هامش إجمالي بنسبة 86%+؟ إذا ظلّت الأسعار مشدودة وما زالت HBM تستحوذ على السعة، فقد يكون لدى دورة الذاكرة الفائقة مجال أطول بكثير من الدورات السابقة.
التحيز: متفائل فوق مستوى دعمٍ محوري، لكن سأترك حركة السعر بعد إعلان الأرباح تؤكد الصفقة.
$MOVR
$SOON
#EarningsSeason #MU #Micron #Stocks #AI